

22 oktober 2026
Veel ondernemers, van zzp’ers tot mkb-bedrijven, weten niet precies welke spullen onder hun bedrijfsinventaris vallen. Dat lijkt misschien een kleine onzekerheid, maar het kan grote gevolgen hebben. Wie bij schade ontdekt dat zijn inventaris verkeerd of onvolledig verzekerd was, staat voor een financiële strop die het voortbestaan van het bedrijf kan bedreigen. In dit artikel leggen we stap voor stap uit wat bedrijfsinventaris precies is, welke zaken er wel en niet onder vallen, waarom een goede verzekering zo belangrijk is en hoe je als ondernemer je inventaris slim registreert en verzekert.
Inhoudsopgave
- Wat verstaan we onder bedrijfsinventaris?
- Welke zaken vallen onder en buiten bedrijfsinventaris?
- Het belang van inventarisverzekering voor zzp en mkb
- Handige tips voor het inventariseren en verzekeren van bedrijfsmiddelen
- Onze kijk: bedrijfsinventaris slim verzekeren in 2026
- Bedrijfsinventaris goed verzekerd? Zo helpt Zakelijkeverzekering.nl
- Veelgestelde vragen
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Duidelijke inventarislijst | Een actuele inventarislijst voorkomt veel discussie bij schade en verzekeren. |
| Inventaris is geen voorraad | Goederen voor verkoop vallen niet onder bedrijfsinventaris, maar eigen gebruiksmiddelen wel. |
| Verzekeren is maatwerk | Inventarisverzekering is vaak niet verplicht, maar wel essentieel voor bedrijfscontinuïteit. |
| Kies slimme combinaties | Door verzekeringen te combineren bespaar je premie én krijg je volledige dekking. |
Wat verstaan we onder bedrijfsinventaris?
Bedrijfsinventaris is een begrip dat je als ondernemer regelmatig tegenkomt, maar waarover verrassend veel verwarring bestaat. De kern is simpel: bedrijfsinventaris omvat alle roerende bedrijfsmiddelen die nodig zijn om het bedrijf te runnen en die niet bedoeld zijn voor doorverkoop. Denk aan computers, bureaus, stoelen en gereedschap.
Roerend betekent dat het om verplaatsbare zaken gaat, in tegenstelling tot het gebouw zelf. Een machine die vast in de vloer is gemonteerd, valt in sommige gevallen onder het gebouw. Een losse machine die je kunt verplaatsen, hoort bij de inventaris. Dit onderscheid is niet altijd zwart-wit, maar het is wel de basis van hoe verzekeraars ernaar kijken.
Hier zijn veelvoorkomende voorbeelden van bedrijfsinventaris:
- Computers, laptops en tablets
- Kassa’s en betaalterminals
- Bureaus, stoelen en kasten
- Gereedschap en meetapparatuur
- Keukenapparatuur in een horecabedrijf
- Medische apparatuur in een praktijk
- Fotoapparatuur bij een fotograaf
“Bedrijfsinventaris zijn alle roerende zaken die je gebruikt om je bedrijf te runnen, niet om te verkopen. Zodra iets bestemd is voor de verkoop, spreken we van goederen of voorraad.”
Een veelgemaakte denkfout is dat inventaris en voorraad hetzelfde zijn. Dat zijn ze niet. Inventaris gebruik je zelf in de bedrijfsvoering. Voorraad of goederen zijn producten die je verkoopt aan klanten. Een bakker heeft ovens en mengmachines als inventaris, maar de broden die in de schappen liggen zijn goederen. Dit inventaris vs goederen onderscheid is cruciaal, want voor beide geldt een andere verzekering. Een inventarisverzekering dekt je bedrijfsmiddelen voor eigen gebruik, terwijl een goederenverzekering je verkoopproducten beschermt.
Waarom is dit onderscheid zo belangrijk? Stel dat je als kledingwinkel een brand hebt. De rekken, kassa en computer vallen onder inventaris. De kleding op die rekken valt onder goederen. Als je alleen een inventarisverzekering hebt, loop je de schade aan je voorraad volledig mis. Dat kan in één klap tienduizenden euro’s kosten.
Pro-tip: Maak bij twijfel een lijstje van al je bedrijfsmiddelen en vraag jezelf bij elk item af: gebruik ik dit zelf of verkoop ik het? Zo maak je het onderscheid snel en duidelijk.
Welke zaken vallen onder en buiten bedrijfsinventaris?
Nu we weten wat de basis van bedrijfsinventaris is, gaan we een niveau dieper: wat hoort er specifiek wel en niet bij?
Wat valt wél onder bedrijfsinventaris:
- Kantoormeubilair zoals bureaus, stoelen en kasten
- Computers, monitoren, printers en andere ICT-apparatuur
- Gereedschap en machines voor eigen gebruik
- Kassa’s, betaalapparatuur en kassasystemen
- Telefoons en communicatieapparatuur
- Inrichting van een winkel of kantoor
- Beveiligingssystemen en camera’s
- Keukenapparatuur in een bedrijfskantine of horecazaak
Wat valt juist niet onder bedrijfsinventaris:
De uitsluitingen van bedrijfsinventaris zijn net zo belangrijk om te kennen. Voertuigen, geld, cheques, waardepapieren, goederen bestemd voor verkoop en het gebouw zelf vallen buiten de inventaris.
| Categorie | Valt onder inventaris? | Aparte verzekering nodig? |
|---|---|---|
| Computers en laptops | Ja | Nee, valt onder inventarisverzekering |
| Voorraad/goederen voor verkoop | Nee | Ja, goederenverzekering |
| Bedrijfsauto of bestelwagen | Nee | Ja, zakelijke autoverzekering |
| Gebouw of pand | Nee | Ja, gebouwenverzekering |
| Geld en waardepapieren | Nee | Ja, geldverzekering |
| Gereedschap en machines | Ja | Nee, valt onder inventarisverzekering |
| Inrichting en meubilair | Ja | Nee, valt onder inventarisverzekering |
Voertuigen vallen buiten de inventaris omdat ze een eigen verzekeringsregime hebben. Een bedrijfsauto verzeker je apart. Hetzelfde geldt voor het gebouw zelf: dat dek je af via een gebouwenverzekering. En als je als ondernemer aansprakelijk bent voor schade die je toebrengt aan derden, heb je een bedrijfsaansprakelijkheidsverzekering nodig, want dat valt ook buiten het bereik van een inventarisverzekering.
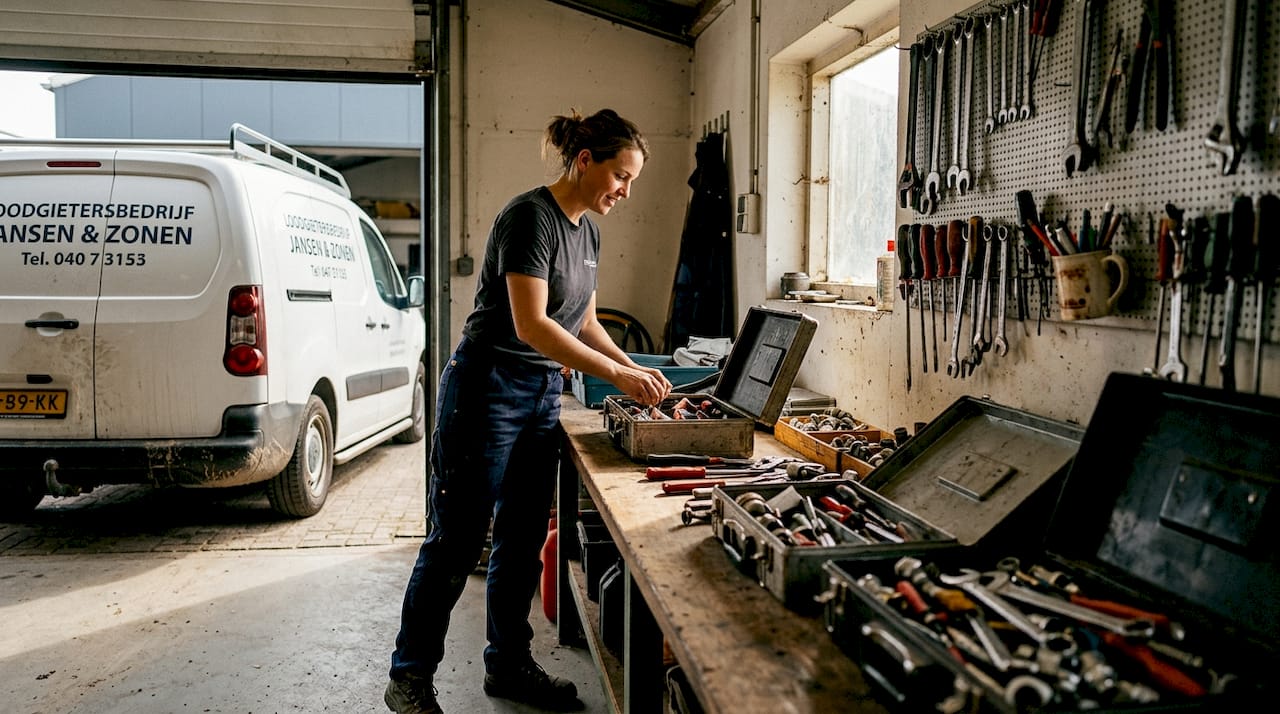
Een praktisch voorbeeld: een loodgieter heeft gereedschap, een busje en een werkplaats met apparatuur. Het gereedschap is inventaris. Het busje is een voertuig en valt buiten de inventaris. De werkplaats zelf, als hij eigenaar is van het pand, valt onder het gebouw. Drie verschillende categorieën, drie verschillende verzekeringen.
Pro-tip: Controleer elk jaar je inventarislijst en vergelijk die met je verzekeringspolissen. Nieuwe aanschaffingen worden vaak vergeten toe te voegen, waardoor je bij schade voor verrassingen staat.
Het belang van inventarisverzekering voor zzp en mkb
Met deze kennis is het logisch om naar het belang van een goede verzekering te kijken. Want weten wat inventaris is, is stap één. Weten hoe je het beschermt, is stap twee.
Een inventarisverzekering dekt schade aan bedrijfsinventaris door brand, waterschade, storm, vandalisme en diefstal. Dat zijn precies de risico’s waar ondernemers het meest mee te maken krijgen. Brand of waterschade kan in één nacht je complete werkplek verwoesten. Diefstal van laptops of apparatuur treft zzp’ers vaker dan je denkt, zeker als je regelmatig onderweg bent of vanuit huis werkt.
Hier zijn de belangrijkste situaties die een inventarisverzekering dekt:
- Brand en rookschade aan apparatuur, meubilair en inrichting
- Waterschade door lekkage, overstroming of gesprongen leidingen
- Diefstal van inventaris uit het bedrijfspand
- Stormschade aan inventaris als gevolg van extreme weersomstandigheden
- Vandalisme waarbij inventaris beschadigd of vernield wordt
“Voor zzp’ers en mkb-bedrijven is een inventarisverzekering essentieel wanneer je kostbare middelen gebruikt of spullen die cruciaal zijn voor je bedrijfsvoering. Zonder die spullen kun je simpelweg niet werken.”
Een belangrijk punt voor thuiswerkers: je privéverzekering dekt je zakelijke inventaris thuis niet automatisch. Als je als zzp’er thuis werkt met een dure laptop, professionele camera of gespecialiseerde apparatuur, dan ben je via je inboedelverzekering niet gedekt voor zakelijk gebruik. Je hebt daar een aparte zakelijke dekking voor nodig.
De inventarisverzekering is niet verplicht, maar wordt sterk aanbevolen voor continuïteit. Combineer hem met een bedrijfsschadeverzekering voor inkomensverlies als je door schade tijdelijk niet kunt werken. Die combinatie is voor veel ondernemers de slimste keuze, want schade aan inventaris betekent vaak ook omzetverlies. Beide risico’s tegelijk afdekken via pakketverzekeringen voor ondernemers is bovendien vaak goedkoper dan losse polissen.
Statistiek: Ondernemers die hun inventaris onderverzekerd hebben, ontvangen bij schade gemiddeld aanzienlijk minder dan de werkelijke herstelkosten, omdat verzekeraars de uitkering naar rato verlagen bij onderverzekering. Dit noemen we de onderverzekeringssanctie, en het treft elk jaar duizenden Nederlandse bedrijven.
Handige tips voor het inventariseren en verzekeren van bedrijfsmiddelen
Praktisch aan de slag? Hier volgen direct toepasbare tips voor ondernemers die hun inventaris goed willen registreren en verzekeren.
Stap voor stap je inventaris registreren:
- Loop je bedrijfsruimte door en noteer elk item dat je gebruikt voor de bedrijfsvoering, van groot tot klein.
- Noteer de aanschafwaarde en aanschafdatum van elk item. Bewaar bonnen en facturen digitaal.
- Bepaal de vervangingswaarde, niet de dagwaarde. Verzekeraars vergoeden bij nieuwwaardedekking de kosten van een nieuw vergelijkbaar item.
- Maak foto’s of video van je inventaris als bewijs bij een eventuele schadeclaim.
- Update je lijst minimaal één keer per jaar, of direct na grote aanschaffingen.
Een veelgemaakte fout is inventaris en voorraad door elkaar halen bij het invullen van een verzekeringsaanvraag. Daardoor wordt de inventaris te laag of te hoog ingeschat, met onderverzekering of overbetaling als gevolg. Een andere fout: vergeten dat tweedehands aangeschafte apparatuur ook vervangen moet worden, vaak tegen hogere kosten dan de oorspronkelijke aanschafprijs.
| Situatie | Aandachtspunt | Actie |
|---|---|---|
| Nieuwe apparatuur aangeschaft | Inventariswaarde stijgt | Polis aanpassen |
| Bedrijf verhuist naar nieuw pand | Andere risico’s, andere locatie | Verzekeraar informeren |
| Bedrijf groeit, meer spullen | Hogere vervangingswaarde | Verzekerd bedrag verhogen |
| Oude apparatuur afgestoten | Inventariswaarde daalt | Premie eventueel verlagen |
Een slim moment om je inventaris te herwaarderen is bij je jaarlijkse belastingaangifte. Je hebt dan toch al een overzicht van je bedrijfsmiddelen nodig. Gebruik dat moment ook om je verzekeringspolissen naast je inventarislijst te leggen.
Pro-tip: Vraag bij inventarisverzekering afsluiten altijd naar nieuwwaardedekking in plaats van dagwaardedekking. Bij dagwaarde krijg je de afgeschreven waarde vergoed, wat bij oudere apparatuur veel minder is dan wat je nodig hebt om alles te vervangen.
Voor zzp’ers en mkb is een inventarisverzekering essentieel bij kostbare middelen of spullen die cruciaal zijn voor de bedrijfsvoering. Een timmerman zonder gereedschap kan niet werken. Een grafisch ontwerper zonder computer evenmin. De vraag is niet of je het kunt veroorloven om verzekerd te zijn, maar of je het kunt veroorloven om het niet te zijn.
Onze kijk: bedrijfsinventaris slim verzekeren in 2026
Na alle feiten en tips zoomen we uit: wat is een doordachte aanpak in 2026?
Wat ons opvalt in de praktijk: veel ondernemers sluiten een inventarisverzekering af bij de start van hun bedrijf en laten die daarna jarenlang ongewijzigd. Intussen groeit het bedrijf, worden er nieuwe machines aangeschaft, wordt er verhuisd of wordt er thuis gewerkt. De polis staat nog op de oorspronkelijke waarde. Bij schade volgt dan de teleurstelling.
Oververzekeren is ook een reëel risico. Als je inventarislijst verouderd is en je te hoog verzekerd bedrag opgeeft, betaal je onnodig hoge premies. Kritisch naar de werkelijke vervangingswaarde kijken, loont dus twee kanten op.
Ons advies: behandel je verzekeringen als een levend document, niet als een eenmalige administratieve taak. Koppel een jaarlijkse check aan een vast moment, zoals het begin van het boekjaar. Bekijk dan ook of een combinatie met bedrijfsschadeverzekering advies nog steeds past bij je situatie. Strategisch combineren geeft je niet alleen betere dekking, maar ook vaak een lagere totaalpremie.
Bedrijfsinventaris goed verzekerd? Zo helpt Zakelijkeverzekering.nl
Klaar om je bedrijfsinventaris goed te regelen? Bij Zakelijkeverzekering.nl vergelijken we meer dan 66 verzekeraars, zodat jij de dekking krijgt die echt bij jouw situatie past. Of je nu een zzp’er bent met een laptop en camera, of een mkb-bedrijf met een volledig ingerichte werkplaats.

Via ons platform kun je eenvoudig zakelijke verzekeringen vergelijken en direct advies krijgen over de juiste combinatie. Wil je een inventarisverzekering afsluiten of weten of een combinatie met een bedrijfsschadeverzekering aanvragen voor jou voordeliger is? Onze adviseurs denken graag met je mee, persoonlijk of via onze AI-adviseur die 24/7 beschikbaar is.
Veelgestelde vragen
Valt een laptop of telefoon onder bedrijfsinventaris?
Ja, een laptop of telefoon bedoeld voor zakelijk gebruik hoort bij de bedrijfsinventaris. Bedrijfsinventaris omvat onder andere computers en elektronica die je gebruikt voor de bedrijfsvoering.
Hoe zit het met goederen of voorraad voor de verkoop?
Goederen of voorraad die bestemd zijn voor verkoop vallen niet onder de bedrijfsinventaris, maar onder goederen of voorraad. Het inventaris vs goederen onderscheid bepaalt welke verzekering van toepassing is.
Is een inventarisverzekering verplicht voor ondernemers?
Nee, een inventarisverzekering is niet verplicht, maar wordt sterk aangeraden om schade en discontinuïteit te voorkomen. Een inventarisverzekering is niet verplicht, maar essentieel voor de continuïteit van je bedrijf.
Wat is het verschil tussen een inventarisverzekering en een goederenverzekering?
Een inventarisverzekering dekt spullen die je zelf gebruikt binnen het bedrijf, een goederenverzekering dekt producten die je verkoopt aan klanten. Inventaris voor gebruik, goederen voor verkoop: twee aparte categorieën met elk hun eigen dekking.