

24 oktober 2026
Een goederenverzekering is een zakelijke verzekering die schade aan de handelsvoorraad van een onderneming dekt tegen onverwachte gebeurtenissen zoals brand, diefstal en waterschade. De vergoeding is gebaseerd op de inkoopprijs of vervangingswaarde van de goederen, niet op de verkoopprijs inclusief winstmarge. Voor zzp’ers en mkb-ondernemers die afhankelijk zijn van hun voorraad, is deze verzekering geen luxe maar een noodzaak. Zonder goede dekking kan één brand of inbraak de bedrijfscontinuïteit ernstig in gevaar brengen. Wat dekt goederenverzekering precies, en waar zitten de valkuilen?
Welke risico’s en schade dekt een goederenverzekering?
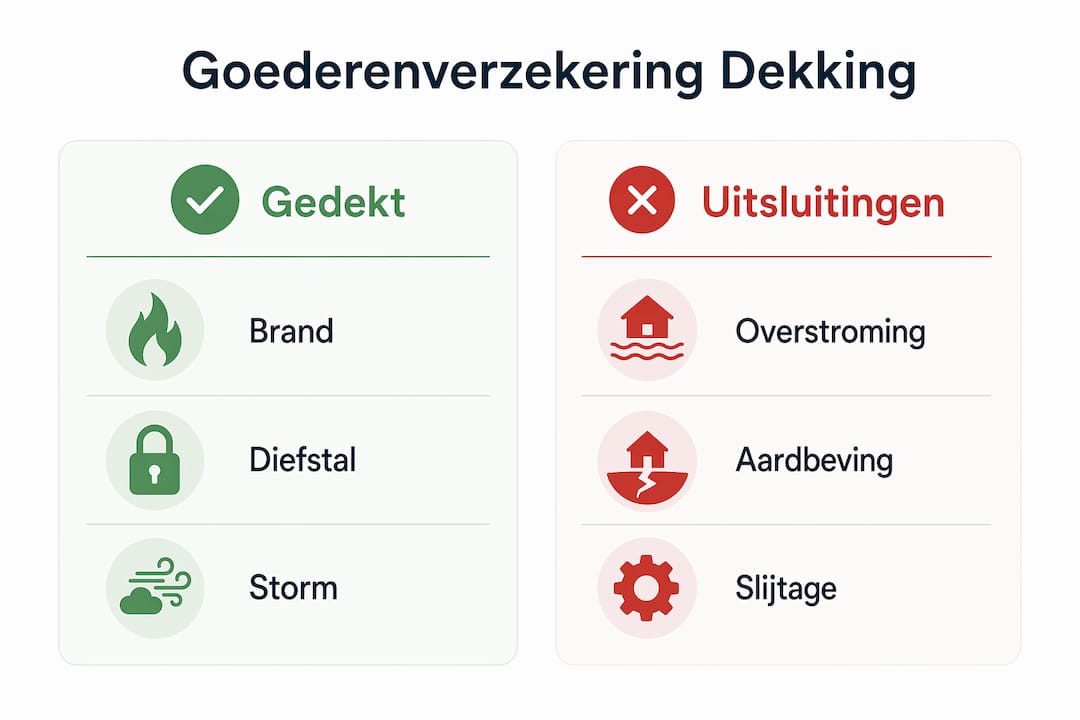
Een goederenverzekering dekt handelsvoorraad tegen schade door brand, storm, inbraak, blikseminslag en waterschade, met vergoeding op basis van inkoopprijs of vervangingswaarde. Dat klinkt breed, maar de precieze dekking hangt af van de polisvoorwaarden die je kiest. De meeste standaardpolissen dekken de volgende gebeurtenissen:
- Brand en blikseminslag: Schade door vuur, rookschade en directe blikseminslag valt standaard onder de dekking. Een kortsluiting die je magazijn in brand zet, is een klassiek voorbeeld.
- Storm en hagel: Stormschade aan het gebouw waardoor de voorraad nat wordt of beschadigt, valt onder de goederenverzekering dekkingen.
- Waterschade: Lekkage van leidingen of regen die naar binnen dringt, kan een complete voorraad verwoesten. Dit risico wordt gedekt.
- Diefstal na inbraak: Diefstal waarbij sporen van braak zichtbaar zijn, valt onder de dekking. Winkeldiefstal zonder inbraaksporen valt er doorgaans buiten.
- Vandalisme na inbraak: Schade aan goederen door vandalen die zijn ingebroken, wordt vergoed.
Naast handelsvoorraad dekt een goederenverzekering ook grondstoffen en halffabricaten zoals eindproducten en verpakkingsmaterialen binnen het bedrijf. Dat maakt de verzekering relevant voor zowel handelsbedrijven als productiebedrijven.
Wat valt er niet onder?
Uitsluitingen zijn minstens zo belangrijk als de dekking zelf. Schade door overstromingen, aardbevingen en vulkaanuitbarstingen valt buiten de standaard dekking, net als schade door opzet of nalatigheid. Slijtage, bederf en eigen gebrek worden ook niet vergoed. Wie in een overstromingsgevoelig gebied zit, doet er goed aan een aanvullende module te overwegen.
Pro-tip: Lees de polisvoorwaarden op uitsluitingen, niet alleen op dekkingen. De meeste teleurstellingen bij schademeldingen ontstaan doordat ondernemers de uitsluitingen niet kennen.
Hoe wordt de verzekerde waarde bepaald?
De verzekerde waarde is gebaseerd op de inkoopwaarde of kostprijs van de goederen, niet op de verkoopprijs inclusief winstmarge. Dit is een veelvoorkomende misvatting die tot teleurstelling leidt bij schadeclaims. Stel dat je voorraad een inkoopwaarde heeft van € 80.000 maar een verkoopwaarde van € 140.000. De verzekeraar vergoedt maximaal de inkoopwaarde.
Het risico van onderverzekering
Onderverzekering is een van de grootste financiële risico’s voor ondernemers. Bij een lagere verzekerde waarde dan de werkelijke voorraadwaarde keert de verzekeraar proportioneel uit. Dat betekent: als je voorraad € 100.000 waard is maar je hebt slechts € 60.000 verzekerd, ontvang je bij totale schade slechts 60% van de schade vergoed. Het resterende deel draag je zelf.
| Situatie | Verzekerd bedrag | Werkelijke waarde | Uitkering bij totale schade |
|---|---|---|---|
| Correct verzekerd | € 100.000 | € 100.000 | € 100.000 |
| Onderverzekerd | € 60.000 | € 100.000 | € 60.000 |
| Sterk onderverzekerd | € 40.000 | € 100.000 | € 40.000 |
De tabel maakt duidelijk hoe groot het financiële gat kan zijn bij onderverzekering. Veel ondernemers stellen de verzekerde waarde eenmalig in bij het afsluiten van de polis en vergeten daarna de jaarlijkse herziening.
Hoe voorkom je onderverzekering?
Herzie de verzekerde waarde minimaal één keer per jaar. Houd rekening met seizoenspieken, want een kerstcollectie of zomervoorraad kan de waarde tijdelijk verdubbelen. Gebruik de actuele inkoopfacturen als basis voor de waardebepaling, niet schattingen. Vraag bij twijfel een taxateur in.
Pro-tip: Sluit een indexclausule in op je polis. Die past de verzekerde waarde automatisch aan op basis van prijsstijgingen, zodat je niet elk jaar handmatig hoeft te corrigeren.
Wat is het verschil tussen een goederenverzekering en een inventarisverzekering?
Het onderscheid tussen handelsvoorraad en inventaris is cruciaal voor het afsluiten van de juiste verzekering. Een inventarisverzekering dekt vaste bedrijfsmiddelen zoals machines, meubels en kantoorinrichting. Een goederenverzekering dekt de voorraad die je verkoopt of verwerkt.
Wat valt onder goederen?
Goederen zijn alle producten die onderdeel zijn van je bedrijfsproces als verhandelbaar of te verwerken materiaal:
- Handelsvoorraad (producten klaar voor verkoop)
- Grondstoffen en halffabricaten
- Eindproducten in het magazijn
- Verpakkingsmaterialen
Wat valt onder inventaris?
Inventaris zijn de vaste middelen waarmee je het werk doet, niet de producten die je verkoopt:
- Machines en apparatuur
- Kantoormeubels en inrichting
- Computerapparatuur en servers
- Kassa’s en display-materiaal
| Categorie | Goederenverzekering | Inventarisverzekering |
|---|---|---|
| Handelsvoorraad | Gedekt | Niet gedekt |
| Grondstoffen | Gedekt | Niet gedekt |
| Machines | Niet gedekt | Gedekt |
| Kantoorinrichting | Niet gedekt | Gedekt |
Ondernemers denken vaak ten onrechte dat een standaard gebouwenverzekering of privé-inboedelverzekering de handelsvoorraad dekt. Dat is onjuist. Handelsvoorraad vereist altijd een aparte zakelijke goederenverzekering. Voor de meeste ondernemers met zowel voorraad als bedrijfsuitrusting zijn beide verzekeringen nodig.
Waarom is een goederenverzekering essentieel voor je bedrijf?
Bij brand, lekkage of storm kan de volledige voorraad verwoest worden, waardoor zonder verzekering de bedrijfskosten en continuïteit ernstig in gevaar komen. Dat is geen theoretisch risico. Een bakker die door een lekkage zijn complete meelvoorraad verliest, of een kledingwinkel die na een inbraak zijn seizoensvoorraad kwijt is, staat voor een directe liquiditeitscrisis.
“Hoewel een goederenverzekering niet wettelijk verplicht is, stellen veel verhuurders deze als harde eis in de huurovereenkomst. Wie geen dekking heeft, riskeert niet alleen financieel verlies bij schade maar ook problemen met zijn verhuurder en bedrijfslocatie.”
Naast de verhuurdersverplichting speelt de verzekering een directe rol bij bedrijfsherstel. De uitkering maakt het mogelijk om snel nieuwe voorraad in te kopen en de bedrijfsvoering te hervatten. Zonder die buffer kan een calamiteit het einde van een bedrijf betekenen.
De premie voor een goederenverzekering wordt mede bepaald door de risicoklasse van de locatie, ook wel aangeduid als de VRKI-klasse. Een pand in een gebied met hoog inbraakrisico betaalt een hogere premie dan een pand in een laag-risicogebied. Wie investeert in betere sloten, een alarmsysteem of camerabewaking, kan daarmee de premie verlagen. Meer informatie over verzekeringssectoren en risicoprofielen helpt bij het begrijpen van hoe risicoclassificaties werken.
Belangrijkste inzichten
Een goederenverzekering dekt de handelsvoorraad op inkoopwaarde tegen brand, diefstal en waterschade, maar onderverzekering en verkeerde waardebepaling zijn de meest voorkomende fouten die ondernemers duur komen te staan.
| Punt | Details |
|---|---|
| Basisdekking goederenverzekering | Brand, storm, diefstal na inbraak, blikseminslag en waterschade zijn standaard gedekt. |
| Vergoeding op inkoopwaarde | De verzekeraar vergoedt de inkoopprijs, niet de verkoopprijs inclusief winstmarge. |
| Risico van onderverzekering | Bij onderverzekering keert de verzekeraar proportioneel uit, wat grote financiële gaten slaat. |
| Verschil met inventarisverzekering | Goederen zijn verhandelbare voorraad; inventaris zijn vaste bedrijfsmiddelen. Beide vereisen een aparte polis. |
| Jaarlijkse herziening | Pas de verzekerde waarde jaarlijks aan op seizoenspieken en prijsstijgingen. |
Mijn kijk op goederenverzekeringen na jaren in de praktijk
Wat mij het meest opvalt in gesprekken met ondernemers, is hoe vaak zij de verzekerde waarde instellen op basis van gevoel in plaats van feiten. Ze schatten de voorraadwaarde, ronden af naar beneden “voor de zekerheid” en vergeten vervolgens dat de voorraad elk jaar groeit. Het resultaat is structurele onderverzekering die pas zichtbaar wordt op het slechtst mogelijke moment: na een brand of inbraak.
Een tweede misvatting die ik regelmatig tegenkom: ondernemers die denken dat hun gebouwenverzekering of privé-inboedelverzekering de handelsvoorraad meeverzekert. Dat is nooit het geval. Standaard verzekeringen bieden onvoldoende bescherming voor handelsvoorraad. Een aparte goederenverzekering is altijd nodig.
Mijn praktische aanbeveling: maak elk kwartaal een korte inventarisatie van de actuele voorraadwaarde. Dat kost tien minuten en voorkomt dat je bij schade met een proportionele uitkering zit die de helft van je verlies niet dekt. Communiceer die waarde ook actief aan je verzekeraar. Een polis is geen statisch document maar een levend contract dat meebeweegt met je bedrijf.
— Willem
Zo helpt Zakelijkeverzekering je voorraad goed te verzekeren
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland om de goederenverzekering te vinden die past bij jouw bedrijf, branche en voorraadwaarde. Of je nu een webshop runt, een groothandel hebt of als productiebedrijf werkt, de adviseurs kijken naar jouw specifieke risicoprofiel.

Via het platform krijg je persoonlijk advies over de juiste dekking, de correcte verzekerde waarde en aanvullende opties zoals een inventarisverzekering. Zo voorkom je zowel onderverzekering als overbodige premiekosten. Bekijk het volledige overzicht van zakelijke verzekeringen of vraag direct een adviesgesprek aan om jouw situatie te bespreken.
Veelgestelde vragen
Wat dekt een goederenverzekering precies?
Een goederenverzekering dekt de handelsvoorraad van een onderneming tegen schade door brand, blikseminslag, storm, waterschade en diefstal na inbraak. De vergoeding is gebaseerd op de inkoopprijs of vervangingswaarde, niet de verkoopprijs.
Wat valt er niet onder een goederenverzekering?
Schade door overstromingen, aardbevingen, opzet of nalatigheid valt buiten de standaard dekking. Ook slijtage, bederf en winkeldiefstal zonder inbraaksporen worden doorgaans niet vergoed.
Wat is het verschil tussen een goederen- en inventarisverzekering?
Een goederenverzekering dekt de handelsvoorraad zoals producten, grondstoffen en halffabricaten. Een inventarisverzekering dekt vaste bedrijfsmiddelen zoals machines, meubels en apparatuur. Beide zijn aparte polissen.
Hoe voorkom ik onderverzekering bij mijn goederenverzekering?
Herzie de verzekerde waarde minimaal jaarlijks op basis van actuele inkoopfacturen. Houd rekening met seizoenspieken en overweeg een indexclausule die de waarde automatisch aanpast aan prijsstijgingen.
Is een goederenverzekering verplicht?
Een goederenverzekering is niet wettelijk verplicht, maar veel verhuurders stellen deze als harde eis in de huurovereenkomst. Zonder dekking loop je bij schade het risico de volledige voorraadwaarde zelf te moeten dragen.