

22 oktober 2026
Als je een zzp’er inhuurt en die veroorzaakt schade bij jouw klant, ben jij als opdrachtgever in veel gevallen de eerste aansprakelijke partij. Dat is de kern van artikel 6:76 BW: bij contractuele aansprakelijkheid maakt de wet geen onderscheid tussen eigen werknemers en ingehuurde zzp’ers. Daarnaast geldt artikel 6:171 BW voor buitencontractuele situaties: als de zzp’er werkzaamheden uitvoert “ter uitoefening van jouw bedrijf” en daarbij een derde schade toebrengt, kun jij als opdrachtgever worden aangesproken.
Drie acties die je nu kunt nemen:
- Controleer of jouw bedrijfsaansprakelijkheidsverzekering (AVB) ook schade door ingehuurde zzp’ers dekt.
- Zet in elk inhuurcontract een aansprakelijkheidsclausule en een vrijwaringsbepaling.
- Meld schade direct bij jouw verzekeraar, ook als de zzp’er zelf een polis heeft.
De praktijk is weerbarstiger dan de contracttekst. Rechters kijken niet naar wat er op papier staat, maar naar hoe de samenwerking er in werkelijkheid uitziet. Wie de instructies gaf, wie het gereedschap leverde en hoe de zzp’er naar buiten optrad, bepaalt wie aansprakelijk is.
Belangrijkste inzichten
Als opdrachtgever ben je bij het inhuren van een zzp’er in veel gevallen de eerste aansprakelijke partij richting jouw klant, ongeacht wat er in het inhuurcontract staat.
| Punt | Details |
|---|---|
| Wettelijke basis aansprakelijkheid | Artikel 6:76 BW maakt jou aansprakelijk voor hulppersonen bij contractuele uitvoering; artikel 6:171 BW geldt voor buitencontractuele schade aan derden. |
| Feitelijke situatie is doorslaggevend | Gezagsverhouding, bedrijfskleding en wie instructies geeft bepalen of een zzp’er als ondergeschikte wordt gezien, niet de contracttekst. |
| Vraag altijd een actueel polisblad | Controleer geldigheidsdatum, verzekerd bedrag en uitsluitingen van zowel AVB als beroepsaansprakelijkheid van de zzp’er. |
| Fiscaal risico sinds 2025 | Strengere handhaving door de Belastingdienst maakt correcte documentatie en modelovereenkomsten bij langdurige inhuur onmisbaar. |
| Zakelijkeverzekering | Vergelijkt meer dan 66 verzekeraars en helpt je controleren of jouw AVB en de polissen van ingehuurde zzp’ers de juiste dekking bieden. |
Inhoudsopgave
- Wanneer ben je als opdrachtgever juridisch aansprakelijk bij het inhuren van een zzp’er?
- Wanneer is de zzp’er zelf aansprakelijk?
- Checklist vóór je een zzp’er inhuurt
- Welke verzekeringen dekken welk risico?
- Wat doe je direct na een schadegeval?
- Veelgemaakte fouten bij het inhuren van zzp’ers
- Contractclausules zijn pas het begin
- Zakelijkeverzekering helpt je de risico’s van zzp-inhuur in kaart brengen
- Bronnen
Wanneer ben je als opdrachtgever juridisch aansprakelijk bij het inhuren van een zzp’er?
De juridische basis bestaat uit twee artikelen die elk een andere situatie bestrijken.
Artikel 6:76 BW regelt contractuele aansprakelijkheid. Gebruik je een zzp’er om een overeenkomst met jouw klant uit te voeren, dan ben jij aansprakelijk voor fouten die die zzp’er daarbij maakt. De wet noemt dit de “hulppersoon”. Of het nu een eigen medewerker is of een ingehuurde freelancer: voor jouw klant maakt dat geen verschil, en voor de wet ook niet.
Artikel 6:171 BW gaat over buitencontractuele aansprakelijkheid, dus situaties waarbij geen directe overeenkomst met de benadeelde bestaat. De toets is of de zzp’er werkzaamheden verrichtte “ter uitoefening van het bedrijf” van de opdrachtgever. Zo ja, dan ben jij als opdrachtgever aansprakelijk tegenover derden voor de fout van die zzp’er.
Welke factoren wegen rechters mee bij die beoordeling?
- Gezagsverhouding: Geef jij opdrachten over hoe het werk wordt uitgevoerd, of bepaalt de zzp’er dat zelf?
- Materiaal en gereedschap: Wie levert de spullen waarmee gewerkt wordt?
- Presentatie naar buiten: Draagt de zzp’er jouw bedrijfskleding, rijdt hij in jouw bedrijfsbus of gebruikt hij jouw logo op correspondentie?
- Aard van de werkzaamheden: Zijn de werkzaamheden onlosmakelijk verbonden met jouw kernactiviteit?
- Veiligheidsverantwoordelijkheid: Wie bepaalt de veiligheidsmaatregelen op de werkplek?
Volgens Boers Advocaten kan de Hoge Raad onder omstandigheden een zzp’er als werknemer aanmerken op basis van de feitelijke situatie, niet op basis van de contractuele benaming. Dat is het moment waarop aansprakelijkheid voor ondergeschikten in beeld komt, wat een zwaardere positie voor jou als opdrachtgever betekent.
Zeggenschap over veiligheidsmaatregelen vergroot de kans dat jij als opdrachtgever aansprakelijk wordt gehouden bij letselschade, ook als de zzp’er formeel zelfstandig is. Dat blijkt uit advies van Mark Advocaten over werkgeversaansprakelijkheid bij letselschade.
Wanneer is de zzp’er zelf aansprakelijk?
Er zijn situaties waarin de zzp’er de primaire aansprakelijke partij is en jij als opdrachtgever verhaal op hem kunt halen.
- Beroepsfout: Een architect die een verkeerde berekening maakt, een accountant die een fout in de aangifte zet, een IT-consultant die een systeem verkeerd configureert. De fout ligt dan in de professionele uitvoering van de opdracht zelf, los van jouw instructies.
- Opzet of grove nalatigheid: Als de zzp’er bewust risico’s negeert of roekeloos handelt, verschuift de aansprakelijkheid richting hem. Denk aan een loodgieter die een afsluiter bewust niet controleert terwijl hij weet dat dat tot lekkage leidt.
- Onderaanneming: Schakelt de zzp’er zelf een derde in zonder jouw toestemming, dan blijft hij richting jou aansprakelijk voor het werk van die onderaannemer.
Een concreet voorbeeld: een schilder die jij inhuurt beschadigt een antiek meubel van jouw klant. Jij bent als opdrachtgever de eerste aansprakelijke partij richting die klant (artikel 6:76 BW). Maar als de schilder aantoonbaar roekeloos te werk ging, kun jij hem intern aanspreken en de schade op hem verhalen, mits dat contractueel is vastgelegd.
Het onderscheid tussen “jij bent aansprakelijk” en “de zzp’er draait op voor de kosten” is cruciaal. Jij kunt tegenover de klant de eerste aansprakelijke zijn, maar intern via regres de schade doorleggen naar de zzp’er. Dat werkt alleen als de zzp’er een geldige verzekering heeft én als jouw contract die mogelijkheid expliciet openlaat.
Checklist vóór je een zzp’er inhuurt
Doorloop deze punten voor elke nieuwe inhuurrelatie. Het kost een uur, maar voorkomt maanden aan juridische narigheid.
- Identiteit en KvK-inschrijving: Controleer of de zzp’er actief ingeschreven staat bij de Kamer van Koophandel en of de omschreven activiteiten overeenkomen met de opdracht.
- Polisbewijs AVB: Vraag een actueel polisblad op van de bedrijfsaansprakelijkheidsverzekering. Controleer de geldigheidsdatum, het verzekerd bedrag en de uitsluitingen.
- Polisbewijs beroepsaansprakelijkheid: Verplicht bij advies-, ontwerp- of consultancyopdrachten. Controleer of de specifieke werkzaamheden onder de dekking vallen.
- Contractclausules: Neem minimaal op: een aansprakelijkheidslimiet, een vrijwaringsbepaling (de zzp’er vrijwaart jou voor claims van derden die voortvloeien uit zijn fout), en een verplichting om verzekeringen gedurende de opdracht in stand te houden.
- Materiaal en instructies: Leg schriftelijk vast wie materiaal en veiligheidsmiddelen levert en wie instructies geeft over de uitvoering. Hoe minder jij bepaalt, hoe kleiner het risico dat de zzp’er als ondergeschikte wordt gezien.
- Presentatie naar buiten: Spreek af dat de zzp’er geen bedrijfskleding draagt met jouw logo en geen bedrijfsvoertuig gebruikt tenzij dat contractueel en verzekeringstechnisch is geregeld.
Pro-tip: Voeg aan het contract een korte bepaling toe zoals: “Opdrachtnemer is zelfstandig ondernemer en voert de opdracht naar eigen inzicht uit. Opdrachtnemer vrijwaart opdrachtgever voor alle aanspraken van derden die voortvloeien uit de uitvoering van de opdracht door opdrachtnemer.” Laat dit toetsen aan een modelovereenkomst die de Belastingdienst heeft goedgekeurd.
Het Ondernemersplein van de overheid biedt praktische checkpunten om te beoordelen of er geen sprake is van loondienst bij de inhuur.
| Contractelement | Wat vastleggen | Waarom |
|---|---|---|
| Aansprakelijkheidslimiet | Maximumbedrag per schadegebeurtenis | Beperkt jouw verhaalrisico |
| Vrijwaring | Zzp’er vrijwaart opdrachtgever voor derdenclaims | Maakt intern regres mogelijk |
| Verzekeringsplicht | Zzp’er houdt AVB en beroepsaansprakelijkheid in stand | Garandeert verhaalsmogelijkheid |
| Materiaalverantwoordelijkheid | Wie levert wat | Bepaalt wie aansprakelijk is bij materiaalschade |
| Presentatieafspraken | Geen bedrijfskleding/logo tenzij geregeld | Voorkomt schijn van ondergeschiktheid |
Welke verzekeringen dekken welk risico?
Bedrijfsaansprakelijkheidsverzekering (AVB)
Een AVB dekt schade aan personen of zaken van derden die voortvloeit uit de bedrijfsactiviteiten. Als jouw ingehuurde zzp’er een klant bezeert of eigendommen beschadigt, kan jouw AVB die schade vergoeden. Controleer wel of jouw polis expliciet ingehuurde krachten meeverzekert: niet elke AVB doet dat standaard.
Beroepsaansprakelijkheidsverzekering
Een beroepsaansprakelijkheidsverzekering dekt financiële schade door fouten in de professionele dienstverlening: een verkeerd advies, een ontwerpfout, een gemiste deadline. Dit is de polis die je van de zzp’er zelf moet eisen bij advies- of kenniswerk. Jouw eigen AVB dekt dit type schade doorgaans niet.
Inlenersaansprakelijkheid en fiscale risico’s
Als de samenwerking met een zzp’er kenmerken vertoont van loondienst, kan de Belastingdienst een fictieve dienstbetrekking vaststellen. Dat leidt tot inlenersaansprakelijkheid voor niet-afgedragen loonheffingen. Sinds januari 2025 handhaaft de Belastingdienst hier strenger op, wat het belang van correcte documentatie en goedgekeurde modelovereenkomsten vergroot. Gebruik bij twijfel een g-rekening of vraag een vrijwaringsverklaring.
Wat je minimaal van de zzp’er moet opvragen:
- Polisblad AVB met geldigheidsdatum en verzekerd bedrag (minimaal € 1.000.000 per aanspraak is gangbaar in veel sectoren)
- Polisblad beroepsaansprakelijkheid bij advies- of ontwerpopdrachten
- Naam van de verzekeraar en polisnummer
- Bevestiging dat de specifieke werkzaamheden onder de dekking vallen
- Assurantiecertificaat of dekkingsbevestiging van de verzekeraar
Een polisblad dat twee jaar oud is, zegt niets over de huidige dekking. Vraag altijd een actueel document op en controleer de einddatum. Een zzp’er die zijn polis tussentijds heeft opgezegd, is voor jou als opdrachtgever een open risico.
Bekijk welke zakelijke verzekeringen jij als opdrachtgever zelf nodig hebt naast wat je van de zzp’er vraagt.
Wat doe je direct na een schadegeval?
Schade is nooit gepland, maar de eerste 48 uur bepalen voor een groot deel hoe de afhandeling verloopt.
- Zorg voor veiligheid en eerste hulp. Niets gaat voor de veiligheid van betrokkenen. Schakel hulpdiensten in als dat nodig is.
- Documenteer de situatie direct. Maak foto’s en video’s van de schade, de omgeving en de omstandigheden. Noteer tijdstip, locatie en aanwezigen.
- Verzamel verklaringen. Vraag getuigen om een korte schriftelijke verklaring. Doe dit zo snel mogelijk, terwijl de situatie vers in het geheugen ligt.
- Meld intern. Informeer je eigen management en leg de melding schriftelijk vast in je administratie.
- Meld bij jouw verzekeraar. De meeste AVB-polissen verplichten melding binnen een redelijke termijn, vaak 5–10 werkdagen. Wacht niet tot de klant een formele claim indient.
- Stel de zzp’er schriftelijk aansprakelijk als de fout bij hem ligt. Doe dit per aangetekende brief of e-mail met leesbevestiging.
- Communiceer zorgvuldig met de klant. Erken de situatie, maar beloof geen vergoeding en geef geen schuldbekentenis af voordat de verzekeraar heeft beoordeeld.
Pro-tip: Maak een standaard schadedossier aan met: naam en contactgegevens van alle betrokkenen, kopie van het inhuurcontract, polisbladen van zowel jouw AVB als de polis van de zzp’er, foto’s, verklaringen en alle correspondentie. Verzekeraars vragen dit standaard op en een compleet dossier versnelt de afhandeling aanzienlijk.
Bewaartermijn: bewaar schadeadministratie minimaal vijf jaar. Bij letselschade kan een claim jaren later nog worden ingediend, zeker als de gevolgen pas later zichtbaar worden.
Een rechtsbijstandverzekering dekt juridische kosten als een schadeclaim uitloopt op een procedure.
Veelgemaakte fouten bij het inhuren van zzp’ers
- Geen polisbewijs gevraagd. De zzp’er zegt dat hij verzekerd is. Dat is niet genoeg. Zonder actueel polisblad weet je niet wat er gedekt is of dat de polis nog geldig is.
- Vage contracten. “De zzp’er is verantwoordelijk voor zijn eigen werk” is juridisch nietszeggend. Zonder concrete aansprakelijkheidslimiet en vrijwaringsbepaling sta je met lege handen.
- Zzp’er als werknemer laten optreden. Bedrijfskleding met jouw logo, een bedrijfsbus op jouw naam, dagelijkse instructies over hoe het werk wordt uitgevoerd: dat zijn signalen die rechters meewegen bij de vraag of de zzp’er feitelijk een werknemer is.
- KvK niet gecontroleerd. Een zzp’er zonder actieve inschrijving of met een omschrijving die niet overeenkomt met de opdracht is een risico voor zowel aansprakelijkheid als fiscale handhaving.
- Algemene voorwaarden niet aangepast. Jouw eigen algemene voorwaarden beperken jouw aansprakelijkheid tegenover klanten. Als die voorwaarden niets zeggen over ingehuurde derden, val je terug op de wettelijke standaard, wat betekent: volledige aansprakelijkheid. Pas ze aan en controleer ook de voorwaarden van de zzp’er zelf.
- Schade niet direct gemeld. Te laat melden bij de verzekeraar kan leiden tot verlies van dekking. Meld altijd, ook als je denkt dat de schade meevalt.
Contractclausules zijn pas het begin
De meeste ondernemers die zzp’ers inhuren, denken dat een goed contract het risico afdekt. Dat is maar half waar. Een contract regelt wat er tussen jou en de zzp’er geldt. Maar jouw klant heeft niets met dat contract te maken. Die klant spreekt jou aan op basis van de overeenkomst die hij met jóu heeft, en jij bent de hulppersoon-aansprakelijke partij op grond van artikel 6:76 BW.
Wat ondernemers onderschatten: de feitelijke uitvoering weegt zwaarder dan de contracttekst. Een contract dat de zzp’er als zelfstandige bestempelt, maar waarbij jij dagelijks instructies geeft, materiaal levert en de zzp’er in jouw bedrijfskleding rondloopt, is juridisch kwetsbaar. Rechters kijken naar de werkelijkheid.
Het tweede onderschatte risico is de fiscale kant. Sinds de strengere handhaving door de Belastingdienst vanaf 2025 is schijnzelfstandigheid niet alleen een aansprakelijkheidsprobleem, maar ook een belastingrisico. Naheffingen loonheffingen kunnen oplopen en zijn niet gedekt door een AVB.
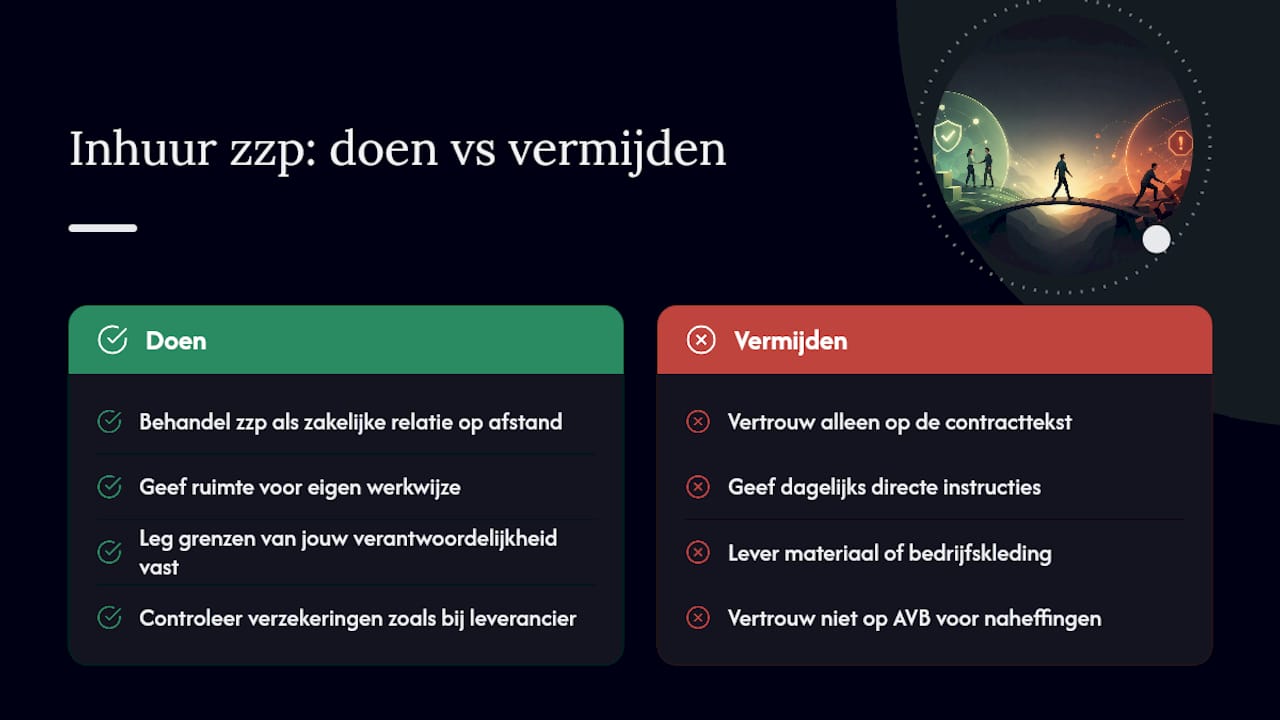
Mijn advies: behandel de inhuur van een zzp’er als een zakelijke relatie op afstand. Geef hem de ruimte om het werk naar eigen inzicht uit te voeren, leg de grenzen van jouw verantwoordelijkheid scherp vast in het contract, en controleer zijn verzekeringen net zo zorgvuldig als je een leverancier zou controleren. Dat is geen wantrouwen, dat is gewoon goed ondernemerschap.
Zakelijkeverzekering helpt je de risico’s van zzp-inhuur in kaart brengen
Weten wie aansprakelijk is, is één ding. Weten of jouw polissen die aansprakelijkheid ook daadwerkelijk dekken, is een tweede. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en geeft onafhankelijk advies over welke dekking past bij jouw situatie als opdrachtgever.

Of je nu wilt weten of jouw AVB ingehuurde zzp’ers meeverzekert, of je een beroepsaansprakelijkheidspolis van een zzp’er wilt laten beoordelen: via Zakelijkeverzekering krijg je één vast aanspreekpunt dat jouw bedrijf en risico’s kent. Geen generiek advies, maar een concrete polischeck afgestemd op jouw sector en de aard van de opdrachten die je uitbesteedt.
Plan een adviesgesprek of bekijk direct welke bedrijfsaansprakelijkheidsverzekeringen bij jouw situatie passen.
Bronnen
- Aansprakelijkheid voor fouten van onderaannemers of ZZP’ers – Boers Advocaten
- Zzp’er inhuren
- Inlenersaansprakelijkheid zzp: Alles wat je moet weten – Maatschapsvriend
- Wie is aansprakelijk bij inhuren van een zzp’er? | Rendement
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde advocaat. Raadpleeg een gekwalificeerde juridische professional over uw eigen situatie voordat u op basis van deze inhoud handelt.