
18 november 2026
Bij het kiezen van mkb-verzekeringen begin je niet bij een lijstje polissen, maar bij de risico’s van je eigen bedrijf. Er is geen standaardpakket dat voor elke ondernemer klopt. Wat je nodig hebt, hangt af van je activiteiten, je klanten, je personeel en je bezittingen. Breng dat eerst in kaart, check daarna wat verplicht is en vergelijk pas dan dekking en premie bij meerdere verzekeraars. Zo voorkom je dat je te veel betaalt of onverzekerd blijkt op het moment dat het misgaat. Daarom vergelijken wij bij Zakelijkeverzekering.nl meer dan 66 verzekeraars voor je, op basis van wat jouw bedrijf werkelijk doet.
Kort samengevat
- Geen standaardpakket: welke verzekeringen je nodig hebt, hangt af van jouw bedrijfssituatie. Je branche of de naam van een polis zegt daar weinig over.
- Weinig is wettelijk verplicht: er is geen verzekering die voor alle ondernemers verplicht is. Wel kunnen een bedrijfsauto, een gekocht pand, bepaalde beroepen en opdrachtgevers dekking eisen.
- Regel eerst je aansprakelijkheid goed: een AVB en een BAV dekken verschillende schade en vervangen elkaar niet.
- Je SBI-code telt mee: verzekeraars gebruiken die code bij premie en dekking. Meld je nieuwe activiteiten niet, dan kan de dekking ontbreken.
- Vergelijk dekking, niet alleen premie: eigen risico, verzekerd bedrag en uitsluitingen bepalen wat je polis waard is als je schade hebt.
Inhoudsopgave
- Waarom er geen standaardpakket bestaat
- Stap 1: breng je bedrijfsrisico’s in kaart
- Stap 2: check wat verplicht is
- Stap 3: koppel elk risico aan de juiste verzekering
- Stap 4: vergelijk dekking, uitsluitingen en voorwaarden
- Stap 5: kies premie en eigen risico bewust
- Stap 6: los afsluiten of in een pakket?
- Stap 7: houd je verzekeringen actueel
- Laat je verzekeringen vergelijken door een onafhankelijk adviseur
- Onze kijk: kies op risico, niet op polisnaam
- Veelgestelde vragen
- Bronnen
Waarom er geen standaardpakket bestaat
Een webdesigner die vanuit huis werkt, een installatiebedrijf met tien man personeel en een webshop met een magazijn vol voorraad lopen totaal verschillende risico’s. Toch krijgen ondernemers vaak hetzelfde advies: “Neem een AVB en een rechtsbijstand, dan zit je goed.” Dat klopt zelden.
De KVK gaat in haar Verzekeringscheck uit van hetzelfde principe: geen enkel pakket past bij iedereen, en de juiste keuze hangt af van je eigen bedrijfssituatie. Een goede keuze begint daarom bij een paar concrete vragen: wat doe je precies, voor wie, met welke middelen en met wie?
Of een polis echt past of alleen geruststelt, merk je pas bij schade. Een verzekering die de verkeerde soort schade dekt of jouw activiteit niet kent, keert niet uit. Daar zit de echte kostenpost, niet in de paar tientjes premie die je per maand bespaart.
Stap 1: breng je bedrijfsrisico’s in kaart
Begin met een eerlijke inventarisatie. Loop deze vragen langs en schrijf de antwoorden op:
- Wat doe je precies? Niet alleen je hoofdactiviteit, ook de klussen ernaast. Een timmerman die ook advies geeft over constructies, loopt een ander risico dan een timmerman die alleen uitvoert.
- Kun je schade veroorzaken bij een ander? Denk aan letsel, kapotte spullen bij een klant of een verkeerd advies dat je opdrachtgever geld kost.
- Wat bezit je? Inventaris, gereedschap, laptops, voorraad, een bedrijfspand of bedrijfsauto’s.
- Werk je met persoonsgegevens of draait je bedrijf op systemen? Dan is een hack of datalek een reëel bedrijfsrisico.
- Heb je personeel? Dan loop je risico bij ziekte en arbeidsongevallen.
- Wat gebeurt er met je inkomen als jij uitvalt? Voor zzp’ers is dat vaak het grootste risico van allemaal.
- Wat eisen je klanten? Veel opdrachtgevers vragen een bewijs van verzekering voordat je mag beginnen.
Waar het misgaat: ondernemers vergeten hun nevenactiviteiten of schatten de waarde van hun spullen te laag in. Een eerste scan helpt om niets over het hoofd te zien. Bij ons maakt onze AI-adviseur die scan op basis van je bedrijfsactiviteiten, branche en risico’s, en geeft advies over passende verzekeringen. Spar je liever direct met een mens? Neem dan contact op met een van onze adviseurs.
Stap 2: check wat verplicht is
Volgens Ondernemersplein van de overheid is er geen verzekering die voor alle ondernemers verplicht is. Dat betekent niet dat je niets hoeft te regelen. In deze situaties is er wel een verplichting of eis:
| Situatie | Wat er geldt |
|---|---|
| Je rijdt in een bedrijfsauto | Minimaal een WA-verzekering (aansprakelijkheid voor schade aan anderen) |
| Je koopt een bedrijfspand met een lening | De bank kan een opstalverzekering eisen |
| Je bent financieel adviseur, advocaat, accountant, notaris of architect | Een beroepsaansprakelijkheidsverzekering (BAV) is wettelijk verplicht |
| Je opdrachtgever of brancheorganisatie stelt het als voorwaarde | Zij kunnen een AVB of BAV eisen, ook als de wet dat niet doet |
De KVK wijst er in haar uitleg over de beroepsaansprakelijkheidsverzekering (bijgewerkt in juli 2026) op dat opdrachtgevers en brancheorganisaties een BAV kunnen eisen, ook buiten de beroepen waarvoor die wettelijk verplicht is. In de praktijk betekent “niet verplicht” dus vaak “wel nodig om de opdracht te krijgen”. Meer hierover lees je in ons artikel AVB verplicht? Wat elke ondernemer moet weten.
Waar het misgaat: veel ondernemers stoppen na deze stap, omdat ze het verplichte deel geregeld hebben. Maar de meeste schades die een bedrijf echt raken, vallen onder vrijwillige verzekeringen.
Stap 3: koppel elk risico aan de juiste verzekering
Nu je weet welke risico’s je loopt, zoek je per risico de verzekering die het afdekt. Dit overzicht laat zien welke polis bij welk risico hoort:
| Risico | Passende verzekering | Vooral relevant voor |
|---|---|---|
| Letsel of zaakschade bij anderen | Bedrijfsaansprakelijkheidsverzekering (AVB) | Bijna elke ondernemer met klantcontact of werk op locatie |
| Financiële schade door een beroepsfout | Beroepsaansprakelijkheidsverzekering (BAV) | Adviseurs, ontwerpers, ICT’ers, consultants |
| Wegvallen van je eigen inkomen | Arbeidsongeschiktheidsverzekering (AOV) | Zzp’ers en dga’s |
| Schade aan of diefstal van spullen | Inventaris- en goederenverzekering | Bedrijven met gereedschap, apparatuur of voorraad |
| Ziekte van personeel | Verzuimverzekering | Werkgevers |
| Hack, datalek of ransomware | Cyberverzekering | Iedereen die online werkt of klantgegevens bewaart |
| Juridisch conflict | Rechtsbijstandverzekering | Ondernemers met contracten, personeel of risico op wanbetaling |
| Schade door of aan voertuigen | Wagenpark- of autoverzekering | Bedrijven met bedrijfsauto’s |
AVB en BAV: twee verschillende dingen
Hier maken ondernemers het vaakst de verkeerde keuze. Volgens de KVK dekt een AVB letsel- en zaakschade. Een BAV dekt financiële schade door beroepsfouten, zoals een verkeerd advies, een fout ontwerp of een rekenfout. Een BAV is vaak een aanvulling op de AVB, omdat ze andere schade dekken. Sommige ondernemers hebben dus allebei nodig.
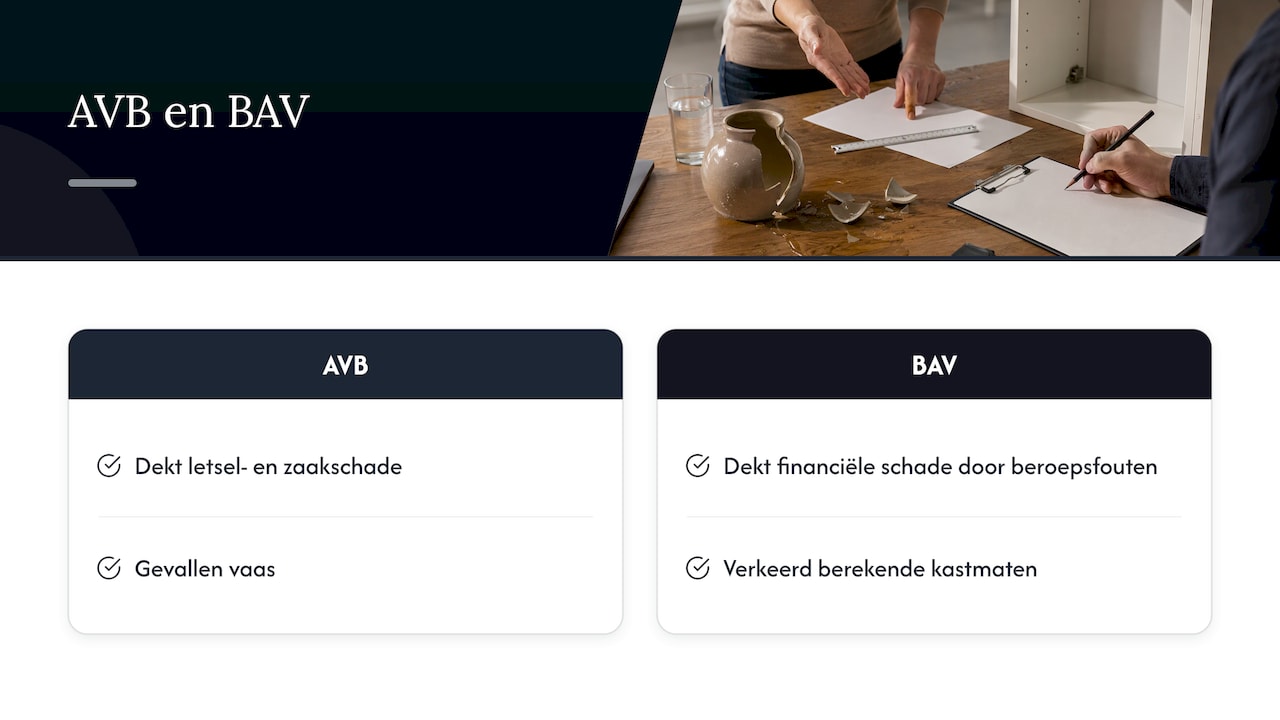
Een voorbeeld: een interieurontwerper laat bij een klant een vaas vallen. Dat is zaakschade, dus valt het onder de AVB. Dezelfde ontwerper rekent de afmetingen van een maatkast verkeerd uit, waardoor de klant een nieuwe kast moet laten maken. Dat is financiële schade door een beroepsfout, dus valt het onder de BAV. Wie alleen een AVB heeft, staat in dat tweede geval met lege handen. In het verschil tussen bedrijfs- en beroepsaansprakelijkheid werken we dit verder uit.
Je inkomen als zzp’er
Als zelfstandige heb je geen werkgever die doorbetaalt als je ziek bent. Ondernemersplein noemt de arbeidsongeschiktheidsverzekering als manier om dat inkomensrisico af te dekken. Hoe die werkt en waar je op let, lees je in arbeidsongeschiktheidsverzekering voor ondernemers.
Personeel, cyber en rechtsbijstand
Heb je mensen in dienst, dan noemt Ondernemersplein onder meer de verzuimverzekering en de arbeidsongevallenverzekering als passende polissen. Werk je met klantgegevens of draait je omzet op je website en systemen, dan hoort een cyberverzekering voor het mkb op je lijst. En sluit je regelmatig contracten of moet je achter facturen aan, kijk dan naar een rechtsbijstandverzekering voor ondernemers.
Stap 4: vergelijk dekking, uitsluitingen en voorwaarden
Twee polissen met dezelfde naam kunnen heel anders uitpakken. De KVK benadrukt dat de naam van de polis alleen niet genoeg zegt: het soort schade bepaalt welke verzekering past. Let bij het vergelijken op deze punten:
- Omschrijving van je activiteiten. Staat alles wat je doet op de polis? Een activiteit die er niet op staat, is vaak niet gedekt.
- Je SBI-code. Met die code legt de KVK vast wat je bedrijf doet. Volgens Ondernemersplein gebruiken verzekeraars de code om premie en dekking te bepalen. Past de code niet bij wat je werkelijk doet, dan loop je risico.
- Verzekerd bedrag. Is het maximum per schade en per jaar hoog genoeg voor de opdrachten die je doet? Kijk ook naar wat je opdrachtgevers eisen.
- Eigen risico. Hoeveel betaal je zelf per schade, en kun je dat bedrag missen zonder dat je bedrijf in de problemen komt?
- Uitsluitingen. Welke situaties zijn uitdrukkelijk niet gedekt? Denk aan opzet, bepaalde werkzaamheden of werk in het buitenland.
- Inloop en uitloop. Bij beroepsaansprakelijkheid is het belangrijk of schade uit eerder werk gedekt is, en of een claim die binnenkomt nadat je gestopt bent nog gedekt is.
Waar het misgaat: juist hier schiet een vergelijking op prijs alleen tekort. Een lage premie zegt niets over een uitsluiting in de voorwaarden. Omdat wij meer dan 66 verzekeraars vergelijken, leggen we niet alleen de bedragen maar ook de voorwaarden voor je naast elkaar. Wil je je bestaande polissen zelf doorlopen? Gebruik dan onze checklist om je dekking te controleren.
Stap 5: kies premie en eigen risico bewust
Wat betaal je voor je verzekeringen? Voor een BAV noemt de KVK deze factoren die de premie bepalen: je beroep en het risico daarvan, je omzet, je personeel, het verzekerd bedrag en het eigen risico. Een hoger eigen risico verlaagt doorgaans de premie. Bij de meeste zakelijke polissen spelen vergelijkbare factoren mee.
Je hebt dus twee knoppen om aan te draaien, en er zijn twee manieren om het verkeerd te doen:
- Onderverzekering: je verzekerd bedrag is te laag of een activiteit valt buiten de polis. Bij een grote claim betaal je het verschil zelf.
- Oververzekering: je betaalt voor dekking die je niet nodig hebt, of je hebt hetzelfde risico dubbel verzekerd via twee polissen.
Een voorbeeld: een zzp-consultant kiest een hoger eigen risico om premie te besparen. Dat is verstandig als hij een buffer heeft om dat bedrag zelf te betalen. Heeft hij die buffer niet, dan kan één schade een flinke hap uit zijn reserves nemen. De juiste balans hangt dus af van je financiële ruimte, niet alleen van de laagste maandpremie. Wat een AVB in de praktijk kost, laten we zien in drie casussen voor zzp’ers.
Bij ons kun je direct een premie berekenen. Zo zie je meteen wat een ander eigen risico of verzekerd bedrag betekent voor wat je betaalt.
Stap 6: los afsluiten of in een pakket?
Heb je meerdere verzekeringen nodig, dan kun je ze los afsluiten of samenvoegen in een zakelijke pakketverzekering. Een pakket brengt je verzekeringen samen onder één polis. Dat geeft overzicht: je hebt alles op één plek en de kans is kleiner dat dekkingen elkaar overlappen of dat er gaten vallen.
Voor veel mkb-bedrijven met meerdere risico’s, zoals aansprakelijkheid, inventaris en rechtsbijstand, is dat een logische keuze. Wat een pakket voor jouw bedrijf kan betekenen, lees je in pakketverzekering voor het mkb.
Stap 7: houd je verzekeringen actueel
Verzekeringen kiezen doe je niet één keer. Je bedrijf verandert: je neemt personeel aan, koopt een bus, begint een webshop of gaat naast je uitvoerende werk ook adviseren. Ondernemersplein raadt aan nieuwe activiteiten te melden bij de KVK en bij je verzekeraar, omdat je anders mogelijk geen dekking hebt.
In de praktijk betekent dat:
- Zet elk jaar een vast moment in je agenda om je polissen te bekijken.
- Meld nieuwe activiteiten direct, niet pas bij de verlenging.
- Pas je verzekerd bedrag aan als je omzet, inventaris of voorraad groeit.
- Bewaar polisbladen en voorwaarden op één plek, zodat je bij schade snel kunt handelen.
Waar het misgaat: een wijziging blijft liggen omdat niemand eraan denkt. Daarom heb je bij ons één vast aanspreekpunt dat je bedrijf en je verzekeringen kent. Je kunt 24/7 bij ons terecht voor advies, wijzigingen of hulp bij schade.
Laat je verzekeringen vergelijken door een onafhankelijk adviseur
Zelf tientallen verzekeraars afgaan, voorwaarden lezen en dekkingen naast elkaar leggen kost uren die je liever in je bedrijf steekt. Zakelijkeverzekering.nl is een onafhankelijk platform dat meer dan 66 verzekeraars in Nederland vergelijkt. Zo krijg je een verzekering die past bij je situatie en je budget.
Je kiest zelf hoe je begint: met een eerste bedrijfsscan door onze AI-adviseur of meteen in gesprek met een adviseur. Daarna kun je direct een premie berekenen en je polis afsluiten. Bekijk ons overzicht van zakelijke verzekeringen of begin met de verzekering die je als eerste nodig hebt, zoals een bedrijfsaansprakelijkheidsverzekering.
Onze kijk: kies op risico, niet op polisnaam
De vraag die we het vaakst horen, is: “Welke verzekeringen moet ik hebben?” Eerlijk gezegd kunnen we die vraag pas beantwoorden als we weten wat je doet. Een lijstje met de ‘top drie verzekeringen’ klinkt overzichtelijk, maar of je goed of slecht verzekerd bent, zit in de details: welke activiteiten op je polis staan, hoe hoog je verzekerd bedrag is en of je AVB en BAV elkaar aanvullen.
Daarom beginnen we altijd bij je bedrijf en niet bij een product. Met onze AI-adviseur krijg je snel een eerste beeld van je risico’s, en waar persoonlijk advies nodig is, kijkt een adviseur mee. Omdat we onafhankelijk zijn en meer dan 66 verzekeraars vergelijken, hoeven we je niet naar één aanbieder te sturen. We zoeken de combinatie van dekking en premie die bij jou past.
Ons doel is eenvoudig: je betaalt niet te veel, je bent niet onvoldoende verzekerd en je kunt je richten op waar je goed in bent: ondernemen.
Willem
Veelgestelde vragen
Welke verzekeringen zijn verplicht voor een mkb-bedrijf?
Er is geen verzekering die voor alle ondernemers verplicht is. Rijd je in een bedrijfsauto, dan heb je minimaal een WA-verzekering nodig. Voor beroepen als advocaat, accountant, notaris, architect en financieel adviseur is een BAV wettelijk verplicht. Daarnaast kunnen je bank, je opdrachtgevers of je brancheorganisatie verzekeringen eisen.
Wat is het verschil tussen een AVB en een BAV?
Een AVB dekt letsel- en zaakschade die je bij anderen veroorzaakt, bijvoorbeeld als je bij een klant iets kapotmaakt. Een BAV dekt financiële schade door een beroepsfout, zoals een verkeerd advies of een rekenfout. Ze vervangen elkaar niet, dus veel ondernemers die adviseren of ontwerpen hebben ze allebei nodig.
Wat zijn de belangrijkste verzekeringen voor een zzp’er?
Voor veel zzp’ers staan een AVB, een BAV (bij adviserend werk) en een arbeidsongeschiktheidsverzekering bovenaan. Welke voor jou het zwaarst wegen, hangt af van je werk en je klanten. In welke verzekeringen heb je als zzp’er nodig zetten we het per situatie op een rij.
Wat gebeurt er als mijn SBI-code niet past bij mijn activiteiten?
Verzekeraars gebruiken je SBI-code om premie en dekking te bepalen. Doe je werk dat niet bij je code of op je polis past, dan kan de dekking ontbreken op het moment dat je die nodig hebt. Meld nieuwe activiteiten daarom bij de KVK en bij je verzekeraar.
Hoe vaak moet ik mijn zakelijke verzekeringen controleren?
Bekijk je polissen minstens één keer per jaar, en ook bij elke grote verandering, zoals personeel aannemen, een nieuwe activiteit of flinke groei in omzet of inventaris. Zo voorkom je onderverzekering en betaal je niet voor dekking die je niet meer nodig hebt.
Bronnen
- KVK Verzekeringscheck
- Ondernemersplein: Bedrijfsverzekeringen regelen
- KVK: Beroepsaansprakelijkheidsverzekering, heb je die nodig?