
16 november 2026
Een tussenpersoon beslist niet over jouw schadeclaim. Dat is misschien het grootste misverstand dat er bestaat over de rol van de tussenpersoon bij zakelijke verzekeringen. Wat een goede verzekeringsadviseur wél doet bij een schadeclaim, is aanzienlijk waardevoller: hij vertaalt feiten naar polisvoorwaarden, bewaakt termijnen, bouwt het dossier op en voert namens jou de communicatie met de verzekeraar. Als zzp’er of mkb-ondernemer wil je weten wat je aan die bemiddeling hebt, wanneer het écht loont en waar de grenzen liggen. Dat lees je in dit artikel.
Inhoudsopgave
- Belangrijkste inzichten
- Rol tussenpersoon bij schadeclaim: wat doet hij precies?
- Onafhankelijk of gebonden: wat maakt het verschil?
- Juridische valkuilen bij schadeclaims
- Praktische werkwijze bij schadeafhandeling
- Kosten van de tussenpersoon: wat betaal je?
- Mijn kijk op de tussenpersoon bij zakelijke claims
- Zo helpt Zakelijkeverzekering je verder
- FAQ
Belangrijkste inzichten
| Punt | Details |
|---|---|
| Tussenpersoon als bemiddelaar | Hij beslist niet over je claim, maar vertaalt feiten naar polisdekking en voert namens jou de communicatie. |
| Onafhankelijkheid telt | Een ongebonden tussenpersoon behartigt jouw belangen, niet die van één verzekeraar. |
| Dossier is doorslaggevend | Goede documentatie en bewijsvoering bepalen in grote mate of een claim wordt gehonoreerd. |
| Kosten beïnvloeden advies | Provisie, vaste fee of uurtarief heeft effect op de manier waarop belangen worden behartigd. |
| Geschillen hebben een route | Bij conflicten kun je terecht bij Meld.nl of Kifid voor gestructureerde klachtafhandeling. |
Rol tussenpersoon bij schadeclaim: wat doet hij precies?
Een tussenpersoon doet bij een zakelijke claim indienen veel meer dan het doorsturen van een formulier. De kern van zijn werk zit in het vertalen van wat er is gebeurd naar wat de polis daadwerkelijk dekt. Dat klinkt eenvoudig, maar in de praktijk is het precies die vertaling waar claims stranden of worden gehonoreerd.
Concreet heeft de tussenpersoon bij schadeafhandeling de volgende taken:
- Claimintake: hij neemt de schade met je door, stelt de juiste vragen en helpt je de gebeurtenis accuraat te beschrijven in lijn met de polisomschrijving.
- Dossieropbouw: foto’s, offertes, facturen, getuigenverklaringen en correspondentie worden gestructureerd samengebracht in een chronologisch dossier.
- Polisinterpretatie: de tussenpersoon beoordeelt welke dekking van toepassing is en of de schade binnen de polisdefinities valt.
- Communicatie met verzekeraar: hij voert namens jou het gesprek, reageert op verzoeken om aanvullende informatie en bewaakt reactietermijnen.
- Termijnbeheer: verzekeraars hanteren strikte termijnen voor het melden en onderbouwen van schades. Een goede tussenpersoon houdt dit strak in de hand.
Wat de tussenpersoon niet doet, is beslissen over de claim zelf. Die beslissing ligt bij de verzekeraar. Tussenpersonen beslissen niet zelf over claims, maar vertalen feiten naar polisdekking en voeren namens de klant communicatie. Hun juridische aansprakelijkheid bij fouten in die begeleiding is bovendien beperkt, wat ondernemers zich vaak niet realiseren.
Pro-tip: Vraag je tussenpersoon bij het melden van schade altijd om een bevestiging van ontvangst en een verwachte doorlooptijd. Zo heb je direct een schriftelijk bewijs dat de claim tijdig is ingediend.
Dit onderscheid tussen praktische ondersteuning en juridische aansprakelijkheid is niet iets wat je klein moet maken. Het betekent dat je als ondernemer actief mee moet denken, ook wanneer je een goede tussenpersoon hebt.
Onafhankelijk of gebonden: wat maakt het verschil?
Niet elke tussenpersoon werkt op dezelfde manier. Er zijn twee hoofdtypen, en het type dat je kiest heeft directe gevolgen voor de kwaliteit van je begeleiding bij schadeclaims.
Een onafhankelijke tussenpersoon werkt voor meerdere verzekeraars tegelijk. Hij heeft geen exclusieve relatie met één aanbieder en is dus vrij om het beste product voor jouw situatie te adviseren. Bij schadeclaims betekent dit dat hij ook in staat is kritisch te zijn richting de verzekeraar zonder zijn eigen positie in gevaar te brengen.
Een gebonden tussenpersoon (ook wel agent of gevolmachtigde) werkt voor of namens één verzekeraar. Hij kan je goed helpen met producten van die verzekeraar, maar zijn speelruimte bij een claim is kleiner als de belangen van de verzekeraar en jouw belangen botsen.
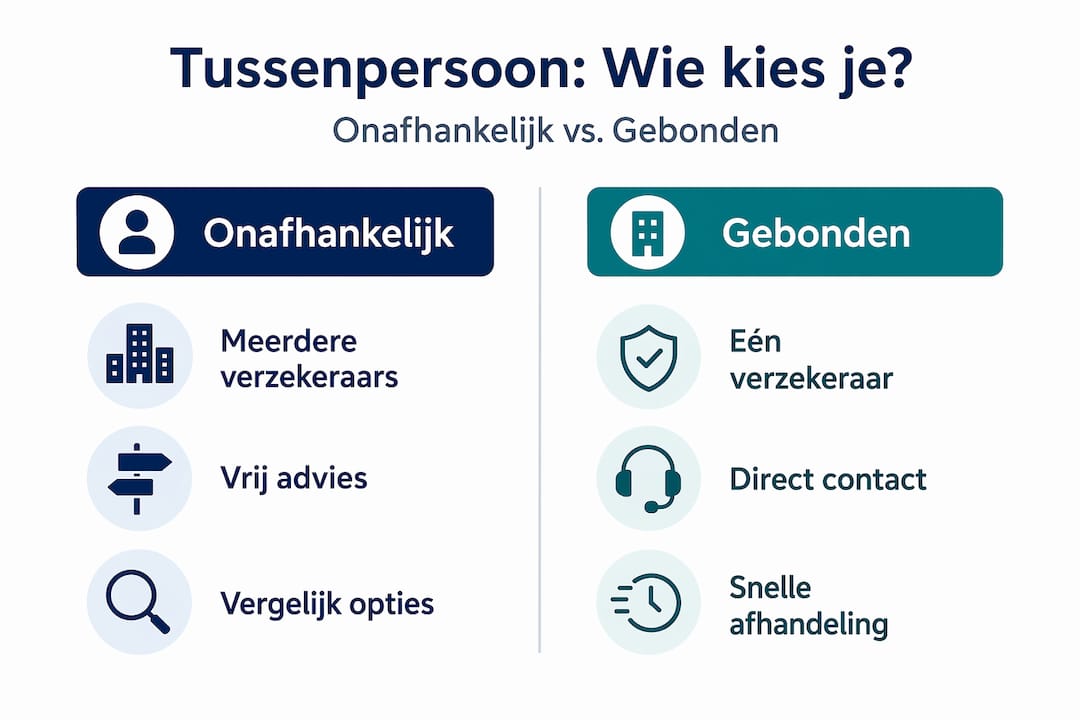
| Kenmerk | Onafhankelijke tussenpersoon | Gebonden tussenpersoon |
|---|---|---|
| Werkt voor | Meerdere verzekeraars | Één verzekeraar |
| Belangen bij schade | Jouw belangen centraal | Verzekeraar en klant |
| Productaanbod | Breed vergelijkbaar | Beperkt tot eigen portefeuille |
| Kritische houding | Mogelijk richting verzekeraar | Beperkter |
| Transparantie kosten | Varieert, vraag altijd na | Vaak provisiebasis |
Soorten tussenpersonen en hun onafhankelijkheid beïnvloeden direct de kwaliteit van advies en de mate van afhankelijkheid van provisies of fees.
Concrete tips bij het kiezen van de juiste tussenpersoon voor jouw zakelijke verzekeringen:
- Vraag altijd hoe de tussenpersoon wordt vergoed. Provisie, vaste fee of uurtarief geeft je inzicht in zijn motivatie.
- Check of de tussenpersoon beschikt over een AFM-vergunning. Zonder vergunning mag hij in Nederland niet bemiddelen.
- Vraag naar zijn werkwijze bij schadeclaims. Hoe bouwt hij een dossier op? Wie communiceert er met de verzekeraar?
- Bekijk of hij ervaring heeft in jouw branche. Een zzp’er in de bouw heeft andere risicoprofielen dan een IT-consultant.
Pro-tip: Gebruik transparantie over kosten en werkproces als selectiecriterium. Vragen naar vergoedingvorm en workflow helpt misverstanden voorkomen en laat direct zien hoe professioneel de tussenpersoon opereert.
Juridische valkuilen bij schadeclaims
Een schadeclaim wordt niet altijd gehonoreerd, zelfs niet wanneer je alle stappen correct hebt gevolgd en een goede tussenpersoon hebt ingeschakeld. De meest voorkomende reden voor afwijzing heeft niets te maken met slordigheid, maar met polisinterpretatie.
Een helder voorbeeld: Kifid wees een claim af omdat de polis alleen materiële schade door van buiten komende gebeurtenissen dekt, niet functioneel verlies zonder fysieke schade. Een ondernemer die zijn audiostreamer niet meer kon gebruiken omdat de fabrikant de ondersteuning stopte, kreeg geen vergoeding van €900, ondanks dat het apparaat technisch gezien defect raakte. Geen fysieke schade, geen dekking.
Dit toont aan hoe bepalend de exacte polisformulering is. Bewijsvoering met gedetailleerde documentatie en chronologie is doorslaggevend bij schadeclaims. Een claim zonder aantoonbare fysieke schade sluit vaak simpelweg niet aan op de polisdefinitie.
De meest voorkomende redenen waarom claims worden afgewezen, ook met een tussenpersoon:
- Onvoldoende bewijs: geen foto’s, geen herstelnota, geen offertes of een inconsistente tijdlijn van de schade.
- Schadevorm valt buiten dekking: functioneel verlies zonder fysieke schade, slijtage of eigen schuld valt in veel polissen buiten de dekking.
- Te late melding: verzekeringspolissen hebben strikte meldingstermijnen. Wie te laat meldt, riskeert volledige afwijzing.
- Onvolledige poliskennis bij afsluiten: als de polis ooit verkeerd is afgesloten en niet aansluit op het werkelijke risico, helpt de beste tussenpersoon je alsnog niet voldoende.
- Uitsluitingsclausules over het hoofd gezien: polissen bevatten uitsluitingen die bij het afsluiten niet opvielen maar bij een claim plotseling relevant zijn.
“Een claim die wordt afgewezen omdat de onderbouwing ontbreekt, is zelden een verzekeraarsprobleem. Het is bijna altijd een dossierprobleem dat had kunnen worden voorkomen.”
Als de verzekeraar en jij het niet eens worden over een claim, heb je gestructureerde routes voor escalatie. Meld.nl en Kifid bieden gestructureerde routes voor klachten en geschillen bij verzekeringsconflicten. Meld.nl behandelt conflicten over dekking, uitkering, polisvoorwaarden en claimafhandeling, los van de verzekeraar. Kifid is de officiële geschilleninstantie voor de financiële sector en doet bindende uitspraken. Je tussenpersoon kan je helpen bij de voorbereiding van zo’n procedure, maar de kennis van deze routes is iets wat je zelf ook moet hebben.
Praktische werkwijze bij schadeafhandeling
Weten wat een tussenpersoon doet is één ding. Begrijpen hoe het procesmatig verloopt, geeft je als ondernemer de handvatten om zelf ook de juiste stappen te zetten.
Een goed gestructureerde schadeafhandeling via een tussenpersoon ziet er in de praktijk zo uit:
- Stap 1: Intake en eerste beoordeling. De tussenpersoon bespreekt de schade met jou, beoordeelt welke verzekering van toepassing is en checkt of de schademelding tijdig kan worden ingediend.
- Stap 2: Verzamelen van bewijsstukken. Foto’s van de schade, herstelnota’s, offertes van herstelpartijen, facturen van verloren goederen en eventuele getuigenverklaringen worden verzameld. Ondernemers moeten zelf zorgen voor een compleet chronologisch dossier met bewijsstukken.
- Stap 3: Formele schademelding. De tussenpersoon dient de claim in bij de verzekeraar, met de bijbehorende documentatie en een duidelijke beschrijving van de schade in de termen die de polis vereist.
- Stap 4: Communicatie en opvolging. Alle correspondentie met de verzekeraar wordt schriftelijk vastgelegd. Reactietermijnen worden bewaakt. Als de verzekeraar nadere informatie vraagt, reageert de tussenpersoon tijdig en compleet.
- Stap 5: Beoordeling en uitkomst. De verzekeraar neemt een beslissing. Bij goedkeuring volgt uitbetaling. Bij afwijzing bespreekt de tussenpersoon de gronden van afwijzing en de eventuele stappen die je kunt nemen.
Effectieve samenwerking tussen ondernemer en tussenpersoon vereist heldere afspraken over wie welke stukken verzamelt, wie communiceert en hoe termijnen worden bewaakt.
Pro-tip: Maak bij schade direct een fotorapportage, ook als de schade op het eerste gezicht klein lijkt. Verzekeraars verwachten bewijs van de toestand vóór herstel. Zodra iets is gerepareerd zonder documentatie, wordt het aantonen van de oorspronkelijke schade een stuk lastiger.
Een punt dat ondernemers vaak onderschatten: je eigen alertheid blijft onmisbaar. Een tussenpersoon bewaakt veel, maar hij ziet niet alles. Jij kent je eigen bedrijf het beste. Als iets aan de situatie verandert of er nieuwe informatie opduikt, is het jouw verantwoordelijkheid om dat direct door te geven.
Kosten van de tussenpersoon: wat betaal je?
De vergoeding van een tussenpersoon is niet eendimensionaal. Prijsmodellen beïnvloeden de manier van belangenbehartiging en de advieskwaliteit. Dit zijn de drie gangbare modellen in Nederland:
- Provisie: de tussenpersoon ontvangt een percentage van de jaarpremie van de verzekeraar. Voordeel voor jou: geen directe kosten. Nadeel: er is een prikkel om hogere of meer verzekeringen te adviseren.
- Vaste fee: je betaalt een afgesproken bedrag per jaar of per dienst. Dit model bevordert onafhankelijkheid, omdat de vergoeding losstaat van welke verzekeraar je kiest.
- Uurtarief: je betaalt voor de daadwerkelijk bestede uren. Transparant, maar kan bij een complexe schadeclaim snel oplopen.
Geen van deze modellen is per definitie beter of slechter, maar je moet weten welk model jouw tussenpersoon hanteert. Afspraken over vergoeding bij schadebegeleiding verdienen extra aandacht: wordt die begeleiding al gedekt door de lopende provisie, of komt er een apart tarief bij?
Maak voor het afsluiten van een zakelijke verzekering afspraken over wat de begeleiding bij schade kost. Zo voorkom je dat je midden in een stressvol schadesituatie ook nog verrast wordt door een onverwachte rekening. Bekijk daarnaast de 5 must-have verzekeringen als ondernemer om te beoordelen of jouw huidige pakket aansluit op je werkelijke risicoprofile.
Mijn kijk op de tussenpersoon bij zakelijke claims
In mijn ervaring is het mooiste wat een tussenpersoon doet niet het invullen van formulieren. Het is het bewaken van de samenhang in een dossier. Ik heb gezien hoe claims die in eerste instantie werden afgewezen, alsnog werden gehonoreerd omdat de tussenpersoon het dossier opnieuw had gestructureerd en de schade beter had vertaald naar de polisdefinitie. Dat is vakmanschap.
Wat ik ook heb geleerd: een goede tussenpersoon zegt je soms dingen die je niet wilt horen. Dat je claim waarschijnlijk niet gedekt is. Dat je polis op een cruciaal punt tekortschiet. Dat je eerder had moeten melden. Die eerlijkheid is goud waard, ook al is de boodschap onprettig.
Tegelijkertijd ben ik kritisch over het idee dat je als ondernemer achterover kunt leunen zodra je een tussenpersoon hebt. Ondernemers moeten onderscheid maken tussen praktische schadebegeleiding en de feitelijke juridische aansprakelijkheid van de tussenpersoon. Die aansprakelijkheid is beperkt. Als hij een fout maakt en jij verliest daardoor een claim, is verhaal halen een lange en onzekere weg.
Mijn advies: kies bewust voor een tussenpersoon bij tussenpersoon zakelijke verzekeringen die transparant is over kosten, werkwijze en belangen. En blijf zelf betrokken, ook als de begeleiding goed is.
— Willem
Zo helpt Zakelijkeverzekering je verder
Als je na een schade niet wil ontdekken dat je polis tekortschiet, is het verstandig je verzekeringspositie vooraf goed in te richten. Zakelijkeverzekering werkt als onafhankelijk platform en vergelijkt meer dan 66 verzekeraars in Nederland. Zo vind je een verzekering die past bij jouw branche en bedrijfsgrootte, zonder teveel te betalen of onvoldoende gedekt te zijn.

Bij Zakelijkeverzekering krijg je één vast aanspreekpunt dat je bedrijf en je polissen kent. Dat betekent dat je bij schade niet opnieuw hoeft uit te leggen wie je bent en wat je doet. Het betekent ook dat je 24/7 terecht kunt voor vragen, wijzigingen of hulp bij een schadeclaim. Bekijk het complete aanbod van zakelijke verzekering of verken direct alle zakelijke verzekeringen die aansluiten op jouw risico’s als ondernemer.
FAQ
Wat doet een tussenpersoon bij een schadeclaim?
Een tussenpersoon begeleidt je bij het indienen van de claim, bouwt het dossier op, bewaakt termijnen en voert de communicatie met de verzekeraar. Hij beslist niet zelf over uitbetaling, die beslissing ligt bij de verzekeraar.
Heeft mijn tussenpersoon een vergunning nodig?
Ja. Elke tussenpersoon die in Nederland bemiddelt in verzekeringen, moet beschikken over een vergunning van de AFM (Autoriteit Financiële Markten). Controleer dit altijd voordat je iemand inschakelt.
Wat doe ik als de verzekeraar mijn claim afwijst?
Je kunt bezwaar maken bij de verzekeraar zelf. Als dat niet leidt tot een oplossing, zijn Meld.nl en Kifid de aangewezen instanties voor verdere klachtafhandeling en geschillenbeslechting buiten de verzekeraar om.
Wat kost een tussenpersoon bij schadebegeleiding?
Dat verschilt per model: provisie (via de verzekeraar), vaste fee of uurtarief. Maak vooraf afspraken over of schadebegeleiding is inbegrepen in de lopende vergoeding of apart wordt gefactureerd.
Kan ik ook zonder tussenpersoon een schadeclaim indienen?
Ja, je kunt een claim rechtstreeks bij de verzekeraar indienen. Een tussenpersoon voegt echter waarde toe door polisinterpretatie, dossieropbouw en termijnbewaking, zeker bij complexe of grotere schades.