

22 oktober 2026
Veel zorgondernemers denken dat een tussenpersoon voor zorgondernemers alleen maar een extra schakel is die geld kost. Het tegendeel is waar. Wie als zorgondernemer zelf verzekeringen regelt zonder gedegen advies, riskeert precies de verkeerde dekking op het verkeerde moment. Een huisartsenpraktijk heeft andere risico’s dan een thuiszorgorganisatie, en een ggz-instelling vraagt weer om een compleet andere benadering. Deze gids legt u precies uit wat een tussenpersoon voor u doet, wat het verschil is met alternatieven, en hoe u de juiste keuze maakt voor uw zorgonderneming.
Inhoudsopgave
- Kernpunten op een rij
- Wat doet een tussenpersoon voor zorgondernemers?
- Direct afsluiten, vergelijkingssite of tussenpersoon?
- AFM-vergunning en zorgplicht
- Zo kiest u de juiste tussenpersoon
- Concrete voordelen in de praktijk
- Mijn perspectief: tussenpersoon als fundament
- Zakelijkeverzekering als uw tussenpersoon
- FAQ
Kernpunten op een rij
| Punt | Details |
|---|---|
| Tussenpersoon biedt maatwerk | Een tussenpersoon stemt verzekeringen af op de specifieke risico’s van uw zorgonderneming. |
| AFM-vergunning is verplicht | Controleer altijd of uw tussenpersoon beschikt over een geldige AFM-vergunning. |
| Onafhankelijk advies bespaart geld | Via een tussenpersoon heeft u toegang tot collectieve kortingen en scherpe polissen bij meer dan 66 verzekeraars. |
| Zorgplicht beschermt u | Een tussenpersoon heeft een wettelijke zorgplicht en kan aansprakelijk worden gesteld bij tekortkomingen. |
| Schadebegeleiding is cruciaal | Bij een claim staat een goede tussenpersoon naast u en behartigt hij uw belangen actief. |
Wat doet een tussenpersoon voor zorgondernemers?
Een tussenpersoon is niet simpelweg iemand die een polis voor u uitzoekt en daarna verdwijnt. Hij of zij analyseert uw zorgonderneming grondig: welke activiteiten voert u uit, welk personeel heeft u in dienst, welke aansprakelijkheidsrisico’s bestaan er? Op basis van dat beeld adviseert de tussenpersoon welke verzekeringen u werkelijk nodig heeft en welke u kunt overslaan.
De kern van zijn werk bestaat uit een aantal concrete taken:
- Risicoanalyse op maat: Uw risico als thuiszorgaanbieder verschilt fundamenteel van die van een tandartspraktijk. Een goede tussenpersoon kent die nuances en vertaalt ze naar de juiste dekking.
- Onafhankelijk advies: Een tussenpersoon werkt met een AFM-vergunning en is daarmee wettelijk verplicht uw belangen centraal te stellen, niet die van de verzekeraar.
- Belangenbehartiging bij schade: Dit is waar het verschil echt zichtbaar wordt. Als declaraties kwijtgaan of een claim wordt afgewezen, staat de tussenpersoon naast u. Verloren declaraties bij een zorgverzekeraar kunnen u als ondernemer veel geld kosten als niemand uw belangen behartigt.
- Vergelijking en keuze: De tussenpersoon vergelijkt polissen van meerdere verzekeraars en legt u uit wat de verschillen zijn. Dat is een andere dienst dan een vergelijkingssite biedt.
- Nazorg en aanpassingen: Uw zorgonderneming groeit en verandert. Een tussenpersoon houdt uw verzekeringspakket actueel.
Over de vergoeding zijn twee modellen gebruikelijk. Bij het provisiemodel ontvangt de tussenpersoon een percentage van de premie van de verzekeraar. Bij het feemodel betaalt u rechtstreeks voor het advies. Vraag hier altijd transparant naar, want het model bepaalt deels de prikkel van uw adviseur.
Pro-tip: Vraag uw tussenpersoon expliciet of hij werkt op basis van provisie of fee, en laat hem uitleggen hoe dat zijn advies beïnvloedt. Een goede adviseur zal dit zonder omhaal uitleggen.
Direct afsluiten, vergelijkingssite of tussenpersoon?
Er zijn drie manieren waarop zorgondernemers hun zakelijke verzekeringen kunnen regelen. Elke route heeft zijn eigen karakter.
| Methode | Voordelen | Nadelen |
|---|---|---|
| Direct bij verzekeraar | Snel geregeld, soms lage premie | Geen onafhankelijk advies, standaardpolissen |
| Vergelijkingssite | Snel overzicht van premies | Mist advies op maat bij complexe situaties |
| Tussenpersoon | Maatwerk, nazorg, schadebehandeling | Soms hogere kosten, afhankelijk van model |
Direct afsluiten lijkt aantrekkelijk vanwege de snelheid. Maar voor zorgondernemers is een standaardpolis zelden toereikend. Een fysiotherapiepraktijk die ook groepslessen geeft, heeft een andere beroepsaansprakelijkheid nodig dan een solopraktijk. Die nuance vindt u niet terug in een online invulformulier.
Vergelijkingssites, ook al hebben ervaren aanbieders soms twintig jaar ervaring in hun domein, zijn primair gebouwd voor standaardproducten. Ze tonen premies. Ze tonen voorwaarden. Maar ze stellen geen vragen over uw specifieke situatie en begeleiden u niet als er iets misgaat.
Een tussenpersoon biedt wat de andere opties missen: een menselijk aanspreekpunt dat uw bedrijf kent. Dat levert concrete voordelen op:
- Toegang tot polissen die niet online beschikbaar zijn voor consumenten
- Collectieve kortingen voor u en uw personeel, oplopend tot 20% korting op aanvullende verzekeringen
- Actieve begeleiding als een claim wordt betwist
- Periodieke herziening van uw polis bij wijzigingen in uw onderneming
Het risico van schadebeheer zonder tussenpersoon wordt onderschat. Een zorgondernemer zonder goede begeleiding die een complexe aansprakelijkheidsclaim krijgt, staat er alleen voor. Dat is niet het moment om uit te zoeken hoe uw polis in elkaar zit.
AFM-vergunning en zorgplicht
De tussenpersoon die u kiest, moet beschikken over een vergunning van de Autoriteit Financiële Markten. Dat is geen formaliteit. Die vergunning betekent dat de tussenpersoon voldoet aan eisen van vakbekwaamheid, integriteit en betrouwbaarheid.
Maar de AFM-vergunning is pas het begin. Daar bovenop geldt de wettelijke zorgplicht. Die zorgplicht houdt in dat de tussenpersoon actief moet handelen in uw belang. Hij moet u wijzen op risico’s die u zelf niet ziet, ook als u er niet naar vraagt. Bij niet-naleving van die zorgplicht kan een tussenpersoon aansprakelijk worden gesteld voor schade, zelfs voor zaken die hij stelt niet te hebben gekend.
Een tussenpersoon die zijn zorgplicht serieus neemt, belt u op als uw sector verandert. Hij wacht niet tot u zelf contact opneemt.
Wat betekent dit voor u als zorgondernemer? Ten eerste kunt u de tussenpersoon aanspreken als hij tekortschiet. Ten tweede geeft de zorgplicht u zekerheid dat het advies niet puur in het belang van de verzekeraar is gegeven.
Controleer het volgende voordat u met een tussenpersoon in zee gaat:
- Zoek de adviseur op in het AFM-register en verifieer de vergunning
- Vraag naar de gedragscode waaraan hij zich houdt
- Check recente reviews van andere zorgondernemers
- Vraag concreet hoe de tussenpersoon omgaat met schademeldingen
Zo kiest u de juiste tussenpersoon
Een tussenpersoon zoeken is niet moeilijk. De juiste vinden wel. Voor zorgondernemers zijn een paar criteria bijzonder relevant.
-
Sectorkennis: Vraag of de adviseur aantoonbare ervaring heeft in de zorgsector. Iemand die voornamelijk bouwbedrijven bedient, kent de specifieke risico’s van een zorginstelling niet. Vraag naar concrete voorbeelden van klanten in uw sector.
-
Transparantie over beloning: Laat u de beloningsstructuur schriftelijk bevestigen. Of het nu provisie of fee is, u heeft het recht dat te weten. Een adviseur die daar vaag over doet, is een slecht teken.
-
AFM-vergunning verifiëren: Ga zelf naar het openbare register van de AFM en controleer de vergunning. Dit kost u twee minuten en geeft zekerheid.
-
Specialistische poliskennis: Vraag de adviseur naar polisoplossingen die specifiek zijn voor zorgondernemers. Denk aan beroepsaansprakelijkheid voor zorgprofessionals, rechtsbijstand in zorggeschillen of cyberverzekeringen voor EPD-systemen. Een generalist herkent die producten, een specialist kan ze uitleggen en vergelijken.
-
Persoonlijk contact: Heeft u één vast aanspreekpunt? Dat is geen luxe maar een voorwaarde. U wilt niet bij elke vraag opnieuw uw situatie uitleggen aan iemand anders.
Pro-tip: Vraag bij het eerste gesprek direct wat er gebeurt als u een schade meldt. Wie neemt dan het werk over en hoe snel reageert de adviseur? Het antwoord vertelt u meer over de kwaliteit van de dienstverlening dan welke brochure dan ook.
Concrete voordelen in de praktijk
De theorie is helder. Maar wat levert een goede tussenpersoon u dagelijks op als zorgondernemer? Concreet zijn er vijf gebieden waarop het verschil merkbaar is.
| Voordeel | Wat het u oplevert |
|---|---|
| Collectieve kortingen | Tot 20% lagere premie voor u en uw medewerkers |
| Tijdsbesparing | Minder administratie en geen uren zoeken naar de juiste polis |
| Schadebegeleiding | Professionele ondersteuning bij claims, van aanvraag tot uitkering |
| Polischeck | Regelmatige controle zodat uw dekking actueel blijft |
| Juridisch en financieel inzicht | Gecombineerd advies over verzekering en aansprakelijkheid |
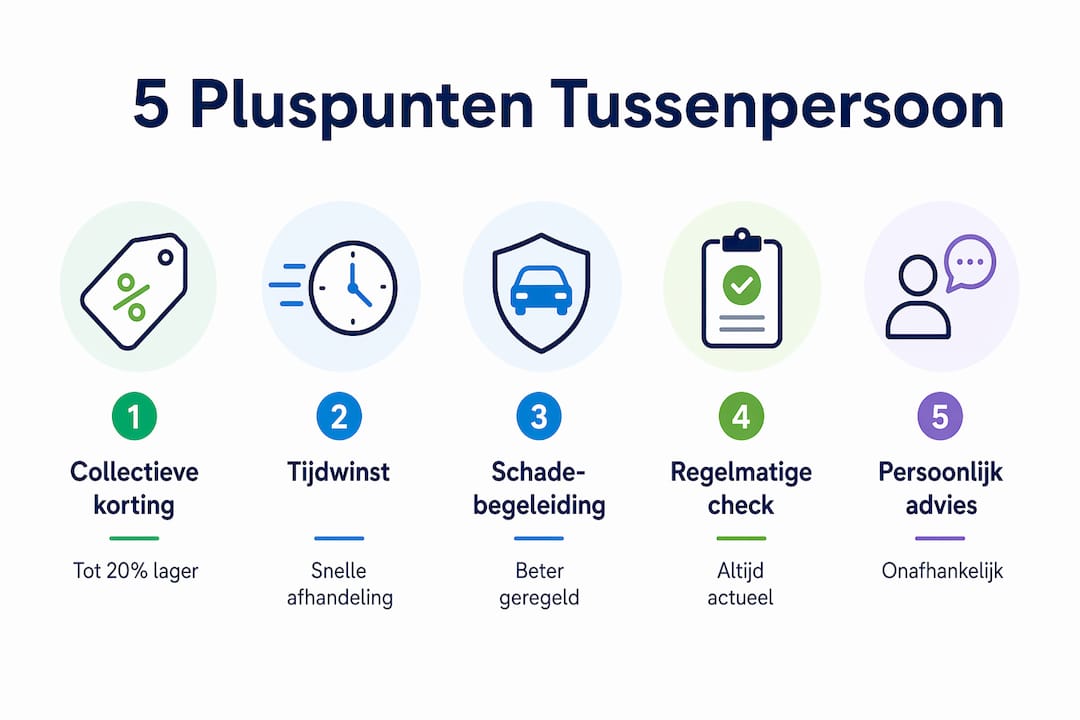
De besparing door collectieve kortingen is tastbaar. Zorgondernemers met personeel kunnen voor hun medewerkers aanzienlijk lagere premies bedingen via een collectief arrangement, iets wat u als individu nooit krijgt bij een standaard online afsluiter.
De tijdsbesparing is misschien nog groter. Een zorgondernemer heeft al te maken met een bewaarplicht voor medische gegevens van 15 tot 20 jaar, complexe administratie en regelgeving. Elk uur dat u besteedt aan het uitzoeken van polissen, kost u tijd die u aan uw patiënten of cliënten had kunnen besteden.
Bij schadebegeleiding zit de echte meerwaarde. Een tussenpersoon kent de polisvoorwaarden, kent de verzekeraar en weet hoe een claim zo effectief mogelijk wordt ingediend. Dat is precies de multidisciplinaire ondersteuning die ook in de zorg zelf bewezen effectief is. Wie een complexe situatie aanpakt met gecombineerde expertise, komt verder dan wie het alleen probeert.
Regelmatige polischecks zijn geen bijzaak. De zorgsector verandert snel. Nieuwe wetgeving, gewijzigde behandelmethoden of uitbreiding van uw praktijk kunnen direct gevolgen hebben voor uw risico’s en uw dekking. Een goede zorg adviseur attendeert u daar proactief op, in plaats van te wachten tot een schade laat zien dat uw polis verouderd was.
Mijn perspectief: tussenpersoon als fundament
In mijn ervaring met zorgondernemers zie ik keer op keer hetzelfde patroon. De ondernemer heeft bij de start van zijn praktijk snel online een polis afgesloten. Goedkoop, snel, geen gedoe. Vijf jaar later blijkt bij een schademelding dat de dekking niet aansluit op de werkelijke activiteiten van de onderneming. Dan is het te laat om terug te gaan.
Wat ik heb geleerd: proactief risicobeheer is geen kostenpost maar een investering. De Nationale Ombudsman stelde in 2026 terecht dat dienstverleners proactiever moeten optreden in het begeleiden van mensen bij risico’s. Dat geldt voor overheden, maar zeker ook voor verzekeradviseurs.
Mijn advies is dit: zoek geen tussenpersoon als u al een probleem heeft. Zoek er een voordat dat probleem er is. De eerste stap is simpel. Vraag één gesprek aan, bespreek uw situatie eerlijk en kijk of de adviseur de goede vragen stelt. Een tussenpersoon die alleen maar antwoorden geeft, maar nooit doorvraagt naar uw specifieke situatie, doet zijn werk niet goed.
De zorgondernemers die ik heb gezien met de meeste rust rondom hun zakelijke risico’s, hadden één ding gemeen: ze hadden een vaste adviseur die hun bedrijf kende. Niet iemand die elk jaar opnieuw moet worden bijgepraat. Iemand die meedacht en met hen meegroeit.
— Willem
Zakelijkeverzekering als uw tussenpersoon
Als u als zorgondernemer op zoek bent naar betrouwbare zorgsector ondersteuning bij uw zakelijke verzekeringen, dan is Zakelijkeverzekering de partner die u zoekt. Via het platform heeft u direct toegang tot onafhankelijk advies van een specialist die meer dan 66 verzekeraars vergelijkt. U betaalt niet te veel en bent niet te weinig verzekerd.

Zakelijkeverzekering biedt persoonlijk contact met een vaste adviseur en de mogelijkheid om via een AI-adviseur een eerste bedrijfsscan te maken. Voor zorgondernemers die maatwerk zoeken bij hun tussenpersoon zakelijke verzekeringen is dit het juiste startpunt. Wilt u direct weten welke verzekeringen aansluiten bij uw zorgonderneming? Neem contact op en vraag een gratis adviesgesprek aan via zakelijke verzekering.
FAQ
Wat doet een tussenpersoon voor een zorgondernemer?
Een tussenpersoon analyseert de risico’s van uw zorgonderneming en adviseert onafhankelijk over de best passende verzekeringen. Daarnaast begeleidt hij u bij schadeclaims en houdt hij uw polis actueel.
Is een AFM-vergunning verplicht voor een tussenpersoon?
Ja, elke tussenpersoon in Nederland is wettelijk verplicht te beschikken over een AFM-vergunning. U kunt dit zelf controleren via het openbare register op de website van de AFM.
Wat is het verschil tussen provisie en fee bij een tussenpersoon?
Bij provisie ontvangt de tussenpersoon een vergoeding van de verzekeraar als percentage van uw premie. Bij fee betaalt u zelf rechtstreeks voor het advies. Beide modellen zijn toegestaan, maar transparantie hierover is wettelijk verplicht.
Waarom is een tussenpersoon beter dan een vergelijkingssite voor zorgondernemers?
Een vergelijkingssite toont premies maar biedt geen persoonlijk advies op maat. Een tussenpersoon kent uw specifieke situatie, heeft toegang tot speciale polissen en staat naast u als er een schade is.
Kan een tussenpersoon aansprakelijk worden gesteld?
Ja. Als een tussenpersoon zijn wettelijke zorgplicht niet nakomt, kan hij aansprakelijk worden gesteld voor de schade die u daardoor lijdt, ook voor risico’s die hij stelt niet te hebben gekend.