

8 november 2026
Een losse inventarisverzekering kost de meeste zzp’ers en kleine mkb-bedrijven al snel zo’n €125 per jaar, omdat veel verzekeraars voor alleen deze dekking een minimumpremie hanteren. Wat je uiteindelijk betaalt, hangt af van de waarde van je spullen, je branche, je bedrijfsruimte, het eigen risico en de extra dekkingen die je kiest. Hieronder lees je hoe die premie tot stand komt, wat indexering met je verzekerd bedrag en je premie doet en hoe je voorkomt dat je bij schade te weinig terugkrijgt.
Kort samengevat
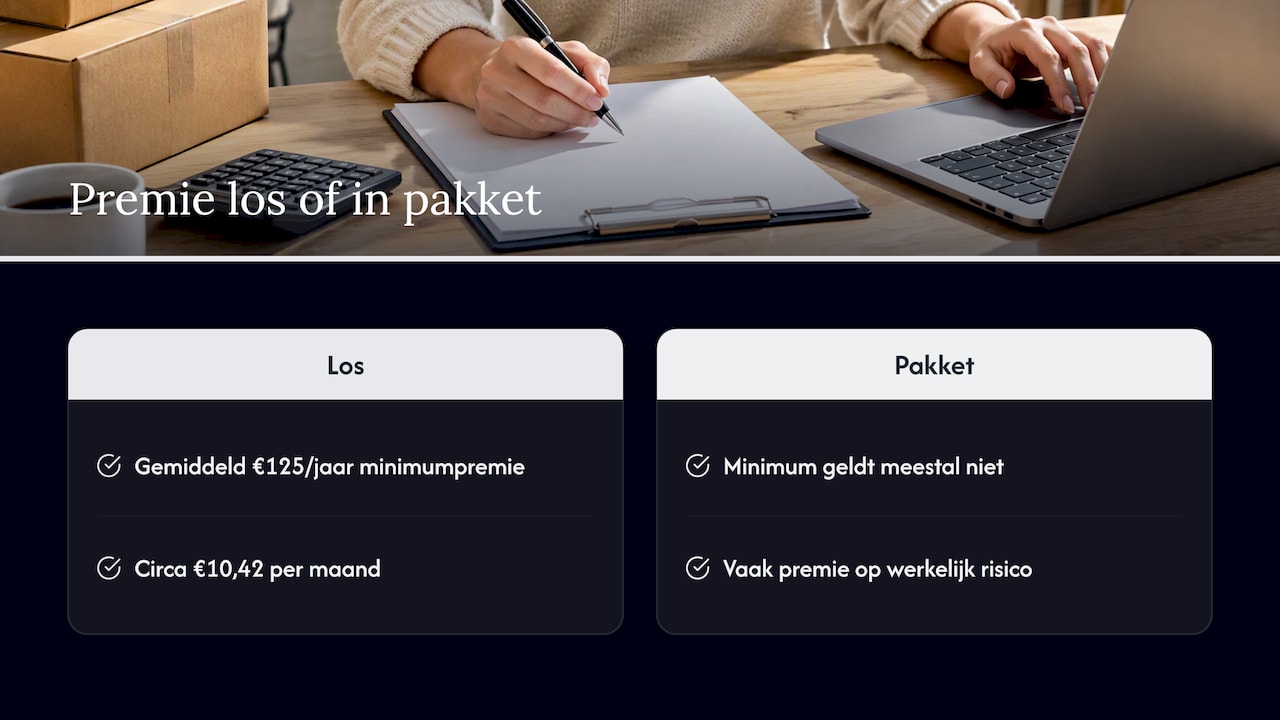
- Voor alleen een inventarisverzekering rekenen verzekeraars vaak een minimum van gemiddeld €125 per jaar, ongeveer €10,42 per maand. In een pakketverzekering geldt dat minimum meestal niet.
- De premie hangt vooral af van het verzekerd bedrag, je branche, het type pand en de beveiliging, het eigen risico en aanvullende dekkingen.
- Met indexering groeit je verzekerd bedrag elk jaar mee met de prijzen. Je premie stijgt daardoor licht mee, maar je loopt minder risico op onderverzekering.
- Onderverzekering is het grootste verborgen kostenrisico: is je inventaris meer waard dan je verzekerd hebt, dan kan de verzekeraar je schade naar verhouding vergoeden.
- Vergelijk nooit alleen de maandprijs. Kijk naar de waardegrondslag, uitsluitingen, het eigen risico en hoe de verzekeraar met onderverzekering omgaat.
Inhoudsopgave
- Wat kost een inventarisverzekering?
- Waar de premie van afhangt
- Indexering: waarom je verzekerd bedrag meegroeit
- Onderverzekering voorkomen
- Eigen risico en aanvullende dekkingen
- Zakelijke spullen en je privéverzekering
- Premies vergelijken zonder alleen naar de maandprijs te kijken
- Zo kijken wij naar de kosten van een inventarisverzekering
- Je inventaris verzekeren via Zakelijkeverzekering.nl
- Veelgestelde vragen
- Bronnen
Wat kost een inventarisverzekering?
Er bestaat geen vaste prijslijst voor een inventarisverzekering. Verzekeraars rekenen een premie op basis van het risico dat jouw bedrijf loopt. Toch is er een duidelijke ondergrens: volgens Lancelots hanteren verzekeraars vaak een minimumpremie van gemiddeld €125 per jaar als je alleen een bedrijfsinventarisverzekering afsluit. Omgerekend is dat ongeveer €10,42 per maand. Sluit je de inventarisdekking af als onderdeel van een verzekeringspakket, dan geldt dat minimum meestal niet.
Dat verschil is voor kleine ondernemers belangrijk. Heb je als zzp’er een laptop, een bureau, een camera en wat gereedschap, dan is je inventaris weinig waard. De premie die op basis van die waarde wordt berekend, ligt dan vaak onder het minimum, waardoor je in de praktijk het minimumbedrag betaalt. Combineer je de inventarisdekking met bijvoorbeeld je aansprakelijkheidsverzekering in één pakket, dan betaal je in veel gevallen alleen voor het risico dat je werkelijk loopt.
Voor grotere bedrijven ligt het anders. Een horecazaak met een volledige keuken, een productiebedrijf met machines of een winkel met een flinke voorraad heeft een veel hoger verzekerd bedrag. Dan komt de premie ver boven het minimum uit en worden branche, beveiliging en eigen risico de knoppen waaraan je kunt draaien.
Wil je eerst precies weten wat er onder je inventaris valt, lees dan onze uitleg over wat onder bedrijfsinventaris valt. Dat is de basis voor elk verzekerd bedrag.
Waar de premie van afhangt
Elke verzekeraar heeft een eigen tarief, maar ze kijken grofweg naar dezelfde factoren. Hoe beter je die begrijpt, hoe beter je kunt inschatten waarom de ene offerte duurder is dan de andere.
Het verzekerd bedrag
De belangrijkste factor is de waarde die je verzekert. Dat is het totaal van alles wat je voor je bedrijf gebruikt: inrichting, machines, computers, gereedschap en vaak ook je huurdersbelang, zoals een zelf aangelegde keuken of tussenwand in een gehuurd pand. Handelsvoorraad (goederen) verzeker je meestal apart of als aparte rubriek binnen dezelfde polis. Hoe hoger het totaal, hoe hoger de premie.
Je branche en wat je doet
Een kantoor aan huis heeft een ander risicoprofiel dan een bakkerij met ovens of een autobedrijf met werkplaats. Bedrijven die werken met vuur, hitte, brandbare stoffen of veel publiek betalen doorgaans meer, omdat de kans op brand en schade groter is. Ook de waarde per vierkante meter speelt mee: veel dure apparatuur op een kleine ruimte is aantrekkelijker voor inbrekers.
Het pand en de locatie
Verzekeraars kijken naar de bouwaard van het pand (steen of hout, het type dakbedekking), naar wat er in de buurt of in hetzelfde gebouw gebeurt en naar de ligging. Een kantoorunit in een bedrijfsverzamelgebouw naast een autospuiterij kan anders beoordeeld worden dan dezelfde unit naast een architectenbureau.
Beveiliging
Bij hogere waarden stellen verzekeraars vaak eisen aan sloten, een alarminstallatie of een doormelding naar een meldkamer. Voldoe je daaraan, dan kan dat de premie drukken. Voldoe je er niet aan terwijl het wel in je polis staat, dan kan dat bij inbraakschade leiden tot een lagere of zelfs geen uitkering. Lees de beveiligingsclausule dus altijd voordat je tekent.
Eigen risico en extra dekkingen
Een hoger eigen risico verlaagt je premie, extra dekkingen verhogen die. Daar gaan we hieronder dieper op in, omdat veel ondernemers hier het meeste te winnen of te verliezen hebben.
Schadeverleden
Heb je de afgelopen jaren vaak geclaimd, dan kan een verzekeraar een hogere premie, een hoger eigen risico of extra voorwaarden rekenen. Kleine schades die je zelf kunt dragen, hoef je niet altijd te claimen.
Indexering: waarom je verzekerd bedrag meegroeit
Indexering betekent dat je verzekeraar het verzekerd bedrag elk jaar automatisch aanpast aan de prijsontwikkeling. Dat gebeurt meestal op de jaarlijkse premievervaldag, aan de hand van een prijsindex die in de polisvoorwaarden staat. Stijgen de prijzen van inrichting en apparatuur, dan stijgt je verzekerd bedrag mee.
Het effect op je kosten is eenvoudig: omdat de premie een percentage of promillage van het verzekerd bedrag is, stijgt ook je premie licht mee. Dat voelt als een kostenpost, maar het beschermt je tegen iets wat veel duurder is: onderverzekering. Zonder indexering blijft je verzekerd bedrag jarenlang hetzelfde, terwijl een nieuwe koelcel, laptop of machine steeds meer kost.
Een rekenvoorbeeld maakt dat duidelijk. Stel dat je je inventaris vijf jaar geleden verzekerde voor €40.000 en dat de vervangingsprijs van dezelfde spullen sindsdien met 20% is gestegen. Dan kost alles nieuw aanschaffen nu €48.000. Zonder indexering ben je dan voor een flink deel onderverzekerd. Met indexering is je verzekerd bedrag in dezelfde periode meegegroeid.
Twee kanttekeningen:
- Indexering volgt prijzen, geen aankopen. Koop je een nieuwe machine of breid je je kantoor uit, dan moet je dat zelf doorgeven. Indexering vangt dat niet op.
- Indexering kan ook te hoog uitvallen. Verkoop je apparatuur of krimp je, dan kan je verzekerd bedrag hoger worden dan nodig. Je betaalt dan premie voor waarde die je niet meer hebt. Controleer het bedrag daarom elk jaar.
Onderverzekering voorkomen
Onderverzekering betekent dat de werkelijke waarde van je inventaris hoger is dan het verzekerd bedrag. Bij een gedeeltelijke schade kan de verzekeraar dan naar verhouding uitkeren. Een rekenvoorbeeld: is je inventaris €60.000 waard, maar heb je €40.000 verzekerd, dan ben je voor tweederde gedekt. Bij een waterschade van €9.000 kan de verzekeraar dan €6.000 vergoeden in plaats van €9.000. Het verschil betaal je zelf.
Daardoor is onderverzekering duurder dan een paar euro extra premie per maand. Zo voorkom je het:
- Maak een inventarislijst. Loop je bedrijfsruimte door en noteer alles wat je zakelijk gebruikt, met aankoopjaar en aankoopbedrag. Vergeet kleine posten niet, zoals kabels, gereedschap, servies of displays: samen tellen ze flink op.
- Reken met nieuwwaarde. De meeste inventarispolissen vergoeden op basis van nieuwwaarde, dus wat het kost om iets vergelijkbaars nieuw te kopen. Verzeker daarom niet de boekwaarde uit je administratie, want die ligt door afschrijving vaak veel lager.
- Tel huurdersbelang mee. Heb je in een gehuurd pand zelf een vloer, keuken, verlichting of tussenwanden laten aanbrengen, dan is dat vaak jouw risico en niet dat van de verhuurder.
- Kies voor indexering. Zo blijft je bedrag in lijn met de prijzen.
- Laat bij hoge waarden taxeren. Bij grotere inventarissen kan een taxatie door een erkend taxateur zinvol zijn. Sommige verzekeraars bieden na taxatie een garantie tegen onderverzekering voor een vaste periode.
- Geef wijzigingen direct door. Nieuwe aankopen, een verhuizing of een uitbreiding meld je meteen, niet pas bij de verlenging.
Wil je weten welke schades precies vergoed worden en welke niet, bekijk dan onze uitleg over de dekking van een inventarisverzekering.
Eigen risico en aanvullende dekkingen
Het eigen risico en de extra dekkingen zijn de twee knoppen waarmee je de premie het meest direct beïnvloedt. De vraag is steeds: welk risico kun je zelf dragen en welk niet?
| Keuze | Effect op premie | Wanneer verstandig |
|---|---|---|
| Hoger eigen risico | Lager | Je hebt buffer om kleine schades zelf te betalen |
| Laag of geen eigen risico | Hoger | Kleine schades zouden je liquiditeit raken |
| Uitgebreide dekking (all risks) | Hoger | Je hebt veel apparatuur die schade kan oplopen door een ongeluk |
| Beperkte dekking (brand, storm, inbraak) | Lager | Je inventaris is eenvoudig en weinig kwetsbaar |
| Elektronica of apparatuur buiten de deur | Hoger | Je werkt op locatie met laptop, camera of meetapparatuur |
| Glasdekking | Hoger | Je hebt een winkelpui of grote ruiten |
| Koelschade | Hoger | Je bewaart bederfelijke voorraad in koelingen of vriezers |
| Geld en waardepapieren | Hoger | Je hebt contant geld in de zaak of kassa |
Een praktische vuistregel: kies een eigen risico dat je zonder stress van je lopende rekening kunt betalen. Een paar tientjes premie per jaar besparen terwijl één schade je maand op zijn kop zet, is geen goede ruil.
Let bij extra dekkingen ook op overlap. Neem je je laptop mee naar klanten, dan kan een dekking voor apparatuur buiten de deur nuttig zijn. Maar heb je al een aparte elektronicaverzekering, dan betaal je mogelijk twee keer voor hetzelfde risico. Vervoer je spullen naar werklocaties, kijk dan ook naar een eigen vervoerverzekering. En ben je eigenaar van je pand, dan verzeker je het gebouw zelf via een aparte verzekering voor je bedrijfspand.
Zakelijke spullen en je privéverzekering
Veel zzp’ers die vanuit huis werken, gaan ervan uit dat hun inboedelverzekering ook hun werkspullen dekt. Dat klopt meestal niet. De KVK wijst erop dat privéverzekeringen niet gelden voor zakelijke spullen, zoals je computer, inventaris en werkruimte. Daarvoor heb je een bedrijfsverzekering nodig. Het is ook een van de misverstanden over bedrijfsverzekeringen die de KVK het vaakst tegenkomt.
Werk je met dure apparatuur, bijvoorbeeld als dj, geluidstechnicus of fotograaf, dan is je inventaris bovendien vaak meer waard dan je denkt. De fabrieksgarantie dekt alleen defecten, geen brand, diefstal of een val van het podium. Wie weet wat garantie op professionele audioapparatuur wel en niet regelt, ziet snel waar de verzekering moet beginnen. Combineer je die garantie met een inventarisdekking die ook buiten je bedrijfsruimte geldt, dan ben je voor beide soorten risico gedekt.
Premies vergelijken zonder alleen naar de maandprijs te kijken
Twee offertes met dezelfde maandprijs kunnen bij schade duizenden euro’s verschillen. Zet deze punten naast elkaar voordat je kiest:
- Waardegrondslag: vergoedt de verzekeraar nieuwwaarde of dagwaarde, en vanaf welke leeftijd van een object geldt dagwaarde?
- Onderverzekering: is er een regeling of garantie tegen onderverzekering, en onder welke voorwaarden?
- Indexering: is die standaard inbegrepen en aan welke index is die gekoppeld?
- Eigen risico: geldt één bedrag per schade, of verschillen de bedragen per type schade, zoals inbraak of storm?
- Uitsluitingen: wat staat er onder de uitsluitingen, bijvoorbeeld slijtage, eigen gebrek of schade door slecht onderhoud?
- Beveiligingseisen: welke sloten of alarmsystemen zijn verplicht, en wat gebeurt er als je daar niet aan voldoet?
- Dekking buiten de deur: zijn je spullen ook gedekt op een andere locatie, in de auto of in het buitenland?
- Bijkomende kosten: worden opruimingskosten, bereddingskosten en tijdelijke opslag vergoed, en tot welk bedrag?
- Pakketkorting: wordt de minimumpremie lager of vervalt die als je meerdere verzekeringen combineert?
Vooral dat laatste punt maakt voor kleine ondernemers vaak het verschil. Lees meer over een pakketverzekering voor het mkb als je wilt weten hoe dat werkt.
Zo kijken wij naar de kosten van een inventarisverzekering
In onze gesprekken met ondernemers zien we steeds hetzelfde patroon. De vraag begint bij de premie, maar het echte probleem zit bijna altijd in het verzekerd bedrag. Iemand heeft bij de start van zijn bedrijf een bedrag ingevuld, is daarna gegroeid en heeft er nooit meer naar gekeken. Bij de eerste schade blijkt dan dat de inventaris twee keer zo veel waard is als op de polis staat.
Daarom beginnen wij niet met de vraag wat je wilt betalen, maar met wat je hebt en wat je zelf kunt dragen. Pas daarna vergelijken we. Omdat we meer dan 66 verzekeraars naast elkaar zetten, zien we ook waar de verschillen zitten: de ene verzekeraar is scherp geprijsd voor kantoren maar streng op beveiliging, de andere is ruimer in dekking buiten de deur. Die verschillen zie je niet aan een maandprijs.
Ons advies aan bijna elke zzp’er en mkb’er: kies indexering, verzeker op nieuwwaarde, kies een eigen risico dat je zonder zorgen kunt betalen en kijk of je de inventarisdekking in een pakket kunt onderbrengen. Dan betaal je niet te veel en krijg je bij schade wat je nodig hebt.
— Willem
Je inventaris verzekeren via Zakelijkeverzekering.nl
Wil je weten wat een inventarisverzekering voor jouw bedrijf kost? Wij vergelijken meer dan 66 verzekeraars in Nederland en kijken daarbij niet alleen naar de premie, maar ook naar het verzekerd bedrag, het eigen risico en de voorwaarden die bij jouw branche passen.

Je kiest zelf hoe je begint: met een vaste adviseur die je bedrijf leert kennen, of met onze AI-adviseur die op basis van je activiteiten en branche een eerste bedrijfsscan maakt. Je kunt 24/7 bij ons terecht voor advies, wijzigingen of hulp bij schade. Bekijk onze inventarisverzekering voor machines en apparatuur of ontdek hoe je met zakelijke pakketverzekeringen meerdere dekkingen op één polis combineert.
Veelgestelde vragen
Wat kost een inventarisverzekering per maand?
Voor alleen een inventarisverzekering hanteren verzekeraars vaak een minimumpremie van gemiddeld €125 per jaar, ongeveer €10,42 per maand. Heb je een grotere of kwetsbaardere inventaris, dan ligt de premie hoger. In een pakket vervalt het minimum meestal, waardoor kleine ondernemers vaak voordeliger uit zijn.
Wat valt er onder een inventarisverzekering?
Alle zaken die je voor je bedrijf gebruikt, zoals inrichting, machines, computers en gereedschap, en vaak ook je huurdersbelang. Handelsvoorraad valt er meestal niet automatisch onder; die verzeker je als goederen, vaak binnen dezelfde polis. Welke schades gedekt zijn, hangt af van de gekozen dekking, van brand en inbraak tot all risks.
Moet ik mijn handelsvoorraad verzekeren?
Het is niet verplicht, maar als je voorraad een groot deel van je vermogen is, is het verstandig. Bij brand of inbraak ben je anders zowel je spullen als je omzet kwijt. Let op dat je voorraad door het jaar heen schommelt, dus verzeker het bedrag dat je in drukke periodes in huis hebt.
Wordt mijn premie elk jaar hoger door indexering?
Meestal stijgt de premie licht mee, omdat het verzekerd bedrag meegroeit met de prijzen. Daar staat tegenover dat je minder kans hebt op onderverzekering. Controleer elk jaar of het geïndexeerde bedrag nog past bij wat je echt hebt.
Is mijn werklaptop thuis gedekt door mijn inboedelverzekering?
Meestal niet. Privéverzekeringen gelden in de regel niet voor zakelijke spullen, ook niet als je vanuit huis werkt. Daarvoor sluit je een zakelijke inventarisverzekering af, eventueel met dekking buiten de deur als je de laptop meeneemt.
Bronnen
- Bedrijfsinventarisverzekering | Lancelots
- Things to arrange when starting a business from home | KVK
- Verzekeringen voor je bedrijf: 9 misverstanden | KVK