

22 oktober 2026
Een inventarisverzekering dekt doorgaans schade aan je bedrijfsmiddelen door brand, waterschade, storm, diefstal na inbraak en vandalisme. Handelsvoorraad valt vaak onder een andere polis, dus check dat direct in je IPID. Controleer ook meteen twee dingen: staat je verzekerde som nog op waarde en voldoet je beveiliging aan de polisvoorwaarden?
Kort samengevat:
- Een inventarisverzekering dekt doorgaans bedrijfsmiddelen zoals computers, meubilair en gereedschap, maar niet de handelsvoorraad; check de polisvoorwaarden en de verzekerde som op waarde.
- Bij schade door brand, diefstal of storm moet je bewijzen kunnen leveren dat je aan de dekking voldoet, met onder andere politieaangifte en bewijs van beveiligingsmaatregelen.
- Industrie- of elektronica met een hogere waarde vereist vaak een aanvullende clausule of aparte elektronicaverzekering door de maximale dekking per voorwerp.
- Privé-inboedel wordt niet automatisch gedekt voor zakelijk gebruik, dus het scheiden van privé en zakelijk en het opstellen van inventarislijsten bespaart problemen bij schadeclaims.
- Een goede keuze hangt af van of je alleen dienstverlener bent of ook voorraad hebt, waarbij een gecombineerde polis niet altijd voordeliger is dan aparte polissen bij wisselende voorraadwaarden.
Inhoudsopgave
- Welke bedrijfsmiddelen en schadeoorzaken dekt een inventarisverzekering?
- Privé-inboedel versus zakelijke inventaris voor zzp’ers
- Wanneer heb je een inventaris- of een goederenpolis nodig?
- Brand, waterschade, storm, diefstal en vandalisme: wat vergoedt de verzekeraar?
- All-risk of named perils: welke uitsluitingen moet je kennen?
- Beveiligingseisen en risicoklassen: wat verzekeraars van je verwachten
- Verzekerde som en premie bepalen zonder onderverzekering
- AVG en gegevensdragers: invloed op je dekking
- Wat te doen bij schade aan je bedrijfsinventaris
- Inventaris combineren met opstal, goederen en bedrijfsschade
- Waarom persoonlijk advies bij inventarisdekking het verschil maakt
- Snel duidelijkheid over je inventarisdekking
- Bronnen
- Veelgestelde vragen
Welke bedrijfsmiddelen en schadeoorzaken dekt een inventarisverzekering?
Onder inventaris vallen doorgaans de spullen die je nodig hebt om je bedrijf te runnen, niet de spullen die je verkoopt. Denk aan computers, zakelijke telefoons, bureaus, stoelen, machines en gereedschap. De meeste polissen vergoeden schade door brand, waterschade, storm, diefstal na inbraak en vandalisme, zoals Ondernemersplein beschrijft.
Niet alles valt automatisch onder de standaarddekking. Dure elektronica, zoals professionele camera’s of medische apparatuur, vraagt soms een aanvullende clausule of een aparte elektronicaverzekering omdat de standaardpolis een maximum per voorwerp kent. Vraag bij twijfel altijd naar de polisvoorwaarden voordat je een dure aanschaf doet.
- Computers en zakelijke telefoons: vaak standaard gedekt, maar met een maximum per item.
- Meubilair en kantoorinrichting: bureaus, stoelen en kasten vallen doorgaans onder de basisdekking.
- Machines en gereedschap: gedekt, al kan zwaar of mobiel materieel een aparte clausule nodig hebben.
- Losse randapparatuur: printers en beeldschermen tellen meestal mee, maar check het maximumbedrag.
Een praktische gewoonte die veel ondernemers overslaan: houd een digitale waardelijst bij met aankoopdata, serienummers en facturen. Bij schade is dat de snelste manier om je verzekerde bedrag te onderbouwen. Meer voorbeelden van wat precies onder bedrijfsinventaris valt, vind je in een uitgebreider overzicht.
Let op het verschil met handelsvoorraad: goederen die je inkoopt om te verkopen of te verwerken, vallen meestal niet onder de inventarispolis maar onder een goederenverzekering, aldus Ondernemersplein.
Privé-inboedel versus zakelijke inventaris voor zzp’ers
Werk je vanuit huis, dan is de verleiding groot om te denken dat je inboedelverzekering alles afdekt. Dat klopt zelden. Een privépolis is bedoeld voor privégebruik en kan uitkering weigeren zodra blijkt dat een laptop, camera of werktafel zakelijk wordt gebruikt.
Om discussie te voorkomen, is een duidelijke scheiding nodig tussen privé en zakelijk:
- Maak een inventarislijst met aankoopdatum, prijs en serienummer van elk zakelijk gebruikt voorwerp.
- Boek de aanschaf in je administratie als bedrijfsmiddel, niet als privé-uitgave.
- Check je huurcontract op clausules over zakelijk gebruik van de woning, vooral bij een gehuurde werkruimte.
- Let op gemeenschappelijke ruimtes, zoals een gedeelde hal of berging, want die vallen soms buiten de dekking van beide polissen.
- Vraag je adviseur of de premie van je inventarisverzekering fiscaal aftrekbaar is als bedrijfskosten.
Deze stappen kosten een uur, maar voorkomen een vervelend gesprek met de verzekeraar op het moment dat het al misgegaan is.
Wanneer heb je een inventaris- of een goederenpolis nodig?
Inventaris zijn de bedrijfsmiddelen die je gebruikt om te ondernemen: machines, computers, meubilair. Handelsvoorraad is wat je inkoopt om te verkopen of te verwerken. Verzekeraars behandelen dit als twee verschillende risico’s, met Ondernemersplein als bron voor dat onderscheid.
- Alleen dienstverlener: meestal is een inventarisverzekering voldoende, zonder goederendekking.
- Winkel of webshop met voorraad: je hebt vrijwel altijd beide polissen nodig.
- Kleine werkplaats met materialen: vaak handig om beide te combineren in één pakket.
- Seizoensgebonden voorraad: een losse goederenpolis met flexibele verzekerde waarde kan voordeliger zijn dan een vaste combinatie.
Een gecombineerde polis bespaart administratie, maar is niet altijd goedkoper. Bij sterk wisselende voorraadwaarde kan een apart contract met flexibele bedragen beter aansluiten.
Brand, waterschade, storm, diefstal en vandalisme: wat vergoedt de verzekeraar?
Elk risico heeft zijn eigen bewijslast en voorwaarden. Bij brand vergoedt de polis meestal zowel de directe schade als gevolgschade, zoals roet- of blusschade, al kan een verzekeraar vragen of je rookmelders had geïnstalleerd voordat de uitkering volledig wordt toegekend.
Waterschade wordt anders behandeld afhankelijk van de bron. Schade door een gesprongen leiding valt doorgaans onder de dekking, terwijl schade door neerslag die via een dak of kier naar binnen komt soms beperkter wordt vergoed of om directe melding vraagt.
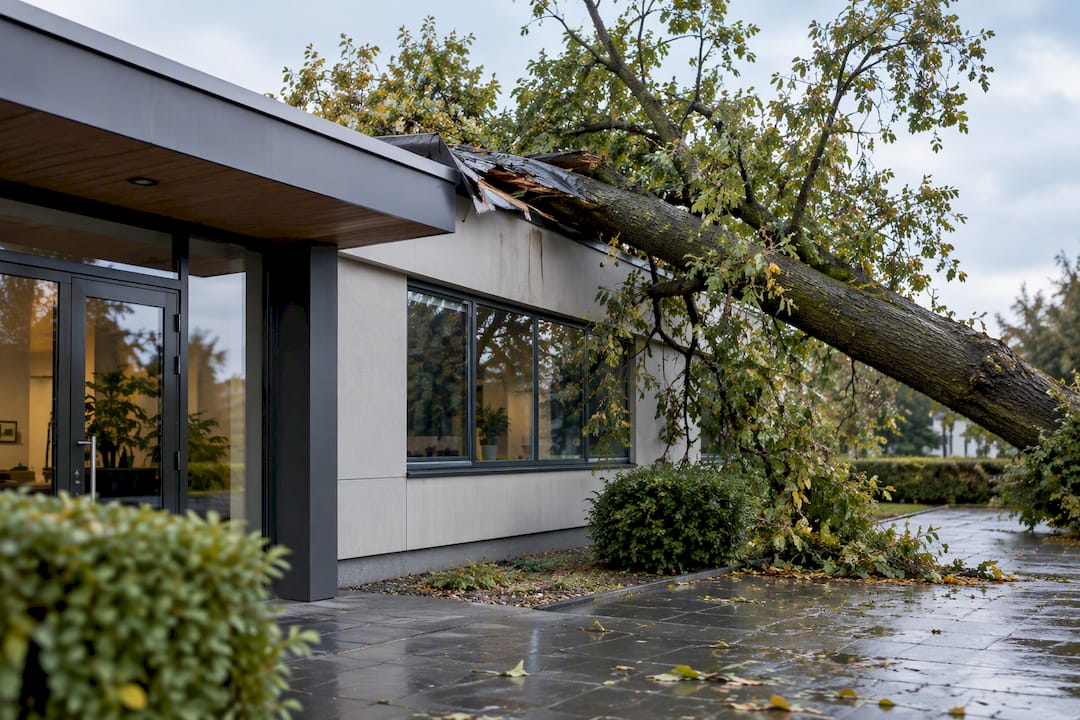
Bij storm geldt meestal een windkrachtdrempel, vaak vanaf windkracht 7, voordat de polis van storm spreekt. Schade door een omgevallen boom op je bedrijfspand valt hier meestal onder, terwijl langzame lekkage door slecht onderhoud dat niet doet.
Diefstal wordt alleen vergoed als er sprake is van inbraak: braaksporen, een geforceerd slot of een politieaangifte zijn vaak nodig als bewijs. Vermissing zonder sporen van braak valt doorgaans buiten de dekking.
Vandalisme dekt meestal opzettelijke vernieling, zoals ingeslagen ruiten of beschadigd meubilair, maar niet elke vorm van slijtage of onduidelijke schade wordt als vandalisme erkend.
- Brand: directe schade en gevolgschade, rookmelders kunnen relevant zijn.
- Waterschade: bron van het water bepaalt de dekking en meldingsplicht.
- Storm: een windkrachtdrempel bepaalt of het als storm geldt.
- Diefstal: alleen bij bewezen inbraak, vermissing telt niet.
- Vandalisme: opzettelijke vernieling, geen normale slijtage.
De meeste verzekeraars verstrekken vooraf een standaardinformatiedocument. Zo kun je per risico zien wat wel en niet gedekt is voordat je tekent.
All-risk of named perils: welke uitsluitingen moet je kennen?
Polissen verschillen in opzet. Een all-risk polis dekt in principe elke plotselinge en onvoorziene schade, tenzij die uitdrukkelijk is uitgesloten. Een named perils polis dekt alleen de risico’s die met naam worden genoemd, zoals brand, storm of diefstal na inbraak.
Veelvoorkomende uitsluitingen zijn schade door slecht onderhoud, opzet van de verzekerde, overstroming vanuit primaire waterkeringen en oorlogsschade. Deze staan meestal helder benoemd in het IPID en de polisvoorwaarden.
- Onderhoudsgebrek: schade door achterstallig onderhoud valt vaak buiten de dekking.
- Opzet: schade die je zelf veroorzaakt, wordt nooit vergoed.
- Overstroming: schade door grote overstromingen kent vaak een aparte uitsluiting of beperking.
- Oorlog en molest: dit is in bijna elke polis standaard uitgesloten.
Let ook op indexering van de verzekerde som en de hoogte van je eigen risico, want een te lage indexering leidt sluipenderwijs tot onderverzekering.
Pro-tip: lees eerst het IPID door voordat je de volledige polisvoorwaarden induikt, dat document zet de belangrijkste uitsluitingen en verplichtingen compact op een rij.
Beveiligingseisen en risicoklassen: wat verzekeraars van je verwachten
Verzekeraars koppelen premie en acceptatie aan risicoklassen. Voor sommige bedrijfslocaties, zoals buitenterreinen en transportbedrijven, bestaan gedetailleerde handreikingen die minimale technische en organisatorische maatregelen beschrijven, zoals de handreiking beveiligingsmaatregelen van het Verbond van Verzekeraars laat zien.
- Controleer je hang- en sluitwerk op het slot- en scharnierbeslag van deuren en ramen.
- Vraag naar de vereiste risicoklasse voor jouw pand en branche bij je adviseur of verzekeraar.
- Installeer een alarmsysteem wanneer de polis dat als voorwaarde stelt voor een hoger verzekerd bedrag.
- Bewaar onderhoudsbewijzen van beveiligingssystemen, zodat je bij schade kunt aantonen dat alles werkte.
Voldoe je niet aan de gestelde eisen, dan kan de verzekeraar de uitkering korten of zelfs weigeren. Een snelle jaarlijkse check van je beveiliging tegen de polisvoorwaarden voorkomt onnodige verrassingen.
Verzekerde som en premie bepalen zonder onderverzekering
De verzekerde som moet de vervangingswaarde van je inventaris dekken, niet de oorspronkelijke aankoopprijs. Bij oudere apparatuur werkt een verzekeraar soms met de dagwaarde, terwijl nieuwe aanschaffen meestal tegen nieuwwaarde worden verzekerd. Onderverzekering ontstaat zodra de werkelijke waarde van je inventaris hoger is dan het bedrag waarvoor je verzekerd bent, met een lagere uitkering als gevolg.
| Waardebegrip | Wat het betekent | Wanneer relevant |
|---|---|---|
| Nieuwwaarde | Kosten om identieke of vergelijkbare nieuwe spullen te kopen | Recent aangeschafte apparatuur en meubilair |
| Dagwaarde | Nieuwwaarde minus waardevermindering door slijtage of ouderdom | Oudere machines of verouderde elektronica |
| Verzekerde som | Het bedrag dat je met de verzekeraar hebt afgesproken als maximale uitkering | Basis voor premieberekening en dekkingscontrole |
Praktisch gezien werkt het bepalen van de juiste som het beste in drie stappen: stel een actuele inventarislijst op, verzamel recente facturen van je belangrijkste aanschaffen en vraag bij twijfel een offerte voor vervangingswaarde van je duurste apparatuur. Herhaal die check jaarlijks, en zeker direct na een grote investering of verhuizing, zodat de verzekerde som meegroeit met je bedrijf.
AVG en gegevensdragers: invloed op je dekking
Werk je met laptops, externe schijven of servers waarop persoonsgegevens staan, dan kijken sommige verzekeraars ook naar hoe je die gegevensdragers beveiligt. Dat raakt niet alleen je inventarisdekking, maar ook je verplichtingen onder de privacywetgeving.
- Versleutel gevoelige data op laptops en externe opslag, zeker bij thuiswerken.
- Maak regelmatig back-ups op een andere locatie dan je hoofdkantoor.
- Beveilig apparatuur fysiek, bijvoorbeeld met een kluis of afgesloten kast voor servers.
- Raadpleeg de Autoriteit Persoonsgegevens voor actuele richtlijnen over beveiliging van persoonsgegevens.
Een datalek door gestolen apparatuur kan naast materiële schade ook meldplichten en aansprakelijkheid met zich meebrengen, dus dat verdient net zoveel aandacht als de fysieke beveiliging van je pand.
Wat te doen bij schade aan je bedrijfsinventaris
Snelheid en documentatie bepalen grotendeels hoe vlot een claim wordt afgehandeld.
- Stel de locatie veilig en voorkom verdere schade, zonder bewijsmateriaal weg te ruimen.
- Maak foto’s van de schade en noteer serienummers en aankoopfacturen van beschadigde spullen.
- Meld de schade direct bij je verzekeraar en houd je polis en IPID bij de hand voor de juiste dekkingsvragen.
- Vraag een politie- of brandweerverklaring aan wanneer dat van toepassing is, want dat is vaak vereist bewijs bij diefstal of brand.
- Schat de herstelkosten in en vraag zo nodig een offerte, zodat de verzekeraar snel een reëel bedrag kan beoordelen.
Pro-tip: bewaar een digitale kopie van al je bonnen en garantiebewijzen in de cloud, zodat je bij schade nooit hoeft te zoeken in een verbrande of beschadigde kast. Een checklist voor het controleren van je dekking helpt om niets te vergeten.
Inventaris combineren met opstal, goederen en bedrijfsschade
Een combinatiepolis met opstal, goederen en bedrijfsschadedekking bespaart administratie en geeft vaak overzicht in één contract. Dat werkt goed wanneer je risico’s stabiel zijn en je eigenaar bent van het pand.
- Combineren loont bij een vast bedrijfspand met voorspelbare voorraad en inventaris.
- Apart houden loont bij sterk wisselende voorraadwaarde of een huurpand met beperkte zeggenschap over de opstal.
- Bedrijfsschadedekking is vooral relevant wanneer stilstand na schade je omzet direct raakt.
Bij grotere of complexere bedrijfsrisico’s wordt schade soms gedeeld door meerdere verzekeraars via coassurantie, zoals het Verbond van Verzekeraars beschrijft.
Waarom persoonlijk advies bij inventarisdekking het verschil maakt
Polisvoorwaarden verschillen sterk tussen verzekeraars, en een standaardpakket past niet altijd bij jouw risico’s. Er zijn platforms die persoonlijk advies combineren met een AI-adviseur die een eerste inschatting maakt op basis van je bedrijfsactiviteiten. Zoek advies bij groei, verhuizing of een grote aanschaf: een goed gesprek legt dan meteen bloot waar je onder- of oververzekerd bent.
— Willem
Snel duidelijkheid over je inventarisdekking
Twijfel je of je huidige polis nog aansluit bij je bedrijf, dan geeft een vergelijking van meerdere maatschappijen sneller inzicht dan het zelf uitpluizen van polisvoorwaarden. Er bestaan diensten die meer dan 66 verzekeraars vergelijken en een vast aanspreekpunt bieden dat je bedrijf en risico’s kent, of starten met een AI-adviseur die een korte scan maakt.

| Wat je krijgt | Hoe het werkt |
|---|---|
| Persoonlijk advies | Vast aanspreekpunt dat meedenkt over jouw risico’s |
| Vergelijking van verzekeraars | Meer dan 66 maatschappijen naast elkaar bekeken |
| Snelle eerste inschatting | AI-adviseur op basis van je bedrijfsactiviteiten |
Overweeg je een verhuizing naar een nieuw kantoor, dan is het slim om je inventarisdekking daar meteen op af te stemmen; voor het vinden van geschikte kantoorruimte kun je terecht bij YourSpace. Bekijk je opties voor een inventarisverzekering of vraag direct een adviesgesprek aan via de zakelijke verzekeringen van Zakelijkeverzekering.nl.
Bronnen
Raadpleeg altijd Ondernemersplein en je eigen IPID voor de laatste polisvoorwaarden.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Inventarisverzekering | Ondernemersplein
- Standaardinformatiedocument IPID – AFM
- Handreiking beveiligingsmaatregelen (Verbond van Verzekeraars)
- Beveiliging – Autoriteit Persoonsgegevens
Veelgestelde vragen
Welke schadeverzekeraars zijn er in Nederland?
Nederland telt een groot aantal schadeverzekeraars, van grote landelijke maatschappijen tot gespecialiseerde nichepartijen voor specifieke branches. Een onafhankelijk platform zoals Zakelijkeverzekering.nl vergelijkt meer dan 66 verzekeraars, zodat je niet zelf elke aanbieder afzonderlijk hoeft te onderzoeken.
Welke drie soorten verzekeringen zijn er?
Verzekeringen worden meestal ingedeeld in schadeverzekeringen, levensverzekeringen en sociale verzekeringen. Voor ondernemers zijn vooral schadeverzekeringen relevant, zoals de inventarisverzekering, aansprakelijkheidsverzekering en arbeidsongeschiktheidsverzekering.
Wat valt onder de inventaris van een bedrijf?
Onder inventaris vallen de bedrijfsmiddelen die je gebruikt om te ondernemen, zoals computers, meubilair, machines en gereedschap, in tegenstelling tot handelsvoorraad die bedoeld is voor verkoop, zoals Ondernemersplein toelicht. Een uitgebreider overzicht met voorbeelden vind je in de gids over bedrijfsinventaris.
Kan je in Nederland onverzekerd zijn als ondernemer?
Een inventarisverzekering is in Nederland niet wettelijk verplicht, dus je kunt in principe onverzekerd ondernemen. Dat betekent wel dat je bij brand, waterschade of diefstal de volledige schade zelf draagt, wat voor de meeste bedrijven een groot financieel risico is.
Hoe bepaal je de juiste verzekerde som voor je inventaris?
Je bepaalt de verzekerde som door een actuele inventarislijst op te stellen met recente facturen en, waar nodig, offertes voor vervangingswaarde. Herzie dat bedrag jaarlijks en direct na een grote aanschaf, zodat onderverzekering wordt voorkomen.