

8 november 2026
Verkoop je online, dan kan een product dat jij verkoopt bij een klant schade veroorzaken. Denk aan een oplader die een bank in brand zet, een speelgoedje waar een kind zich aan verwondt of een crème die huiduitslag geeft. Een bedrijfsaansprakelijkheidsverzekering (AVB) betaalt de financiële gevolgen als jij, je medewerker of je product schade veroorzaakt en jij daarvoor aansprakelijk bent. Voor een webshop is dat vooral productaansprakelijkheid. Wettelijk verplicht is een AVB niet, maar voor de meeste webwinkels is het wel de eerste verzekering die je regelt. Hieronder lees je wanneer je aansprakelijk bent, wat een AVB wel en niet dekt, wat het kost en hoe je de polis controleert.
Kort samengevat
- Een AVB dekt letselschade en schade aan spullen van anderen die ontstaat door je bedrijf, je medewerkers of de producten die je verkoopt.
- Importeer je van buiten de EU, verkoop je onder eigen merk of pas je producten aan, dan geld je wettelijk als producent en ben je zelf aansprakelijk voor schade door een gebrekkig product.
- Een AVB is niet verplicht, maar leveranciers, marktplaatsen of opdrachtgevers kunnen hem wel eisen.
- Terugroepacties, je eigen voorraad, verzendschade en cyberincidenten vallen er meestal niet onder. Die regel je met een uitbreiding of een aparte verzekering.
- De premie loopt volgens de KVK uiteen van ongeveer €10 tot meer dan €100 per maand, afhankelijk van je activiteiten, omzet, personeel en SBI-code.
Inhoudsopgave
- Wanneer is je webshop aansprakelijk?
- Wat een AVB voor je webshop dekt
- Wat een AVB meestal niet dekt
- Is een AVB verplicht voor een webshop?
- Wat kost een AVB voor een webshop?
- Zo controleer je de polis van je webshop
- Welke zakelijke verzekeringen een webshop nog meer overweegt
- Onze kijk op aansprakelijkheid voor webshops
- Je webshop goed verzekerd met één aanspreekpunt
- Veelgestelde vragen
- Bronnen
Wanneer is je webshop aansprakelijk?
Aansprakelijk zijn betekent dat de wet jou verantwoordelijk houdt voor de schade van een ander. Dat de schade er is, is niet genoeg: er moet een juridische grond zijn. Voor webshops gaat het meestal om de regels voor productaansprakelijkheid uit het Burgerlijk Wetboek.
Verkoper of producent?
De wet legt de aansprakelijkheid voor een gebrekkig product in de eerste plaats bij de producent. Als webwinkelier ben je sneller producent dan je denkt. Volgens de KVK geldt als producent wie een product bewerkt, onder eigen merknaam verkoopt of van buiten de EU importeert. Drie veelvoorkomende situaties:
- Import uit bijvoorbeeld China of de VS. Je haalt producten zelf binnen en verkoopt ze in Nederland. Dan ben jij voor de klant het aanspreekpunt, alsof je het product zelf hebt gemaakt.
- Private label. Je laat een fabrikant producten maken en zet je eigen logo erop. Ook dan sta je als producent te boek.
- Bewerken of samenstellen. Je maakt cadeaupakketten, vult zelf cosmetica af of past elektronica aan. Wie bewerkt, wordt verantwoordelijk voor het resultaat.
Koop je in bij een producent binnen de EU, dan ligt het anders. De KVK wijst erop dat bij inkoop in een EU-land meestal de producent verantwoordelijk is. Maar ook als verkoper kun je worden aangesproken, bijvoorbeeld als je niet kunt aantonen wie de producent of leverancier is. Volgens specialisten in productaansprakelijkheid worden importeurs van buiten de EU gelijkgesteld aan producenten, en kunnen verkopers aansprakelijk worden als ze de herkomst niet kunnen aanwijzen. Die aansprakelijkheid loopt lang door: tien jaar vanaf het moment dat het product op de EU-markt komt.
Dropshipping
Bij dropshipping zie je het product zelf nooit, maar dat ontslaat je niet van je verantwoordelijkheid. Ondernemersplein is daar duidelijk over: je blijft verantwoordelijk en aansprakelijk voor de producten die je verkoopt, ook voor schade door onveilige producten en voor de ontvangst bij de koper. Werk je met een leverancier buiten de EU, dan ben je in de praktijk vaak de importeur en dus de producent. In ons artikel over verzekeringen bij dropshipping lees je welke dekking daarbij past.
Wat een AVB voor je webshop dekt
Een AVB vergoedt schade die je aan anderen toebrengt. Volgens Ondernemersplein gaat het om letselschade aan derden en schade aan andermans spullen, veroorzaakt door je bedrijfsactiviteiten, je medewerkers of verkochte producten. Vaak valt ook schade aan gehuurde of geleende spullen en aan spullen van je medewerkers eronder.
Voor een webshop vertaalt zich dat naar situaties als deze:
- Productschade bij de klant. Een verkochte waterkoker lekt en beschadigt een houten aanrecht. Of een fietsverlichting raakt oververhit en brandt een gat in een jas.
- Letsel door een product. Een klant snijdt zich aan een scherpe rand van een keukengadget of krijgt een allergische reactie op een verzorgingsproduct.
- Schade tijdens bedrijfsactiviteiten. Je bezorgt zelf een grote bestelling en stoot met een doos een vaas om bij de klant thuis. Of een bezoeker van je afhaalpunt struikelt over een pallet.
- Schade door medewerkers. Een magazijnmedewerker beschadigt bij het laden spullen van de transporteur.
Naast de schadevergoeding betaalt een AVB meestal ook de kosten van verweer: als een claim volgens jou onterecht is, regelt de verzekeraar het juridische weerwoord. Hoe dat precies werkt en wanneer je hem nodig hebt, lees je op onze pagina over de bedrijfsaansprakelijkheidsverzekering. Wil je dieper in op productrisico’s, lees dan ook ons artikel over de productaansprakelijkheidsverzekering.
Wat een AVB meestal niet dekt
Een AVB is gemaakt voor schade aan anderen. Schade aan je eigen bedrijf en een aantal specifieke risico’s vallen er standaard buiten. Ondernemersplein noemt onder meer verkeerd advies, schade aan uzelf of uw bedrijf, opzet en schade door een motorrijtuig of drone. Voor webshops zijn dit de punten waar je op let:
| Risico voor je webshop | Valt onder de AVB? | Hoe je het regelt |
|---|---|---|
| Klant raakt gewond door een product | Ja, meestal | AVB met productaansprakelijkheid |
| Product beschadigt spullen van de klant | Ja, meestal | AVB met productaansprakelijkheid |
| Kosten van een terugroepactie | Meestal niet | Recallclausule of terugroepverzekering |
| Eigen voorraad door brand of diefstal | Nee | Inventaris- en goederenverzekering |
| Pakket kwijt of kapot onderweg | Nee | Transportdekking of afspraken met de vervoerder |
| Omzetverlies na brand in je opslag | Nee | Bedrijfsschadeverzekering |
| Datalek of gehackte webshop | Nee | Cyberverzekering |
| Schade door je bestelbus | Nee | Zakelijke autoverzekering |
| Fout in advies dat je geeft | Nee | Beroepsaansprakelijkheidsverzekering |
Terugroepacties
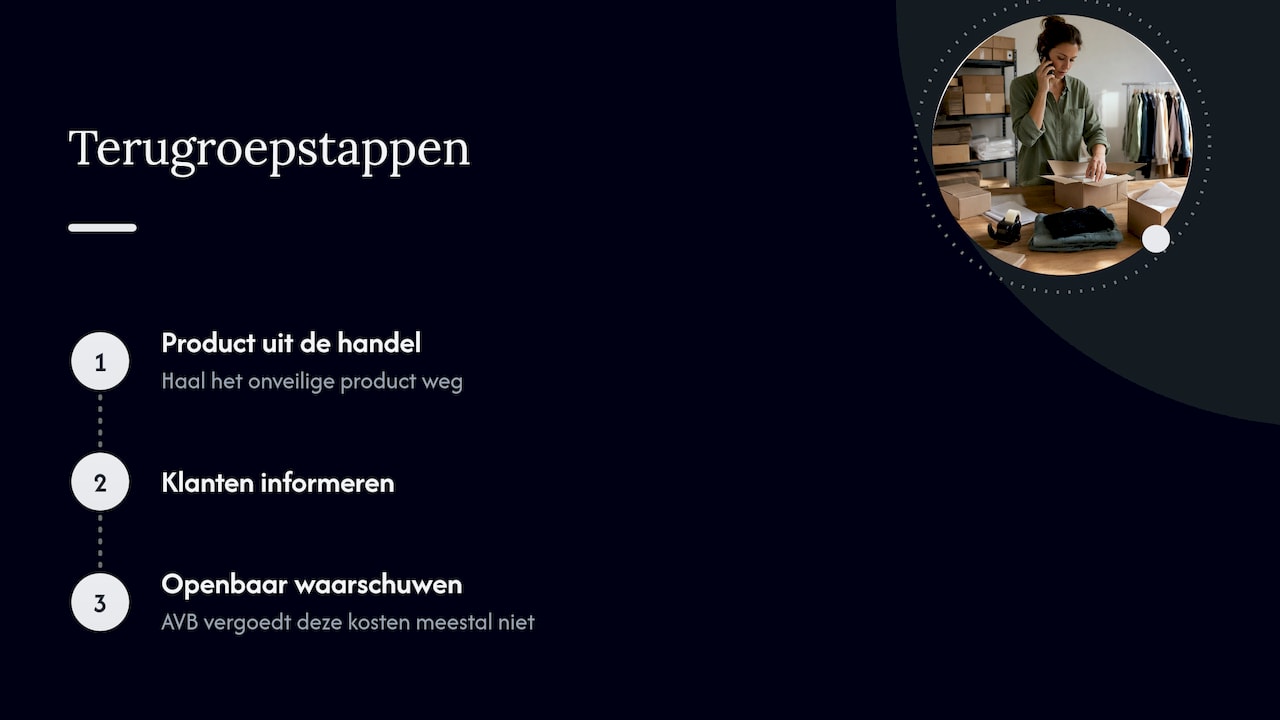
Blijkt een product onveilig, dan moet je volgens de overheid passende maatregelen nemen: het product uit de handel halen, klanten informeren en waarschuwen via openbare kanalen. Die kosten lopen snel op, en een AVB vergoedt ze meestal niet. Met een recallclausule of een aparte terugroepverzekering vang je dat op. In ons artikel over de product recall verzekering lees je wanneer dat zinvol is.
Verzending
Verkoop je aan consumenten en verzend jij het product, dan draag jij het risico tot het pakket bij de klant is. De Consumentenbond legt uit dat als de verkoper verzendt, de verkoper het risico draagt en bij verlies het koopbedrag moet terugbetalen. Dat is schade aan je eigen zaak, dus geen AVB-schade. Kijk wat de vervoerder vergoedt en of een goederen- of transportdekking het verschil opvangt.
Is een AVB verplicht voor een webshop?
Nee. In Nederland is een bedrijfsaansprakelijkheidsverzekering niet wettelijk verplicht. In de praktijk kom je de eis wel tegen. Leveranciers, opdrachtgevers en brancheverenigingen kunnen een AVB verlangen voordat ze met je samenwerken. Ook verhuurders van bedrijfsruimte of fulfilmentpartijen vragen er regelmatig naar.
Belangrijker dan de vraag of het moet, is wat er gebeurt zonder. Een claim voor letselschade kan in de tienduizenden euro’s lopen, en als producent sta je tien jaar lang in voor een product dat je op de markt brengt. Een webshop met een paar duizend euro omzet per maand kan zo’n claim zelden zelf dragen. En je particuliere aansprakelijkheidsverzekering dekt geen schade die je als ondernemer veroorzaakt.
Wat kost een AVB voor een webshop?
Volgens de KVK betalen sommige ondernemers ongeveer €10 per maand en anderen meer dan €100. Die spreiding komt door een aantal factoren:
- Wat je verkoopt. Boeken en kleding geven minder risico dan elektronica, accu’s, cosmetica, voedingssupplementen of kinderspeelgoed.
- Waar je product vandaan komt. Import van buiten de EU of verkoop onder eigen merk maakt jou producent en verhoogt het risico voor de verzekeraar.
- Waar je naartoe verkoopt. Verzekeraars zijn volgens de KVK extra voorzichtig bij export naar landen als Canada en de Verenigde Staten.
- Je omzet en je personeel. Meer omzet en meer medewerkers betekent meer kans op schade.
- Je SBI-code. Verzekeraars gebruiken je SBI-code voor premie en dekking.
- Verzekerd bedrag en eigen risico. Een hoger verzekerd bedrag kost meer, een hoger eigen risico verlaagt de premie.
Goed om te weten: de premie is een bedrijfskost. Je kunt zakelijke verzekeringen aftrekken van je winst voor de inkomstenbelasting. Rekenvoorbeelden voor verschillende ondernemers vind je in ons artikel over de kosten van een bedrijfsaansprakelijkheidsverzekering.
Zo controleer je de polis van je webshop
Een AVB voor e-commerce is geen standaardproduct. Wat je gedekt bent, hangt af van hoe je je bedrijf omschrijft en van de voorwaarden. Loop deze punten na voordat je tekent, en opnieuw als je bedrijf verandert:
- Klopt je bedrijfsomschrijving? Noem wat je echt doet: alleen doorverkopen, importeren, private label, dropshipping, zelf samenstellen. Een verzekeraar die denkt dat je alleen doorverkoopt, kan bij een importclaim lastige vragen stellen.
- Past je SBI-code? De KVK raadt aan werkzaamheden die afwijken van je geregistreerde SBI-code direct te melden bij de KVK en je verzekeraar. Begin je naast je webshop met bijvoorbeeld montage of workshops, geef dat dan door.
- Is productaansprakelijkheid meeverzekerd? Bij de meeste AVB’s wel, maar controleer of er uitsluitingen zijn voor bepaalde productgroepen.
- Welk dekkingsgebied geldt? Verkoop je in België, Duitsland of daarbuiten, controleer dan of je verzekering ook in het buitenland geldt. Export naar de VS of Canada vraagt vaak om een aparte afspraak.
- Hoe hoog is het verzekerd bedrag per schade en per jaar? Letselschade kan duur uitvallen. Kies een bedrag dat past bij wat je verkoopt.
- Wat is je eigen risico? Kijk niet alleen naar de premie, maar ook naar wat je zelf per schade betaalt.
- Is een recallclausule mogelijk? Verkoop je elektronica, speelgoed of verzorgingsproducten, vraag dan of terugroepkosten mee te verzekeren zijn.
Welke zakelijke verzekeringen een webshop nog meer overweegt
De AVB dekt schade aan anderen. Voor de rest van je risico’s zijn er andere verzekeringen, afhankelijk van hoe groot je webshop is en hoe je werkt.
- Inventaris- en goederenverzekering. Voor je voorraad, verpakkingsmateriaal en apparatuur bij brand, diefstal of waterschade. Ondernemersplein noemt een goederenverzekering voor voorraad als aanvulling op de AVB.
- Bedrijfsschadeverzekering. Brandt je opslag af, dan stopt je verkoop terwijl de kosten doorlopen. Lees meer in onze uitleg over de bedrijfsschadeverzekering.
- Cyberverzekering. Je webshop draait op klantgegevens en betalingen. Een hack, ransomware of datalek legt je verkoop stil en kan meldplichten opleveren. Bekijk de cyberverzekering voor ondernemers.
- Beroepsaansprakelijkheidsverzekering. Geef je advies als onderdeel van je dienst, bijvoorbeeld bij maatwerk of installatie-instructies, dan dekt een BAV fouten in dat advies. Het verschil tussen bedrijfs- en beroepsaansprakelijkheid zetten we apart voor je op een rij.
- Zakelijke rechtsbijstand. Voor conflicten met leveranciers, vervoerders of klanten over betalingen en leveringen.
- Arbeidsongeschiktheidsverzekering. Ben je zzp’er met een webshop, dan draait je bedrijf op jou. Met een arbeidsongeschiktheidsverzekering houd je inkomen als je door ziekte of een ongeval niet kunt werken.
- Verzuimverzekering. Heb je personeel in dienst, dan betaal je bij ziekte het loon door. Een verzuimverzekering vangt dat op.
Een overzicht van alle opties vind je op onze pagina met zakelijke verzekeringen.
Onze kijk op aansprakelijkheid voor webshops
We spreken veel webwinkeliers die denken dat ze ‘gewoon doorverkopen’ en dus niets te vrezen hebben. Bij doorvragen blijkt vaak dat ze rechtstreeks bij een fabriek buiten de EU inkopen, hun eigen logo op de verpakking zetten of via dropshipping leveren. Dan ben je in de ogen van de wet producent, en dan is een goede AVB geen luxe maar de basis onder je bedrijf.
Wat ons opvalt: het gaat zelden mis op de premie, maar wel op de omschrijving. Een polis die zegt ‘detailhandel in huishoudelijke artikelen’ terwijl je eigenlijk zelf importeert, of een dekkingsgebied dat stopt bij de grens terwijl je naar heel Europa verkoopt. Dat zijn de gaten die je pas ziet als er een claim ligt.
Daarom beginnen we altijd bij je bedrijf, niet bij een product. We kijken wat je verkoopt, waar het vandaan komt en waar het naartoe gaat, en vergelijken daarna meer dan 66 verzekeraars op dekking, voorwaarden en prijs. Zo betaal je niet te veel en weet je zeker dat de polis klopt met wat je echt doet. En verandert je webshop, dan heb je één vaste adviseur die je bedrijf kent en de polis met je meeneemt.
Willem
Je webshop goed verzekerd met één aanspreekpunt
Wil je weten welke AVB past bij jouw webshop? Bij Zakelijkeverzekering.nl vergelijken we meer dan 66 verzekeraars in Nederland en kijken we naar jouw producten, inkoop en afzetmarkten. Je kiest zelf: direct contact met een adviseur, of eerst een bedrijfsscan door onze AI-adviseur op basis van je activiteiten, branche en risico’s.

Je premie bereken je direct en je kunt de polis meteen afsluiten. Daarna heb je één vast aanspreekpunt en kun je 24/7 bij ons terecht voor advies, wijzigingen of hulp bij schade. Start op de pagina over de bedrijfsaansprakelijkheidsverzekering afsluiten of bekijk onze zakelijke pakketverzekeringen als je meerdere risico’s tegelijk wilt regelen.
Veelgestelde vragen
Heb ik een AVB nodig als ik alleen via een marktplaats verkoop?
Ja, dat is verstandig. Ook via een online marktplaats ben jij de verkoper, en importeer je zelf of verkoop je onder eigen merk, dan ben je producent. Sommige marktplaatsen vragen bovendien om een bewijs van aansprakelijkheidsdekking.
Dekt mijn AVB ook klanten in het buitenland?
Dat hangt af van het dekkingsgebied in je polis. Veel polissen dekken Europa, maar export naar de VS of Canada wordt vaak uitgesloten of alleen tegen aparte voorwaarden verzekerd. Geef bij het afsluiten door naar welke landen je verkoopt.
Ben ik bij dropshipping verzekerd via mijn leverancier?
Reken daar niet op. Je blijft zelf verantwoordelijk en aansprakelijk voor wat je verkoopt, en een verzekering van je leverancier dekt meestal alleen de leverancier. Met een eigen AVB waarin dropshipping als activiteit staat, ben je zelf gedekt.
Wat is het verschil tussen een AVB en een productaansprakelijkheidsverzekering?
Productaansprakelijkheid is meestal onderdeel van de AVB. De AVB dekt schade door je bedrijfsactiviteiten, je medewerkers én je producten. Controleer in de voorwaarden of productaansprakelijkheid voor jouw productgroep is meeverzekerd.
Kan ik de premie aftrekken?
Ja. Zakelijke verzekeringen zijn bedrijfskosten en die trek je af van je winst voor de inkomstenbelasting. Houd de polis en betaalbewijzen bij in je administratie.
Bronnen
Ondernemersplein: Bedrijfsaansprakelijkheidsverzekering
Ondernemersplein: Bedrijfsverzekeringen regelen
Ondernemersplein: Producten dropshippen
Ondernemersplein: Stappenplan terugroepactie onveilig product
KVK: Een webwinkel starten
KVK: Verzekeringen bij internationaal zakendoen
KVK: Heb ik een bedrijfsaansprakelijkheidsverzekering nodig?
MAAK Advocaten: Productaansprakelijkheid voor Nederlandse ondernemers
MAAK Advocaten: Productaansprakelijkheid, rechten en plichten
Consumentenbond: Pakket kwijtgeraakt