

15 oktober 2026
Een verzekering voor dropshipping is een zakelijke verzekering die ondernemers beschermt tegen financiële schade door aansprakelijkheid, productveiligheid en digitale risico’s die voortkomen uit hun verkoopactiviteiten. Dropshipping lijkt een lage-risicomodel: je houdt geen voorraad aan en stuurt bestellingen direct door van leverancier naar klant. Toch ben jij als verkoper juridisch verantwoordelijk voor alles wat er misgaat. De Europese regelgeving maakt dat steeds duidelijker. Wie zonder goede dekking opereert, loopt bij één productclaim of datalek al het risico op ernstige financiële schade.
Welke verzekeringen zijn essentieel voor dropshippers?
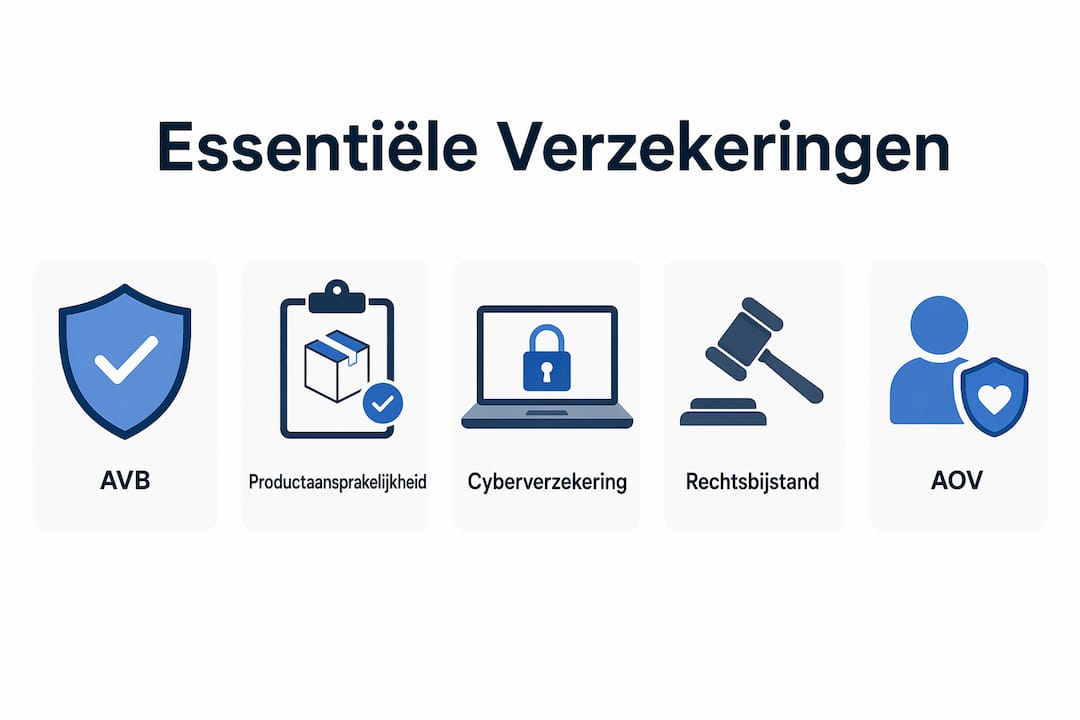
De vijf essentiële verzekeringen voor dropshippers zijn een bedrijfsaansprakelijkheidsverzekering (AVB), een productaansprakelijkheidsverzekering, een rechtsbijstandverzekering, een cyberverzekering en een arbeidsongeschiktheidsverzekering (AOV). Elke verzekering dekt een ander risico. Samen vormen ze een complete bescherming voor jouw dropshippingbedrijf.
Bedrijfsaansprakelijkheidsverzekering (AVB)
Een AVB beschermt je tegen schade aan derden die tijdens je bedrijfsactiviteiten ontstaat. Denk aan een klant die letsel oploopt door een product dat jij hebt verkocht, of schade aan eigendommen van een ander. Voor webshophouders start een AVB vanaf ongeveer € 8 per maand, afhankelijk van jaaromzet en risicoprofiel. Dat maakt het de meest toegankelijke basisverzekering voor startende dropshippers.
Productaansprakelijkheidsverzekering
Een productaansprakelijkheidsverzekering dekt claims die ontstaan doordat een product dat jij verkoopt schade of letsel veroorzaakt bij een klant. Dit is voor dropshippers extra relevant, omdat jij als verkoper aansprakelijk bent ook al heb je het product nooit zelf aangeraakt. De nieuwe EU-richtlijn productaansprakelijkheid (EU/2024/2853) vergroot dit risico aanzienlijk. Meer hierover lees je in de volgende sectie.
Rechtsbijstandverzekering
Een rechtsbijstandverzekering betaalt de kosten van juridische bijstand bij geschillen met klanten, leveranciers of de overheid. Dropshippers krijgen regelmatig te maken met retourgeschillen, klachten over levertijden en vragen over conformiteit. Juridische procedures zijn duur. Een rechtsbijstandverzekering voorkomt dat een conflict direct ten koste gaat van je bedrijfsresultaat.
Cyberverzekering
Een cyberverzekering dekt schade door datalekken, ransomware en andere digitale aanvallen. Dropshippers verwerken klantgegevens, betalingsinformatie en leveranciersdata. Een datalek leidt niet alleen tot financiële schade, maar ook tot boetes onder de AVG en reputatieschade. Digitale risico’s zijn voor online ondernemers minstens zo reëel als fysieke risico’s.
Arbeidsongeschiktheidsverzekering (AOV)
Een AOV vervangt je inkomen als je door ziekte of een ongeluk niet meer kunt werken. Veel dropshippers zijn zzp’er en hebben geen werkgever die bij ziekte doorbetaalt. Zonder AOV valt je inkomen direct weg. Dit is de verzekering die ondernemers het vaakst overslaan en achteraf het meest betreuren.
Pro-tip: Sluit verzekeringen niet los van elkaar af. Een pakketpolis voor online ondernemers combineert AVB, productaansprakelijkheid en rechtsbijstand vaak goedkoper dan drie losse polissen.
Wat veranderen de nieuwe Europese productaansprakelijkheidsregels voor dropshippers?
De herziene EU-richtlijn productaansprakelijkheid (EU/2024/2853) is de grootste wetswijziging voor online verkopers in jaren. De richtlijn moet uiterlijk 9 december 2026 in nationale wetgeving zijn omgezet, ook in Nederland. Dat betekent dat de Nederlandse Burgerlijk Wetboek-bepalingen over productaansprakelijkheid voor die datum worden aangepast.
De nieuwe richtlijn maakt definitief een einde aan de mythe dat dropshippers alleen tussenpersonen zijn. Als jij een product verkoopt aan een Nederlandse consument, ben jij de aansprakelijke partij. Het maakt niet uit of je het product ooit fysiek hebt gehad. Je naam staat op de factuur, dus jij draagt de juridische verantwoordelijkheid.
Dropshippers zijn als verkoper aansprakelijk, ook zonder voorraadbeheer. Dit is een fundamentele verschuiving ten opzichte van de oude regelgeving, waarbij aansprakelijkheid vaker bij de producent lag. Onder de nieuwe regels kan een consument jou direct aanspreken, zonder eerst de fabrikant in China of elders te hoeven aanpakken.
De richtlijn breidt ook de definitie van “product” uit. Digitale componenten en software vallen nu ook onder de productdefinitie. Als jij een slim apparaat verkoopt met een softwarefout, ben jij aansprakelijk voor schade die die fout veroorzaakt. Dat raakt dropshippers die elektronica, slimme huishoudapparaten of andere verbonden producten verkopen direct.
Daarnaast worden de bewijsregels voor consumenten versoepeld. Consumenten hoeven minder te bewijzen om een claim succesvol in te dienen. Dat verhoogt de kans op claims en daarmee het financiële risico voor dropshippers die geen productaansprakelijkheidsverzekering hebben.
Dropshippers zijn ook verantwoordelijk voor productveiligheid in categorieën als speelgoed, elektronica en cosmetica. Voor deze productgroepen gelden strikte EU-eisen. Wie die eisen niet naleeft, riskeert boetes én civiele claims van consumenten.
Hoe vergelijk en kies je de juiste verzekering voor jouw dropshippingbedrijf?
De juiste verzekering kiezen begint niet bij de premie, maar bij je risicoprofiel. Welke producten verkoop je? In welke landen lever je? Hoe hoog is je jaaromzet? Die vragen bepalen welke dekking je nodig hebt. Pas daarna heeft het zin om premies te vergelijken.
Gebruik deze criteria bij het vergelijken van polissen:
- Dekking: Welke schades en claims zijn gedekt? Controleer of productaansprakelijkheid expliciet is opgenomen, inclusief schade door digitale gebreken.
- Uitsluitingen: Welke situaties zijn niet gedekt? Veel polissen sluiten schade door opzet, bepaalde productcategorieën of landen buiten de EU uit.
- Eigen risico: Hoe hoog is het bedrag dat je zelf betaalt bij een claim? Een laag eigen risico verhoogt de premie, maar beschermt je cashflow beter bij een incident.
- Maximale vergoeding: Wat is het maximale bedrag dat de verzekeraar uitkeert? Voor productaansprakelijkheid geldt: hoe hoger je omzet, hoe hoger de gewenste maximumvergoeding.
- Geografische dekking: Dekt de polis ook verkopen buiten Nederland of de EU? Dropshippers die internationaal verkopen, hebben een polis nodig met wereldwijde dekking.
Premie alleen zegt weinig. De goedkoopste polis heeft vaak de meeste uitsluitingen. Een polis die € 5 per maand goedkoper is maar productaansprakelijkheid uitsluit, kost je bij één claim mogelijk tienduizenden euro’s.
Controleer altijd of de verzekeraar een vergunning heeft van De Nederlandsche Bank (DNB). Een DNB-vergunning garandeert dat de verzekeraar aan strenge financiële en operationele eisen voldoet. Verzekeraars zonder DNB-vergunning zijn in Nederland niet bevoegd om verzekeringen aan te bieden.
Pro-tip: Werk met een onafhankelijk verzekeringsadviseur die meer dan 60 verzekeraars vergelijkt. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en geeft persoonlijk advies op basis van jouw specifieke bedrijfsactiviteiten. Dat scheelt tijd en voorkomt dat je een polis afsluit die niet aansluit op jouw risico’s.
Een tussenpersoon versus een vergelijkingssite heeft elk zijn voordelen. Een vergelijkingssite geeft snel een prijsindicatie. Een adviseur kijkt naar de volledige dekking en past de polis aan op jouw situatie. Voor dropshippers met complexe productgroepen of internationale verkopen is persoonlijk advies de betere keuze.
Lees altijd de algemene voorwaarden voordat je tekent. Let specifiek op de definitie van “product” in de polis. Sommige oudere polissen hanteren nog de smalle definitie die digitale componenten uitsluit. Na 9 december 2026 is dat een serieus gat in je dekking.
Welke praktische risico’s lopen dropshippers?
Dropshippers lopen risico’s op meerdere fronten tegelijk. Inzicht in die risico’s helpt je de juiste verzekeringen te kiezen en preventieve maatregelen te nemen.
De meest voorkomende risico’s zijn:
- Gebrekkige producten: Een leverancier levert een product dat niet voldoet aan EU-veiligheidseisen. De klant raakt gewond. Jij bent aansprakelijk als verkoper.
- Leveringsvertragingen: Een pakket komt te laat aan. De klant eist compensatie of start een terugboekingsprocedure. Zonder rechtsbijstandverzekering betaal je de juridische kosten zelf.
- Datalekken: Hackers stelen klantgegevens uit jouw webshop. Je bent verplicht het lek te melden bij de Autoriteit Persoonsgegevens en riskeert een boete.
- Retourgeschillen: Een klant claimt dat een product beschadigd aankwam. Zonder duidelijke algemene voorwaarden en bewijs sta je juridisch zwak.
- Leveranciersfaillissement: Je leverancier gaat failliet na ontvangst van jouw betalingen. Bestellingen worden niet geleverd. Klanten eisen hun geld terug.
Controleer altijd of je leverancier een productaansprakelijkheidsverzekering heeft. Een leverancier zonder verzekering is een direct alarmsignaal. Als die leverancier een gebrekkig product levert en zelf niet verzekerd is, draag jij als verkoper de volledige financiële last van claims.
| Risico | Gevolg | Relevante verzekering |
|---|---|---|
| Gebrekkig product | Letsel of schade bij klant | Productaansprakelijkheidsverzekering |
| Datalek of cyberaanval | Boete AVG, reputatieschade | Cyberverzekering |
| Juridisch geschil | Hoge advocaatkosten | Rechtsbijstandverzekering |
| Schade aan derde | Schadevergoeding | Bedrijfsaansprakelijkheidsverzekering (AVB) |
| Arbeidsongeschiktheid | Wegvallen inkomen | Arbeidsongeschiktheidsverzekering (AOV) |
Leveranciers kritisch screenen is minstens zo belangrijk als het afsluiten van een verzekering. Vraag altijd om bewijs van productcertificering, CE-markering voor relevante productcategorieën en een kopie van de verzekeringspolissen van je leverancier. Wie dit nalaat, vergroot het risico op claims drastisch.
Goede algemene voorwaarden en heldere klantcommunicatie verlagen ook het risico op geschillen. Vermeld levertijden realistisch. Beschrijf het retourbeleid duidelijk. Klanten die weten wat ze kunnen verwachten, dienen minder snel een claim in. Een verzekeringsdekking controleren is daarbij een nuttige stap om te bevestigen dat je polis aansluit op je werkelijke bedrijfsactiviteiten.
Dropshippers moeten ook rekening houden met extra administratieve verplichtingen. Denk aan retourverwerking en naleving van Europese consumentenrechten. Die verplichtingen leiden tot additionele aansprakelijkheden die niet altijd standaard gedekt zijn in een basispolis.
Belangrijkste inzichten
Een goede verzekering voor dropshipping vereist minimaal een AVB, een productaansprakelijkheidsverzekering en een cyberverzekering, aangevuld met rechtsbijstand en een AOV voor volledige bescherming.
| Punt | Details |
|---|---|
| AVB als basis | Een bedrijfsaansprakelijkheidsverzekering is de minimale dekking voor elke dropshipper. |
| Nieuwe EU-regels per 2026 | EU-richtlijn EU/2024/2853 maakt dropshippers aansprakelijk als verkoper, ook zonder voorraad. |
| Premie is niet alles | Controleer altijd dekking, uitsluitingen en eigen risico voordat je een polis afsluit. |
| Leverancier screenen | Vraag altijd om bewijs van productaansprakelijkheidsverzekering bij je leverancier. |
| DNB-vergunning controleren | Kies alleen verzekeraars met een vergunning van De Nederlandsche Bank. |
Mijn eerlijke kijk op verzekering bij dropshipping
Ik zie het keer op keer: ondernemers die een dropshippingbedrijf starten, investeren in een mooie webshop, advertenties en een goede leverancier, maar slaan de verzekering over omdat het “toch maar een kleine webshop” is. Dat is precies de redenering die duur uitpakt.
De nieuwe EU-regelgeving verandert de spelregels fundamenteel. Vroeger kon je als dropshipper nog redelijk wegkomen met de redenering dat jij alleen doorverkoper was. Die redenering werkt juridisch niet meer. Jij staat op de factuur, jij bent de verkoper, jij bent aansprakelijk. Dat is geen mening, dat is wet.
Wat ik ook vaak zie, is dat ondernemers een goedkope polis afsluiten zonder de voorwaarden te lezen. Ze denken dat ze gedekt zijn, maar ontdekken bij een claim dat hun productcategorie is uitgesloten of dat de maximale vergoeding veel te laag is voor de omzet die ze draaien. Een zakelijke verzekering is geen kostenpost die je minimaliseert. Het is een financieel vangnet dat je zorgvuldig instelt.
Mijn advies: behandel je verzekering als onderdeel van je bedrijfsvoering, niet als bijzaak. Evalueer je dekking elk jaar opnieuw. Als je omzet groeit, nieuwe productcategorieën toevoegt of nieuwe markten betreedt, past je risicoprofiel zich aan. Je polis moet meegroeien.
— Willem
Zakelijkeverzekering helpt dropshippers de juiste dekking vinden
Dropshippers hebben een specifiek risicoprofiel dat vraagt om een goed afgestemde polis. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft persoonlijk advies op basis van jouw bedrijfsactiviteiten, productcategorieën en omzet.

Via het platform vraag je eenvoudig een overzicht van zakelijke verzekeringen op die passen bij jouw dropshippingbedrijf. Of je nu een AVB, productaansprakelijkheidsverzekering of cyberverzekering zoekt: Zakelijkeverzekering zet de opties voor je op een rij. Wil je direct weten welke dekking bij jouw situatie past? Plan een adviesgesprek en krijg binnen één werkdag een helder advies van een vaste adviseur die jouw bedrijf kent.
Veelgestelde vragen
Wat is een verzekering voor dropshipping?
Een verzekering voor dropshipping is een zakelijke verzekering die ondernemers beschermt tegen aansprakelijkheid, productclaims en digitale risico’s die voortkomen uit het verkopen van producten zonder eigen voorraad. De meest gebruikte verzekeringen zijn een AVB, productaansprakelijkheidsverzekering en cyberverzekering.
Ben ik als dropshipper aansprakelijk voor productschade?
Ja. Dropshippers zijn als verkoper aansprakelijk voor schade door gebrekkige producten, ook als ze het product nooit fysiek hebben gehad. De nieuwe EU-richtlijn EU/2024/2853 bevestigt dit per 9 december 2026.
Wat kost een verzekering voor een dropshippingbedrijf?
Een standaard bedrijfsaansprakelijkheidsverzekering voor webshophouders start vanaf ongeveer € 8 per maand. De totale kosten hangen af van je omzet, productcategorieën en het aantal verzekeringen dat je combineert.
Hoe kies ik de beste verzekering voor mijn dropshippingbedrijf?
Vergelijk polissen op dekking, uitsluitingen, eigen risico en maximale vergoeding. Kies een verzekeraar met een DNB-vergunning en werk bij voorkeur met een onafhankelijk adviseur die meerdere verzekeraars vergelijkt.
Heb ik een cyberverzekering nodig als dropshipper?
Ja. Dropshippers verwerken klantgegevens en betalingsinformatie. Een datalek verplicht je tot melding bij de Autoriteit Persoonsgegevens en kan leiden tot boetes onder de AVG. Een cyberverzekering dekt de kosten van herstel, juridische bijstand en eventuele schadevergoedingen.