
16 november 2026
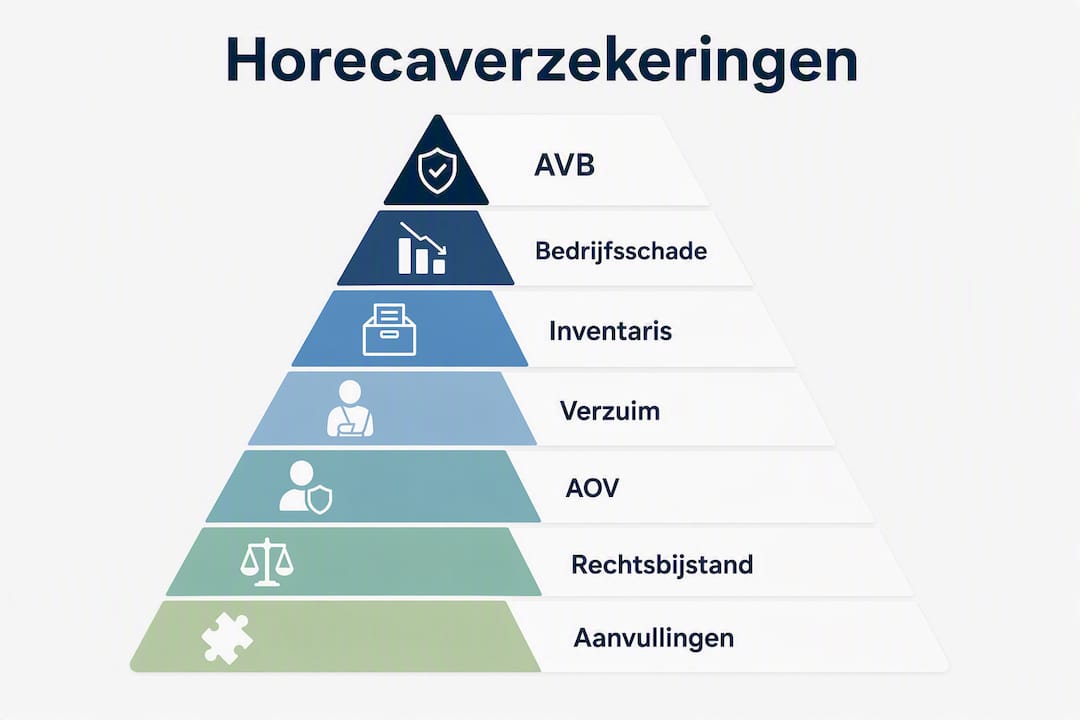
Voor de meeste horecabedrijven zijn vier verzekeringen onmisbaar: een bedrijfsaansprakelijkheidsverzekering (AVB), een inventaris- en goederenverzekering, een bedrijfsschadeverzekering en een verzuimverzekering voor personeel. Daarboven zijn een arbeidsongeschiktheidsverzekering (AOV) voor de eigenaar, rechtsbijstand en een cyberverzekering sterk aan te raden. Wie deze polissen combineert in een horeca-pakket, betaalt minder dan bij losse afsluiting en houdt het overzicht.
Must-have polissen:
- Bedrijfsaansprakelijkheidsverzekering (AVB)
- Inventaris- en goederenverzekering
- Bedrijfsschadeverzekering
- Verzuimverzekering (bij personeel in dienst)
Sterk aanbevolen:
- AOV voor de eigenaar/ondernemer
- Rechtsbijstandverzekering zakelijk
- Cyberverzekering
- Zakelijke voertuigverzekering (bij eigen vervoer)
De kern: Een horecabedrijf zonder AVB en bedrijfsschadeverzekering loopt bij één grote claim of brand het risico de deuren te moeten sluiten. Laat Zakelijkeverzekering een bedrijfsscan uitvoeren om te zien welke dekking bij jouw zaak past.
Inhoudsopgave
- Waarom de AVB de kernverzekering is voor elk horecabedrijf
- Wat dekt een bedrijfsschadeverzekering na brand of waterschade?
- Hoe verzeker je inventaris en voorraad op de juiste waarde?
- Verzuimverzekering en loondoorbetaling: wat zijn je verplichtingen?
- Wanneer is een AOV voor de eigenaar echt noodzakelijk?
- Wanneer betaalt een rechtsbijstandverzekering zich terug?
- Welke aanvullende modules zijn specifiek voor horecabedrijven?
- Hoe stel je een verzekeringspakket samen dat bij je zaak past?
- Wat bepaalt de premie van je horecaverzekeringen?
- Hoe helpt Zakelijkeverzekering horecaondernemers aan de juiste dekking?
- Belangrijkste inzichten
- Wat horecaondernemers structureel onderverzekerd laat
- Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars voor jouw zaak
- Nuttige bronnen voor vervolgonderzoek
Waarom de AVB de kernverzekering is voor elk horecabedrijf
Een bedrijfsaansprakelijkheidsverzekering dekt schade aan derden, zowel letselschade als zaakschade, en is in de horeca vrijwel onmisbaar. Een gast die uitglijdt over een natte vloer, een medewerker die per ongeluk kokend water over een bezoeker morst, een voedselvergiftiging na een diner: al deze situaties kunnen leiden tot claims die zonder AVB volledig voor jouw rekening komen.
Wat de premie en dekking bepaalt:
- Aantal medewerkers en omzet: meer personeel en hogere omzet betekenen doorgaans een hogere premie.
- Activiteiten: alcoholverkoop, evenementen en nachthoreca verhogen het risico en daarmee de premie.
- Opzichtdekking: dekt schade aan spullen van derden die tijdelijk onder jouw hoede zijn, zoals gehuurde apparatuur of de jas van een gast.
- Huurdersbelang: als je het pand huurt, dek je hiermee schade aan het gehuurde gebouw.
- Aansprakelijkheidslimiet: standaard limieten zijn vaak € 1 of € 2,5 miljoen per aanspraak; bij evenementen kan een hogere limiet nodig zijn.
Pro-tip: Controleer altijd of de opzichtdekking in je polis is opgenomen. Veel standaardpolissen sluiten dit uit of stellen een laag maximum. Bij gehuurde feestzalen of externe apparatuur is dit verschil direct voelbaar bij een claim.
Wat dekt een bedrijfsschadeverzekering na brand of waterschade?
Een bedrijfsschadeverzekering vergoedt de omzet die je misloopt en de vaste lasten die doorlopen nadat een gedekte gebeurtenis je zaak treft. Brand in de keuken, een grote waterlekkage die de vloer onbruikbaar maakt, een stroomstoring die je koeling uitschakelt: de schade aan de inventaris is één ding, maar de weken of maanden dat je niet kunt draaien zijn financieel vaak zwaarder.
Typische vergoedingen:
- Misgelopen omzet gedurende de uitkeringsperiode
- Doorlopende vaste lasten zoals huur, leasetermijnen en salarissen
- Tijdelijke huisvesting of uitwijklocatie
Scenario: Een restaurant sluit drie maanden na een keukenbrand. De inventaris is gedekt via de inventarisverzekering, maar de huur loopt door en het personeel heeft recht op loon. Zonder bedrijfsschadeverzekering draait de eigenaar zelf op voor alle vaste lasten in die periode.
Let op twee veelvoorkomende valkuilen. Ten eerste de wachttijd: de meeste polissen hebben een eigen risico in tijd (vaak 24 of 48 uur) voordat de uitkering begint. Ten tweede de uitkeringsperiode: die is begrensd, doorgaans op 52 of 104 weken. Stel de verzekerde omzet realistisch in op basis van je werkelijke jaaromzet, niet op een optimistisch scenario.
Hoe verzeker je inventaris en voorraad op de juiste waarde?
Keukenapparatuur, meubilair, kassa’s, geluidsinstallaties en drankenvoorraad: de totale vervangingswaarde van een horecazaak loopt snel op. Een inventarisverzekering dekt schade door brand, inbraak, vandalisme en waterschade, maar alleen als je de waarde correct hebt opgegeven.
Wat je op de inventarislijst moet zetten:
- Keukenapparatuur (ovens, friteuses, koelcellen, afzuiginstallaties)
- Meubilair en terrasinrichting
- Bar- en tapinstallaties
- Kassa- en betaalsystemen
- Voorraad drank en voedsel
- Kasgeld (vaak apart gelimiteerd)
- Koelruimte en vriesapparatuur
Kies bij voorkeur voor nieuwwaardedekking in plaats van dagwaarde. Bij dagwaarde wordt afschrijving verrekend; bij een vijf jaar oude professionele oven kan dat betekenen dat je maar een fractie van de vervangingskosten terugkrijgt.
Pro-tip: Vraag aparte dekking voor koelschade en bederf. Standaardpolissen vergoeden bederf van gekoelde voorraad bij een stroomstoring of defect niet automatisch. Sommige verzekeraars stellen als voorwaarde dat je een temperatuuralarm hebt geïnstalleerd. Leg dit vast in je polisvoorwaarden.
Maak elk jaar een bijgewerkte inventarislijst met aankoopdata en -bedragen. Bij schade is bewijsvoering cruciaal: facturen, foto’s en een actuele lijst versnellen de afhandeling aanzienlijk.
Verzuimverzekering en loondoorbetaling: wat zijn je verplichtingen?
Als werkgever in de horeca ben je wettelijk verplicht het loon door te betalen van een zieke medewerker, gedurende maximaal twee jaar. Die verplichting vervalt niet door een verzuimverzekering, maar de polis neemt de financiële last over. Zeker in een branche met veel deeltijdkrachten en wisselende roosters is dit risico groter dan het lijkt.
Wat een verzuimverzekering doorgaans dekt:
- Loondoorbetaling bij kortdurend en langdurig ziekteverzuim
- Re-integratiekosten (afhankelijk van de polis)
- Begeleiding door een arbodienst
Wat vaak niet gedekt is:
- Ziekte die al bestond vóór de ingangsdatum (uitsluitingsperiode)
- Verzuim door arbeidsconflicten
- Medewerkers die niet correct zijn aangemeld
Juridische noot: Een verzuimverzekering verandert niets aan je wettelijke verplichtingen als werkgever. Je blijft verantwoordelijk voor re-integratie en het naleven van de Wet verbetering poortwachter. Controleer altijd de polisvoorwaarden op meldingstermijnen en uitsluitingen.
Praktische checklist voor werkgevers:
- Controleer of je cao specifieke eisen stelt aan loondoorbetaling of aanvullende uitkeringen.
- Meld ziekte tijdig bij de verzekeraar (vaak binnen twee of vijf werkdagen).
- Leg re-integratieafspraken schriftelijk vast.
- Bekijk de verzuimverzekering vergelijken pagina voor een actueel marktoverzicht.
Bij flexibel personeel in de horeca gelden andere regels voor loondoorbetaling dan bij vaste medewerkers. Controleer per contractvorm wat je verplichtingen zijn.
Wanneer is een AOV voor de eigenaar echt noodzakelijk?
Voor een horecaondernemer zonder personeel of met een eenmanszaak is er geen werkgever die het loon doorbetaalt bij ziekte. De arbeidsongeschiktheidsverzekering is dan de enige buffer tussen langdurige ziekte en financiële problemen.
Keuzecriteria die er echt toe doen:
- Wachttijd: hoe langer je wacht met uitkering (30, 60 of 365 dagen), hoe lager de premie. Kies een wachttijd die aansluit op je financiële reserves.
- Uitkeringsniveau: een uitkering van 70–80% van je inkomen is gebruikelijk; hogere dekking kost meer premie.
- Beroepstoerekening: sommige polissen keren alleen uit als je je eigen beroep niet meer kunt uitoefenen; andere al bij gedeeltelijke arbeidsongeschiktheid.
- Medische acceptatie: bij bestaande klachten kunnen uitsluitingen gelden; vraag dit na vóór je tekent.
Pro-tip: Bereken welk maandinkomen je minimaal nodig hebt om vaste lasten te dekken: huur, hypotheek, zorgverzekering, eventuele alimentatie. Dat bedrag is je ondergrens voor de AOV-uitkering. Alles daarboven is wenselijk, maar niet altijd noodzakelijk.
Een collectieve AOV via een branchevereniging kan goedkoper zijn dan een individuele polis, maar biedt doorgaans minder maatwerk. Vergelijk beide opties voordat je een keuze maakt.
Wanneer betaalt een rechtsbijstandverzekering zich terug?
Juridische conflicten zijn in de horeca geen uitzondering. Een ontslagprocedure, een leverancier die niet levert wat is afgesproken, een gast die een schadeclaim indient: zonder rechtsbijstandverzekering betaal je advocaatkosten zelf.
Veelvoorkomende juridische dossiers in de horeca:
- Arbeidsconflicten (ontslag, ziekteverzuim, cao-geschillen)
- Incasso bij wanbetalende klanten of cateringopdrachtgevers
- Contractgeschillen met leveranciers of verhuurders
- Aansprakelijkheidsclaims van gasten
Let bij het kiezen van een polis op:
- Dekkingsgebieden: niet elke polis dekt arbeidsrecht én contractrecht. Controleer dit expliciet.
- Eigen risico: sommige polissen hanteren een eigen risico per zaak.
- Maximum uren of bedrag: bij complexe procedures kan een plafond snel bereikt zijn.
- Wachttijd: de meeste polissen hebben een wachttijd van drie maanden na afsluiting.
Een polis die arbeidsrecht, contracten en aansprakelijkheid combineert, is voor de meeste horecabedrijven de meest complete keuze.
Welke aanvullende modules zijn specifiek voor horecabedrijven?
Naast de standaardpolissen bieden verzekeraars modules die specifiek op horecarisico’s zijn afgestemd. Horecapakketten zijn modulair opgebouwd: je kiest de basisverzekeringen en voegt de modules toe die bij jouw bedrijfsmodel passen.
Veelgevraagde aanvullende dekkingen:
- Koelschade en bederf: vergoedt bederf van gekoelde of bevroren voorraad bij stroomuitval of apparatuurdefect.
- Kasgeld: dekt diefstal van contant geld uit de kassa of kluis, vaak met een maximum per schadegeval.
- Glasbreuk: dekt ramen, spiegels en vitrine-elementen.
- Terrasmeubilair: dekt schade aan buiten geplaatst meubilair door storm, vandalisme of diefstal.
- Evenementendekking: extra aansprakelijkheid en materiaalschade bij festivals, feesten of pop-uplocaties.
- Cyberdekking: vergoedt schade door aanvallen op reserveringssystemen of betaalplatforms.
Scenario: Een koelingsstoring op vrijdagavond tijdens een druk weekend vernietigt de volledige dranken- en vleesvoorraad. Zonder koelschadeverzekering draai je zelf op voor de vervangingskosten. Met de module ontvang je vergoeding, mits je een temperatuuralarm had en de storing tijdig hebt gemeld.
Sommige modules vereisen preventiemaatregelen als voorwaarde voor dekking. Temperatuuralarmen voor koelcellen, inbraakbeveiliging voor kasgeld en brandblussers in de keuken zijn niet alleen verstandig, ze kunnen ook uitsluitingen voorkomen.
Hoe stel je een verzekeringspakket samen dat bij je zaak past?
Volg een drie-stappen aanpak: eerst een risico-inventarisatie, dan een dekkingsmatch, daarna een vergelijking van offertes waarbij je uitsluitingen centraal stelt.
Stap 1: Risico-inventarisatie
- Breng je jaaromzet en het aantal medewerkers in kaart.
- Maak een volledige inventarislijst met vervangingswaarden.
- Noteer bijzondere activiteiten: terrassen, evenementen, nachthoreca, bezorging.
- Controleer je huurovereenkomst op verzekeringsverplichtingen.
- Bekijk je evenementenagenda voor het komende jaar.
Stap 2: Dekkingsmatch
Stel per risico vast welke polis of module van toepassing is. Gebruik de must-have lijst uit de inleiding als vertrekpunt.
Stap 3: Offertes vergelijken
- Vraag altijd meerdere offertes aan en vergelijk op dekkingsomvang, niet alleen op premie.
- Controleer uitsluitingen in de polisvoorwaarden, niet alleen de samenvatting.
- Vraag expliciet naar dekking bij evenementen op een externe locatie.
- Controleer wachttijden bij bedrijfsschade en verzuim.
Red flags bij offertes:
- Onduidelijke of ontbrekende polisvoorwaarden
- Geen specificatie van uitsluitingen bij alcoholschade
- Aansprakelijkheidslimieten die niet aansluiten op je activiteiten
- Geen bedrijfsscan of risico-inventarisatie aangeboden door de adviseur
Wat bepaalt de premie van je horecaverzekeringen?
De premie wordt bepaald door jaaromzet, aantal medewerkers, activiteiten en gekozen dekkingslimieten. Een café in een stadscentrum met terrassen en avondprogrammering betaalt meer dan een lunchroom op een rustige locatie, ook bij vergelijkbare omzet.
Belangrijkste premie-drivers:
- Jaaromzet: de basis voor bedrijfsschade- en aansprakelijkheidspremies.
- Aantal medewerkers: bepalend voor verzuim- en werkgeverspremies.
- Locatie: stadscentrum, toeristische gebieden en nachthoreca verhogen het risico.
- Activiteiten: alcoholverkoop, evenementen en bezorging tellen mee.
- Eigen risico: een hoger eigen risico verlaagt de premie.
- Preventiemaatregelen: alarmering, brandblussers en koelingsmonitoring kunnen kortingen opleveren.
Een horeca-pakket is doorgaans goedkoper dan losse polissen. Meerdere verzekeraars noemen een pakketkorting tot 10% als voordeel van gebundelde dekking. Voor kleinere horecabedrijven met een relatief lage jaaromzet zijn er kant-en-klare pakketten beschikbaar; grotere of bijzondere activiteiten vragen om maatwerk. Meer over de voordelen van een pakketverzekering voor ondernemers lees je op de kennisbankpagina van Zakelijkeverzekering.
Hoe helpt Zakelijkeverzekering horecaondernemers aan de juiste dekking?
Zakelijkeverzekering vergelijkt meer dan 66 Nederlandse verzekeraars en biedt zowel persoonlijk advies als een AI-gestuurde bedrijfsscan als eerste stap. Dat betekent dat je niet zelf alle polisvoorwaarden hoeft door te spitten om te weten of je goed zit.
Wat Zakelijkeverzekering biedt:
- Snelle premieberekening op basis van jouw bedrijfsgegevens
- Persoonlijk contact met een vaste adviseur die jouw zaak kent
- AI-scan als eerste stap voor een snelle risico-inventarisatie
- Vergelijking van meer dan 66 verzekeraars op dekking én prijs
- 24/7 ondersteuning bij schade, wijzigingen en vragen
Wat je voorbereidt voor een offerte:
- Jaaromzet en verwachte omzetontwikkeling
- Aantal medewerkers en contractvormen
- Inventarislijst met vervangingswaarden
- Activiteiten: terrassen, evenementen, bezorging, nachthoreca
- Huurovereenkomst of eigendomsdocumenten van het pand
Pro-tip: Laat je polissen jaarlijks controleren, zeker als je omzet sterk is gegroeid of je activiteiten hebt uitgebreid. Een polis die vorig jaar klopte, kan dit jaar onderverzekering betekenen.
Belangrijkste inzichten
De meest effectieve bescherming voor een horecabedrijf combineert een AVB, bedrijfsschadeverzekering, inventarisverzekering en verzuimverzekering in één pakket, aangevuld met een AOV voor de eigenaar.
| Punt | Details |
|---|---|
| AVB is de basis | Dekt letsel en zaakschade aan gasten en derden; onmisbaar voor elk horecabedrijf. |
| Bedrijfsschade beschermt continuïteit | Vergoedt misgelopen omzet en vaste lasten na brand, waterschade of stroomuitval. |
| Inventaris op nieuwwaarde verzekeren | Dagwaardedekking levert bij schade vaak te weinig op; kies nieuwwaarde en update de lijst jaarlijks. |
| Pakketkorting tot 10% | Gebundelde polissen zijn goedkoper dan losse; meerdere verzekeraars bieden tot 10% korting op een pakket. |
| Zakelijkeverzekering als startpunt | Vergelijkt meer dan 66 verzekeraars en biedt een gratis bedrijfsscan voor horecaondernemers. |
Wat horecaondernemers structureel onderverzekerd laat
De meest gemaakte fout is niet het ontbreken van een polis, maar het afsluiten van een polis die niet aansluit op de werkelijke activiteiten. Een restaurant dat ook evenementen organiseert, maar alleen een standaard AVB heeft zonder evenementendekking, staat bij een claim alsnog met lege handen. Hetzelfde geldt voor koelschade: de module ontbreekt in veel basispakketten, terwijl één storing tijdens een druk weekend de schade van een heel jaar premie kan overtreffen.
Wat ik vaker zie dan wenselijk is: ondernemers die bij een omzetgroei of uitbreiding van activiteiten vergeten hun polis aan te passen. De inventaris groeit, het terras wordt groter, er komen evenementen bij, maar de verzekerde bedragen blijven staan op wat drie jaar geleden is ingevuld. Controleer polisvoorwaarden vóór het drukke seizoen, niet erna.
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars voor jouw zaak
Horecaverzekeringen zijn maatwerk. Een standaardpolis van de eerste aanbieder die je tegenkomt, dekt zelden alle risico’s die bij jouw specifieke zaak horen. Zakelijkeverzekering biedt een gratis bedrijfsscan waarmee je in korte tijd inzicht krijgt in welke polissen je nodig hebt en wat een reële premie is.
Wat je nodig hebt voor een snelle offerte: jaaromzet, aantal medewerkers, een globale inventarislijst en een overzicht van je activiteiten. Dat is alles. Een adviseur neemt het daarna over en vergelijkt meer dan 66 verzekeraars op dekking én prijs, zonder dat je zelf door stapels polisvoorwaarden hoeft.
Bekijk het volledige overzicht van zakelijke verzekeringen of vraag direct een offerte aan via Zakelijkeverzekering. Voor specifieke vragen over AVB kun je ook terecht op de productpagina voor bedrijfsaansprakelijkheid.
Dit artikel bevat algemene informatie over horecaverzekeringen en is geen vervanging voor persoonlijk verzekeringsadvies. Controleer altijd de actuele polisvoorwaarden en raadpleeg een adviseur voor jouw specifieke situatie.
Nuttige bronnen voor vervolgonderzoek
Gebruik deze bronnen als vertrekpunt voor het vergelijken van polisvoorwaarden en het verdiepen van je kennis over specifieke dekkingen.
- Bedrijfsaansprakelijkheidsverzekering voor restaurants (Univé): uitleg over aansprakelijkheidsrisico’s specifiek voor restaurants, inclusief schade door voedsel en apparatuur.
- Welke horeca verzekeringen heb je nodig? (Lightspeed): praktisch overzicht van veelgevraagde polissen voor horecaondernemers.
- Horeca verzekeringen aanvragen (Nationale-Nederlanden): informatie over het Zekerheidspakket Horeca en aanvraagproces.
- Welke verzekeringen heb ik nodig voor mijn horecabedrijf? (KHN): brancheadvies van Koninklijke Horeca Nederland over verplichte en aanbevolen polissen.
- Top 9 verzekeringen in de horeca (Ondernemen met personeel): gerangschikte lijst van meest relevante verzekeringen voor horecawerkgevers.
- Inventarisverzekering uitgelegd (Zakelijkeverzekering): wat valt onder inventaris en hoe bepaal je de juiste verzekerde waarde.
- AOV voor ondernemers (Zakelijkeverzekering): vergelijking van AOV-opties en keuzecriteria voor horecaeigenaren.
- Verzuimverzekering voor horecabedrijf (Zakelijkeverzekering): praktische informatie over verzuimopties en werkgeversrisico’s in de horeca.