

8 november 2026
Werk je samen in een vof of maatschap, of zit je in het bestuur van een stichting of vereniging? Dan bepaalt je rechtsvorm voor een groot deel welke zakelijke verzekeringen je nodig hebt. Het draait om één vraag: wie betaalt als het misgaat? Bij een vof en maatschap staan de ondernemers zelf met hun privévermogen aan de lat. Bij een stichting of vereniging is dat in principe de organisatie, maar kunnen bestuurders in bepaalde gevallen persoonlijk worden aangesproken. Hieronder lees je per rechtsvorm welke risico’s spelen, welke verzekeringen daarbij horen en waar je op let bij het afsluiten.
Kort samengevat
- Er is in Nederland geen algemene zakelijke verzekeringsplicht voor een vof, maatschap, stichting of vereniging. Verplichtingen ontstaan door je situatie: een bedrijfsauto, een financier, een gereguleerd beroep of personeel.
- In een vof ben je met je privévermogen aansprakelijk voor álle schulden van de vof, ook als je compagnon de fout maakte. Een goede aansprakelijkheidsverzekering beschermt dus ook jouw huis en spaargeld.
- Vennoten en maten hebben geen werknemersverzekeringen. Een arbeidsongeschiktheidsverzekering regel je per persoon, en een compagnonverzekering vangt het wegvallen van een partner op.
- Bij een stichting of vereniging ligt de aansprakelijkheid bij de rechtspersoon, maar bestuurders die hun taak niet goed uitvoeren kunnen persoonlijk aansprakelijk zijn. Denk aan bestuurdersaansprakelijkheid en een vrijwilligersverzekering.
- Verzekeraars rekenen premie en dekking mede af op je SBI-code. Houd je activiteiten bij KVK en je verzekeraar dus actueel.
Inhoudsopgave
- Waarom je rechtsvorm het verschil maakt
- Welke verzekeringen zijn verplicht?
- Verzekeren als vof
- Verzekeren als maatschap
- Stichting of vereniging: bestuur, leden en vrijwilligers
- Overzicht per rechtsvorm
- Wat bepaalt je dekking en premie?
- Zo pak je het aan
- Hoe wij ernaar kijken
- Samen je verzekeringen regelen
- Veelgestelde vragen
- Bronnen
Waarom je rechtsvorm het verschil maakt
Een verzekering dekt een risico. Welk risico jij persoonlijk loopt, hangt sterk af van de juridische vorm van je organisatie. Ondernemersplein zet op een rij hoe de aansprakelijkheid per rechtsvorm is geregeld: bij een vof is iedere vennoot privé aansprakelijk voor alle schulden, bij een maatschap is iedere maat meestal voor een gelijk deel aansprakelijk (afhankelijk van het contract), en bij een vereniging of stichting ligt de aansprakelijkheid bij de rechtspersoon, met uitzonderingen als een bestuurder zijn taken niet goed uitvoert.
| Rechtsvorm | Wie is aansprakelijk? | Wat betekent dat voor je verzekeringen? |
|---|---|---|
| Vof | Iedere vennoot, met privévermogen, voor alle schulden van de vof | Een schadeclaim die niet verzekerd is, kan op het privévermogen van elke vennoot worden verhaald |
| Maatschap | Iedere maat, meestal voor een gelijk deel, afhankelijk van het contract | Beroepsfouten van een maat raken ook de anderen; goede beroeps- en bedrijfsaansprakelijkheid is de basis |
| Stichting | De rechtspersoon, behalve bij onbehoorlijk bestuur | De organisatie verzekert zich; bestuurders kijken naar hun eigen persoonlijke risico |
| Vereniging | De rechtspersoon, behalve bij onbehoorlijk bestuur | Idem, met extra aandacht voor leden en vrijwilligers |
Voor belastingschulden geldt een eigen regel. De Belastingdienst legt uit dat bij een maatschap en vof de ondernemers zelf aansprakelijk zijn voor btw-schulden. Bij een vereniging of stichting met statuten in een notariële akte is de rechtspersoon aansprakelijk, maar bij wanbeheer kan de bestuurder hoofdelijk aansprakelijk worden gesteld. Bij een vereniging die niet bij de notaris is opgericht, zijn de betrokkenen zelf aansprakelijk. Een btw-schuld verzeker je niet, maar het laat goed zien hoe dun de scheiding tussen zakelijk en privé kan zijn.
Welke verzekeringen zijn verplicht?
Het korte antwoord: bijna geen. Volgens het overzicht van bedrijfsverzekeringen op Ondernemersplein zijn zakelijke verzekeringen in het algemeen niet wettelijk verplicht, los van je zorgverzekering en de premies volksverzekeringen. Er zijn wel uitzonderingen die voor een vof, maatschap, stichting of vereniging net zo goed gelden:
- Bedrijfsauto: rijdt de organisatie in een eigen auto of bus, dan is minimaal een WA-verzekering verplicht.
- Pand met financiering: een bank of andere financier kan een opstalverzekering eisen.
- Gereguleerde beroepen: voor onder meer financieel adviseurs, advocaten, accountants, notarissen en architecten is een beroepsaansprakelijkheidsverzekering verplicht. Juist deze beroepen werken vaak samen in een maatschap.
- Personeel in dienst: dan loop je via de loonheffingen mee in de werknemersverzekeringen.
Niet verplicht betekent niet onbelangrijk. De meeste schade die een samenwerkingsverband of organisatie in de problemen brengt, komt uit de vrijwillige hoek: een claim van een klant, een brand in de opslag, een lek in de klantgegevens of een compagnon die langdurig uitvalt.
Verzekeren als vof
Een vof is voor veel ondernemers de logische stap als ze samen een bedrijf beginnen: snel opgericht, weinig formaliteiten. De keerzijde is dat je samen één aansprakelijk geheel vormt. Ondernemersplein benadrukt dat iedere vennoot met zijn privévermogen aansprakelijk is voor alle schulden van de vof, ook wanneer een andere vennoot de schuld heeft veroorzaakt.
Aansprakelijkheid: één polis voor de hele vof
Stel: jij en je compagnon runnen samen een klusbedrijf. Je compagnon boort bij een klant door een waterleiding en de benedenburen hebben forse waterschade. Zonder verzekering kan de benadeelde de schade bij de vof verhalen, en als die niet genoeg heeft, bij jou privé. Een bedrijfsaansprakelijkheidsverzekering dekt dit soort letsel- en zaakschade aan derden.
Let bij een vof op drie dingen:
- De vof als verzekeringnemer. Zorg dat de polis op naam van de vof staat en dat alle vennoten als verzekerden zijn meegenomen, net als eventueel personeel of meewerkende familieleden.
- Alle activiteiten omschreven. Doet de ene vennoot advieswerk en de andere uitvoering, dan moeten beide activiteiten op de polis staan.
- Beroepsfouten apart bekijken. Geef je advies, ontwerp je of reken je iets door voor klanten, dan valt financiële schade door een fout vaak niet onder bedrijfsaansprakelijkheid. Het verschil tussen bedrijfs- en beroepsaansprakelijkheid is in een vof met gemengde activiteiten extra belangrijk.
Inkomen bij ziekte: per vennoot geregeld
Als vennoot ben je ondernemer, geen werknemer. Ondernemersplein noemt dat vennoten van een vof geen recht hebben op een Ziektewet-, WW- of WIA-uitkering en daarom zelf een arbeidsongeschiktheidsverzekering kunnen afsluiten. Dat is een persoonlijke keuze per vennoot: de een heeft een partner met een vast inkomen, de ander draagt de hypotheek alleen. Hoe zo’n polis werkt en welke keuzes je maakt in wachttijd en verzekerd bedrag, lees je in onze uitleg over de arbeidsongeschiktheidsverzekering voor ondernemers.
Als een vennoot wegvalt
Ondernemersplein noemt de compagnonverzekering als een van de bedrijfsverzekeringen die passend kunnen zijn. Het idee: valt een vennoot weg door overlijden, dan krijgen de overblijvende vennoten een uitkering waarmee ze bijvoorbeeld het aandeel van de erfgenamen kunnen overnemen of de omzetdaling opvangen. Bespreek dit samen met je vof-contract, want daarin staat wat er met de vof gebeurt als een vennoot stopt of overlijdt. Een verzekering die niet aansluit op die afspraken, lost het probleem maar half op.
Spullen, pand en conflicten
Naast aansprakelijkheid en inkomen gaat het om wat je bezit en waar je ruzie over kunt krijgen:
- Inventaris en goederen: gereedschap, computers, voorraad.
- Opstal: als de vof eigenaar is van het bedrijfspand.
- Rechtsbijstand: bij een geschil met een klant, leverancier of verhuurder. Kijk bij een rechtsbijstandverzekering voor ondernemers goed na welke conflicten gedekt zijn, en vraag na of een geschil tussen vennoten onderling eronder valt.
- Cyber: werk je met klantgegevens, een webshop of online betalingen, dan is een cyberverzekering het overwegen waard.
Verzekeren als maatschap
De maatschap is de klassieke samenwerkingsvorm voor vrije beroepen: huisartsen, fysiotherapeuten, advocaten, accountants, architecten. Het grote verschil met een vof is dat maten meestal voor een gelijk deel aansprakelijk zijn, afhankelijk van wat er in het contract staat. Ook hier geldt: je privévermogen is niet afgeschermd.
Voor de verzekeringen betekent dat:
- Beroepsaansprakelijkheid staat voorop. Een maatschap verkoopt kennis en advies. Een fout in een jaarrekening, een bouwtekening of een juridisch advies leidt tot financiële schade bij de klant. Voor een aantal van deze beroepen is een beroepsaansprakelijkheidsverzekering zelfs verplicht. Ondernemersplein adviseert ook bij het starten met een zakenpartner verzekeringen af te stemmen op het soort bedrijf, met beroepsaansprakelijkheid voor beroepen als artsen en architecten.
- Bedrijfsaansprakelijkheid ernaast. Een cliënt die in de praktijkruimte over een snoer struikelt, is geen beroepsfout maar wel een claim.
- Verzekerd bedrag per aanspraak en per jaar. Met meerdere maten loopt het aantal opdrachten op. Controleer of het maximum per jaar past bij het totaal van alle maten samen.
- Arbeidsongeschiktheid per maat. Net als bij een vof ben je als maat zelfstandige.
- Personeel. Heeft de maatschap assistenten of secretaresses in dienst, dan komt een verzuimverzekering in beeld voor de loondoorbetaling bij ziekte.
Een punt dat vaak wordt vergeten: wat gebeurt er als een maat vertrekt of met pensioen gaat? Claims over beroepsfouten komen soms jaren later binnen. Vraag na hoe de polis omgaat met oud-maten en met werk dat al is afgerond.
Stichting of vereniging: bestuur, leden en vrijwilligers
Een stichting of vereniging is een rechtspersoon. De organisatie zelf is aansprakelijk voor haar schulden en schade, niet de bestuurders of leden. Toch zijn er twee groepen die extra aandacht vragen: de bestuurders en de vrijwilligers.
Bestuurdersaansprakelijkheid
Een bestuurder die zijn taak niet behoorlijk uitvoert, kan persoonlijk aansprakelijk worden gesteld. Denk aan het aangaan van verplichtingen waarvan je wist dat de organisatie ze niet kon nakomen, of het verwaarlozen van de financiële administratie. Een bestuurdersaansprakelijkheidsverzekering kan bestuurders, toezichthouders en commissarissen beschermen tegen claims na een bestuurlijke fout, zoals onbehoorlijke taakvervulling of een onrechtmatige daad. De verzekering is niet verplicht.
Twee aandachtspunten:
- Looptijd en inloop. Meestal zijn alleen fouten en claims tijdens de looptijd van de polis gedekt. Een aanvullende inloopdekking kan fouten van vóór de ingangsdatum meenemen die pas later bekend worden. Soms is ook uitloopdekking mogelijk, voor claims die binnenkomen nadat je als bestuurder bent gestopt.
- Opzet en fraude. Ondernemersplein waarschuwt dat fraude of opzettelijk misbruik meestal niet is gedekt. Lees de uitsluitingen dus goed.
Ben je gevraagd voor een bestuursfunctie? Vraag dan vóór je instemt of er een bestuurdersaansprakelijkheidsverzekering is en wat het verzekerd bedrag is. Twijfel je over je persoonlijke positie bij een concreet geschil of bij financiële problemen van de organisatie, schakel dan een advocaat in die zich bezighoudt met ondernemingsrecht.
Vrijwilligers
Veel stichtingen en verenigingen draaien op vrijwilligers. Een vrijwilligersverzekering kan volgens Ondernemersplein schade door vrijwilligers dekken, ongelukken van vrijwilligers en schade aan hun spullen. Koepelorganisaties of gemeenten bieden soms een collectieve dekking. Check daarom eerst bij je sportbond, koepel of gemeente wat er al geregeld is, voordat je zelf iets afsluit. Zo voorkom je dubbele premie, maar ook gaten: collectieve regelingen hebben vaak lagere maxima of beperkte voorwaarden.
De organisatie zelf
Daarnaast heeft een stichting of vereniging dezelfde risico’s als elke onderneming: een bezoeker die zich bezeert op het terrein, een brand in het clubhuis, een inbraak in de opslag, een gehackte ledenadministratie. Een aansprakelijkheidsverzekering voor de organisatie, een opstal- en inventarisverzekering en eventueel cyberdekking vormen dan de basis. Heeft de organisatie personeel in dienst, dan horen daar ook personeelsverzekeringen bij.
Overzicht per rechtsvorm
| Verzekering | Vof | Maatschap | Stichting | Vereniging |
|---|---|---|---|---|
| Bedrijfsaansprakelijkheid | Basis | Basis | Basis | Basis |
| Beroepsaansprakelijkheid | Bij advieswerk | Vaak kern, soms verplicht | Bij advies of zorg | Bij advies of zorg |
| Arbeidsongeschiktheid ondernemer | Per vennoot | Per maat | Niet van toepassing | Niet van toepassing |
| Compagnonverzekering | Overwegen | Overwegen | Niet van toepassing | Niet van toepassing |
| Bestuurdersaansprakelijkheid | Niet van toepassing | Niet van toepassing | Overwegen | Overwegen |
| Vrijwilligersverzekering | Niet van toepassing | Niet van toepassing | Bij vrijwilligers | Bij vrijwilligers |
| Inventaris, goederen, opstal | Bij bezittingen | Bij bezittingen | Bij bezittingen | Bij bezittingen |
| Rechtsbijstand, cyber | Overwegen | Overwegen | Overwegen | Overwegen |
| Autoverzekering (WA minimaal) | Verplicht bij bedrijfsauto | Verplicht bij bedrijfsauto | Verplicht bij eigen voertuig | Verplicht bij eigen voertuig |
Dit is een vertrekpunt, geen eindoordeel. Een vof met één bestelbus en twee vennoten heeft een ander pakket nodig dan een maatschap van vijf tandartsen met personeel.
Wat bepaalt je dekking en premie?
De premie van een zakelijke verzekering is maatwerk. Ondernemersplein vermeldt dat verzekeraars de SBI-code gebruiken voor premie en dekking: de code waarmee je activiteiten bij KVK staan ingeschreven. Begin je met nieuwe activiteiten, meld die dan bij KVK én bij je verzekeraar. Anders loop je het risico dat een schade buiten de dekking valt.
Daarnaast spelen in de praktijk meestal deze factoren mee:
- Wat je doet: een adviesbureau heeft een ander risicoprofiel dan een installatiebedrijf of een evenementenstichting.
- Hoe groot je bent: omzet, aantal vennoten of maten, personeel en vrijwilligers.
- Het verzekerd bedrag: hoe hoger het maximum per aanspraak en per jaar, hoe hoger de premie. Opdrachtgevers stellen soms een minimum in hun contracten.
- Het eigen risico: een hoger eigen risico verlaagt de premie, maar je betaalt kleine schades dan zelf.
- Je schadeverleden: eerdere claims tellen mee.
- Wat je combineert: meerdere verzekeringen bij één verzekeraar in een pakket kan overzicht en voordeel geven.
Wil je weten hoe dat in bedragen uitpakt, kijk dan naar onze kosten van een bedrijfsaansprakelijkheidsverzekering in drie casussen. Die gaan over zzp’ers, maar laten goed zien welke knoppen de premie bepalen.
Zo pak je het aan
- Leg je aansprakelijkheid vast. Lees je vof- of maatschapscontract, of de statuten van je stichting of vereniging. Wie draagt wat, en wat gebeurt er als iemand vertrekt?
- Doe een eerste check. De KVK Verzekeringscheck op Ondernemersplein geeft na vijf vragen een overzicht van verplichte en handige verzekeringen.
- Breng je risico’s in kaart. Wat kan er misgaan bij je klanten, je spullen, je mensen en je data? Welke schade zou de organisatie of jou persoonlijk raken?
- Check wat al geregeld is. Collectieve regelingen via een koepel of gemeente, privépolissen van vennoten, eisen van je bank of opdrachtgevers.
- Vergelijk dekking, niet alleen premie. Kijk naar verzekerde activiteiten, maxima, eigen risico, uitsluitingen en inloop- of uitloopdekking.
- Houd het actueel. Een nieuwe vennoot, nieuwe activiteit of eerste werknemer? Laat je polissen dan direct aanpassen.
Hoe wij ernaar kijken
In onze adviesgesprekken zien we een terugkerend patroon: vennoten in een vof regelen hun verzekeringen alsof ze ieder een eenmanszaak hebben. De een heeft een aansprakelijkheidspolis op eigen naam, de ander niets, en niemand heeft afgesproken wat er gebeurt als een van beiden uitvalt. Terwijl de rechtsvorm je juist aan elkaar verbindt: de fout van je compagnon is ook jouw schuld.
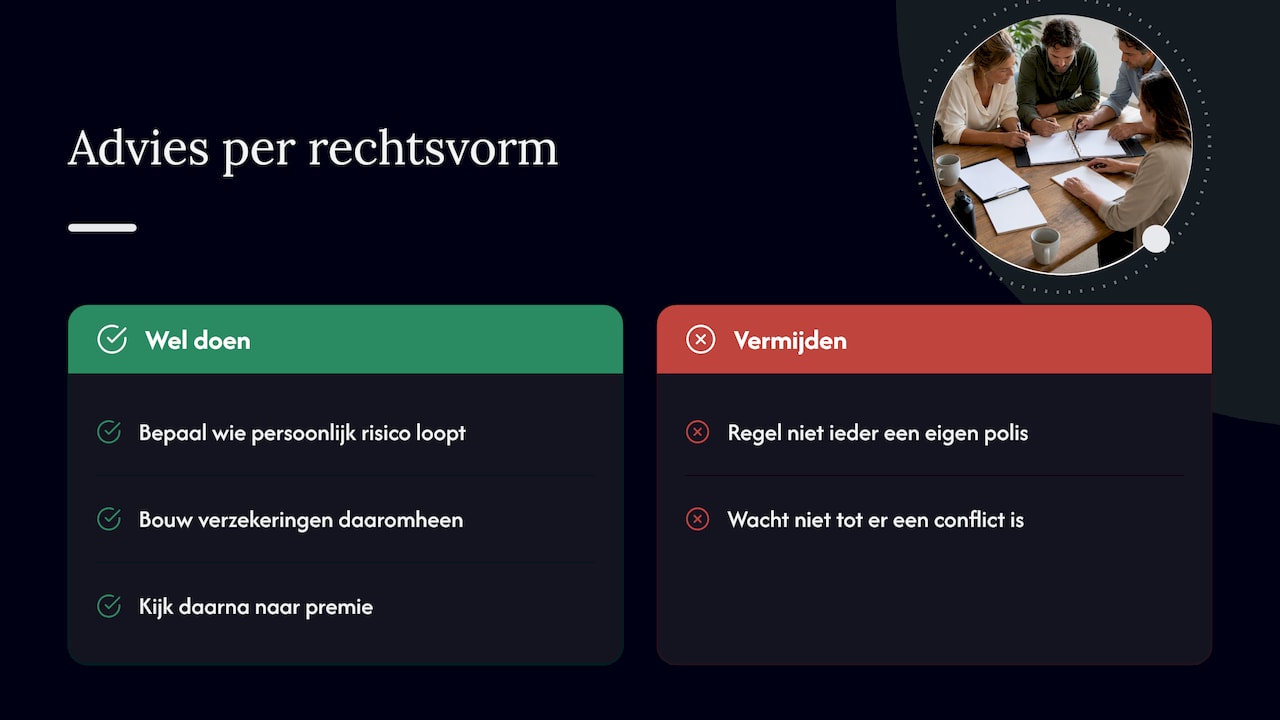
Bij stichtingen en verenigingen zien we het omgekeerde. Daar denkt men vaak dat de rechtspersoon alles afschermt, en wordt bestuurdersaansprakelijkheid pas een onderwerp als er al een conflict ligt. Ons advies is daarom simpel: begin bij de vraag wie er persoonlijk risico loopt, en bouw je verzekeringen daaromheen. Pas daarna kijk je naar premie.
Omdat we als onafhankelijk adviseur meer dan 66 verzekeraars vergelijken, kunnen we per rechtsvorm zoeken naar de polis die past bij jullie activiteiten en budget, in plaats van één standaardpakket. En je houdt één vast aanspreekpunt dat jullie organisatie kent, ook als er een vennoot bijkomt of een bestuur wisselt.
— Willem
Samen je verzekeringen regelen
Wil je weten welke verzekeringen bij jullie vof, maatschap, stichting of vereniging passen? Bij Zakelijkeverzekering.nl kies je zelf: direct contact met een adviseur, of een eerste bedrijfsscan door onze AI-adviseur op basis van je activiteiten, branche en risico’s. We vergelijken meer dan 66 verzekeraars en zijn 24/7 bereikbaar voor advies, wijzigingen of hulp bij schade. Bekijk ons aanbod zakelijke verzekeringen en bereken direct je premie.
Veelgestelde vragen
Moet iedere vennoot in een vof een eigen aansprakelijkheidsverzekering hebben?
Nee, meestal sluit de vof één bedrijfsaansprakelijkheidsverzekering af waarop alle vennoten als verzekerden staan. Belangrijk is dat alle activiteiten van alle vennoten op de polis zijn omschreven. Persoonlijke verzekeringen, zoals een arbeidsongeschiktheidsverzekering, regel je wel per vennoot.
Is een bestuurdersaansprakelijkheidsverzekering verplicht voor een stichting?
Nee, die is niet wettelijk verplicht. Wel kan een bestuurder bij onbehoorlijk bestuur persoonlijk aansprakelijk worden gesteld, en dan biedt zo’n polis bescherming. Fraude en opzet zijn meestal uitgesloten.
Is de vrijwilligersverzekering van de gemeente genoeg?
Dat hangt af van de voorwaarden. Sommige gemeenten en koepelorganisaties bieden een collectieve vrijwilligersverzekering, maar die heeft vaak beperkte maxima of geldt alleen voor bepaalde activiteiten. Lees de voorwaarden en vul aan waar nodig.
Verandert er iets aan mijn verzekeringen als we van eenmanszaak naar vof gaan?
Ja. De verzekeringnemer verandert, er komt een tweede verzekerde bij en vaak ook nieuwe activiteiten. Meld de wijziging bij KVK en bij je verzekeraar, en laat je polissen omzetten naar de vof, zodat er geen gat in de dekking ontstaat.
Bronnen
- Bedrijfsverzekeringen regelen | Ondernemersplein
- Vennootschap onder firma (vof) | Ondernemersplein
- Aansprakelijkheid bij rechtsvormen | Ondernemersplein
- Aansprakelijkheid voor btw-schulden | Belastingdienst
- Bestuurdersaansprakelijkheidsverzekering | Ondernemersplein
- Bestuurdersaansprakelijkheid en persoonlijke aansprakelijkheid | Ondernemersplein
- Een bedrijf beginnen met een zakenpartner | Ondernemersplein