

23 oktober 2026
Als reisorganisatie zijn bedrijfsauto’s en bestelwagens geen bijzaak. Ze zijn de ruggengraat van je dagelijkse operatie, of je nu klanten vervoert, materialen aanlevert of medewerkers op pad stuurt. Toch kiezen veel ondernemers in de reisbranche hun zakelijke autoverzekering voor reisorganisaties op basis van prijs alleen, zonder de polisvoorwaarden goed te lezen. Dat is een kostbare vergissing. De dekkingsvormen, voorwaarden rondom jonge bestuurders en het effect van schadevrije jaren bepalen samen hoeveel je betaalt én hoe goed je beschermd bent als er iets misgaat.
Inhoudsopgave
- Belangrijkste inzichten
- Zakelijke autoverzekering voor reisorganisaties: de drie dekkingsvormen
- Voorwaarden en aandachtspunten voor reisorganisaties
- Financial lease versus operational lease
- Praktische tips en veelgemaakte fouten
- Mijn kijk op zakelijke autoverzekeringen in de reisbranche
- Zakelijke autoverzekering geregeld via Zakelijkeverzekering
- FAQ
Belangrijkste inzichten
| Punt | Details |
|---|---|
| Dekkingsvorm bepaalt bescherming | Kies bewust tussen WA, beperkt casco en allrisk op basis van waarde en gebruik van het voertuig. |
| Schadevrije jaren tellen zwaar | Opgebouwde schadevrije jaren kunnen de premie met wel 75% verlagen, bescherm ze zorgvuldig. |
| Jonge bestuurders verhogen premie | Bestuurders jonger dan 24 jaar leiden tot hogere kosten of aanvullende voorwaarden bij de verzekeraar. |
| Leasevorm beïnvloedt verantwoordelijkheid | Bij operational lease zit verzekering vaak inbegrepen, bij financial lease regel je dat zelf. |
| Vergelijken loont altijd | Polissen verschillen sterk per verzekeraar; wie regelmatig vergelijkt, betaalt minder voor betere dekking. |
Zakelijke autoverzekering voor reisorganisaties: de drie dekkingsvormen
Voordat je een polis kiest, moet je begrijpen wat de drie basisvormen inhouden. Ze worden vrijwel altijd aangeboden, maar de verschillen zijn groot.
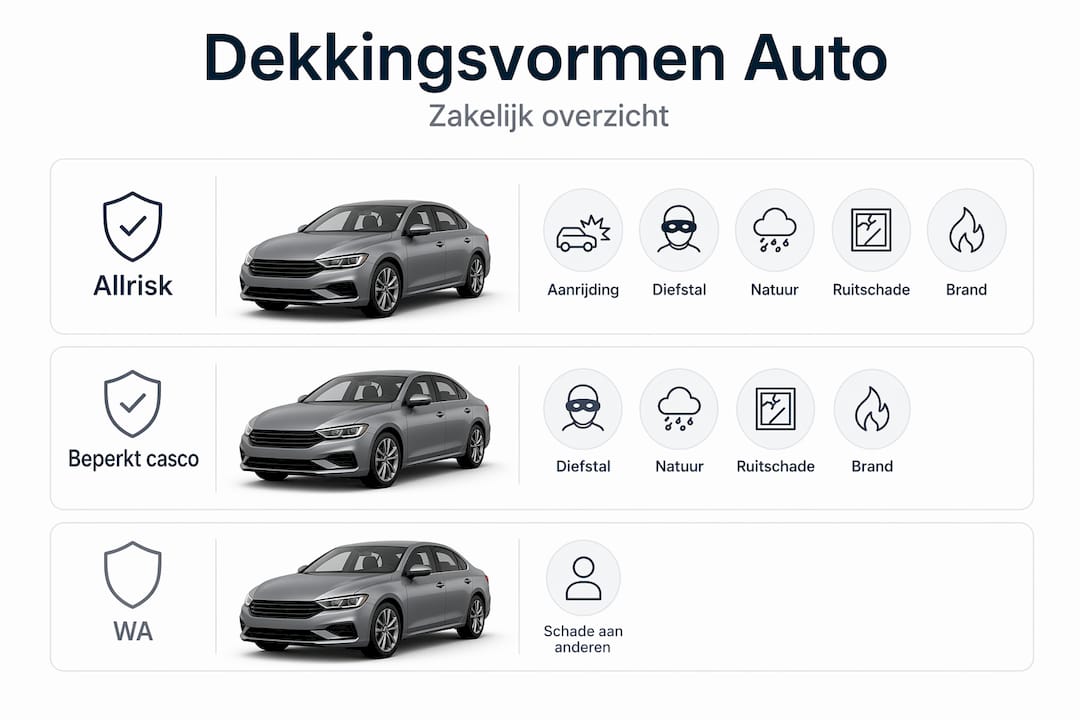
WA (wettelijke aansprakelijkheid) is de minimale, wettelijk verplichte dekking. Deze vergoedt schade die je toebrengt aan anderen, zoals bij een aanrijding waarbij jij schuldig bent. Wat WA niet dekt: schade aan je eigen voertuig. Voor een oudere bedrijfsbus met een lage restwaarde kan WA voldoende zijn. Maar voor een nieuwere auto of bestelwagen van een paar ton is dat een risico dat je liever niet neemt.
Beperkt casco gaat een stap verder. Naast de verplichte aansprakelijkheid voor derden dekt het ook schade door diefstal, brand, storm, hagel en ruitbreuk. Stel dat een medewerker ’s ochtends naar de auto loopt en ziet dat de ruit vernield is door vandalisme. Bij WA is dat jouw probleem. Bij beperkt casco krijg je dat vergoed. Allrisk dekt schade aan eigen auto door botsingen, vandalisme of weersinvloeden, maar beperkt casco stopt bij die grens.
Allrisk is de meest uitgebreide dekking. Ook schade die je zelf veroorzaakt aan het eigen voertuig valt hieronder. Denk aan een aanrijding op een parkeerterrein waarbij de schuld bij jou ligt, of schade door een onervaren medewerker die net zijn rijbewijs heeft. Voor reisorganisaties die meerdere voertuigen met wisselende bestuurders inzetten, is allrisk vaak de verstandigste keuze.
Vergelijkingstabel dekkingsvormen
| Situatie | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan derden | ✓ | ✓ | ✓ |
| Diefstal voertuig | ✗ | ✓ | ✓ |
| Brand of storm | ✗ | ✓ | ✓ |
| Ruitschade | ✗ | ✓ | ✓ |
| Eigen schuld schade | ✗ | ✗ | ✓ |
| Vandalisme eigen auto | ✗ | ✗ | ✓ |
De keuze hangt af van drie factoren: de waarde van het voertuig, hoe intensief het wordt gebruikt en wie er achter het stuur zit. Een goede zakelijke autoverzekering kiezen begint altijd bij een eerlijk beeld van die drie punten.
Voorwaarden en aandachtspunten voor reisorganisaties
De dekkingsvorm is het startpunt. Maar de details in de polisvoorwaarden bepalen uiteindelijk of je bij schade ook echt wordt uitbetaald. Hier zijn de aandachtspunten die specifiek voor reisorganisaties van belang zijn.
Schadevrije jaren en premiekorting
Hoe meer jaren je rijdt zonder schade te claimen, hoe lager je premie wordt. Uw korting kan oplopen tot 75% afhankelijk van het aantal schadevrije jaren. Dit maakt het loont om kleine schades zelf te betalen in plaats van ze direct te claimen. Want als je een claim indient, val je terug in schadevrije jaren en stijgt je premie het volgende jaar. Schadevrije jaren accumuleren en onderhouden is van groot belang om zakelijke verzekeringskosten betaalbaar te houden.
Eigen risico: hoger is goedkoper, maar riskanter
Je kunt de maandpremie verlagen door een hoger eigen risico te kiezen. Dat klinkt aantrekkelijk, maar betekent ook dat je bij schade meer uit eigen zak betaalt. Voor een reisorganisatie met meerdere auto’s en medewerkers is dit een afweging die je per voertuig moet maken. Een bestelbus die dagelijks rijdt heeft meer kans op een incident dan een auto die drie keer per week wordt gebruikt.
Jonge bestuurders en hogere premies
Dit is een punt dat reisorganisaties met jong personeel direct voelen in hun portemonnee. Verzekeraars verhogen premie bij bestuurders jonger dan 24 jaar of stellen extra eisen. Dat kan betekenen dat een jongere chauffeur niet of slechts beperkt is toegestaan als bestuurder op de polis. Check altijd of al je medewerkers die rijden ook daadwerkelijk zijn opgenomen in de polis, want rijden door een niet-gedekte bestuurder kan leiden tot het weigeren van de uitkering.
Zakelijk gebruik versus privégebruik
Veel ondernemers laten medewerkers de auto ook privé gebruiken. Dat is op zich toegestaan, maar je moet dit wel opgeven bij de verzekeraar. Gebruik je een zakelijke auto ook privé zonder dit te melden, dan kan de verzekeraar bij schade de dekking weigeren. Geef altijd eerlijk op wat het gebruik van het voertuig is.
Andere aandachtspunten op een rij:
- Controleer of elektrische voertuigen of hybrides specifieke dekking of uitsluitingen hebben in de polis.
- Leaseauto’s hebben soms aparte polisvoorwaarden die je niet zelf kunt aanpassen.
- Bestelwagens vallen soms onder een andere tariefgroep dan personenauto’s. Controleer dit bij afsluiten.
- Meld wijzigingen in bestuurders of gebruik tijdig bij de verzekeraar om problemen bij schade te voorkomen.
Pro-tip: Houd een eenvoudige lijst bij van alle bestuurders die de bedrijfsauto’s mogen gebruiken, met hun geboortedatum en rijbewijs. Stuur die lijst minstens één keer per jaar naar je verzekeraar om te controleren of iedereen correct op de polis staat.
Financial lease versus operational lease
De manier waarop je een bedrijfsauto financiert, heeft directe gevolgen voor wie de verzekering regelt en wie het risico draagt. Dit is een onderscheid dat veel ondernemers pas ontdekken als er al iets misgaat.
Bij financial lease koop je de auto op afbetaling. De auto staat op jouw balans en jij bent verantwoordelijk voor verzekering, onderhoud en reparaties. De auto staat op balans, verzekering zelf afsluiten en beheren vereist kennis en tijd. Voor reisorganisaties betekent dit extra administratie. Je moet zelf een goede polis afsluiten, bijhouden dat die actueel blijft en schades zelf afhandelen.
Bij operational lease is dat anders. Je huurt het voertuig voor een vaste maandprijs en de leasemaatschappij regelt alles eromheen. Bij operational lease zijn verzekering, onderhoud en belasting vaak inbegrepen in de vaste maandprijs. Dat geeft budgetzekerheid en minder administratief werk. Voor reisorganisaties die zich willen focussen op hun kernactiviteiten is operational lease daarom vaak aantrekkelijker, ook al lijkt het op papier duurder.
De keuze tussen beide vormen gaat dan ook minder over kosten dan over beheer en risicoverdeling. Wie controle wil houden en de flexibiliteit wil hebben om eigen verzekeringsvoorwaarden te kiezen, kiest voor financial lease. Wie administratief ontzorgd wil worden, kiest voor operational lease. Bekijk de verzekeringsaspecten van leaseauto’s voordat je tekent, want de polisvoorwaarden bij operational lease zijn soms beperkt in vergelijking met een zelfgekozen polis.
Stappen om de juiste leasevorm te kiezen:
- Breng in kaart welke voertuigen je nodig hebt en hoe intensief ze worden gebruikt.
- Bepaal of je zelf de verzekering wilt beheren of dat je dat wilt uitbesteden.
- Bereken de totale kosten van beide opties over drie tot vijf jaar, inclusief verzekering, onderhoud en belasting.
- Controleer bij operational lease welke dekking is inbegrepen en of die voldoende is voor jouw gebruik.
- Laat de contractvoorwaarden altijd doorlopen door iemand die verstand heeft van zakelijke mobiliteit.
Pro-tip: Vraag bij operational lease altijd het verzekeringsblad op dat bij het contract hoort. Soms is de inbegrepen dekking slechts WA, terwijl je dacht dat het allrisk was.
Praktische tips en veelgemaakte fouten
Theorie is één ding. De praktijk van verzekeren leert dat ondernemers steeds dezelfde fouten maken. Hier zijn de situaties die je wilt herkennen voordat ze je geld kosten.
Polisvoorwaarden ongelezen laten
Bijna niemand leest de volledige polisvoorwaarden. Dat is begrijpelijk, maar het leidt tot verrassingen bij schade. Lees op zijn minst de uitsluitingen. Wat dekt de polis níet? Die lijst vertelt je meer dan de dekkingsomschrijving zelf.
Vergeten te vergelijken
Polissen verschillen sterk per verzekeraar qua premie en voorwaarden. Wie zijn polis jarenlang niet heroverweegt, betaalt vrijwel zeker te veel. Plan elk jaar een moment in om de lopende verzekeringen naast actuele offertes te leggen.
Schade melden zonder te rekenen
Een beschadigde spiegel van 300 euro claimen klinkt logisch. Maar als je daardoor twee schadevrije jaren kwijtraakt en je premie de komende vijf jaar met 400 euro per jaar stijgt, is die claim financieel onverstandig. Kleine schades zelf betalen is vaak slimmer dan claimen.
Andere veelgemaakte fouten:
- Niet doorgeven dat een medewerker is vertrokken en een nieuwe in dienst is gekomen.
- Een nieuwe bedrijfsauto in gebruik nemen zonder de polis eerst bij te werken.
- Ervan uitgaan dat de rechtsbijstanddekking van de autoverzekering voldoende is voor juridische conflicten. Rechtsbijstandverzekeringen bieden juridische hulp bij conflicten en schadeclaims, maar een aparte polis geeft ruimere dekking.
- Vergeten dat bijna 30% van pakketreizen niet beschikbaar is voor de geadverteerde prijs, wat reisorganisaties extra blootstelt aan klantclaims en juridische conflicten. Die risico’s zijn moeilijker te dragen als je verzekeringsportefeuille niet op orde is.
Pro-tip: Combineer je zakelijke autoverzekering altijd met een rechtsbijstandverzekering voor ondernemers. Zeker in de reisbranche, waar klantclaims en leveranciersconflicten aan de orde van de dag zijn, is juridische bijstand geen luxe maar een noodzaak.
Mijn kijk op zakelijke autoverzekeringen in de reisbranche
Ik zie in mijn dagelijkse praktijk dat ondernemers in de reisbranche de neiging hebben om verzekeren te behandelen als een verplicht nummer. Polis afsluiten, premie betalen, en dan niet meer aan denken. Dat begrijp ik. Je bent druk met klanten, reizen organiseren en medewerkers aansturen. Maar die aanpak kost je geld.
Wat me opvalt, is dat veel reisorganisaties niet weten dat hun schadevrije jaren bij een zakelijke autoverzekering net zo waardevol zijn als bij een particuliere polis. Ik heb ondernemers gezien die jaren opbouw kwijtraakten door een claim van 250 euro te melden, terwijl de premiestijging de jaren erna het veelvoud bedroeg.
Een ander misverstand dat ik regelmatig tegenkom: de aanname dat de verzekering bij een operational lease altijd volledig dekt. Dat klopt niet altijd. Ik raad elke reisorganisatie die leaset aan om het verzekeringsblad van de leasemaatschappij te vergelijken met een zelfgekozen allrisk polis. Soms zit er een gat in de dekking dat je je niet kunt veroorloven.
Tot slot: de reisbranche heeft te maken met juridische risico’s die andere branches minder kennen. Klantclaims, leveranciersconflicten en aansprakelijkheidskwesties horen bij het vak. Een goede bedrijfsaansprakelijkheidsverzekering naast je autoverzekering is geen overkill. Het is de basis van een solide verzekeringsportefeuille. Ik verwacht dat mobiliteitsoplossingen en elektrische voertuigen de komende jaren ook voor reisorganisaties steeds relevanter worden, en dat de verzekeringsmarkt zich daarop zal aanpassen. Wie nu al begrijpt hoe zakelijke autoverzekeringen werken, staat dan sterker.
— Willem
Zakelijke autoverzekering geregeld via Zakelijkeverzekering
Als reisorganisatie wil je niet eindeloos zelf offertes vergelijken of uitzoeken wat de kleine lettertjes in een polis betekenen. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland, zodat je altijd een polis krijgt die past bij jouw situatie en budget. Of het nu gaat om een enkele bestelbus, een wagenpark van tien voertuigen of leaseauto’s voor je medewerkers.

Via Zakelijkeverzekering kun je direct je zakelijke autoverzekering berekenen en afsluiten. Heb je vragen over dekkingsvormen, jonge bestuurders of de combinatie met andere polissen? Een vaste adviseur denkt met je mee. Voor een volledig overzicht van alle polissen die relevant zijn voor reisorganisaties, bekijk dan ook het aanbod aan zakelijke verzekering producten. Zo sta je goed verzekerd en kun jij je focussen op waar je goed in bent.
FAQ
Wat is het verschil tussen WA, beperkt casco en allrisk?
WA dekt alleen schade aan derden en is wettelijk verplicht. Beperkt casco voegt dekking toe voor diefstal, brand en storm. Allrisk dekt ook schade aan het eigen voertuig, inclusief schade door eigen schuld.
Hoe beïnvloeden schadevrije jaren mijn premie?
Hoe meer schadevrije jaren je opbouwt, hoe lager je premie wordt. De korting kan oplopen tot 75%. Iedere keer dat je een schade claimt, verlies je schadevrije jaren en stijgt je premie het volgende jaar.
Mag een jonge medewerker rijden in een zakelijk voertuig?
Dat mag, maar je moet dit melden bij de verzekeraar. Bestuurders jonger dan 24 jaar leiden doorgaans tot een hogere premie of aanvullende polisvoorwaarden. Wie dit niet opgeeft, riskeert dat de dekking bij schade wordt geweigerd.
Zit er bij operational lease altijd verzekering inbegrepen?
Vaak wel, maar niet altijd volledig. Bij veel operational lease contracten zijn verzekering, onderhoud en belasting inbegrepen in de maandprijs. Vraag altijd het verzekeringsblad op om te controleren welke dekking precies is inbegrepen.
Moet ik mijn zakelijke autoverzekering combineren met andere polissen?
Voor reisorganisaties is een combinatie met een rechtsbijstandverzekering sterk aan te raden. Klantclaims en leveranciersconflicten horen bij de branche, en juridische bijstand via je autoverzekering alleen is zelden voldoende.