

15 oktober 2026
Een arbeidsongeschiktheidsverzekering (AOV) is een verzekering die jou als zelfstandig ondernemer beschermt tegen inkomensverlies bij ziekte of arbeidsongeschiktheid. Als zzp’er of mkb-ondernemer heb je geen werkgever die je loon doorbetaalt als je uitvalt. De AOV vult dat gat op. Een AOV is niet verplicht in 2026, maar zonder dit vangnet loop je een groot financieel risico. De gemiddelde premie ligt rond de € 200–€ 300 per maand, afhankelijk van je leeftijd, beroep en het bedrag dat je wilt verzekeren.
Wat heb je nodig om een AOV af te sluiten?
Voordat je een arbeidsongeschiktheidsverzekering kunt afsluiten, verzamel je een aantal gegevens. Verzekeraars beoordelen zowel je gezondheid als je financiële situatie.
Wat je nodig hebt:
- Gezondheidsverklaring. Je vult een medische vragenlijst in over je gezondheidsverleden. Eerlijkheid is hier geen keuze: verzwijging leidt tot verval van je uitkering, ook als dat pas jaren later aan het licht komt.
- Inkomensgegevens. Denk aan je jaarrekening of belastingaangifte. De verzekeraar gebruikt dit om het maximale verzekerd bedrag te bepalen.
- Gewenst verzekerd bedrag. Bepaal hoeveel maandelijks inkomen je wilt verzekeren bij arbeidsongeschiktheid.
- Keuze voor wachttijd. De wachttijd varieert van 1 maand tot 2 jaar. Een langere wachttijd verlaagt je premie, maar je ontvangt later een uitkering.
- Keuze voor looptijd. Tot welke leeftijd wil je verzekerd zijn? Veel polissen lopen door tot je 67e.
Heb je klachten in je medisch verleden? Dan kan de verzekeraar een premietoeslag rekenen of bepaalde aandoeningen uitsluiten. Een volledige weigering is niet vanzelfsprekend, maar acceptatiecriteria variëren sterk per verzekeraar.
Pro-tip: AOV-premies zijn fiscaal aftrekbaar in box 1. Je netto kosten liggen daardoor 35–45% lager dan de brutopremie. Reken dit mee als je polissen vergelijkt.
Wat zijn de stappen om een arbeidsongeschiktheidsverzekering af te sluiten?
Een goede AOV afsluiten vraagt om voorbereiding. Doorloop de volgende stappen om de juiste polis te vinden.
-
Bepaal je benodigde verzekerd bedrag. Reken uit wat je maandelijks nodig hebt om je vaste lasten te betalen. Denk aan huur, hypotheek, boodschappen en zakelijke kosten. Dit bedrag is je startpunt.
-
Kies een wachttijd die bij je past. Heb je een financiële buffer van drie maanden? Dan is een wachttijd van 90 dagen een slimme keuze. Heb je weinig reserves? Kies dan voor een kortere wachttijd van 14 of 30 dagen. De wachttijd beïnvloedt direct je premie.
-
Let op de arbeidsdefinitie. Dit is het meest onderschatte punt bij het vergelijken van polissen. Bij beroepsarbeidsongeschiktheid krijg je een uitkering als je je eigen beroep niet meer kunt uitoefenen. Bij passende arbeid keert de verzekeraar pas uit als je ook geen ander passend werk kunt doen. De keuze van arbeidsdefinitie bepaalt zowel je premie als je kans op een uitkering.
-
Vraag meerdere offertes aan en vergelijk. Kijk niet alleen naar de premie, maar ook naar de polisvoorwaarden, indexatie en re-integratieondersteuning. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars, zodat je direct een eerlijk overzicht krijgt.
-
Vul de gezondheidsverklaring volledig en correct in. Meld alle klachten en behandelingen, ook als ze al jaren geleden zijn. Onvolledige informatie kan later leiden tot weigering van je uitkering.
-
Controleer je polis jaarlijks. Je inkomen, gezin en bedrijf veranderen. Een jaarlijkse poliscontrole voorkomt dat je te weinig of te veel verzekerd bent.
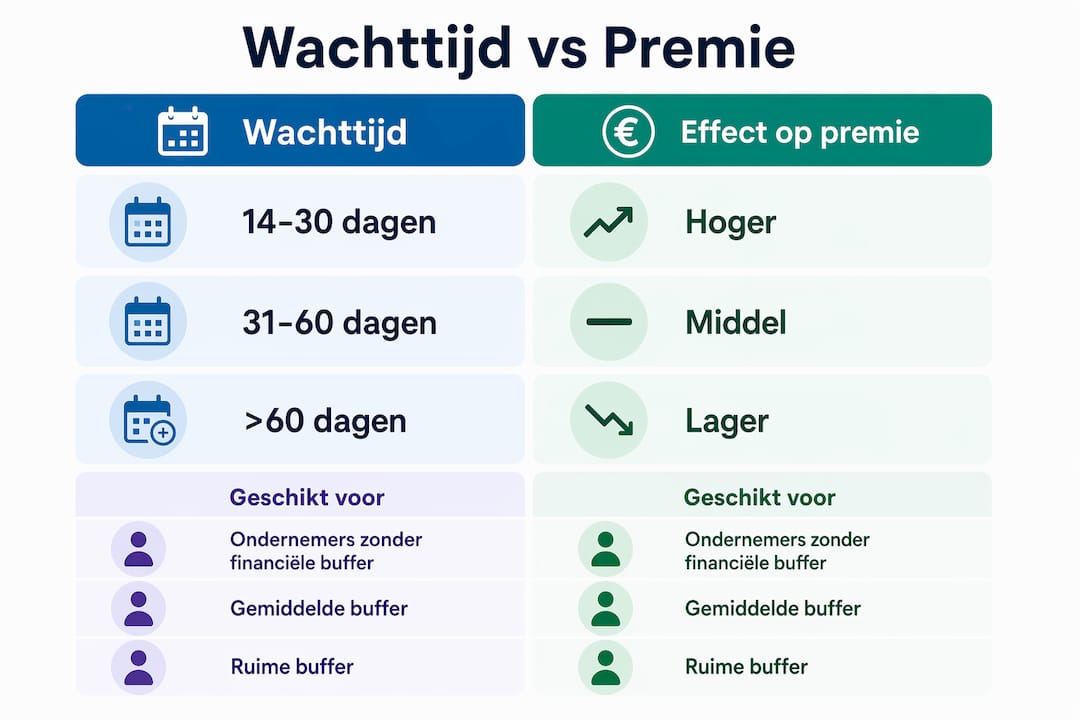
Vergelijking: wachttijd versus premie
| Wachttijd | Effect op premie | Geschikt voor |
|---|---|---|
| 14–30 dagen | Hogere premie | Ondernemers zonder financiële buffer |
| 90 dagen | Gemiddelde premie | Ondernemers met drie maanden reserve |
| 1–2 jaar | Lage premie | Ondernemers met grote financiële buffer |
Pro-tip: Vraag bij het aanvragen van offertes altijd naar de exacte arbeidsdefinitie in de polis. Twee polissen met dezelfde premie kunnen sterk verschillen in wat ze uitkeren.
Welke fouten moet je vermijden bij het afsluiten van een AOV?
Veel ondernemers maken bij het afsluiten van een AOV fouten die later duur uitpakken. Dit zijn de meest voorkomende valkuilen.
-
Te laag verzekerd bedrag kiezen. Ondernemers schatten hun vaste lasten te optimistisch in. Reken altijd met je werkelijke maandelijkse kosten, inclusief zakelijke lasten en pensioenopbouw.
-
Wachttijd kiezen zonder kosten-batenanalyse. Een lange wachttijd lijkt aantrekkelijk vanwege de lagere premie. Maar als je geen buffer hebt, loop je bij uitval direct in de problemen.
-
Medische informatie verzwijgen. Dit is de gevaarlijkste fout. Verzwijging kan leiden tot weigering van je uitkering, zelfs als je al jaren premie hebt betaald. Verzekeraars controleren dit bij een claim.
-
De arbeidsdefinitie negeren. Een polis op basis van “passende arbeid” keert minder snel uit dan een polis op basis van “beroepsarbeidsongeschiktheid”. Dit verschil kost je bij uitval duizenden euro’s.
-
Polis nooit herzien. Je omzet stijgt, je gezin groeit of je bedrijfsactiviteiten veranderen. Een polis die vijf jaar geleden klopte, past nu misschien niet meer. Jaarlijkse toetsing voorkomt dat je bij een claim tekortkomt.
“Een ‘standaard’ polis bestaat niet. Belangrijke verschillen in arbeidsdefinitie, indexatie en re-integratievoorwaarden vereisen jaarlijkse aandacht. Wie zijn polis niet controleert, ontdekt de tekortkomingen pas als het te laat is.”
Bekijk ook het overzicht van verzekeringen voor zzp’ers om te zien welke andere risico’s je als ondernemer afdekt.
Wat zijn de alternatieven als je moeilijk een AOV krijgt?
Niet elke ondernemer krijgt zonder meer een reguliere AOV. Een medisch verleden, een risicovol beroep of een hoge leeftijd kunnen de acceptatie bemoeilijken. Toch zijn er goede alternatieven en combinaties.
Alternatieven en aanvullende opties
| Optie | Voordeel | Beperking |
|---|---|---|
| Reguliere AOV | Volledige dekking op maat | Medische acceptatie vereist |
| Broodfonds of schenkkring | Geen medische keuring | Beperkte uitkering, afhankelijk van groep |
| Vangnetverzekering | Toegankelijk bij medisch verleden | Hogere premie of beperkte dekking |
| BAZ (vanaf 2030) | Verplichte basisverzekering | Keert waarschijnlijk slechts tot minimumloon uit |
Medisch verleden kan afwijzing veroorzaken, maar een combinatie van een schenkkring of broodfonds met een beperkte AOV biedt vaak toch een werkbare dekking. Een broodfonds werkt via onderlinge solidariteit: een groep zelfstandigen spaart samen voor elkaars uitval. De keuring vervalt, maar de uitkering is lager en tijdelijk.
De verplichte basisverzekering voor zelfstandigen, de BAZ, staat gepland vanaf 2030. Die verzekering keert waarschijnlijk slechts tot het niveau van het minimumloon uit. Voor ondernemers met een hoger inkomen is de BAZ dus geen volwaardig alternatief voor een reguliere AOV.
Heb je een medisch verleden en weet je niet waar je moet beginnen? Lees dan meer over arbeidsongeschikt als ondernemer en welke stappen je dan kunt zetten.
Pro-tip: Vraag altijd een onafhankelijk adviseur om hulp als je een afwijzing hebt gekregen. Verzekeraars hanteren verschillende acceptatiecriteria, en wat bij de ene verzekeraar niet lukt, lukt bij een andere soms wel.
Meer achtergrond over de verzekeringsbranche en premiebepaling vind je ook bij sectorspecifieke bronnen voor verzekeringsadviseurs.
Belangrijkste inzichten
Een AOV afsluiten vraagt om bewuste keuzes over wachttijd, arbeidsdefinitie en verzekerd bedrag, gecombineerd met een eerlijke gezondheidsverklaring en jaarlijkse poliscontrole.
| Punt | Details |
|---|---|
| Arbeidsdefinitie bepaalt alles | Kies voor beroepsarbeidsongeschiktheid voor de beste uitkeringskans bij uitval. |
| Wachttijd afstemmen op buffer | Koppel de wachttijd aan je financiële reserves, niet alleen aan de laagste premie. |
| Gezondheidsverklaring volledig invullen | Verzwijging leidt tot weigering van uitkering, ook jaren na afsluiting. |
| Fiscaal voordeel meenemen | Premies zijn aftrekbaar in box 1; netto kosten liggen 35–45% lager dan de brutopremie. |
| Polis jaarlijks controleren | Veranderingen in inkomen, gezin of bedrijf vereisen aanpassing van de dekking. |
Mijn eerlijke kijk op het afsluiten van een AOV
Ik spreek wekelijks met ondernemers die een AOV al jaren voor zich uitschuiven. De reden is bijna altijd dezelfde: het voelt ingewikkeld en duur. Maar de werkelijkheid is dat uitstellen het risico alleen maar vergroot.
Wat ik in de praktijk zie, is dat de meeste problemen niet bij de premie liggen, maar bij de polisinhoud. Ondernemers kiezen een polis op prijs en lezen de arbeidsdefinitie niet. Dat is precies het moment waarop het later misgaat. Een polis op basis van “passende arbeid” klinkt redelijk, maar in de praktijk betekent het dat je bij gedeeltelijke uitval al snel geen uitkering krijgt.
Mijn advies is concreet: sluit vroeg af, liefst als je jong en gezond bent. Hoe ouder je bent bij afsluiting, hoe hoger de premie. En hoe meer klachten je hebt opgebouwd, hoe lastiger de acceptatie. Wachten op de verplichte BAZ in 2030 is geen strategie. Die verzekering dekt alleen het minimumloon en biedt geen bescherming voor het inkomen dat je als ondernemer werkelijk nodig hebt.
Combineer bij twijfel een reguliere AOV met een broodfonds of schenkkring. Dat geeft extra zekerheid als de acceptatie niet volledig lukt. En controleer je polis elk jaar. Niet omdat het moet, maar omdat je situatie verandert en je polis mee moet veranderen.
— Willem
Zakelijkeverzekering helpt je de juiste AOV vinden
Als ondernemer wil je geen tijd verliezen aan eindeloos vergelijken. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en geeft je objectief advies over welke arbeidsongeschiktheidsverzekering bij jouw situatie past.

Of je nu net start als zzp’er of je bestaande polis wilt herzien: via Zakelijkeverzekering krijg je snel inzicht in je opties. Vergeet niet dat de premie fiscaal aftrekbaar is in box 1, waardoor de netto kosten aanzienlijk lager uitvallen. Bekijk het volledige aanbod zakelijke verzekeringen of plan direct een adviesgesprek met een van de adviseurs.
Veelgestelde vragen
Wat is een arbeidsongeschiktheidsverzekering voor zzp’ers?
Een AOV is een verzekering die je inkomen vervangt als je door ziekte of een ongeluk niet meer kunt werken. Als zzp’er heb je geen werkgever die je loon doorbetaalt, waardoor een AOV het belangrijkste financiële vangnet is.
Is een AOV verplicht voor zzp’ers in 2026?
Een AOV is in 2026 niet verplicht. De verplichte basisverzekering voor zelfstandigen staat gepland vanaf 2030, maar keert waarschijnlijk slechts tot het niveau van het minimumloon uit.
Hoeveel kost een arbeidsongeschiktheidsverzekering gemiddeld?
De gemiddelde premie ligt rond de € 200–€ 300 per maand, wat neerkomt op ongeveer 7% van het ondernemersinkomen. De exacte premie hangt af van je leeftijd, beroep, wachttijd en het verzekerd bedrag.
Wat is het verschil tussen beroepsarbeidsongeschiktheid en passende arbeid?
Bij beroepsarbeidsongeschiktheid krijg je een uitkering als je je eigen beroep niet meer kunt uitoefenen. Bij passende arbeid keert de verzekeraar pas uit als je ook geen ander werk kunt doen. Beroepsarbeidsongeschiktheid geeft de beste bescherming, maar is duurder.
Wat gebeurt er als ik medische informatie verzwijg bij mijn AOV?
Verzwijging van medische informatie kan leiden tot weigering van je uitkering, ook als je al jaren premie hebt betaald. Vul de gezondheidsverklaring altijd volledig en eerlijk in.