

24 oktober 2026
Arbeidsongeschiktheid is voor ondernemers het onvermogen om door ziekte of een ongeval het eigen bedrijf (deels) te draaien, met direct inkomensverlies als gevolg. Anders dan werknemers in loondienst hebben zzp’ers en kleine ondernemers geen werkgever die het loon doorbetaalt. 35% van de ondernemers heeft niets geregeld bij arbeidsongeschiktheid, terwijl 1 op de 100 langdurig uitvalt en 30% niet langer dan zes maanden kan rondkomen zonder inkomsten. Dit artikel legt uit welke verzekeringen beschikbaar zijn, hoe je juridische continuïteit regelt, en wat het sociale vangnet voor jou als arbeidsongeschikte ondernemer inhoudt.
Welke verzekeringsopties zijn er als arbeidsongeschikte ondernemer?
De arbeidsongeschiktheidsverzekering, afgekort AOV, is de meest gebruikte bescherming voor ondernemers bij ziekte of een ongeval. Een AOV keert een maandelijks bedrag uit als je door gezondheidsproblemen niet of beperkt kunt werken. De gemiddelde AOV-premie ligt tussen de €200 en €300 per maand, afhankelijk van beroep, leeftijd en het verzekerde bedrag. Een bouwvakker betaalt aanzienlijk meer dan iemand met een kantoorbaan, omdat het risico op fysieke uitval hoger is.
Naast de private AOV zijn er alternatieven voor ondernemers die moeite hebben met de premie of door gezondheidsredenen niet worden geaccepteerd:
- Vrijwillige UWV-verzekeringen: Ondernemers die recent uit loondienst komen, kunnen zich vrijwillig aansluiten bij de Ziektewet of WIA via het UWV. Dit is een beperkte optie met strikte voorwaarden, maar kan nuttig zijn als overbrugging.
- Broodfonds of schenkring: Een groep zelfstandigen spaart gezamenlijk en schenkt bij uitval aan de zieke ondernemer. Dit is geen verzekering maar een solidariteitsconstructie, zonder winstoogmerk en fiscaal aantrekkelijk.
- Crowdsurance: Vergelijkbaar met een broodfonds, maar digitaal georganiseerd via platforms. Geschikt als aanvulling, niet als volledige vervanging van een AOV.
De overheid werkt aan een verplichte basisverzekering voor zelfstandigen. Deze basisverzekering keert uit tot het minimumloon, heeft een wachttijd van twee jaar en kost maximaal €171 per maand. De premie bedraagt 5,4% van de winst. Directeur-grootaandeelhouders (DGA’s) vallen buiten deze regeling.
| Optie | Uitkering | Wachttijd | Kosten | Voordeel |
|---|---|---|---|---|
| Private AOV | Vrij te kiezen | Vrij te kiezen | €200 tot €300/mnd gemiddeld | Flexibel en uitgebreid |
| Vrijwillige UWV | Beperkt | Wettelijk | Afhankelijk van situatie | Toegankelijk bij slechte gezondheid |
| Broodfonds | Max. €1.500/mnd | Geen | Laag, eigen inleg | Solidair, geen acceptatiedrempel |
| Basisverzekering (2026) | Tot minimumloon | 2 jaar | Max. €171/mnd | Betaalbaar sociaal vangnet |
Pro-tip: Sluit een AOV voor ondernemers af op basis van je basisleefkosten, niet je volledige omzet. Zo houd je de premie betaalbaar en ben je toch beschermd bij uitval.
Waarom is een levenstestament onmisbaar bij arbeidsongeschiktheid?
Een levenstestament is een notarieel document waarin je vastlegt wie namens jou beslissingen mag nemen als je dat zelf niet meer kunt door ziekte of een ongeluk. Voor ondernemers gaat dit verder dan persoonlijke zaken: zonder levenstestament kan de bedrijfsvoering maandenlang stilvallen omdat niemand juridisch bevoegd is om te handelen. Rechterlijke procedures om een bewindvoerder aan te stellen duren vaak maanden en kosten geld dat je op dat moment niet kunt missen.
In een levenstestament leg je concreet vast welke bevoegdheden de gevolmachtigde krijgt. Denk aan:
- Betalingen doen en facturen versturen namens het bedrijf
- Belastingaangifte verzorgen bij de Belastingdienst
- Contracten ondertekenen of opzeggen
- Beslissingen nemen over personeel of leveranciers
- Toegang tot bankrekeningen en financiële administratie
De gevolmachtigde kan een partner, familielid of een vertrouwde zakenrelatie zijn. Kies iemand die je bedrijf begrijpt en die in staat is om onder druk beslissingen te nemen. Een goed opgesteld levenstestament voorkomt rechterlijke maatregelen en houdt je bedrijf draaiende terwijl jij herstelt.
Pro-tip: Stel het levenstestament op samen met een notaris en bespreek het daarna ook met je accountant. Zo weet iedereen in je omgeving precies wat er moet gebeuren als jij tijdelijk uitvalt.
Hoe werkt het sociale vangnet voor ondernemers bij langdurige uitval?
Het sociale vangnet voor zelfstandigen is beperkter dan voor werknemers, maar bestaat wel degelijk. De kern van de regeling draait om de Wet werk en inkomen naar arbeidsvermogen, de WIA. Na twee jaar arbeidsongeschiktheid kun je een WIA-uitkering aanvragen, mits je voor minimaal 35% arbeidsongeschikt bent verklaard door het UWV.
De WIA kent twee varianten:
- IVA (Inkomensvoorziening Volledig Arbeidsongeschikten): Voor wie volledig en duurzaam arbeidsongeschikt is. De uitkering bedraagt 75% van het dagloon.
- WGA (Werkhervatting Gedeeltelijk Arbeidsgeschikten): Voor wie gedeeltelijk kan werken. De uitkering is lager en afhankelijk van wat je nog kunt verdienen.
Naast de WIA zijn er aanvullende regelingen voor specifieke situaties. De IOAZ (Inkomensvoorziening Oudere en gedeeltelijk Arbeidsongeschikte gewezen Zelfstandigen) is bedoeld voor oudere ondernemers die hun bedrijf moeten beëindigen door arbeidsongeschiktheid. Bijstand via de gemeente is een laatste vangnet, maar wordt alleen verstrekt als je geen of onvoldoende eigen vermogen hebt en geen partner met inkomen.
De twee jaar wachttijd is het grootste risico voor ondernemers. De toekomstige basisverzekering lost dit deels op, maar de eerste twee jaar blijven eigen verantwoordelijkheid. Dit betekent dat je als ondernemer een financiële buffer nodig hebt van minimaal zes maanden aan vaste lasten, of kunt terugvallen op partnerinkomen. Wie dat niet heeft en geen private AOV afsluit, loopt een reëel risico op financiële problemen voordat de eerste uitkering ingaat.
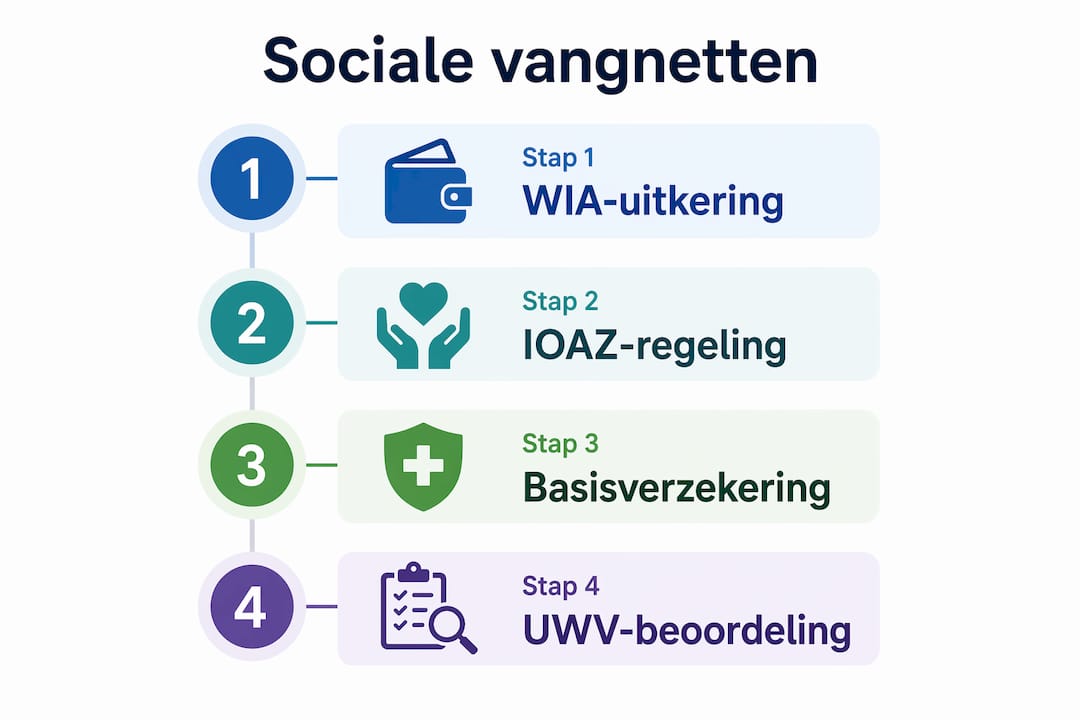
Belangrijk om te weten: Het UWV beoordeelt de mate van arbeidsongeschiktheid op basis van wat je medisch en functioneel nog kunt. Voor zelfstandigen geldt dat het UWV kijkt naar wat je theoretisch kunt verdienen, niet alleen naar je eigen beroep. Dit kan betekenen dat je minder uitkering krijgt dan verwacht.
Hoe beperk je als ondernemer je financiële risico’s vooraf?
Financiële voorbereiding op arbeidsongeschiktheid begint bij het begrijpen van de premiestructuur van een AOV. De premie wordt bepaald door drie factoren: je beroep, je leeftijd en het verzekerde bedrag. Hoe ouder je bent bij het afsluiten, hoe hoger de premie. Hoe zwaarder het beroep, hoe groter het risico en dus de kosten.
Er zijn concrete manieren om de premie te verlagen zonder onvoldoende beschermd te zijn:
- Verzeker alleen je basisleefkosten: Premies zijn lager als je niet je volledige omzet verzekert maar alleen het bedrag dat je nodig hebt voor huur, boodschappen en vaste lasten.
- Verleng het eigen risico: Een eigen risico van 30, 60 of 90 dagen verlaagt de premie aanzienlijk. Dit werkt goed als je een buffer hebt om de eerste weken zelf te overbruggen.
- Kies een lagere eindleeftijd: Een polis die uitkeert tot je 60e is goedkoper dan een die doorloopt tot je 67e. Combineer dit met een goede pensioenopbouw.
- Gebruik de fiscale aftrek: AOV-premies zijn aftrekbaar via box 1 van de inkomstenbelasting. Voor zzp’ers met een belastingtarief van 35 tot 45% betekent dit dat de netto premie aanzienlijk lager uitvalt dan het brutobedrag.
Naast de verzekering zelf is een financiële buffer onmisbaar. Spaar minimaal drie tot zes maanden aan vaste lasten als reserve. Combineer dit met een AOV op maat en je staat er aanzienlijk sterker voor dan de 35% van ondernemers die niets heeft geregeld.
Pro-tip: Vraag bij Zakelijkeverzekering een vergelijking op van meer dan 66 verzekeraars. Zo zie je snel welke premie past bij jouw beroep, leeftijd en gewenste dekking, zonder dat je zelf alle polissen hoeft te doorzoeken.
Belangrijkste inzichten
Een arbeidsongeschikte ondernemer zonder AOV, levenstestament en financiële buffer riskeert zowel inkomensverlies als volledige bedrijfsstilstand, twee problemen die tegelijk moeten worden aangepakt.
| Punt | Details |
|---|---|
| AOV als basis | Sluit een arbeidsongeschiktheidsverzekering af op basis van basisleefkosten, niet volledige omzet. |
| Levenstestament verplicht | Leg bij een notaris vast wie namens jou beslist als je uitvalt, anders stopt je bedrijf. |
| Twee jaar wachttijd | Bouw een buffer op van minimaal zes maanden vaste lasten voor de periode vóór uitkering. |
| Fiscaal voordeel benutten | AOV-premies zijn aftrekbaar in box 1, wat de netto kosten met 35 tot 45% verlaagt. |
| Basisverzekering 2026 | De verplichte basisverzekering kost max. €171 per maand maar dekt pas na twee jaar wachttijd. |
Wat ik na jaren adviseren heb geleerd over arbeidsongeschiktheid
Ondernemers onderschatten structureel twee dingen: hoe snel hun inkomen stopt en hoe lang het duurt voordat er een uitkering komt. De meeste ondernemers die ik spreek, denken dat ze “het wel een tijdje kunnen opvangen.” Dat klopt, maar alleen als ze ook daadwerkelijk iets hebben opgespaard. De realiteit is dat een burn-out, een gebroken pols of een ernstige ziekte je bedrijf in weken kan stilleggen, terwijl de eerste uitkering pas na maanden of zelfs jaren komt.
Wat mij opvalt, is dat ondernemers de AOV vaak zien als een kostenpost in plaats van een inkomensvervanging. Maar als je bedenkt dat je bij volledige uitval geen facturen meer stuurt, geen opdrachten meer aanneemt en geen omzet meer draait, dan is de premie van €200 tot €300 per maand relatief klein vergeleken met het risico. Zeker als je de fiscale aftrek meerekent.
Het levenstestament is het meest onderschatte document voor ondernemers. Ik heb situaties gezien waarbij een ondernemer weken in het ziekenhuis lag en niemand bevoegd was om de rekeningen te betalen of klanten te informeren. Dat kost niet alleen geld, het kost ook klantvertrouwen dat je daarna moeilijk terugwint.
Mijn advies: wacht niet op de verplichte basisverzekering. Die biedt een minimale dekking na twee jaar wachttijd. Wie nu actie onderneemt met een private AOV, een levenstestament en een financiële buffer, staat er bij uitval fundamenteel anders voor dan wie wacht tot de overheid het regelt.
— Willem
Bescherm je bedrijf met de juiste arbeidsongeschiktheidsverzekering
Als ondernemer ben jij het belangrijkste bedrijfsmiddel dat je hebt. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland om de AOV te vinden die past bij jouw beroep, leeftijd en budget. Of je nu een zzp’er bent in de bouw of een consultant achter een laptop: de juiste dekking is niet de duurste, maar de meest passende.

Via Zakelijkeverzekering krijg je persoonlijk advies van een vaste adviseur die jouw situatie kent, of je maakt gebruik van de AI-adviseur voor een snelle eerste scan. Bekijk het volledige aanbod zakelijke verzekeringen en ontdek welke bescherming jouw bedrijf nodig heeft. Wacht niet tot je uitvalt om te ontdekken dat je onvoldoende bent gedekt.
FAQ
Wat is een AOV voor ondernemers?
Een arbeidsongeschiktheidsverzekering (AOV) keert een maandelijks bedrag uit als je door ziekte of een ongeval niet kunt werken. De premie ligt gemiddeld tussen de €200 en €300 per maand en is fiscaal aftrekbaar via box 1.
Heb ik als zzp’er recht op een WIA-uitkering?
Ja, maar pas na twee jaar aaneengesloten arbeidsongeschiktheid en alleen als je voor minimaal 35% arbeidsongeschikt bent verklaard door het UWV. De IVA-uitkering bedraagt 75% van het dagloon bij volledige arbeidsongeschiktheid.
Wat kost de verplichte basisverzekering voor zelfstandigen?
De basisverzekering voor zelfstandigen kost maximaal €171 per maand, berekend als 5,4% van de winst. De uitkering gaat in na een wachttijd van twee jaar en dekt tot het minimumloon.
Waarom heb ik als ondernemer een levenstestament nodig?
Zonder levenstestament kan niemand juridisch namens jou handelen als je uitvalt door ziekte. Dit betekent dat betalingen, contracten en belastingaangiften kunnen stilvallen totdat een rechter een bewindvoerder aanstelt, een proces dat maanden kan duren.
Kan ik mijn AOV-premie verlagen zonder minder dekking?
Ja. Verzeker alleen je basisleefkosten in plaats van je volledige omzet, en verleng het eigen risico naar 30 of 60 dagen. Combineer dit met de fiscale aftrek via box 1 om de netto premie aanzienlijk te verlagen.