

15 oktober 2026
Als werkgever in Nederland bent u verplicht het loon door te betalen bij ziekte, en wel tot twee jaar lang. Wat veel werkgevers niet beseffen, is dat de keuze voor een langere eigen risicoperiode bij hun verzuimverzekering weliswaar een lagere premie oplevert, maar tegelijkertijd een aanzienlijk financieel risico bij henzelf neerlegt. Zeker voor mkb-ondernemers met een kleine personeelsbezetting kan één langdurig zieke medewerker al genoeg zijn om de cashflow stevig onder druk te zetten. In dit artikel leggen we precies uit wat de eigen risicoperiode inhoudt, hoe u de juiste keuze maakt, en welke fouten u beter kunt vermijden.
Inhoudsopgave
- Wat is de eigen risicoperiode bij een verzuimverzekering?
- Hoe bepaal je de lengte van de eigen risicoperiode?
- De impact van de eigen risicoperiode op uw portemonnee en beleid
- Veelgemaakte fouten en praktische tips bij kiezen van de eigen risicoperiode
- Onze visie: waarom goed kiezen cruciaal is en wat anderen vaak vergeten
- Wilt u hulp bij het bepalen van uw eigen risicoperiode?
- Veelgestelde vragen over eigen risicoperiode bij verzuimverzekering
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Eigen risicoperiode uitgelegd | Dit is de periode waarin u als werkgever het verzuimrisico en de loonkosten zelf draagt voordat de verzekering uitkeert. |
| Keuze beïnvloedt premie en risico | Een langere eigen risicoperiode verlaagt uw premie, maar verhoogt uw eigen risico bij ziekteverzuim. |
| Goede buffer is essentieel | Reserveer voldoende financiële middelen en organiseer uw verzuimbeheer, zeker bij een langere eigen risicoperiode. |
| Let op juridische uitzonderingen | Bij complexe gevallen zoals ZW-eigenrisicodragerschap kunnen onverwachte kosten ontstaan, check uw afspraken goed. |
Wat is de eigen risicoperiode bij een verzuimverzekering?
Bij een verzuimverzekering is de eigen risicoperiode de wachttijd die geldt voordat uw verzekeraar begint uit te keren. Concreet betekent dit: de periode waarin de loonkosten bij ziekte volledig voor uw eigen rekening komen. Pas nadat die wachttijd is verstreken, neemt de verzekeraar de kosten over.
De term “eigen risicoperiode” wordt ook wel aangeduid als wachttijd of drempelperiode. Het is geen boete of straf, maar een bewust ontworpen mechanisme waarmee verzekeraars de drempel voor kleine, kortdurende verzuimgevallen buiten de polis houden. Zodoende verzekert u zich eigenlijk alleen tegen het verzuim dat echt pijn doet: het langdurige.
Hoe werkt het in de praktijk?
Stel dat uw medewerker zich ziek meldt en u hebt gekozen voor een eigen risicoperiode van 30 dagen. De eerste 30 dagen betaalt u het loon volledig zelf. Vanaf dag 31 keert de verzekeraar uit, mits het verzuim aanhoudt. Kiest u voor 10 dagen, dan begint de verzekeraar al eerder. Kiest u voor 90 dagen, dan draait u dus drie maanden zelf op voor alle loonkosten.
Gangbare keuzes in de markt zijn:
- 10 werkdagen: Lage drempel, hoge premie, snel gedekt
- 30 dagen: Meest gekozen optie voor mkb-bedrijven
- 65 dagen: Middenweg, vereist al een redelijke buffer
- 90 dagen: Populair bij grotere bedrijven met stabiele bezetting
- 260 werkdagen: Maximale wachttijd, bijna gelijkwaardig aan eigenrisicodragerschap
“Bij een verzuimverzekering is de eigen risicoperiode de periode waarin de werkgever de loonkosten bij ziekte zelf betaalt voordat de verzekeraar uitkeert.” Dit principe is de kern van ieder verzuimcontract.
Naast de klassieke verzuimverzekering kennen we in Nederland ook het ZW-eigenrisicodragerschap (Ziektewet). Hier neemt u als werkgever de uitbetalingsverplichting van het UWV over voor ex-werknemers met een tijdelijk contract. Dat is een andere constructie, maar dezelfde logica geldt: u draagt zelf risico, in ruil voor lagere lasten. Meer over wachtdagen bij ziekte en wat dit betekent voor uw loonadministratie leest u in ons kennisbank-artikel hierover.
Overigens is een verzuimverzekering in Nederland niet wettelijk verplicht, maar de loondoorbetalingsplicht wel. Of een verzuimverzekering verplicht is voor uw situatie hangt af van uw sector en cao-afspraken. De financiële noodzaak is echter voor de meeste werkgevers overduidelijk.
Hoe bepaal je de lengte van de eigen risicoperiode?
Nu u weet wat de eigen risicoperiode inhoudt, is het tijd om te bepalen welke lengte in uw situatie kansen biedt of juist risico’s vergroot.
De keuze hangt af van verschillende factoren: de omvang van uw personeel, uw financiële reserves, het ziekteverzuimpercentage in uw branche en uw risicobereidheid. Een eenduidige formule bestaat niet. Wat wel bestaat, is een helder overzicht van de consequenties van elke keuze.
Vergelijking van de gangbare eigen risicoperiodes
| Eigen risicoperiode | Premieniveau | Eigen financieel risico | Geschikt voor |
|---|---|---|---|
| 10 werkdagen | Hoog | Laag | Kleine bedrijven, beperkte reserves |
| 30 dagen | Gemiddeld | Matig | Mkb met regulier verzuim |
| 65 dagen | Lager | Aanzienlijk | Bedrijven met lage verzuimhistorie |
| 90 dagen | Laag | Hoog | Grotere bedrijven, sterke cashflow |
| 260 werkdagen | Zeer laag | Zeer hoog | Grootbedrijf of eigenrisicodrager |
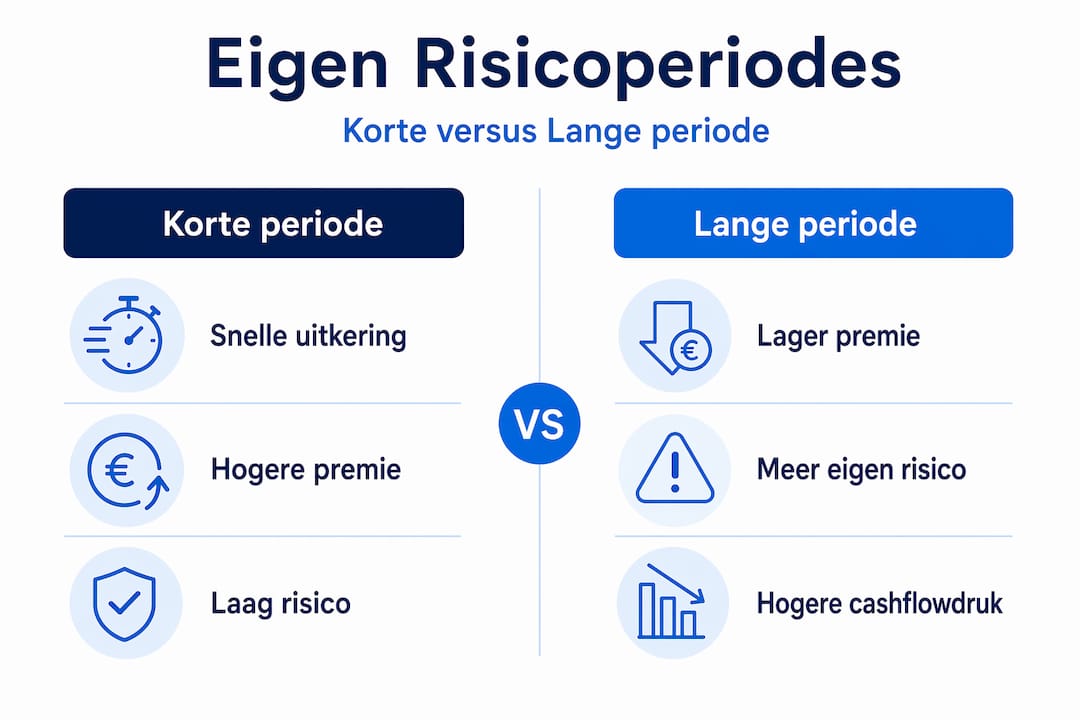
Hoe langer de eigen risicoperiode, hoe lager de premie, maar meer risico ligt bij de werkgever. Dit klinkt als een voordeel als het verzuim laag is. Maar let op: één medewerker met een complexe aandoening kan de premiewinst van meerdere jaren tenietdoen.
Stap voor stap uw juiste periode bepalen
- Bereken uw gemiddeld verzuimpercentage. Kijk naar de afgelopen drie jaar. Is dat lager dan 3%? Dan kunt u overwegen een langere periode te kiezen.
- Bepaal uw financiële buffer. Hoeveel maanden loonkosten kunt u zelf dragen zonder dat dit uw bedrijfsvoering schaadt?
- Analyseer de samenstelling van uw personeel. Heeft u oudere medewerkers of medewerkers met bekende gezondheidsrisico’s? Dan weegt het risico zwaarder.
- Bekijk uw cao-verplichtingen. Sommige cao’s verplichten een bepaald loondoorbetalingspercentage, wat de kosten bij verzuim direct beïnvloedt.
- Vergelijk stop-loss en conventionele varianten. Het verschil tussen conventioneel en stop-loss bepaalt mede hoe het eigen risico financieel uitpakt bij meerdere ziektegevallen tegelijk.
Het stop-loss model verdient extra aandacht. Bij deze variant geldt een maximum aan het totale eigen risico over een jaar. Zodra u als werkgever een bepaald drempelbedrag hebt betaald, neemt de verzekeraar alle verdere kosten over. Dit beschermt u tegen het scenario waarbij meerdere medewerkers tegelijk ziek worden. Voor een verzuimverzekering voor het mkb is dit vaak een verstandige keuze, juist omdat kleine organisaties kwetsbaarder zijn voor piekbelasting.
Pro-tip: Reken altijd uit wat uw maximale eigen risico per jaar is. Vermenigvuldig het maandloon van uw duurste medewerkers met het aantal maanden van uw eigen risicoperiode. Als dat bedrag uw cashflowreserve overstijgt, is uw gekozen periode waarschijnlijk te lang. Bouw ook een kleine marge in voor onvoorziene samenloop van ziektegevallen.
Bij de keuze voor de beste combinatie van eigen risicoperiode en arbodienst loont het te lezen over hoe u de beste verzuimverzekering en arbodienst kiest. De samenwerking met een arbodienst heeft namelijk directe invloed op hoe snel medewerkers re-integreren en hoelang uw eigen risico daadwerkelijk doorloopt.
De impact van de eigen risicoperiode op uw portemonnee en beleid
Als u de keuzes in kaart heeft, is het essentieel te begrijpen welke gevolgen deze kunnen hebben op uw bedrijfsvoering.
Premieverschil en cashflowplanning
Het premieverschil tussen een eigen risicoperiode van 10 dagen en 90 dagen kan oplopen tot 30 tot 50 procent van de jaarpremie. Dat is substantieel. Voor een bedrijf met vijf medewerkers en een gezamenlijk jaarloon van 250.000 euro kan dit al snel het verschil zijn tussen 8.000 en 12.000 euro premie per jaar. De verleidelijkheid van de lagere premie is begrijpelijk.
Maar kijk ook naar de andere kant van de balans. Bij 90 dagen eigen risico draait u zelf op voor drie maanden brutoloon inclusief werkgeverslasten. Bij een medewerker met een salaris van 3.500 euro bruto per maand betekent dit al snel 14.000 à 16.000 euro aan kosten die u zelf moet dragen voordat de verzekeraar uitkeert.
Selectie-effecten bij aanname
Een minder besproken maar significant neveneffect is het zogenaamde selectie-effect. Werkgeverskeuzes voor eigen risicoperiode hangen nauw samen met eigen financiële draagkracht en selectiebeleid, wat invloed kan hebben op de aanname van medewerkers. Werkgevers met een lange eigen risicoperiode zijn soms terughoudender bij het aannemen van medewerkers met een verhoogd gezondheidsrisico, omdat elk verzuimgeval hen direct geld kost.
Dit raakt aan ethische en juridische grenzen. De wet verbiedt discriminatie op basis van gezondheid. Maar financiële prikkels zijn krachtig. Bewustwording hiervan is al een eerste stap: het helpt u als werkgever om beleid te maken dat zowel rechtvaardig als financieel verantwoord is. Meer over hoe u uw bedrijf beschermt bij ziekte leest u in ons uitgebreide praktijkartikel.
ZW-eigenrisicodragerschap en terugwerkende kracht
Een specifiek aandachtspunt voor werkgevers die eigenrisicodrager zijn voor de Ziektewet: ziekmelding met terugwerkende kracht kan leiden tot onverwachte kosten. Dit speelt bij ex-werknemers met een tijdelijk contract die zich na afloop van het dienstverband ziek melden, maar waarbij de ziekte al tijdens het dienstverband was begonnen.
In zulke gevallen kan de eigenrisicodrager alsnog worden aangeslagen voor de uitbetalingsplicht, ook al dacht u de arbeidsrelatie netjes afgesloten te hebben. Dit vereist nauwkeurige dossieropbouw en duidelijke procedures rond uitdiensttreding.
| Situatie | Financieel risico werkgever | Aandachtspunt |
|---|---|---|
| Medewerker ziek, vaste dienst | Loon eigen risicoperiode | Houd re-integratiedossier bij |
| Medewerker ziek, flexcontract | ZW-uitkering via UWV of eigenrisico | Controleer eigenrisicodragerschap |
| Ex-werknemer ziekmelding nawerking | Mogelijke kosten achteraf | Sluit dossier altijd volledig |
| Meerdere medewerkers tegelijk ziek | Stapeling eigen risico | Overweeg stop-loss constructie |
Pro-tip: Maak een draaiboek voor complexe verzuimsituaties. Beschrijf daarin stap voor stap wat er gebeurt bij een ziekmelding, wie de casemanager is, wanneer de arbodienst wordt ingeschakeld en hoe u de dossiervorming borgt. Goede dossieropbouw is niet alleen vereist vanuit de Wet verbetering poortwachter, maar beschermt u ook financieel bij geschillen over de eigen risicoperiode. Kijk voor meer context naar de relevante wet- en regelgeving rondom verzuim in ons kennisbank-overzicht.
Veelgemaakte fouten en praktische tips bij kiezen van de eigen risicoperiode
De impact van uw keuze is groot. Met deze tips voorkomt u direct veelgemaakte fouten.
Fouten die werkgevers regelmatig maken
De meest voorkomende fout is het onderschatten van de financiële impact van langdurig verzuim. Werkgevers kiezen een langere eigen risicoperiode voor de premiebesparing, maar hebben geen concrete buffer opgebouwd om die wachttijd te overbruggen. Ze rekenen op het gemiddelde, maar het is het uitzonderingsgeval dat de rekening bepaalt.
Een tweede fout is het ontbreken van een procedure bij late ziekmelding. Veel werkgevers denken dat een ziekmelding van een medewerker vanzelf goed verloopt. Maar als u eigenrisicodrager bent of een specifieke polisconditie heeft, kan een te late melding uw recht op uitkering in gevaar brengen. Een goede verzuimbuffer en dossierdiscipline zijn daarvoor onmisbaar.
Een derde valkuil is het negeren van cao-verplichtingen. Sommige cao’s schrijven voor dat u bij ziekte 100% van het loon doorbetaalt in het eerste jaar, terwijl de wet minimaal 70% vereist. Als u dit niet meeneemt in uw kostenberekening, onderschat u uw eigen risico fors.
Stappenplan voor een verstandige keuze
- Analyseer uw historisch verzuim. Verzamel de gegevens van minimaal drie jaar terug. Kijk naar frequentie, duur en oorzaken.
- Bereken uw maximale eigen risico. Gebruik het scenario van uw duurste medewerker die de volledige wachttijd ziek is.
- Bepaal uw vrije cashflowruimte. Hoeveel kunt u maandelijks missen zonder dat dit de bedrijfsvoering raakt?
- Overleg met uw arbodienst. Een goede arbodienst heeft inzicht in uw branche en kan realistische schattingen geven over re-integratieduur.
- Laat een onafhankelijk adviseur meekijken. Zeker bij grotere personeelsbestanden of complexe situaties loont een second opinion.
- Vergelijk meerdere aanbieders. Premies en voorwaarden kunnen sterk verschillen per verzekeraar.
Pro-tip: Controleer altijd uw specifieke cao en contractafspraken voordat u een eigen risicoperiode kiest. Sommige cao’s hebben afwijkende bepalingen rondom loondoorbetaling, re-integratietrajecten of zelfs aansluiting bij een specifieke arbodienst. Deze afspraken gaan voor op wat u met uw verzekeraar overeenkomt en kunnen uw feitelijke kosten tijdens de wachttijd aanzienlijk verhogen.
Wilt u uw aanpak verder optimaliseren? Bekijk dan ook ons uitgebreide artikel over verzuim structureel aanpakken. Preventie is immers goedkoper dan genezing, zowel letterlijk als figuurlijk.
Onze visie: waarom goed kiezen cruciaal is en wat anderen vaak vergeten
Het gangbare advies over de eigen risicoperiode klinkt vaak te simpel: “klein bedrijf? Kies een korte periode.” Of: “heeft u reserves? Ga dan voor lang, want dat spaart premie.” Beide adviezen kloppen in sommige gevallen. Maar ze missen iets essentieel: de menselijke factor en de kwaliteit van uw interne verzuimprocessen.
Wij zien in de praktijk dat werkgevers die investeren in goede dossiervorming en een actieve samenwerking met een arbodienst structureel beter uit zijn, ongeacht welke eigen risicoperiode zij kiezen. Een werkgever met 65 dagen eigen risico maar een scherp re-integratiebeleid sluit verzuimcases gemiddeld sneller dan een concurrent met 10 dagen eigen risico maar slechte poortwachterprocedures. De keuze voor een periode is dus maar een deel van het verhaal.
Wat anderen ook vaak vergeten, is de cumulatieve impact over meerdere jaren. Een foute keuze bij de start van uw verzuimverzekering werkt jaren door. U bouwt geen flexibiliteit op, uw claims worden duurder en bij contractverlenging constateert u dat uw premie is gestegen door een ongunstige schadeverloop. De harde les: eenmalig verkeerd kiezen kost u niet één jaar, maar soms drie tot vijf jaar premienadeel.
Een ander onderschat punt is de psychologische druk op leidinggevenden bij een lange eigen risicoperiode. Als elke ziektedag direct ten koste gaat van de bedrijfskas, wordt de verleiding om medewerkers te snel terug te roepen groter. Dat verhoogt het risico op heruitval, wat de totale verzuimduur alleen maar verlengt. De menselijke kant wordt te vaak vergeten in de focus op cijfers.
Onze aanbeveling: kies niet alleen op basis van premie en periode, maar stel uzelf de vraag hoe rijp uw organisatie is voor het dragen van eigen risico. Heeft u de processen, de discipline en de capaciteit om verzuim goed te managen? Als dat antwoord positief is, betaalt een langere periode zich terug. Zo niet, dan is een kortere periode goedkoper op de lange termijn. Lees ook meer over verzuimverzekering kiezen en hoe u die keuze koppelt aan uw bredere bedrijfsstrategie.
Wilt u hulp bij het bepalen van uw eigen risicoperiode?
Het bepalen van de juiste eigen risicoperiode is geen kwestie van een standaardformule invullen. Het vraagt om inzicht in uw specifieke situatie, uw personeelssamenstelling en uw financiële draagkracht. Een foute keuze betekent jarenlang te veel betalen, of erger: onverwacht hoge kosten bij langdurig verzuim.

Bij Zakelijkeverzekering.nl vergelijken we meer dan 66 verzekeraars en helpen we u als onafhankelijk adviseur bij het vinden van een zakelijke verzekering die echt past bij uw situatie. Of u nu net begint met personeel of al jaren werkgever bent: een goede verzuimverzekering begint met de juiste keuzes. Bekijk het volledige aanbod via alle zakelijke verzekeringen, of plan direct een vrijblijvend adviesgesprek met een van onze specialisten. Zij denken met u mee, zonder verkooppraatjes.
Veelgestelde vragen over eigen risicoperiode bij verzuimverzekering
Welke eigen risicoperiode is gebruikelijk bij een verzuimverzekering?
De meest gekozen periodes zijn 10 werkdagen, 30 dagen, 65 dagen, 90 dagen of tot maximaal 260 werkdagen, waarbij gangbare keuzes variëren per bedrijfsgrootte en branche.
Waarom kiezen sommige werkgevers voor een langere eigen risicoperiode?
Een langere periode verlaagt de premie aanzienlijk, maar verhoogt het financiële risico voor de werkgever. Hoe langer de periode, hoe groter de buffer die u als werkgever zelf moet aanhouden om de wachttijd te overbruggen.
Kan ik tussentijds de eigen risicoperiode aanpassen?
Aanpassen is doorgaans mogelijk bij contractverlenging of een poliswijziging. Overleg altijd eerst met uw verzekeraar, want een wijziging kan invloed hebben op uw premie en eventuele lopende schadegevallen.
Wat gebeurt er bij een ziekmelding met terugwerkende kracht?
Bij ZW-eigenrisicodragerschap kan een late ziekmelding met nawerking alsnog tot kosten leiden voor de ex-werkgever, ook als de arbeidsrelatie al is beëindigd. Zorgvuldige dossieropbouw en een volledige afsluiting bij uitdiensttreding zijn daarbij essentieel.