

8 november 2026
Een collectieve ongevallenverzekering kost meestal een paar euro per werknemer per maand. Eén verzekeraar noemt een instapprijs vanaf € 2,50 per maand per werknemer en geeft als premievoorbeeld € 302,40 per jaar voor een groothandel met 12 medewerkers en een jaarloonsom van € 420.000. Wat jij betaalt, hangt af van je branche, je loonsom, de bedragen die je verzekert en hoe ruim de dekking is. Hieronder lees je hoe de premie tot stand komt, welke keuzes het meeste schelen en hoe je voorkomt dat je te veel betaalt of juist te krap verzekerd bent.
Kort samengevat
- Reken op enkele euro’s per werknemer per maand; in een gepubliceerd voorbeeld van een groothandel komt het neer op € 2,10 per medewerker per maand.
- De premie hangt af van verzekerde bedragen of loon, het aantal verzekerden, het soort werk en de gekozen dekking.
- Jaarlijks betalen is het goedkoopst: maandbetaling kan tot 6% opslag kosten.
- Vaak betaal je een voorschotpremie die na afloop van het jaar wordt verrekend met de werkelijke loonsom.
- In een aantal cao’s is de verzekering verplicht; check dat voordat je dekking kiest.
Inhoudsopgave
- Wat een collectieve ongevallenverzekering kost: de bedragen op een rij
- Waar de premie van afhangt
- Rekenvoorbeeld: zo vertaal je de premie naar jouw bedrijf
- Verzekerde bedragen kiezen: jaarloon of vast bedrag
- Collectieve ongevallenverzekering of bedrijfsongevallenverzekering?
- Verplicht via je cao?
- Premie, belasting en administratie
- Zo houd je de kosten laag zonder dekking in te leveren
- Onze kijk: vergelijk de dekking, niet alleen de premie
- Premie berekenen en direct advies
- Veelgestelde vragen
- Bronnen
Wat een collectieve ongevallenverzekering kost: de bedragen op een rij
Er bestaat geen landelijke standaardprijs. Elke verzekeraar rekent met eigen tarieven per branche en per verzekerd bedrag. Toch geven de cijfers die verzekeraars zelf publiceren een goed beeld van de orde van grootte.
| Kostenpost | Wat verzekeraars noemen |
|---|---|
| Instapprijs | Vanaf € 2,50 per werknemer per maand |
| Premievoorbeeld groothandel | € 302,40 per jaar bij 12 medewerkers en € 420.000 jaarloonsom |
| Opslag bij maandbetaling | 6% extra |
| Opslag bij kwartaalbetaling | 4% extra |
| Opslag bij halfjaarbetaling | 2% extra |
| Afrekening | Voorschotpremie, achteraf verrekend op het werkelijke jaarloon |
| Gegevens te laat aangeleverd | Premie mag met maximaal 50% omhoog |
De opslagen voor gespreide betaling staan in de brochure over de collectieve ongevallenverzekering van dezelfde verzekeraar die de instapprijs noemt. Die brochure is gebaseerd op 2020, en vermeldt ook dat de opslag vervalt als je twee of meer verzekeringen in een pakket hebt. De regels over voorschotpremie en de verhoging bij te laat aanleveren komen uit de polisvoorwaarden voor 2026 van een andere verzekeraar. Ze laten zien dat de prijs op papier niet het hele verhaal is: ook hoe en wanneer je betaalt, telt mee.
Waar de premie van afhangt
Polisvoorwaarden laten goed zien hoe een verzekeraar rekent. In één modelpolis voor de collectieve ongevallenverzekering is de premie gebaseerd op het verzekerde loon of de verzekerde bedragen, het aantal verzekerden, de werkzaamheden en de gekozen dekking. In de praktijk komen daar nog een paar knoppen bij.
Verzekerde bedragen of loonsom
Dit is de grootste factor. Verzeker je een vast bedrag per persoon, dan rekent de verzekeraar met dat bedrag. Kies je voor een veelvoud van het jaarloon, dan beweegt de premie mee met je loonsom. Een hogere uitkering bij overlijden of blijvende invaliditeit betekent een hogere premie.
Aantal verzekerden
Meer medewerkers betekent een hogere totale premie, maar per persoon blijft het bedrag meestal laag. Let ook op wie je meeverzekert: vaste krachten, oproepkrachten, stagiairs, uitzendkrachten of vrijwilligers. Elke groep die je toevoegt, telt mee in de berekening.
Soort werk en branche
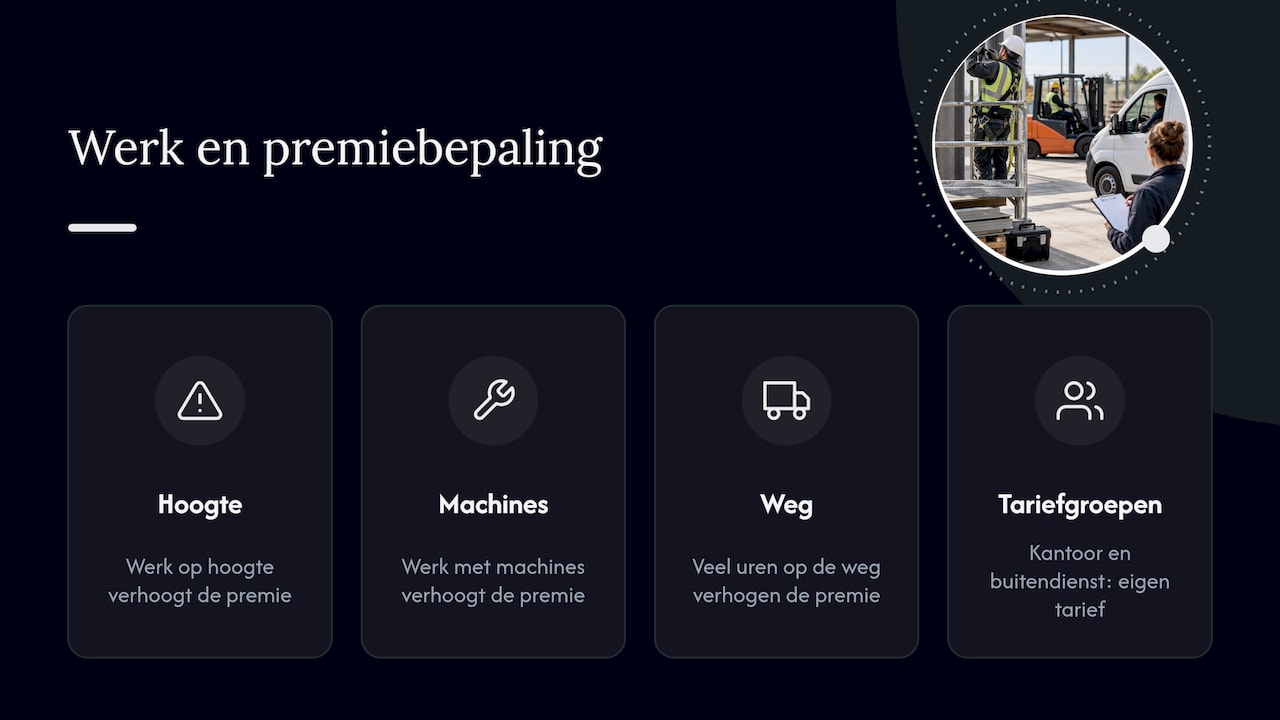
Een administratiekantoor heeft een ander risicoprofiel dan een dakdekker of een koeriersbedrijf. Werk op hoogte, met machines of veel uren op de weg leidt tot een hogere premie. Sommige verzekeraars delen medewerkers in groepen in, bijvoorbeeld kantoorpersoneel en buitendienst, elk met een eigen tarief.
Omvang van de dekking
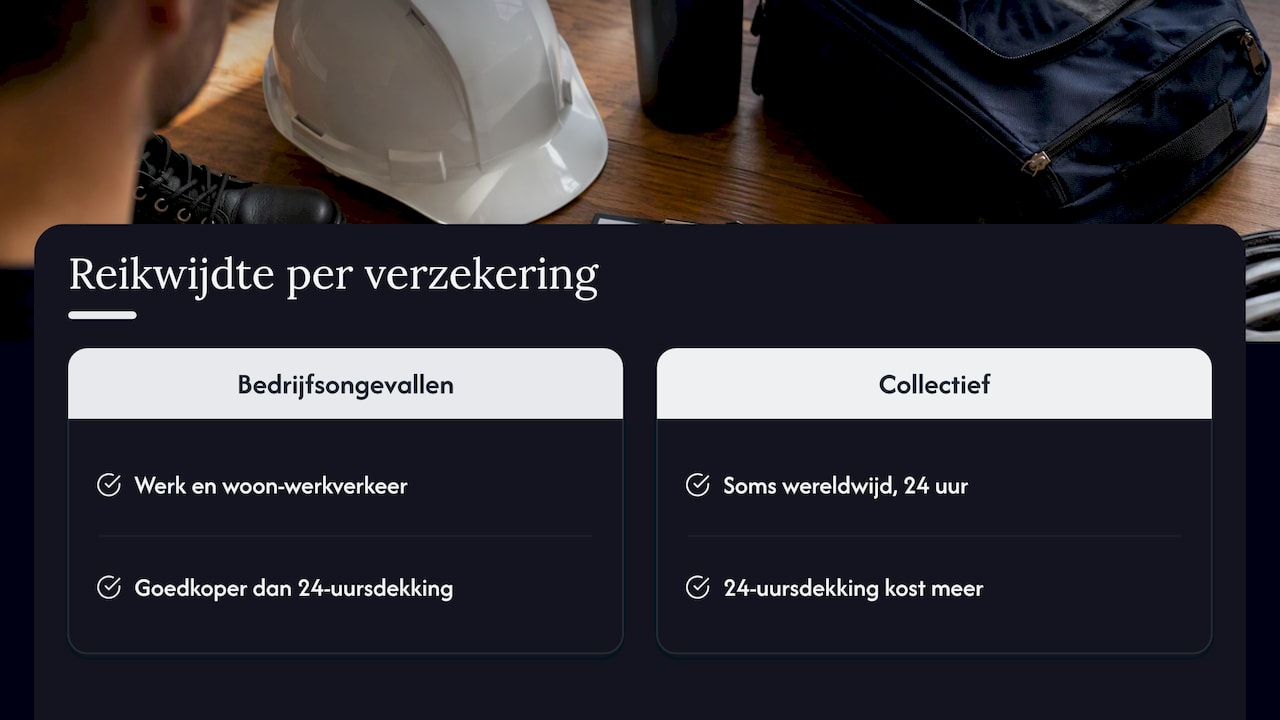
Een dekking voor alleen ongevallen tijdens het werk en woon-werkverkeer is goedkoper dan een dekking die 24 uur per dag geldt. Aanvullende vergoedingen, zoals een bedrag bij ziekenhuisopname of voor omscholing, verhogen de premie ook.
Betaaltermijn en afrekening
Jaarlijks vooruit betalen is meestal het voordeligst. Wie per maand betaalt, betaalt vaak een opslag. En omdat veel polissen werken met een voorschot op basis van de verwachte loonsom, kan er na afloop van het jaar een naheffing of teruggave volgen.
Rekenvoorbeeld: zo vertaal je de premie naar jouw bedrijf
Neem het gepubliceerde voorbeeld van de groothandel: 12 medewerkers, € 420.000 jaarloonsom, € 302,40 premie per jaar.
- Per medewerker: € 302,40 gedeeld door 12 is € 25,20 per persoon per jaar, ofwel € 2,10 per maand.
- Als percentage van de loonsom: € 302,40 op € 420.000 is 0,072%, oftewel 0,72 promille.
- Bij maandbetaling: met 6% opslag wordt het € 320,54 per jaar, dus € 18,14 meer.
Je kunt dat promillage gebruiken als ruwe eerste schatting voor een vergelijkbaar bedrijf. Bij een loonsom van € 250.000 kom je zo op ongeveer € 180 per jaar, bij € 1.000.000 op ongeveer € 720. Let wel: dit is alleen een indicatie op basis van één voorbeeld uit de groothandel. Werk je in de bouw, het transport of de schoonmaak, of kies je hogere verzekerde bedragen, dan ligt de premie hoger. Een echte offerte begint bij de juiste loonsom; hoe je die bepaalt, lees je in onze uitleg over de loonsom bepalen. Die gaat over de verzuimverzekering, maar de logica is dezelfde.
Verzekerde bedragen kiezen: jaarloon of vast bedrag
Bij het kiezen van de dekking bepaal je in feite je premie. Volgens een grote verzekeraar kan de vergoeding gebaseerd zijn op een paar keer het jaarloon of een vast verzekerd bedrag. Bij blijvende invaliditeit hangt de uitkering af van de mate van invaliditeit: bij gedeeltelijke invaliditeit krijgt de medewerker een percentage van het verzekerde bedrag.
Beide opties hebben hun logica:
- Vast bedrag: iedereen krijgt hetzelfde. Dat is eenvoudig te administreren en de premie is goed voorspelbaar. Geschikt als lonen dicht bij elkaar liggen.
- Veelvoud van het jaarloon: de uitkering sluit aan bij het inkomen dat een medewerker of gezin mist. Logisch bij grote salarisverschillen, maar de premie schommelt mee met je loonsom.
Kijk daarnaast naar de aanvullende vergoedingen. In de brochure uit 2020 van één verzekeraar staan bijvoorbeeld tot € 10.000 voor omscholing en tot € 5.000 voor aanpassing van werkplek, auto of huis. Zulke vergoedingen helpen een medewerker na een ongeval weer aan het werk. Ze kosten iets extra premie, maar voor een bedrijf met fysiek werk zijn ze vaak de moeite waard.
Weet ook wat deze verzekering niet doet. Een langdurige maandelijkse uitkering bij arbeidsongeschiktheid hoort bij de collectieve WIA-verzekering, niet bij de ongevallenverzekering. De ongevallenverzekering keert een vooraf afgesproken bedrag uit. Ook loondoorbetaling bij ziekte valt erbuiten; daarvoor is er de verzuimverzekering, waarvan je de kosten van een verzuimverzekering apart kunt bekijken.
Collectieve ongevallenverzekering of bedrijfsongevallenverzekering?
Ondernemers zoeken op beide termen, en in de praktijk worden ze vaak door elkaar gebruikt. Het gaat in beide gevallen om een verzekering die jij als werkgever afsluit en die een vast bedrag uitkeert bij overlijden of blijvende invaliditeit door een ongeval.
Het verschil zit vooral in de reikwijdte. Met “bedrijfsongevallenverzekering” bedoelen mensen meestal een dekking voor ongevallen tijdens het werk en onderweg van en naar het werk. Een collectieve ongevallenverzekering kan ruimer zijn: sommige polissen verzekeren medewerkers wereldwijd en 24 uur per dag. Op onze pagina over de collectieve ongevallenverzekering lees je dat de dekking standaard geldt tijdens werk en woon-werkverkeer, met 24-uursdekking als optie.
Voor de kosten betekent dit: een dekking die alleen bedrijfsongevallen omvat, is goedkoper dan een 24-uursdekking. Kijk dus bij elke offerte welke variant je krijgt, anders vergelijk je appels met peren.
Ben je zzp’er zonder personeel? Dan is een collectieve polis niet voor jou bedoeld. Voor jezelf kijk je eerder naar een arbeidsongeschiktheidsverzekering, die je inkomen beschermt als je door ziekte of een ongeval niet kunt werken.
Verplicht via je cao?
Wettelijk ben je als werkgever niet verplicht een ongevallenverzekering af te sluiten, maar je cao kan het wel eisen. Een grote verzekeraar signaleert dat steeds meer cao’s het aanbieden van zo’n verzekering verplicht stellen. Twee voorbeelden:
- De cao Zorgvervoer en Taxi verplicht werkgevers een collectieve ongevallenverzekering af te sluiten voor hun werknemers.
- Werkgevers in de afbouw moeten op grond van de cao Afbouw een ongevallenverzekering hebben die uitkeert bij overlijden of blijvend letsel.
Valt jouw bedrijf onder een cao, controleer dan welke minimale bedragen erin staan. Die bepalen de ondergrens van je premie. Verzeker je minder dan de cao voorschrijft, dan loop je het risico dat je het verschil zelf moet bijpassen als er iets gebeurt. In de taxibranche komt de ongevallenverzekering vaak samen met andere polissen; zie ook onze taxiverzekering.
Premie, belasting en administratie
Een paar praktische punten die je totale kosten beïnvloeden:
- Aftrekbaar als bedrijfslast. Volgens de informatie van één verzekeraar uit 2020 is de premie fiscaal aftrekbaar als bedrijfslast. Je netto kosten liggen daardoor lager dan de bruto premie. Bespreek de fiscale behandeling in jouw situatie met je boekhouder of belastingadviseur, zeker omdat regels kunnen wijzigen.
- Belasting over de uitkering. In de cao Zorgvervoer en Taxi staat dat de fiscale gevolgen van een uitkering voor rekening van de ontvanger komen. Leg medewerkers dus uit dat de uitkering niet altijd netto is; hun belastingadviseur kan dat per geval beoordelen.
- Voorschot en naverrekening. Werkt je polis met een voorschotpremie, dan geef je na afloop van het jaar de werkelijke loonsom door. Groeit je bedrijf, reken dan op een naheffing.
- Op tijd aanleveren. Een verzekeraar mag volgens zijn voorwaarden de premie met maximaal 50% verhogen als je de gegevens niet op tijd aanlevert. Zet de datum dus in je agenda.
Heb je meer personeel en meerdere personeelspolissen? Lees dan ook wat je verder moet regelen in ons stuk over een zakelijke verzekering met personeel.
Zo houd je de kosten laag zonder dekking in te leveren
- Begin bij je verplichtingen. Check je cao en arbeidsovereenkomsten. Wat je hebt toegezegd, is je minimum.
- Kies bewust tussen vast bedrag en jaarloon. Bij gelijke salarissen is een vast bedrag vaak het eenvoudigst en voorspelbaarst.
- Deel medewerkers juist in. Kantoorpersoneel in een hoge risicoklasse indelen kost onnodig geld. Geef per functie door wat iemand echt doet.
- Betaal per jaar. Dat scheelt al gauw een paar procent ten opzichte van maandbetaling.
- Combineer polissen. Bij een pakket vervalt de opslag voor gespreide betaling soms, en je houdt alles op één plek. Meer daarover lees je in onze uitleg over de pakketverzekering voor het mkb.
- Vergelijk op voorwaarden, niet alleen op prijs. Let op de ongevalsdefinitie, de invaliditeitstabel en de aanvullende vergoedingen. Een iets hogere premie met een ruimere definitie is vaak meer waard.
- Houd je loonsom actueel. Geef wijzigingen tijdig door, zodat je geen verrassingen krijgt bij de naverrekening.
Onze kijk: vergelijk de dekking, niet alleen de premie
Bij een collectieve ongevallenverzekering zien we ondernemers vaak eerst naar de laagste premie per medewerker kijken. Begrijpelijk, want het gaat om vaste kosten. Maar de premie is bij deze verzekering meestal laag, en het echte verschil tussen polissen zit in de voorwaarden: hoe een ongeval is omschreven, welk percentage bij gedeeltelijke invaliditeit wordt uitgekeerd en welke vergoedingen je medewerker helpen om weer aan het werk te gaan.
Daarom vergelijken we meer dan 66 verzekeraars voor je, op prijs en op voorwaarden tegelijk. We kijken naar je branche, je cao, je loonsom en het soort werk dat je mensen doen. Zo kom je niet uit bij een polis die goedkoop lijkt, maar na een ongeval tekortschiet. En je betaalt niet voor dekking die je niet nodig hebt.
Wij geloven dat een goede ongevallenverzekering gewoon bij goed werkgeverschap hoort. Als een medewerker iets overkomt, wil je dat het geregeld is, en dat je zelf één vast aanspreekpunt hebt dat je bedrijf kent en je helpt bij de schademelding.
Willem
Premie berekenen en direct advies
Wil je weten wat een collectieve ongevallenverzekering voor jouw bedrijf kost? Bij Zakelijkeverzekering vergelijken we meer dan 66 verzekeraars en krijg je een premie die past bij je branche, loonsom en dekkingswensen. Je kiest zelf: direct contact met een adviseur, of eerst een bedrijfsscan door onze AI-adviseur, die op basis van je activiteiten en risico’s laat zien welke verzekeringen passen.

Bekijk onze personeelsverzekeringen vergelijken en vraag advies aan. Je hebt één vast aanspreekpunt en kunt 24/7 bij ons terecht voor advies, wijzigingen of hulp bij schade.
Veelgestelde vragen
Wat kost een collectieve ongevallenverzekering per werknemer?
Meestal een paar euro per maand. Eén verzekeraar noemt een instapprijs vanaf € 2,50 per werknemer per maand. Je uiteindelijke premie hangt af van je branche, de verzekerde bedragen en de omvang van de dekking.
Is een collectieve ongevallenverzekering verplicht?
Niet bij wet, maar wel in een aantal cao’s, zoals de cao Zorgvervoer en Taxi en de cao Afbouw. Controleer je eigen cao, want daarin staan ook de minimale verzekerde bedragen.
Is de premie aftrekbaar?
Volgens informatie van een verzekeraar is de premie aftrekbaar als bedrijfslast. Laat de fiscale behandeling voor jouw situatie wel even toetsen door je boekhouder of belastingadviseur.
Wat is goedkoper: een bedrijfsongevallenverzekering of een 24-uursdekking?
Een dekking voor alleen ongevallen tijdens werk en woon-werkverkeer is goedkoper dan een dekking die dag en nacht geldt. Welke variant past, hangt af van wat je je medewerkers wilt bieden en wat je cao vraagt.
Kan ik als zzp’er een collectieve ongevallenverzekering afsluiten?
Een collectieve polis is bedoeld voor werkgevers met personeel. Als zzp’er zonder personeel bescherm je jezelf eerder met een arbeidsongeschiktheidsverzekering. We denken graag met je mee over wat bij jouw situatie past.
Bronnen
- Ongevallenverzekering collectief: premie en premievoorbeeld
- Brochure collectieve ongevallenverzekering (2020)
- Polisvoorwaarden collectieve ongevallenverzekering 2026
- Modelpolis collectieve ongevallenverzekering
- Collectieve ongevallenverzekering: verzekerde bedragen en dekking
- Alles over de zakelijke ongevallenverzekering
- Cao Zorgvervoer en Taxi: collectieve ongevallenverzekering
- Cao Afbouw: collectieve ongevallenverzekering