

24 oktober 2026
Ja, met gerichte preventiemaatregelen verlaag je de premie van een zakelijke autoverzekering. SCM-gecertificeerde beveiliging, GPS-tracking en telematica, en structurele rijtraining leveren de grootste besparingen op. Controleer eerst je huidige polis en schadehistorie, en vraag daarna advies of een gratis scan aan om te zien welke maatregelen voor jouw wagenpark het meest opleveren.
Kort samengevat:
- Bij diefstalgevoelige modellen kan een beveiligingssysteem met certificering volgens SCM een voorwaarde voor cascodekking zijn; zonder certificaat en installatiefactuur telt het systeem vaak niet mee.
- Telematica meet snelheid, remgedrag, bochten en nachtelijk rijden, maar vergelijk de mogelijke besparing met hogere herstelkosten van moderne auto’s voordat je een systeem kiest.
- Bij twee of drie voertuigen zijn losse installaties vaak voordeliger; grotere wagenparken kunnen met centrale telematica en uniform chauffeursbeleid één totaalbeeld bieden.
- Kortingen en eisen verschillen per verzekeraar; vraag met certificaten en rapportages om herbeoordeling, ook tussentijds, en vergelijk meerdere aanbieders voordat je investeert.
Inhoudsopgave
- Welke preventieve maatregelen waarderen verzekeraars het meest?
- Hoe koppelen verzekeraars korting en acceptatie aan preventie?
- Wagenpark- en fleetoverwegingen: waar zit de grootste winst?
- Stap-voor-stap: zo realiseer je premiekorting door preventie
- Wat is het verschil tussen een zakelijke en particuliere autoverzekering?
- Hoe beïnvloedt preventie je schadevrije jaren en no-claimkorting?
- Welke preventieprogramma’s en trainingen bieden verzekeraars aan?
- Welke invloed heeft rijgedrag monitoring op je premie?
- Verschillen kortingstarieven tussen verzekeraars door preventie?
- Hoe motiveer je medewerkers om mee te doen aan preventie?
- Welke rol speelt schadehistorie bij premie op lange termijn?
- Werkt zelf uitzoeken, of is onafhankelijk advies effectiever?
- Zo pak je premieverlaging nu aan met Zakelijkeverzekering.nl
- Veelgestelde vragen
- Bronnen
Welke preventieve maatregelen waarderen verzekeraars het meest?
Verzekeraars kijken naar concrete, meetbare risicoreductie. Niet elke maatregel weegt even zwaar, en de combinatie van techniek en gedrag levert doorgaans het meeste op.
- SCM-gecertificeerde alarmsystemen en startonderbrekers: een SCM-gecertificeerd beveiligingssysteem kan direct korting op de cascopremie opleveren en is bij diefstalgevoelige modellen soms een harde voorwaarde voor dekking.
- GPS-tracking en telematica: ritdata over snelheid, remgedrag en locatie geeft verzekeraars inzicht in het werkelijke risicoprofiel van je bus of personenauto.
- Dashcams: beeldmateriaal versterkt je bewijspositie bij een claim en ontmoedigt fraude door tegenpartijen.
- Rijtraining en chauffeursbeleid: gedragsinterventies pakken de oorzaak van risicovol rijgedrag aan, niet alleen de gevolgen.
- Beveiligde stalling: een afgesloten terrein of bewaakte garage vermindert het diefstalrisico aanzienlijk, vooral bij bestelbussen met gereedschap aan boord.
De combinatie van techniek en gedrag werkt het best: technologie verkleint de kans op een incident, training pakt de onderliggende oorzaak aan. Wie beide inzet, bouwt sneller een schadevrij track record op dat zich vertaalt in een lagere premie.
Hoe koppelen verzekeraars korting en acceptatie aan preventie?
Verzekeraars maken onderscheid tussen een vrijwillige korting en een harde acceptatievoorwaarde. Bij veelgestelde of diefstalgevoelige modellen is een SCM-gecertificeerd alarmsysteem soms geen optie maar een vereiste om überhaupt een cascodekking te krijgen. Negeer je die eis, dan loop je het risico dat een claim bij diefstal wordt afgewezen.
Om korting of acceptatie te onderbouwen, vraagt een verzekeraar doorgaans:
- Een SCM-certificaat van het geïnstalleerde beveiligingssysteem.
- Een installatiefactuur van een erkende installateur.
- Een telematicarapport of inlogpoging tot het trackingsysteem.
- Bewijs van gevolgde rijtraining of chauffeursbeleid, indien van toepassing.
Onjuiste of ontbrekende documentatie is een veelgemaakte fout: zonder geldig certificaat of factuur telt een systeem vaak niet mee, ook al is het wel geïnstalleerd.
Pro-tip: Bewaar installatiefacturen en certificaten digitaal en koppel ze direct aan je polisdossier, zodat je ze bij schade of premieherziening meteen kunt overleggen.
Wagenpark- en fleetoverwegingen: waar zit de grootste winst?
Voor ondernemers met meerdere bedrijfsauto’s levert een centrale aanpak meestal meer op dan losse installaties per voertuig. Een fleetpolis met uniform preventiebeleid schaalt beter en is eenvoudiger te onderbouwen richting een verzekeraar.
- Eén centraal telematicasysteem voor het hele wagenpark geeft een verzekeraar een compleet risicobeeld in plaats van losse datapunten.
- Een uniform chauffeursbeleid, inclusief rijtraining voor nieuwe medewerkers, bouwt sneller een aantoonbaar lager risicoprofiel op.
- Bij een klein wagenpark van twee of drie voertuigen is een losse installatie per auto vaak nog rendabeler dan een volledig fleetsysteem.
Raadpleeg bij twijfel een adviseur die kan inschatten vanaf hoeveel voertuigen een wagenparkverzekering voordeliger uitpakt dan losse polissen.
Stap-voor-stap: zo realiseer je premiekorting door preventie
Een gestructureerde aanpak voorkomt dat je investeert in maatregelen die weinig opleveren.
- Inventariseer je huidige polis en schadehistorie: controleer welke dekking je nu hebt en hoeveel schadevrije jaren je hebt opgebouwd.
- Prioriteer maatregelen op kosten en opbrengst: begin met de investering die het snelst terugverdiend wordt, vaak een alarmsysteem of telematica-abonnement.
- Installeer en documenteer: laat een erkende partij het systeem plaatsen, bewaar het SCM-certificaat en stel rapportages in.
- Vraag een offerte aan en pas je polis aan: leg de documentatie voor aan een adviseur en vraag expliciet naar de korting die van toepassing is.
- Monitor en heronderhandel periodiek: bouw je schadevrije jaren verder op en vraag jaarlijks een herbeoordeling van je premie.
Pro-tip: Vraag niet pas bij polisvernieuwing om herbeoordeling: veel verzekeraars passen een korting ook tussentijds toe zodra je bewijs van een nieuwe maatregel aanlevert.
Deze volgorde voorkomt dubbel werk: je weet precies wat je al hebt, wat ontbreekt en welke stap het meeste oplevert voordat je geld uitgeeft aan techniek die een verzekeraar niet meeweegt.
Wat is het verschil tussen een zakelijke en particuliere autoverzekering?
Een zakelijke autoverzekering dekt voertuigen die voor bedrijfsdoeleinden worden gebruikt, zoals woon-werkverkeer voor meerdere medewerkers, klantbezoeken of transport van goederen en gereedschap. Een particuliere polis is bedoeld voor privégebruik en sluit zakelijk gebruik vaak expliciet uit of beperkt het tot een enkele uitzondering.
Het praktische gevolg is dat een zakelijke polis rekening houdt met een hoger kilometrage, wisselende bestuurders en soms waardevolle lading of gereedschap in de bus. Daardoor liggen premies doorgaans hoger, maar is er ook meer ruimte om via preventie te besparen: een verzekeraar die zakelijk risico beoordeelt, weegt beveiliging, telematica en chauffeursbeleid zwaarder mee dan bij een gewone particuliere polis.
Voor zzp’ers die hun auto deels zakelijk en deels privégebruiken, is het belangrijk om bij de adviseur na te gaan welke polisvorm aansluit bij het werkelijke gebruik. Een verkeerde indeling kan bij schade tot discussie leiden over dekking, en kan ook betekenen dat je preventiemaatregelen niet correct worden meegewogen in de premieberekening.
Hoe beïnvloedt preventie je schadevrije jaren en no-claimkorting?
Schadevrije jaren bouwen op naarmate je langer geen schade claimt, en elk jaar zonder claim verlaagt doorgaans de premie via de no-claimkorting. Preventie werkt hier direct op in: minder incidenten betekent minder onderbrekingen van die opbouw, en een stabiele korting die jaar na jaar toeneemt.
Telematica en rijtraining verlagen de kans op kleine aanrijdingen die vaak de opbouw van schadevrije jaren doorbreken. Een dashcam kan bovendien voorkomen dat je ten onrechte als schuldige partij wordt aangemerkt bij een aanrijding die niet jouw fout was, wat je no-claimstatus beschermt. Zo werkt preventie niet alleen direct via korting op beveiliging of telematica, maar ook indirect doordat het je schadevrije reeks intact houdt.
Voor een uitgebreidere uitleg over hoe schadevrije jaren precies worden opgebouwd en wat een onderbreking kost, verwijzen we naar onze artikelen over besparen via no-claim en no-claimkorting bij een zakelijke autoverzekering.
Welke preventieprogramma’s en trainingen bieden verzekeraars aan?
Verschillende verzekeraars en brancheorganisaties bieden programma’s gericht op het verminderen van risicovol rijgedrag bij zakelijke rijders. Een voorbeeld is het lespakket Split the Risk! van VeiligheidNL, dat met een persoonlijkheidstest, een testlab en een praktijkanalyse laat zien hoe afleiding en risicogedrag tot ongevallen leiden.
Hoewel dit lespakket primair is ontwikkeld voor jongeren, illustreert het een breder principe dat ook voor zakelijke chauffeurs opgaat: inzicht in eigen rijgedrag en de oorzaken van afleiding vermindert incidenten structureel. Veel verzekeraars vertalen dit soort inzichten naar eigen rijtrainingen of e-learnings voor zakelijke klanten, vaak gekoppeld aan een korting of als voorwaarde bij een hoger risicoprofiel.
Voor ondernemers met meerdere chauffeurs is het zinvol om bij de adviseur te vragen welke trainingen of workshops specifiek gekoppeld zijn aan premiekorting, en of deelname verplicht wordt gesteld bij jongere of minder ervaren bestuurders.
Welke invloed heeft rijgedrag monitoring op je premie?
Rijgedrag monitoring via telematica meet concrete gedragspatronen: hard remmen, snelheid, bochtengedrag en nachtelijk rijden. Deze data geeft een verzekeraar een realistischer risicobeeld dan alleen kilometrage of voertuigtype, en dat vertaalt zich vaak in een individueel afgestemde premie in plaats van een vast tarief voor de hele groep.
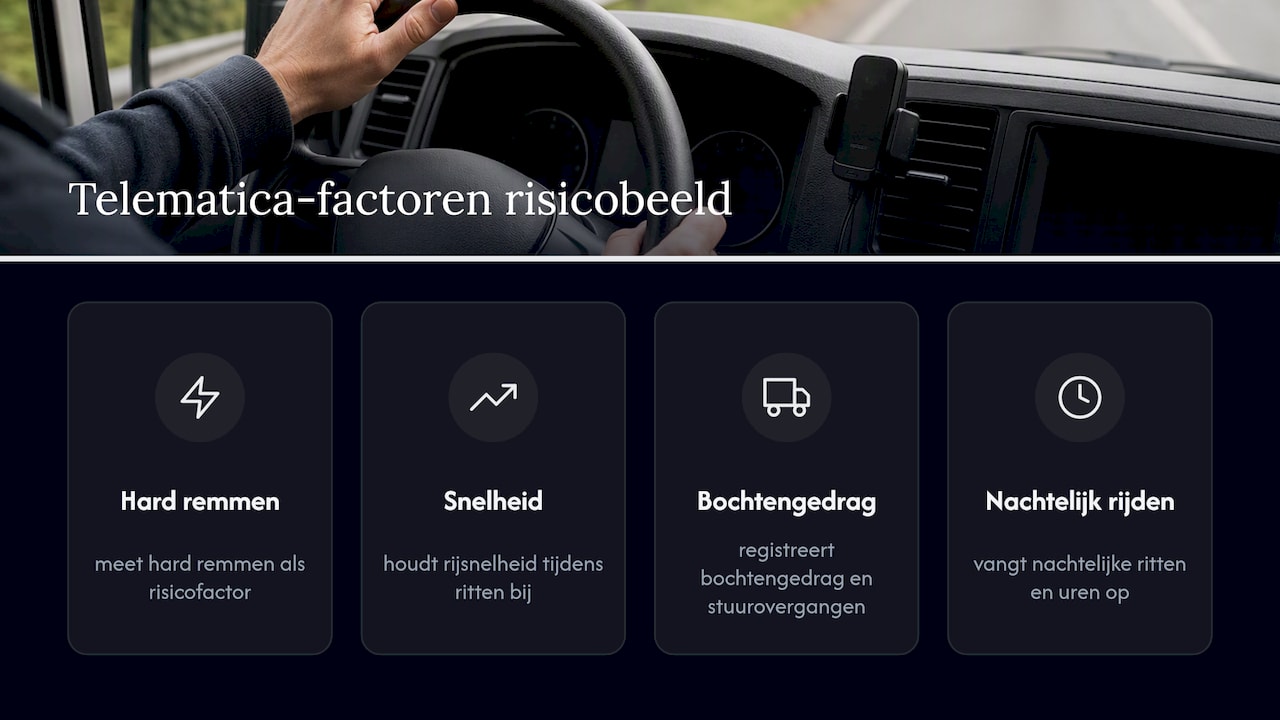
Voor fleets levert monitoring op langere termijn vaak een dalende incidentfrequentie op, doordat chauffeurs zich bewuster worden van hun eigen rijstijl zodra die wordt gevolgd. Een praktische richtlijn voor welke functionaliteit daarbij relevant is, geeft deze gids over GPS en wagenparkveiligheid, met aandacht voor geofencing, meldingen bij afwijkend gedrag en ritrapportages.
Een kanttekening is dat nieuwere voertuigtechnologie, inclusief sensoren en rijhulpsystemen, de reparatiekosten bij schade kan verhogen. Monitoring verlaagt dus de kans op een incident, maar weegt dat niet altijd volledig op tegen hogere hersteluitgaven bij complexere voertuigen. Het is daarom zinvol om de netto-impact op je schadelast mee te nemen bij de keuze voor een telematicasysteem.
Verschillen kortingstarieven tussen verzekeraars door preventie?
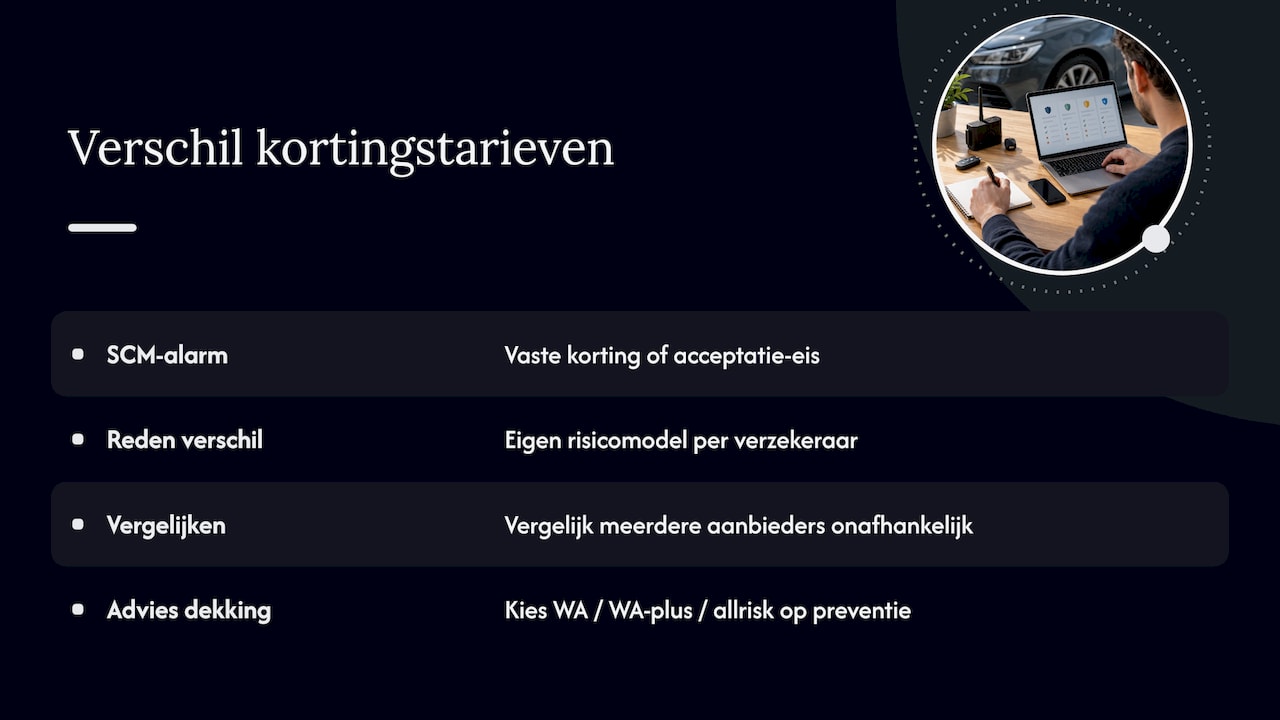
Ja, verzekeraars hanteren uiteenlopende kortingspercentages en voorwaarden voor dezelfde preventiemaatregel. Een SCM-gecertificeerd alarmsysteem kan bij de ene verzekeraar een vaste korting op de cascopremie opleveren, terwijl een andere verzekeraar dezelfde maatregel als acceptatievoorwaarde stelt zonder expliciete korting daarbovenop.
Dat verschil ontstaat doordat elke verzekeraar een eigen risicomodel hanteert, gebaseerd op schadehistorie binnen de eigen portefeuille en het type voertuig. Daardoor is vergelijken essentieel: dezelfde investering in beveiliging of telematica kan bij de ene aanbieder meer opleveren dan bij de andere. Een onafhankelijke vergelijking van meerdere verzekeraars is dan ook de meest betrouwbare manier om te zien welke combinatie van premie en preventie-eisen het beste bij je situatie past, in plaats van te vertrouwen op een enkele offerte.
Voor ondernemers die hun aanvullende dekking willen afstemmen op het gekozen preventieniveau, geeft deze uitleg over aanvullende autoverzekeringen een goed overzicht van wanneer WA, WA-plus of allrisk het meest passend is.
Hoe motiveer je medewerkers om mee te doen aan preventie?
Technische maatregelen werken alleen goed als medewerkers ze ook daadwerkelijk gebruiken. Een alarmsysteem dat niet wordt geactiveerd of een dashcam die wordt uitgeschakeld, levert geen enkele premiewinst op.
Communiceer concreet wat preventie oplevert, niet alleen voor het bedrijf maar ook voor de chauffeur zelf: minder administratieve rompslomp bij schade, minder stress bij een aanrijding, en in sommige gevallen een persoonlijke bonus gekoppeld aan schadevrij rijden. Betrek medewerkers bij de keuze van systemen, zodat gebruiksgemak meeweegt naast premie-effect. Een korte, verplichte instructie bij indiensttreding over het gebruik van telematica en beveiliging voorkomt dat nieuwe chauffeurs onbewust de opgebouwde korting in gevaar brengen.
Periodieke terugkoppeling van ritdata, bijvoorbeeld een kort overzicht per kwartaal, houdt het onderwerp levend zonder dat het als controle aanvoelt. Bedrijven die dit structureel aanpakken, zien doorgaans een snellere en duurzamere gedragsverandering dan bij een eenmalige instructie.
Welke rol speelt schadehistorie bij premie op lange termijn?
Je schadehistorie is de belangrijkste indicator die een verzekeraar gebruikt om toekomstig risico in te schatten. Elk jaar zonder claim versterkt je positie, en een lange reeks schadevrije jaren weegt uiteindelijk zwaarder dan een eenmalige investering in een enkel beveiligingssysteem.
Preventie heeft hier een samengesteld effect: door incidenten te voorkomen bouw je sneller een sterke schadehistorie op, en die geschiedenis blijft vervolgens jarenlang premie drukken, ook nadat een specifiek apparaat is afgeschreven of vervangen. Daarmee is preventie niet alleen een kortetermijnmaatregel voor directe korting, maar ook een investering in een schadeprofiel dat op de lange termijn onderhandelingsruimte geeft bij polisvernieuwing.
Ondernemers die hun schadehistorie structureel willen verbeteren, doen er goed aan preventie te zien als continu proces: periodiek evalueren welke incidenten zich hebben voorgedaan, en gericht bijsturen op de oorzaak, in plaats van eenmalig een systeem te installeren en daarna niets meer te doen.
Werkt zelf uitzoeken, of is onafhankelijk advies effectiever?
Preventie loont pas echt wanneer de keuze van maatregelen aansluit bij de voorwaarden van de verzekeraar die je uiteindelijk kiest. Zelf tien polisvoorwaarden naast elkaar leggen kost veel tijd, en het risico bestaat dat je investeert in een systeem dat bij jouw verzekeraar geen korting oplevert.
Een onafhankelijk adviestraject vergelijkt meerdere verzekeraars tegelijk en legt direct bloot welke preventiemaatregel bij welke aanbieder het meeste oplevert. Er zijn onafhankelijke platforms die meer dan 66 verzekeraars vergelijken en persoonlijk advies combineren met een AI-adviseur die op basis van bedrijfsactiviteiten een eerste inschatting maakt van passende dekking en besparingsmogelijkheden.
De meest praktische eerste stap is een vrijblijvende bedrijfsscan: die brengt je huidige polis, schadehistorie en wagenpark in kaart, en laat zien waar preventie het meeste oplevert voordat je geld uitgeeft aan techniek.
— Willem
Zo pak je premieverlaging nu aan met Zakelijkeverzekering.nl
Preventie loont het meest wanneer de gekozen maatregelen direct aansluiten op de voorwaarden van jouw verzekeraar, en dat is precies waar onafhankelijk advies tijd en geld bespaart. In plaats van zelf tientallen polisvoorwaarden te vergelijken, kan een onafhankelijk adviseur in een paar minuten een helder beeld geven van waar jouw premie staat en wat preventie concreet oplevert.

- Bereken je premie binnen een minuut en ontvang direct een eerste indicatie voor jouw situatie.
- Vraag een vrijblijvende bedrijfsscan aan en krijg persoonlijk advies, of gebruik een AI-adviseur voor een snelle eerste inschatting.
- Vergelijk via één aanspreekpunt meerdere verzekeraars, zodat je nooit meer betaalt dan nodig is.
Bekijk de mogelijkheden voor een zakelijke autoverzekering en vraag vandaag nog een vrijblijvende premiecheck aan.
Veelgestelde vragen
Wat is de goedkoopste manier om een zakelijke auto te verzekeren?
De grootste besparing ontstaat door preventie te combineren met een onafhankelijke vergelijking tussen meerdere verzekeraars. SCM-gecertificeerde beveiliging en telematica verlagen het risicoprofiel, terwijl vergelijken voorkomt dat je voor dezelfde dekking te veel betaalt.
Kun je de premie voor een autoverzekering vooruit betalen?
Veel verzekeraars bieden de keuze tussen maandelijkse, kwartaal- of jaarlijkse betaling, waarbij een jaarbetaling soms een kleine korting oplevert op de totale premie. Vraag bij je adviseur concreet na welke betaalfrequenties voor jouw polis beschikbaar zijn en wat het prijsverschil is.
Is zakelijk verzekeren goedkoper dan particulier verzekeren?
Niet per definitie: een zakelijke polis houdt rekening met hoger kilometrage en wisselende bestuurders, wat de premie kan verhogen ten opzichte van een particuliere polis. Preventiemaatregelen zoals beveiliging en telematica wegen bij zakelijk gebruik wel vaak zwaarder mee in de korting, waardoor de netto-premie alsnog concurrerend kan uitpakken.
Waarom is de premie voor een autoverzekering gestegen?
Een stijgende premie hangt vaak samen met hogere schadekosten door complexere voertuigtechnologie, waardoor reparaties duurder uitvallen. Ook een onderbroken reeks schadevrije jaren of het ontbreken van preventieve maatregelen kan de premie bij vernieuwing van de polis verhogen.
Bronnen
- Leer risicovol verkeersgedrag herkennen met Split the Risk! | VeiligheidNL
- SCM beveiliging en premiekorting (TrackJack Europe blog)
- Slimmere technologie in auto’s zorgt voor hogere schadekosten — AD
- Wat is het nut van aanvullende autoverzekeringen? — Autoweek