

13 oktober 2026
Ja, de premie van een zakelijke autoverzekering is aftrekbaar, maar alleen als de auto tot je ondernemingsvermogen behoort. Rijd je in een privéauto voor je werk, dan geldt meestal de onbelaste kilometervergoeding in plaats van directe kostenaftrek. De rest van dit artikel laat zien hoe je dat verschil herkent, hoe je het boekt en waar de Belastingdienst op let bij een controle.
Kort samengevat:
- Bij privégebruik van de auto moet je een rittenregistratie bijhouden die ten minste datum, route, doel, en km-standen bevat, anders riskeer je bij controle een fiscale correctie.
- Kosten zoals premie, MRB, onderhoud en brandstof zijn aftrekbaar als de auto op de balans staat en je kunt de BTW meestal niet aftrekken, wel de assurantietaks van 21 procent.
- Als je in een privéauto zakelijke kilometers rijdt, wordt geen premie of onderhoud afgetrokken, maar reken je een vaste onbelaste kilometervergoeding; de grens voor bijtelling ligt op 500 privékilometers per jaar.
- Een juiste overgang van privé- naar zakelijk gebruik vereist een zakelijke noodzaak en logische volgorde, anders kan de Belastingdienst de aftrek ter discussie stellen.
Inhoudsopgave
- Wanneer telt een zakelijke autoverzekering aftrekbaar als bedrijfskosten?
- Bijtelling, rittenregistratie en gemengd gebruik: de praktische regels
- Welke autokosten zijn aftrekbaar en hoe boek je de premie?
- Twee rekenvoorbeelden: privéauto versus auto op de zaak
- Waarom deze uitleg klopt en wanneer je een adviseur nodig hebt
- Specifieke voorwaarden en uitzonderingen waar je op moet letten
- Maakt het soort polis verschil voor de aftrekbaarheid?
- Wat ik ondernemers vooral zou willen meegeven
- Direct een passende zakelijke autoverzekering regelen
- Bronnen
Wanneer telt een zakelijke autoverzekering aftrekbaar als bedrijfskosten?
De kern van deze vraag zit in één begrip: ondernemingsvermogen. Staat de auto op naam van je bedrijf en gebruik je hem overwegend zakelijk, dan vallen alle autokosten, inclusief de verzekeringspremie, onder je bedrijfskosten. De premie drukt dan rechtstreeks op je winst, zoals ook Ondernemersplein bevestigt.
Ondernemingsvermogen bewijs je niet met een los briefje. De Belastingdienst kijkt naar het feitelijke gebruik: staat de auto op de balans, wordt hij hoofdzakelijk voor werk ingezet en komt dat overeen met de administratie die je voert? Een auto die je zelf als bedrijfsmiddel aanmerkt in je boekhouding, en die je ook zo gebruikt, voldoet meestal aan die eis.
Er is een scherp verschil tussen twee situaties die ondernemers vaak verwarren:
- Auto op de zaak (ondernemingsvermogen): alle kosten, waaronder de verzekeringspremie, wegenbelasting en onderhoud, zijn aftrekbaar. Daar staat een bijtelling voor privégebruik tegenover.
- Privéauto met zakelijk gebruik: je trekt geen premie of onderhoud af, maar rekent een vaste onbelaste kilometervergoeding per zakelijke rit.
Dit onderscheid geldt voor zowel zzp’ers en vof-vennoten (inkomstenbelasting) als voor bv’s, al werkt de bijtelling bij een bv iets anders uit omdat die via de loonheffing van de dga loopt in plaats van via de IB-aangifte. Twijfel je over jouw situatie, dan is de regelgeving van Ondernemersplein het uitgangspunt, aangevuld met advies van je boekhouder als je grensgevallen tegenkomt.
Bijtelling, rittenregistratie en gemengd gebruik: de praktische regels
Zet je de auto op de zaak, dan speelt bijtelling een rol zodra je hem ook privé gebruikt. De fiscus telt een percentage van de cataloguswaarde bij je inkomen op, als correctie voor het privévoordeel van een auto die de zaak betaalt. Die correctie vervalt alleen als je aantoonbaar minder dan 500 kilometer per jaar privé rijdt, zoals Fiscalio uitlegt.
Die 500 kilometer is een harde grens, geen richtlijn. Rijd je 520 kilometer privé, dan geldt de bijtelling over het hele jaar, niet alleen over de overschrijding. Dat maakt een sluitende rittenregistratie essentieel, niet optioneel.
Een rittenregistratie die bij controle standhoudt, bevat minimaal:
- Datum en beginstand van de kilometerteller per rit.
- Eindstand en het afgelegde aantal kilometers.
- Vertrek- en aankomstadres, inclusief route bij afwijkingen.
- Doel van de rit (klantbezoek, materiaal ophalen, privé).
- Een onderscheid tussen zakelijke en privékilometers, opgeteld per maand.
Ondernemersplein benadrukt dat de bewijslast bij jou ligt. Een handgeschreven notitieboekje kan technisch voldoen, maar in de praktijk accepteert de inspecteur een digitale, sluitende registratie sneller dan losse aantekeningen achteraf.
Pro-tip: Noteer ritten dezelfde dag nog. Een rittenregistratie die je maandelijks reconstrueert uit je geheugen wekt bij een controle al snel argwaan, ook als de cijfers uiteindelijk kloppen.
Digitale rittenregistratietools verlagen de kans op discussie aanzienlijk, simpelweg omdat ze automatisch tijd, route en afstand vastleggen zonder dat jij iets moet onthouden. Wil je precies weten hoe je dat opzet, dan vind je een uitgewerkt stappenplan in onze gids over kilometeradministratie voor de zakelijke auto.
Welke autokosten zijn aftrekbaar en hoe boek je de premie?
Staat de auto op de zaak, dan mag je een hele reeks kosten opvoeren, niet alleen de verzekeringspremie:
- De premie van de zakelijke autoverzekering zelf.
- Motorrijtuigenbelasting (MRB).
- Onderhoud, reparaties en banden.
- Brandstof of laadkosten.
- Leasetermijnen, als je met financial lease rijdt.
Administratief boek je de premie als bedrijfslast in het grootboek, meestal onder een rekening als “autokosten” of specifieker “verzekeringen vervoermiddelen”. Bij de jaarafsluiting komt dat bedrag terug op de winst- en verliesrekening als aftrekpost, wat je fiscale winst en dus je belastbaar inkomen verlaagt.
Btw ligt anders dan veel ondernemers verwachten. Over verzekeringspremies breng je vrijwel nooit btw in aftrek, bevestigt Ondernemersplein, omdat premies buiten het btw-stelsel vallen. Wat wel altijd van toepassing blijft, is assurantiebelasting: 21 procent, die de verzekeraar al in de premie verwerkt. Je trekt die belasting niet apart af; ze is simpelweg onderdeel van het bedrag dat je als kostenpost boekt.
Een journaalpost ziet er dan zo uit: debet “autokosten verzekering” voor het volledige premiebedrag, credit “bank” of “crediteuren”. Geen aparte btw-regel, want die is hier niet van toepassing.
Twee rekenvoorbeelden: privéauto versus auto op de zaak
Cijfers maken het verschil concreet. Twee scenario’s die de meeste zzp’ers herkennen:
- Scenario A, privéauto met zakelijke kilometers. Je rijdt 8.000 zakelijke kilometers per jaar in je eigen auto. Je rekent de onbelaste kilometervergoeding, en trekt geen premie, onderhoud of brandstof apart af. De verzekeringspremie blijft volledig een privékostenpost.
- Scenario B, auto op de zaak. Dezelfde auto staat nu op de balans. Premie, MRB, onderhoud en brandstof zijn volledig aftrekbaar, maar je krijgt bijtelling omdat je ook privé rijdt, tenzij je onder de 500 privékilometer blijft.
| Aspect | Scenario A (privéauto) | Scenario B (auto op de zaak) |
|---|---|---|
| Verzekeringspremie aftrekbaar | Nee | Ja |
| Bijtelling van toepassing | Nee | Ja, tenzij < 500 km privé |
| Vergoeding zakelijke km | Vaste onbelaste vergoeding per km | Niet van toepassing, kosten lopen via de zaak |
| Belangrijkste controlepunt | Sluitende km-registratie zakelijke ritten | Aantoonbaar zakelijk gebruik en bijtellingsgrondslag |
Het omslagpunt tussen beide scenario’s ligt doorgaans bij het jaarlijkse zakelijke kilometrage en de cataloguswaarde van de auto: hoe hoger die twee liggen, hoe eerder een auto op de zaak fiscaal voordeliger uitpakt, ook met bijtelling. Bij lagere kilometrages en een goedkopere auto is de vaste vergoeding vaak eenvoudiger en fiscaal net zo gunstig.
De controlegevoeligste plek zit niet in de premie zelf, maar in de onderbouwing van zakelijk gebruik. Fiscalio wijst er terecht op dat een inspecteur eerder discussieert over de rittenregistratie dan over het bedrag van de verzekeringspremie.
Waarom deze uitleg klopt en wanneer je een adviseur nodig hebt
Deze uitleg is gebaseerd op de regels van de Belastingdienst via Ondernemersplein, aangevuld met praktijkinterpretaties van Rabobank en fiscale vakbronnen. Dat is een bewuste keuze: fiscale claims onderbouw je met de bron die de regel daadwerkelijk stelt, niet met een generieke blog.
Toch is elke ondernemersituatie anders. Een boekhouder of fiscalist raden we aan zodra:
- Je meerdere voertuigen zakelijk gebruikt en moet kiezen welke op de zaak komen.
- Je twijfelt of je zakelijk gebruik boven de 500 privékilometer-drempel uitkomt.
- Je onderneemt vanuit een bv, waar bijtelling via de loonheffing loopt in plaats van de IB-aangifte.
- Je net van privéauto naar auto op de zaak overstapt en de overgang correct wilt boeken.
Naast fiscaal advies is er ook de vraag welke dekking bij je bedrijfsrisico past. Bij Zakelijkeverzekering vergelijken we meer dan 66 verzekeraars, zodat je niet alleen op premie kiest maar ook op dekking die aansluit bij je werk, denk aan vervoerd gereedschap of uitval van je bedrijfsauto. Onze premieberekening geeft binnen een minuut een indicatie, wat handig is als je eerst wilt zien wat een auto op de zaak qua verzekering kost voordat je de fiscale knop omzet.
Specifieke voorwaarden en uitzonderingen waar je op moet letten
Niet elke premie is zonder discussie aftrekbaar. Een paar uitzonderingen die vaak over het hoofd worden gezien:
Rijd je een auto die gedeeltelijk zakelijk en gedeeltelijk voor een andere onderneming wordt gebruikt, bijvoorbeeld bij een man-vrouwfirma, dan moet je de kosten splitsen naar rato van het werkelijke gebruik per onderneming. Een enkele auto op de balans van één vennoot terwijl beide partners hem gebruiken, leidt bij controle vaak tot vragen.
Ook de aard van de rit telt. Woon-werkverkeer geldt fiscaal als zakelijk, maar puur privévervoer van bijvoorbeeld kinderen naar school telt mee in de 500 kilometer-grens, ook als de rit “toevallig” langs een klant loopt. De Belastingdienst kijkt naar het hoofddoel van de rit.
Verder blijft een verzekeringspremie alleen aftrekbaar zolang de auto daadwerkelijk in gebruik is binnen de onderneming. Staat de auto langdurig stil zonder zakelijke functie, bijvoorbeeld tijdens langdurig verzuim of een tijdelijke sluiting van de onderneming, dan kan een inspecteur de aftrek voor die periode ter discussie stellen. Leg in die gevallen vast waarom de auto toch tot het ondernemingsvermogen bleef behoren.
Tenslotte geldt: een auto die je aanschaft met overwegend privémotieven, en die je achteraf “zakelijk” maakt om de premie te kunnen aftrekken, houdt geen stand bij een controle. De volgorde moet logisch zijn: eerst zakelijke noodzaak, dan de keuze voor ondernemingsvermogen.
Maakt het soort polis verschil voor de aftrekbaarheid?
Nee, het type dekking verandert niets aan de fiscale aftrekbaarheid zelf. Of je een WA-verzekering, WA met beperkt casco, of een allriskpolis afsluit, de premie is in alle gevallen aftrekbaar zodra de auto tot het ondernemingsvermogen behoort. De Belastingdienst maakt op dit punt geen onderscheid tussen dekkingsniveaus.
Wat wel verschilt, is het bedrag dat je aftrekt en de reden om voor een hoger dekkingsniveau te kiezen. Een allriskpolis kost meer premie dan een WA-verzekering, en dat hogere bedrag komt volledig ten laste van de winst, wat een groter fiscaal voordeel oplevert dan een goedkope WA-polis. Dat is geen argument om onnodig duur te verzekeren, maar het betekent wel dat de keuze voor dekking een reële invloed heeft op de omvang van je aftrekpost, niet alleen op je risicobescherming.
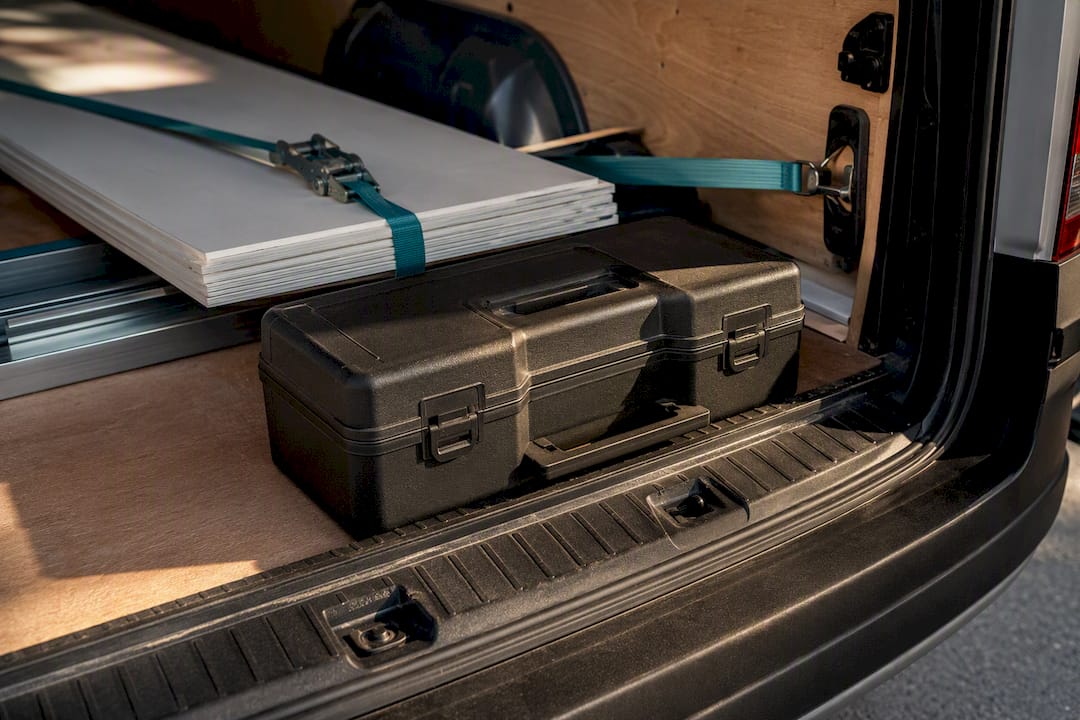
Belangrijker is de keuze voor dekking op basis van je bedrijfsrisico, niet op basis van premie alleen. Rijd je met kostbaar gereedschap of materiaal in de auto, dan is een polis met dekking voor vervoerde inventaris relevanter dan een paar euro premieverschil. Meer hierover lees je in onze uitleg over gereedschap verzekeren in de bestelauto. Advies van Rabobank sluit hierbij aan: fiscale aftrekbaarheid is een gegeven zodra de auto zakelijk is, maar de dekking zelf verdient een eigen afweging.
Wat ik ondernemers vooral zou willen meegeven
De discussie over aftrekbaarheid wordt vaak versimpeld tot een ja-of-nee-vraag, terwijl de echte uitdaging in de uitvoering zit. Bijna elke zzp’er weet inmiddels dat een auto op de zaak kosten aftrekbaar maakt. Veel minder ondernemers voeren een rittenregistratie die een controle daadwerkelijk doorstaat, en dat is waar het misgaat, niet bij de fiscale regel zelf.
Wat ik onderschat vind in de gangbare adviezen: de nadruk op premie vergelijken, terwijl dekking op bedrijfsrisico vaak zwaarder telt. Een paar euro besparen op premie is zinloos als je bij schade aan vervoerd gereedschap merkt dat je polis dat niet dekt.
Mijn advies: begin met je rittenregistratie op orde, kies daarna pas of de auto op de zaak fiscaal voordeliger is dan de kilometervergoeding, en laat de polisdekking meebepalen welke verzekering je afsluit, niet alleen de premie.
— Willem
Direct een passende zakelijke autoverzekering regelen
Zakelijkeverzekering is de directe route naar een zakelijke autoverzekering die past bij jouw bedrijfsrisico, zonder dat je zelf tientallen polisvoorwaarden moet doorspitten. Waar veel vergelijkingssites alleen op premie sorteren, kijken wij ook naar dekking voor vervoerd gereedschap, uitval van je bedrijfsauto en andere risico’s die specifiek bij ondernemers spelen.

Twijfel je of jouw auto beter op de zaak past of als privévoertuig met kilometervergoeding, dan helpt een kort gesprek met een adviseur meer dan een uur zelf zoeken. Je kiest zelf: bereken direct je premie via onze premiecalculator voor de zakelijke autoverzekering, binnen een minuut heb je een indicatie, of plan een vrijblijvend adviesgesprek als je situatie met meerdere voertuigen of een bv complexer is. Vergelijking gebeurt onder meer dan 66 verzekeraars, dus je ziet in één keer wat past bij je budget en je bedrijfsrisico.
Bronnen
- Ondernemersplein — Autokosten (aftrekbaarheid)
- Rabobank — 10 vragen over verzekeringen voor zakelijke auto’s
- Fiscalio — Autoverzekering en belasting: wat moet je weten?