

15 oktober 2026
Veel ondernemers gaan ervan uit dat een wagenparkverzekering pas interessant wordt bij tien of meer voertuigen. Dat is een misvatting die bedrijven met drie tot zeven voertuigen onnodig veel geld kost. De vraag “wagenparkverzekering hoeveel voertuigen” heeft namelijk geen eenduidig antwoord: het minimum verschilt per verzekeraar en hangt af van uw voertuigmix, gebruik en risicoprofiel. In dit artikel leert u precies waar de grenzen liggen, hoe het aantal voertuigen uw premie beïnvloedt, en hoe u uw wagenpark efficiënt beheert onder één polis.
Inhoudsopgave
- Vanaf hoeveel voertuigen kunt u een wagenparkverzekering afsluiten?
- Hoe het aantal voertuigen invloed heeft op premie en administratie
- Factoren die de premie en dekking van een wagenparkverzekering bepalen
- Praktisch beheer en toevoegen van voertuigen binnen uw wagenparkverzekering
- De vaak onderschatte waarde van een geïntegreerde wagenparkverzekering
- Begin vandaag nog met het efficiënt verzekeren van uw wagenpark
- Veelgestelde vragen over wagenparkverzekering en het aantal voertuigen
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Minimum voertuigen | Wagenparkverzekeringen starten meestal vanaf 3 tot 7 voertuigen, afhankelijk van de verzekeraar. |
| Premieberekening | De premie wordt gebaseerd op het totale risicoprofiel van het wagenpark en niet per voertuig afzonderlijk. |
| Administratieve efficiëntie | Eén polis voor het hele wagenpark vereenvoudigt het beheer en controleert de kosten beter. |
| Documentatie | Een gedetailleerde voertuigenlijst met gebruiks- en schadegegevens is essentieel voor een passende verzekering. |
| Slim beheer loont | Preventie en het bundelen van schades op fleetniveau kan de premie flink verlagen. |
Vanaf hoeveel voertuigen kunt u een wagenparkverzekering afsluiten?
Het antwoord op de vraag hoeveel voertuigen u nodig heeft voor een wagenparkverzekering is niet voor elke verzekeraar hetzelfde. Verzekeraars hanteren vaak een minimum van 3 tot 5 voertuigen voordat u in aanmerking komt voor een collectieve vlootpolis. Andere partijen hanteren een hogere drempel: een wagenparkverzekering is mogelijk vanaf 7 voertuigen bij bepaalde aanbieders. Het loont dus om te vergelijken, want bij de ene verzekeraar staat u al binnen als klein wagenpark, terwijl u bij een ander net buiten de boot valt.
Wat ook meespeelt is de samenstelling van uw wagenpark. Een homogene vloot van vijf identieke bestelwagens levert een ander risicoprofiel op dan een gemengde vloot van personenauto’s, een vrachtwagen en een elektrisch voertuig. Sommige verzekeraars beoordelen de drempel niet puur op aantallen, maar ook op de totale verzekerde waarde of het gecombineerde risico van de voertuigen.
Kijk ook naar wanneer een wagenparkverzekering voordelig is voor uw situatie, want bij een klein wagenpark kan individueel verzekeren soms goedkoper uitvallen. Hier zijn de meest voorkomende situaties op een rij:
- 3 tot 5 voertuigen: U komt bij diverse verzekeraars al in aanmerking voor een wagenparkverzekering voor kleine vloten. De premiekorting is beperkt, maar de administratieve vereenvoudiging is direct voelbaar.
- 5 tot 7 voertuigen: De meeste verzekeraars accepteren u in dit segment. U begint schaalvoordelen te merken in de premie, zeker als uw schadehistorie gunstig is.
- 7 of meer voertuigen: Nagenoeg alle aanbieders werken met u als vlootklant. De onderhandelingsruimte voor maatwerk in dekking en premie neemt toe.
- Minder dan 3 voertuigen: Een zakelijke autoverzekering per voertuig is in de meeste gevallen voordeliger. Sommige uitzonderingen bestaan, maar dit vereist specifiek advies.
De aard van de voertuigen telt ook mee. Elektrische voertuigen hebben doorgaans een hogere cataloguswaarde en daarmee een hogere premie per voertuig. Als uw vloot voornamelijk uit EV’s bestaat, kan een verzekeraar al bij 3 voertuigen bereid zijn een vlootpolis aan te bieden vanwege de hogere totale verzekerde waarde.
Hoe het aantal voertuigen invloed heeft op premie en administratie
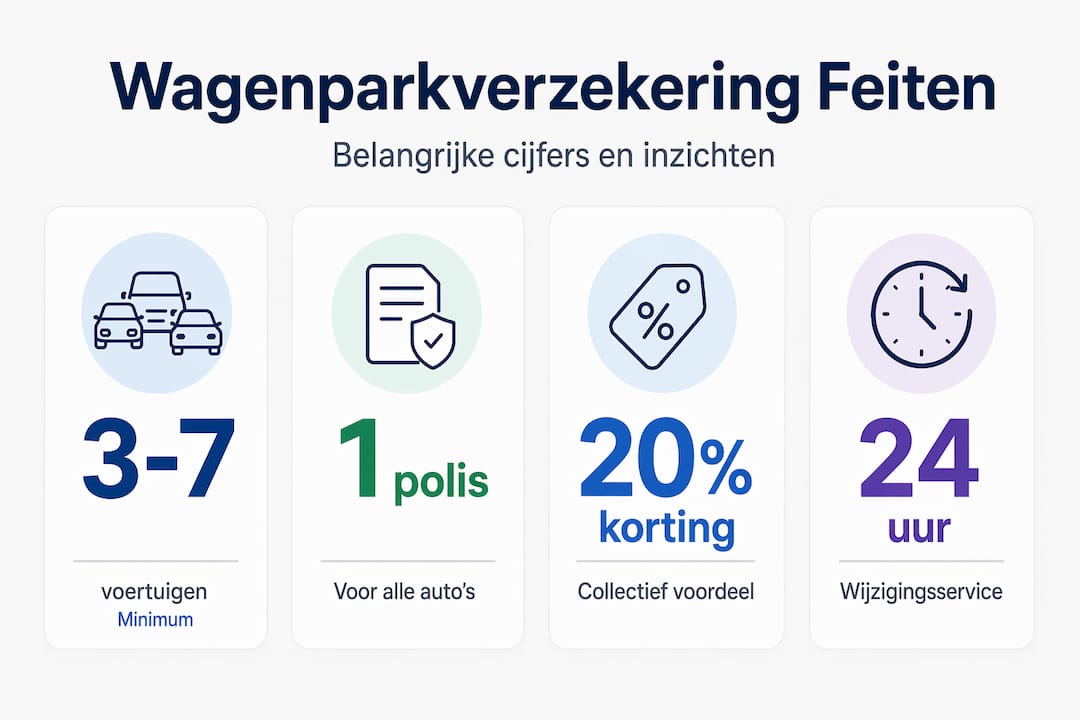
Bij een individuele autoverzekering betaalt u premie op basis van één voertuig en één bestuurder. Bij een wagenparkverzekering werkt dat fundamenteel anders. De premie wordt berekend op basis van een vlootanalyse: de verzekeraar kijkt naar het totale risicoprofiel van uw wagenpark, niet naar elk voertuig apart. Dat is het verschil dat er echt toe doet.
Centralisatie onder één contract biedt u niet alleen premietransparantie, maar vereenvoudigt ook uw administratie aanzienlijk. Eén polis, één factuur, één aanspreekpunt bij schade. Voor bedrijven die groeiende wagenparken beheren, scheelt dat tientallen uren per jaar aan administratief werk.
Schaalvoordelen zijn een ander concreet voordeel. Naarmate uw aantal voertuigen stijgt, kunt u betere condities bedingen. Denk aan lagere premies per voertuig, ruimere dekkingen of een gunstiger no-claimregeling.
De voordelen van bundeling op een rij:
- Lagere premie per voertuig door de schaalvoordelen van een vlootpolis
- Eén collectief schadevrij-jaarregeling, waardoor één schadegeval minder impact heeft op uw totale premie
- Flexibelere dekking, waarbij u per voertuigtype kunt kiezen voor WA, beperkt casco of volledig casco
- Overzichtelijkere rapportage, met schadestatistieken op vlootniveau die u helpen bijsturen
- Sneller muteren, omdat nieuwe voertuigen vaak telefonisch of digitaal worden toegevoegd zonder nieuwe aanvraag
Pro-tip: Vraag uw adviseur om een vlootrapportage op te stellen voordat u overgaat op een wagenparkverzekering. Zo ziet u in één oogopslag welke voertuigen het meeste schade veroorzaken en kunt u gericht maatregelen nemen vóór de verlengingsdatum, wat uw premie direct positief beïnvloedt.
Factoren die de premie en dekking van een wagenparkverzekering bepalen
Geen twee wagenparken zijn hetzelfde, en verzekeraars weten dat. De premie kent maatwerk op basis van voertuigtype, gebruik, regio, schadelast en preventie. Als u begrijpt hoe elk van deze factoren werkt, kunt u actief sturen op een lagere premie.
Dit zijn de vijf belangrijkste factoren:
- Voertuigtype en waarde: Een bestelbus van een schilder heeft een ander risicoprofiel dan een elektrische leaseauto van een directeur. Cataloguswaarde, bouwjaar en brandstoftype wegen mee in de berekening.
- Gebruik van de voertuigen: Worden de voertuigen ingezet voor distributie, service aan huis of zakelijk woon-werkverkeer? Intensief gebruik met hoge jaarkilometrage verhoogt het risico en daarmee de premie.
- Regio: Bedrijven in stedelijke gebieden rijden in regio’s met meer schade en diefstal. Verzekeraars verdisconteren dit regionaal risico in de premie.
- Schadehistorie: De collectieve schadelast van uw vloot over de afgelopen jaren bepaalt mede uw premieniveau. Een vloot met lage schadefrequentie kan rekenen op kortingen.
- Preventieve maatregelen: Trackers, dashcams, rijgedragmonitoring en rijopleidingen voor chauffeurs verlagen het risico aantoonbaar en kunnen premiekorting opleveren.
De onderstaande tabel geeft een overzicht van hoe voertuigtype en gebruik de risicoclassificatie beïnvloeden:
| Voertuigtype | Typisch gebruik | Risicoclassificatie | Meest gekozen dekking |
|---|---|---|---|
| Personenauto | Zakelijk woon-werk | Laag tot gemiddeld | Volledig casco |
| Elektrische leaseauto | Directie / sales | Gemiddeld (hoge waarde) | Volledig casco |
| Bestelwagen | Servicedienst / distributie | Gemiddeld tot hoog | Beperkt casco |
| Vrachtwagen | Goederenvervoer | Hoog | WA plus opties |
| Aanhanger / oplegger | Transport | Wisselend | WA of beperkt casco |
Wilt u weten welke dekking bij uw wagenpark past? Bekijk de dekkingsopties voor uw wagenpark van WA tot volledig casco en alles daartussenin.
Een punt dat veel ondernemers missen: rijgedragmonitoring levert niet alleen kortingen op, maar geeft u ook managementinformatie waarmee u agressief rijgedrag kunt aanpakken voordat dit tot schade leidt. Dat is dubbel voordeel.
Praktisch beheer en toevoegen van voertuigen binnen uw wagenparkverzekering
Een wagenparkverzekering werkt alleen goed als uw verzekeringsbestand klopt met de werkelijkheid. Een voertuig dat niet in het systeem staat, is niet gedekt. Een voertuig dat al is verkocht en nog wel in de polis staat, kost u onnodig premie. Beheer is dus geen bijzaak.
Zo houdt u uw wagenpark actueel:
- Maak een complete voertuigenlijst: Verzamel kenteken, waarde, gebruik, km-stand en schadeoverzicht van de afgelopen 3 tot 5 jaar. Dit is de basis voor elke aanvraag en elk mutatiegesprek.
- Voeg nieuwe voertuigen direct toe: Zodra een voertuig in gebruik wordt genomen, meldt u dit bij uw verzekeraar of adviseur. Wacht niet tot de jaarlijkse prolongatie. Veel polissen bieden een kortere meldingstermijn van 14 tot 30 dagen.
- Verwijder voertuigen actief: Verkoopt u een voertuig of haalt u het uit gebruik? Meld dit direct. Anders betaalt u premie voor iets wat u niet meer heeft.
- Controleer gebruik bij wijzigingen: Gaat een bestelbus die normaal werd ingezet voor serviceritten nu ook for distributie gebruikt? Meld dit, want een ander gebruik kan de dekking beïnvloeden.
- Plan een jaarlijkse reviewgesprek: Ga minstens één keer per jaar samen met uw adviseur door uw vloot. Bespreek schades, wijzigingen in gebruik en eventuele plannen om het wagenpark uit te breiden.
Pro-tip: Gebruik een eenvoudig intern spreadsheet of een fleetmanagementsysteem om voertuigwijzigingen bij te houden. Voeg een kolom toe met de datum van de laatste melding aan uw verzekeraar. Zo voorkomt u dat mutaties te laat worden doorgegeven en loopt u nooit het risico dat een voertuig onverzekerd rijdt.
Bekijk het stappenplan voor een wagenparkverzekering om stap voor stap door het aanvraagproces te lopen. Handig is ook de checklist voor uw wagenparkverzekering, zodat u niets vergeet bij een aanvraag of wijziging.
Een concreet voorbeeld: een transportbedrijf met acht bestelwagens die een nieuw voertuig aanschaft, voegt dit binnen twee weken toe aan de polis. Doordat ze ook de dashcam van het nieuwe voertuig registreren bij de verzekeraar, ontvangen ze direct een preventiekorting op het nieuwe voertuig. Dat is het type beheer dat structureel geld bespaart.
De vaak onderschatte waarde van een geïntegreerde wagenparkverzekering
Hier is de harde waarheid: de meeste bedrijven die meerdere voertuigen apart verzekeren, doen dat niet bewust. Ze zijn zo gegroeid. Een extra bestelbus hier, een leaseauto daar, en voor je het weet heeft u vijf polissen bij drie verschillende verzekeraars zonder dat iemand daar ooit actief voor heeft gekozen.
Het gevolg is niet alleen hogere kosten. Het is ook een versnipperd beeld van uw risico. U weet niet hoe uw collectieve schadelast eruitziet. U weet niet welk voertuig in uw vloot het meeste kost. En bij schade belt u met drie verschillende schadeafdelingen die elk hun eigen procedure hebben.
Een geïntegreerde vlootpolis lost dat niet vanzelf op, maar het creëert wél de infrastructuur om er iets aan te doen. Met preventie op fleetniveau kunt u meer grip en korting realiseren dan via losse polissen ooit mogelijk is. Dat is geen verkooppraatje, dat is wiskunde: een verzekeraar die uw totale risicoprofiel ziet, is bereid tot andere tarieven dan een verzekeraar die één voertuig beoordeelt.
Wat wij zien bij bedrijven die overstappen van losse polissen naar één wagenparkverzekering: de eerste reactie is bijna altijd verrassing over hoeveel er voorheen dubbel werd gedaan. Dubbele administratie, dubbele poliskosten, dubbele schadeafhandeling. De besparing zit vaak niet alleen in de premie, maar in de totale tijd die vrijkomt.
Er is ook een strategisch argument. Als u uw wagenpark wilt uitbreiden, onderhandelt u vanuit een sterkere positie als u al een goed beheerde vlootpolis heeft. Verzekeraars kijken naar uw schadehistorie op vlootniveau en naar de maatregelen die u heeft getroffen. Een bedrijf dat laat zien dat het actief schade beheert, krijgt betere condities dan een bedrijf dat voor het eerst aanklopt.
Het advies is dan ook: kijk niet alleen naar het aantal voertuigen als drempel. Kijk naar het totale risicoprofiel, het beheer dat u bereid bent te voeren, en de waarde van centralisatie voor uw organisatie. Die combinatie levert structureel meer op dan het puur tellen van voertuigen.
Begin vandaag nog met het efficiënt verzekeren van uw wagenpark
U heeft nu de kennis om een weloverwogen keuze te maken over uw wagenparkverzekering. Maar kennis alleen is niet genoeg. U heeft ook een adviseur nodig die meer dan 66 verzekeraars vergelijkt en uw specifieke situatie begrijpt.

Bij Zakelijkeverzekering.nl helpen we bedrijven van alle omvangen bij het vinden van de juiste wagenparkverzekering, of uw vloot nu drie of dertig voertuigen telt. We stellen een maatwerkofferte op, begeleiden u bij de aanvraag, en blijven beschikbaar voor mutaties en schade. Eén vast aanspreekpunt, geen gedoe. Via ons platform als zakelijke verzekering adviseur vergelijken we alle relevante aanbieders zodat u altijd de beste prijs-kwaliteitverhouding krijgt. Vraag vandaag nog een gratis adviesgesprek aan en ontdek wat u kunt besparen.
Veelgestelde vragen over wagenparkverzekering en het aantal voertuigen
Vanaf hoeveel voertuigen kunt u een wagenparkverzekering afsluiten?
De meeste verzekeraars hanteren een minimum van 3 tot 5 voertuigen voor een wagenparkverzekering, maar sommige aanbieders hanteren een drempel van 7 voertuigen of meer, afhankelijk van het type en de waarde van de vloot.
Kan ik ook een wagenparkverzekering afsluiten als ik minder dan 3 voertuigen heb?
Bij 1 of 2 voertuigen is een zakelijke autoverzekering vaak voordeliger, maar in specifieke situaties zoals een hoge totale voertuigwaarde of bijzondere risico’s kan een collectieve regeling toch voordelen bieden.
Welke gegevens heb ik nodig voor het aanvragen van een wagenparkverzekering?
U heeft per voertuig het kenteken, de waarde, gebruik en schadeoverzicht van de afgelopen 3 tot 5 jaar nodig, aangevuld met de kilometerstand en eventuele beveiligingsmaatregelen.
Hoe kan ik kosten besparen met een wagenparkverzekering?
U bespaart door voertuigen te bundelen in één polis voor schaalvoordelen, uw schadevrije jaren collectief te beheren, en preventieve maatregelen te nemen die aantoonbaar uw schadelast verlagen.