

15 oktober 2026
No-claim zakelijk is het premievoordeel dat ondernemers ontvangen op hun zakelijke verzekeringen wanneer zij schadevrije jaren opbouwen. Dit systeem werkt via een bonus-malusladder: hoe meer jaren zonder schade, hoe lager de premie. De no-claim regeling geldt voor meerdere soorten zakelijke verzekeringen, van de zakelijke autoverzekering tot beroepsaansprakelijkheidsverzekeringen zoals die van BAVAM. Registratie van schadevrije jaren verloopt via Roy-data, het centrale register dat verzekeraars in Nederland raadplegen bij het bepalen van jouw startpositie. Als ondernemer loont het om dit systeem goed te begrijpen, want de financiële impact is groter dan de meeste ondernemers beseffen.
Hoe werkt no-claim zakelijk en hoe bouw je schadevrije jaren op?
De bonus-malusladder is het mechanisme achter elke no-claim regeling. Elk jaar dat je geen schade claimt, stijg je een trede op die ladder. Elke trede vertegenwoordigt een hogere korting op je premie. Zodra je een schade meldt en de verzekeraar keert uit, val je terug. Bij sommige regelingen val je meerdere treden tegelijk terug, wat een flinke premieverhoging tot gevolg heeft.
Roy-data is het centraal register dat verzekeraars raadplegen om schadevrije jaren te bepalen na opzegging van een verzekering. Nieuwe verzekeraars gebruiken deze registratie om jouw startpositie op de bonus-malusladder vast te stellen. Wat veel ondernemers niet weten: jouw positie op basis van het oude polisblad kan afwijken van wat er daadwerkelijk in Roy-data staat. Controleer dit altijd voordat je overstapt, want een verkeerde aanname kost je direct korting bij de nieuwe verzekeraar.
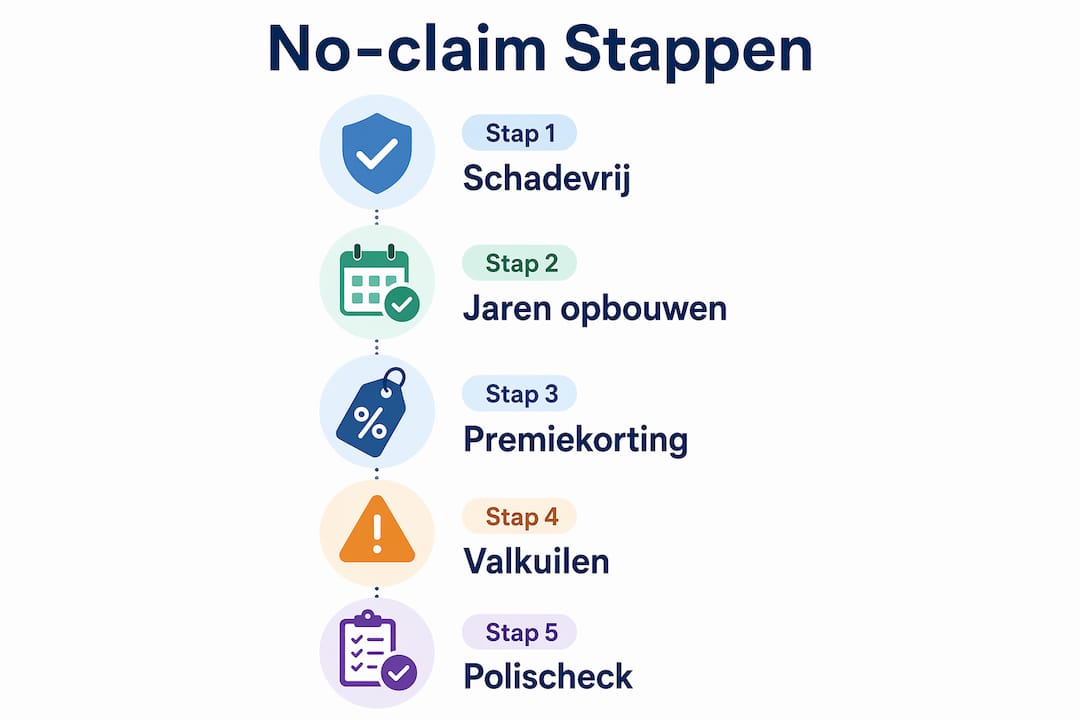
De opbouw van schadevrije jaren werkt als volgt:
- Je sluit een zakelijke verzekering af en start op een bepaalde trede van de bonus-malusladder.
- Elk volledig schadevrij jaar stijg je één of meerdere treden omhoog.
- Bij een schade-uitkering val je terug, afhankelijk van de polisvoorwaarden soms wel vijf treden.
- Bij overstap naar een andere verzekeraar neemt Roy-data jouw opgebouwde positie mee naar de nieuwe polis.
- Negatieve schadevrije jaren kunnen overstappen bemoeilijken of leiden tot een hogere startpremie.
Een belangrijk onderscheid: bij een schademelding verlies je snel vijf schadevrije jaren, wat een directe premieverhoging tot gevolg heeft. Dit geldt echter alleen als de verzekeraar daadwerkelijk uitkeert. Een melding zonder uitkering telt bij veel zakelijke regelingen niet als terugval. Dit verschil tussen melden en uitkeren is cruciaal voor je claimstrategie als ondernemer.
Pro-tip: Vraag jaarlijks een overzicht op van je schadevrije jaren via Roy-data. Zo weet je precies waar je staat voordat je een schadebeslissing neemt of overstapt naar een andere verzekeraar.
Welke zakelijke verzekeringen kennen no-claim kortingen?
Niet elke zakelijke verzekering hanteert een no-claim systeem, maar de meest voorkomende zijn de zakelijke autoverzekering en de beroepsaansprakelijkheidsverzekering. De voorwaarden en kortingspercentages verschillen per verzekeringstype en per aanbieder.
Bij de zakelijke autoverzekering werkt de no-claimkorting het meest uitgesproken. Met schadevrij rijden kan de korting oplopen tot 70 à 80% bij sommige verzekeraars. Dit maakt de zakelijke autoverzekering het verzekeringstype waar no-claim het grootste financiële verschil maakt voor ondernemers met een wagenpark of bestelauto.
Bij beroepsaansprakelijkheidsverzekeringen ligt het systeem anders. BAVAM, een bekende aanbieder voor beroepsaansprakelijkheid in Nederland, hanteert een eigen no-claimregeling: 10% korting na 3 schadevrije jaren, oplopend tot maximaal 20% korting na 7 schadevrije jaren. Terugval bij BAVAM treedt alleen op bij een daadwerkelijke schade-uitkering, niet bij een melding of contact zonder uitkering. Dit is een gunstiger systeem dan bij veel autoverzekeringen.
| Verzekeringstype | Maximale no-claimkorting | Terugval bij | Registratie |
|---|---|---|---|
| Zakelijke autoverzekering | Tot 70 à 80% | Schade-uitkering | Roy-data |
| Beroepsaansprakelijkheid (BAVAM) | Tot 20% na 7 jaar | Alleen uitkering, niet melding | Eigen administratie verzekeraar |
| Bedrijfsaansprakelijkheid | Verschilt per aanbieder | Schade-uitkering | Eigen administratie verzekeraar |
De verschillen in terugvalregels zijn het meest praktisch relevant voor jou als ondernemer:
- Bij de zakelijke autoverzekering telt elke uitkering mee voor terugval op de bonus-malusladder.
- Bij BAVAM en vergelijkbare beroepsaansprakelijkheidsverzekeringen telt alleen een daadwerkelijke uitkering mee, niet een melding of een kostenvergoeding zonder formele uitkering.
- Bedrijfsaansprakelijkheidsverzekeringen kennen wisselende systemen; controleer altijd de polisvoorwaarden van jouw specifieke aanbieder.
Het loont om per verzekering de exacte no-claim regeling te kennen. Een ondernemer met zowel een zakelijke auto als een beroepsaansprakelijkheidsverzekering kan op beide fronten korting opbouwen, maar moet per polis een andere claimstrategie hanteren.
Wat zijn de voordelen en aandachtspunten van no-claim kortingen?
Het financiële voordeel van een goed opgebouwde no-claim positie is concreet. Een ondernemer die jarenlang schadevrij rijdt, betaalt bij sommige verzekeraars tot 80% minder premie dan iemand die net begint. Over een wagenpark van vijf voertuigen loopt dat verschil op tot duizenden euro’s per jaar. Dit maakt de no-claim regeling een van de meest directe manieren om te besparen op zakelijke verzekeringen.
Toch zijn er aandachtspunten die ondernemers regelmatig over het hoofd zien:
- Kleine schades zelf betalen loont vaak. Als de schade lager is dan het premievoordeel dat je verliest door terugval, is zelf betalen financieel verstandiger. Reken dit altijd door voordat je een claim indient.
- Privéverzekeringen dekken geen zakelijke activiteiten. Bedrijfsaansprakelijkheid moet apart geregeld worden; een privépolis sluit zakelijke claims uit. Wie zakelijk rijdt of werkt met een privéverzekering, riskeert dat schade niet gedekt wordt.
- Verkeerde SBI-code of polisomschrijving kan leiden tot discussie over dekking bij schade. Stem je polis en bedrijfsactiviteiten goed op elkaar af.
- Medewerkers die zakelijk rijden kunnen jouw no-claim positie beïnvloeden. Interne afspraken over wie mag claimen en wanneer zijn daarom nuttig.
De grootste valkuil voor ondernemers is niet het onbekend zijn met no-claimkorting, maar het hebben van de verkeerde zakelijke dekking. Een perfecte no-claim positie heeft weinig waarde als de polis bij schade niet uitkeert omdat de dekking niet aansluit op je werkelijke activiteiten.
Pro-tip: Doe jaarlijks een polischeck. Vergelijk je huidige premie met wat je zou betalen bij een andere verzekeraar op basis van je actuele no-claim positie in Roy-data. Zo weet je of je nog steeds de beste deal hebt.
Hoe benut je no-claim kortingen maximaal bij zakelijke verzekeringen?
Schadevrije jaren zijn opgebouwd kapitaal. Behandel ze ook zo. Ondernemers die actief sturen op hun no-claim positie betalen structureel minder premie dan ondernemers die passief afwachten. Hieronder staan concrete stappen om dat voordeel te maximaliseren.
- Controleer je Roy-data positie. Vraag je schadevrije jaren op via Roy-data voordat je overstapt of een nieuwe polis afsluit. De positie in Roy-data is leidend, niet wat op je oude polisblad staat. Een afwijking kan je onverwacht duur komen te staan.
- Stem je verzekeringen af op je werkelijke activiteiten. Een zakelijke verzekering die niet aansluit op je SBI-code of bedrijfsactiviteiten dekt mogelijk niet uit bij schade, waardoor je no-claim positie zinloos wordt.
- Maak een bewuste claimkeuze bij kleine schades. Bereken altijd of het premievoordeel dat je behoudt door niet te claimen opweegt tegen de schadekosten die je zelf draagt. Bij schades onder de 500 à 1.000 euro is zelf betalen vaak voordeliger.
- Kies het juiste moment om over te stappen. Te vroeg overstappen of zonder correcte schadevrije jaren meenemen kan leiden tot een lagere korting bij de nieuwe verzekeraar. Wacht bij voorkeur tot na een volledig schadevrij jaar.
- Overweeg een no-claimbeschermer. Bij sommige zakelijke verzekeringen is een no-claimbeschermer beschikbaar. Deze voorkomt dat je bij één schade direct terugvalt op de ladder. Dit is met name interessant als je een hoge no-claim positie hebt opgebouwd en die wilt beschermen.
Bij beroepsaansprakelijkheidsverzekeringen zoals BAVAM geldt bovendien: geen terugval na een melding zonder uitkering. Dit betekent dat je een incident kunt melden voor advies of registratie zonder dat dit direct gevolgen heeft voor je kortingspositie. Gebruik dit voordeel bewust.
Belangrijkste inzichten
No-claim zakelijk levert ondernemers structureel lagere premies op, maar alleen als je de registratie via Roy-data, de terugvalregels per verzekeringstype, en de keuze tussen claimen of zelf betalen actief beheert.
| Punt | Details |
|---|---|
| Roy-data is leidend | Controleer je schadevrije jarenpositie in Roy-data voor je overstapt, niet op je polisblad. |
| Melding is geen uitkering | Bij BAVAM en vergelijkbare regelingen veroorzaakt een melding zonder uitkering geen terugval. |
| Kleine schades zelf betalen | Bereken altijd of de premieterugval groter is dan de schadekosten voordat je claimt. |
| Privépolis dekt zakelijk niet | Een aparte zakelijke verzekering is verplicht; privédekking sluit zakelijke claims uit. |
| No-claimbeschermer loont | Bij een hoge no-claim positie beschermt een no-claimbeschermer je opgebouwde korting bij één schade. |
Wat ik ondernemers altijd vertel over no-claim
Ik zie het keer op keer: ondernemers die jarenlang netjes premie betalen, maar bij de eerste de beste krasschade aan hun bestelauto direct een claim indienen zonder na te denken. Het resultaat is een terugval van vijf schadevrije jaren en een premieverhoging die de schade drie keer over compenseert. Dat is geen pech. Dat is een gebrek aan inzicht in hoe het systeem werkt.
Wat mij opvalt is dat de meeste ondernemers hun no-claim positie behandelen als iets wat vanzelf gaat. Ze weten niet wat er in Roy-data staat, ze controleren hun polisblad niet jaarlijks, en ze maken geen interne afspraken over wie er mag claimen. Dat is zonde, want de opgebouwde korting bij zakelijke autoverzekeringen kan oplopen tot tientallen procenten van de jaarpremie.
Mijn advies is praktisch: behandel je schadevrije jaren als een financieel actief. Zet een jaarlijkse herinnering om je Roy-data positie te checken, bespreek met je boekhouder of adviseur wanneer claimen financieel verstandig is, en kijk of een no-claimbeschermer past bij je situatie. Bij Zakelijkeverzekering kun je dit soort vragen altijd voorleggen aan een adviseur die jouw bedrijf en polis kent. Dat persoonlijke inzicht maakt het verschil tussen onnodig korting verliezen of structureel besparen.
— Willem
Zo helpt Zakelijkeverzekering jou met no-claim voordelen
Als ondernemer wil je zeker weten dat je no-claim korting goed is geregeld en dat je de juiste zakelijke dekking hebt. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland, zodat je altijd een polis krijgt die aansluit op jouw bedrijfsactiviteiten en no-claim positie.

Of je nu een zakelijke autoverzekering wilt afsluiten met optimale no-claimkorting, of een volledig overzicht wilt van al je zakelijke verzekeringen: bij Zakelijkeverzekering krijg je persoonlijk advies van een vaste adviseur die jouw situatie kent. Bereken je premie binnen één minuut en ontdek hoeveel je kunt besparen met jouw opgebouwde schadevrije jaren.
FAQ
Wat is no-claim zakelijk precies?
No-claim zakelijk is het premievoordeel dat ondernemers opbouwen bij zakelijke verzekeringen door schadevrije jaren. Hoe meer jaren zonder schade-uitkering, hoe hoger de korting op de premie via de bonus-malusladder.
Hoe vraag ik mijn schadevrije jaren op via Roy-data?
Je kunt je schadevrije jaren opvragen via Roy-data door contact op te nemen met je huidige of vorige verzekeraar. De positie in Roy-data is leidend bij het overstappen naar een nieuwe verzekeraar en kan afwijken van wat op je polisblad staat.
Verlies ik no-claim korting als ik een schade meld maar niet claim?
Bij veel zakelijke regelingen, waaronder de BAVAM beroepsaansprakelijkheidsverzekering, veroorzaakt een melding zonder daadwerkelijke uitkering geen terugval op de bonus-malusladder. Controleer dit altijd in de polisvoorwaarden van jouw specifieke verzekering.
Wanneer is het slim om schade zelf te betalen?
Als de schadekosten lager zijn dan het premievoordeel dat je verliest door terugval op de no-claim ladder, is zelf betalen financieel verstandiger. Bij schades onder de 500 à 1.000 euro is dit vaak het geval.
Kan ik mijn no-claim positie meenemen bij overstap naar andere verzekeraar?
Ja, je schadevrije jaren worden via Roy-data overgedragen naar de nieuwe verzekeraar. Stap bij voorkeur over na een volledig schadevrij jaar en controleer je Roy-data positie van tevoren om verrassingen te voorkomen.