

6 oktober 2026
Ja, een nieuwwaarderegeling voorkomt dat u bij total loss alleen de dagwaarde krijgt uitgekeerd, en dat kan duizenden euro’s verschil maken. De regeling geldt meestal alleen binnen een vaste termijn na aanschaf en onder specifieke polisvoorwaarden. Controleer daarom altijd de exacte bewoording in uw polis voordat u rekent op volledige vergoeding.
Kort samengevat:
- Een nieuwwaarderegeling vergoedt de volledige nieuwwaarde bij total loss, wat het verschil met de dagwaarde kan voorkomen.
- De regeling geldt meestal slechts tot 12 tot 36 maanden na de eerste registratie en onder strikte polisvoorwaarden.
- Zonder de regeling vergoedt de verzekeraar bij total loss meestal de lagere dagwaarde, die snel kan dalen bij jonge voertuigen.
- De premie voor een nieuwwaarderegeling is hoger omdat de uitkering bij verlies aanzienlijk groter kan zijn.
- Accessoires of aanpassingen vereisen vaak aparte melding en documentatie om volledig vergoed te worden.
Inhoudsopgave
- Wat is een nieuwwaarderegeling? Definitie en veelvoorkomende varianten
- Wanneer geldt de regeling? Termijnen, leeftijd van de auto en polisbeperkingen
- Nieuwwaarde versus dagwaarde: wat levert het u op bij total loss?
- Voor wie is een nieuwwaarderegeling aan te raden?
- Claimproces bij total loss en wat Directe Schadeafhandeling verandert
- Polisvoorwaarden en valkuilen: waar u altijd op moet letten
- Gevolgen van schade voor de nieuwwaarderegeling bij zakelijke leaseauto’s
- Hoe de nieuwwaarderegeling omgaat met aanpassingen of extra accessoires aan de zakelijke auto
- Wat te doen als de auto ouder wordt en de nieuwwaarderegeling komt te vervallen
- Invloed van de nieuwwaarderegeling op de premie van de zakelijke autoverzekering
- Vergelijking van nieuwwaarderegelingen tussen verschillende verzekeraars
- Tips voor ondernemers bij het kiezen van een zakelijke autoverzekering met nieuwwaarderegeling
- Ons advies als onafhankelijk vergelijkingsplatform
- Vraag advies aan over uw zakelijke autoverzekering
- Veelgestelde vragen
- Bronnen
Wat is een nieuwwaarderegeling? Definitie en veelvoorkomende varianten
Een nieuwwaarderegeling betekent dat uw verzekeraar bij total loss of diefstal de nieuwwaarde vergoedt in plaats van de dagwaarde. Nieuwwaarde is de prijs van een identieke of vergelijkbare nieuwe auto op het moment van schade, inclusief kosten als transport en kenteken. Dat is een ander bedrag dan de aanschafwaarde die u destijds zelf betaalde, en vaak ook anders dan de vervangingswaarde die een verzekeraar los daarvan kan hanteren.
Verzekeraars hanteren verschillende varianten van deze dekking:
- Volledige nieuwwaarderegeling: u krijgt de volledige nieuwwaarde vergoed, zonder aftopping.
- Nieuwwaarde met maximumpercentage: vergoeding tot een bepaald percentage van de oorspronkelijke nieuwwaarde, waarbij het verschil vaak accessoires of leveringskosten dekt.
- Aanschafwaarderegeling: u krijgt het bedrag vergoed dat u zelf voor de auto betaalde, ook als de huidige nieuwwaarde inmiddels hoger ligt.
Stel: u koopt een bestelwagen voor 32.000 euro. Na acht maanden rijdt u total loss. Bij een aanschafwaarderegeling krijgt u die 32.000 euro terug.
Wanneer geldt de regeling? Termijnen, leeftijd van de auto en polisbeperkingen
Een nieuwwaarderegeling geldt nooit onbeperkt. Verzekeraars koppelen de dekking aan een termijn, meestal gerekend vanaf de datum van eerste registratie of aankoop.
- Termijn na aanschaf: de meest voorkomende periodes liggen tussen 12 en 36 maanden, afhankelijk van de verzekeraar en het type voertuig.
- Leeftijd van de auto: sommige polissen stellen een harde grens, bijvoorbeeld tot twee jaar na eerste toelating, ongeacht wanneer u de auto zelf kocht.
- Bewijslast: u moet vaak de originele aankoopnota kunnen overleggen, samen met bewijs dat de auto zakelijk staat geregistreerd.
- Gebruikseisen: een maximale kilometerstand of onderhoudsverplichting kan onderdeel zijn van de voorwaarden.
Een typische polisclausule luidt dat vergoeding tot een maximaal percentage van de nieuwwaarde geldt gedurende een vaste termijn na eerste tenaamstelling. Lees die bewoording letterlijk, want elke verzekeraar formuleert dit anders.
Nieuwwaarde versus dagwaarde: wat levert het u op bij total loss?
Dagwaarde is het bedrag waarvoor u de auto redelijkerwijs had kunnen verkopen op de dag van de schade, na afschrijving. Jonge bedrijfsauto’s verliezen in de eerste jaren relatief veel waarde, waardoor dagwaarde al snel ver onder de nieuwprijs ligt.
Een voorbeeld ter illustratie: een bestelwagen kost nieuw een bepaald bedrag. Na een jaar gebruik schat een taxateur de dagwaarde lager in, terwijl vervanging door een vergelijkbaar nieuw model nog altijd de nieuwwaarde kost. Zonder nieuwwaarderegeling moet u dat verschil zelf bijleggen.
Zonder nieuwwaarderegeling vergoedt de verzekeraar bij total loss de dagwaarde, die bij jonge voertuigen aanzienlijk lager kan liggen dan de nieuwprijs, zoals Autoverzekering beschrijft. Dat verschil is precies waarvoor een nieuwwaarderegeling is bedoeld.
- Dagwaarde houdt rekening met leeftijd, kilometerstand en staat van de auto.
- Nieuwwaarde negeert die afschrijving binnen de afgesproken termijn.
- Het verschil is doorgaans het grootst in het eerste jaar na aanschaf.
Voor een onderneming die net heeft geïnvesteerd in een nieuwe bedrijfsauto is die extra dekking vaak de moeite waard, zeker als vervanging op korte termijn nodig zou zijn.
Voor wie is een nieuwwaarderegeling aan te raden?
Niet elke ondernemer heeft evenveel baat bij deze dekking. Het profiel van uw wagenpark bepaalt grotendeels of de premietoeslag zich terugbetaalt.
- Jonge leaseauto’s: bij lease loopt het financiële risico vaak via de ondernemer, waardoor bescherming tegen snelle afschrijving extra waardevol is.
- Veelgebruikte bestelwagens: voertuigen die intensief zakelijk rijden, lopen een hoger schaderisico en zijn relatief duur om te vervangen.
- Voertuigen met hoge accessoirewaarde: denk aan ingebouwde opslagsystemen, koeling of specifieke bedrijfsapparatuur die de aanschafwaarde flink verhoogt.
Een nieuwwaarderegeling is minder zinvol bij oudere auto’s, waar de regeling vaak sowieso niet meer geldt, of wanneer de extra premie structureel hoger uitvalt dan het verwachte voordeel bij total loss. Bespreek de fiscale verwerking van premie en eventuele uitkering altijd met uw boekhouder, want de behandeling kan verschillen per bedrijfsvorm.
Claimproces bij total loss en wat Directe Schadeafhandeling verandert
Bij total loss volgt doorgaans een vast proces, ongeacht welke dekking u heeft:
- U meldt de schade bij uw verzekeraar, inclusief foto’s en een politierapport bij diefstal of ernstige aanrijding.
- Een taxateur bepaalt de schadeomvang en stelt vast of herstel nog rendabel is of dat er sprake is van total loss.
- Bij total loss berekent de verzekeraar de uitkering op basis van de polisvoorwaarden: nieuwwaarde, aanschafwaarde of dagwaarde.
- U ontvangt de uitkering, eventueel aangevuld met vervangend vervoer gedurende de afhandeling.
De bedrijfsregeling Directe Schadeafhandeling laat u materiële autoschade melden bij uw eigen verzekeraar, waarna verzekeraars onderling verhaal regelen. Dat versnelt de afhandeling aanzienlijk, al geldt de regeling niet bij kettingbotsingen of letselschade. Volgens het Verbond van Verzekeraars is deze aanpak sinds 2021 in gebruik en beperkt tot voertuigen met een Nederlands kenteken.
Pro-tip: bewaar de originele aankoopnota en facturen van accessoires digitaal, zodat u ze direct kunt aanleveren bij een claim.
Polisvoorwaarden en valkuilen: waar u altijd op moet letten
De exacte formulering in uw polis bepaalt wat u uiteindelijk krijgt uitgekeerd, niet de naam van de dekking op de vergelijkingssite. Let op deze punten voordat u tekent:
- Controleer de precieze definitie van “nieuwwaarde” in uw polisdocument, want verzekeraars vullen dit begrip verschillend in.
- Vraag welke bewijsstukken verplicht zijn: aankoopnota, facturen van accessoires en soms een kilometerregistratie.
- Check uitsluitingen, zoals schade door oneigenlijk gebruik of het overschrijden van een maximale actieradius.
- Vraag naar het eigen risico bij total loss, dat los staat van de nieuwwaarderegeling zelf.
- Let op beperkingen bij zakelijke projecten met wisselende bestuurders, strikte rittenregistratie of private lease-constructies, want die vallen niet altijd automatisch onder dezelfde voorwaarden.
Verzekeraars verwerken deze clausules in hun eigen productvoorwaarden, dus een algemene vergelijking op naam van de dekking zegt weinig zonder de onderliggende tekst te lezen.
Gevolgen van schade voor de nieuwwaarderegeling bij zakelijke leaseauto’s
Bij een zakelijke leaseauto ligt de verantwoordelijkheid voor verzekering vaak bij de leasemaatschappij of bij u als ondernemer, afhankelijk van het type leasecontract. Bij operationele lease is de leasemaatschappij doorgaans eigenaar en kan die partij eisen stellen aan de verzekering, inclusief een verplichte nieuwwaarderegeling gedurende de eerste periode van het contract.
Na een schadeclaim verandert er in de praktijk meestal niets aan de nieuwwaarderegeling zelf, zolang de auto wordt herstellend en niet total loss wordt verklaard. Bij herstelde schade blijft de resterende looptijd van de regeling ongewijzigd. Bij total loss vervalt de polis voor dat specifieke voertuig en moet u, samen met de leasemaatschappij, een vervangende auto en bijbehorende verzekering regelen.
Een belangrijk aandachtspunt bij lease is wie de uitkering ontvangt. Vaak gaat de vergoeding rechtstreeks naar de leasemaatschappij als eigenaar van de auto, waarna het leasecontract wordt afgewikkeld of een vervangend voertuig wordt geleverd. Controleer in uw leasecontract en polis hoe die afwikkeling precies verloopt, want dit bepaalt of u als ondernemer financieel niets, een deel of het volledige verschil merkt tussen nieuwwaarde en dagwaarde.
Bij financial lease, waarbij u wel economisch eigenaar bent, ligt de verantwoordelijkheid voor de verzekering meestal volledig bij u, inclusief de keuze voor een nieuwwaarderegeling.
Hoe de nieuwwaarderegeling omgaat met aanpassingen of extra accessoires aan de zakelijke auto
Zakelijke voertuigen worden vaak aangepast: een inbouwsysteem voor gereedschap, extra opslag, reclame-beletteringen of specifieke koelapparatuur. Deze aanpassingen vallen niet automatisch onder de standaard nieuwwaarderegeling.
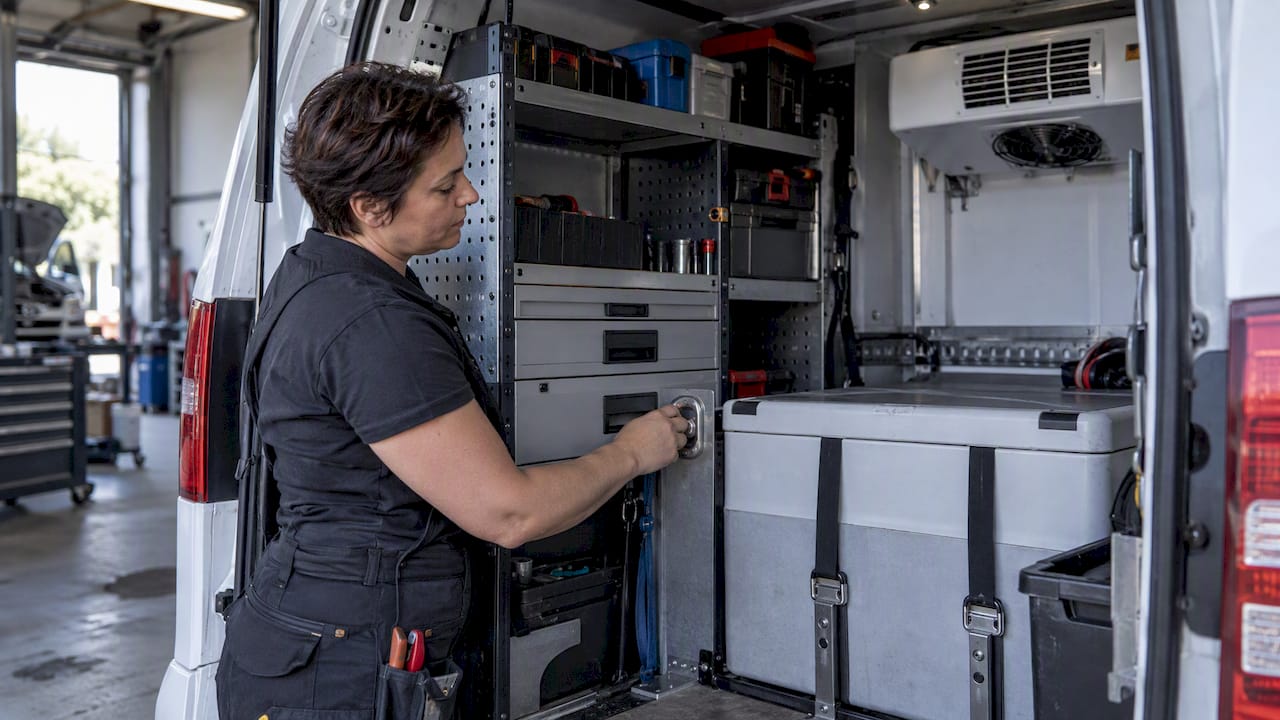
De meeste polissen vereisen dat u accessoires en aanpassingen apart opgeeft bij uw verzekeraar, met de bijbehorende aanschafwaarde. Zonder die opgave loopt u het risico dat bij total loss alleen de kale nieuwwaarde van de auto wordt vergoed, zonder de geïnvesteerde accessoires.
Bewaar daarom facturen van elke ingrijpende aanpassing en meld wijzigingen direct aan uw verzekeraar, niet pas bij een schademelding. Een gemiste melding kan later leiden tot een lagere uitkering dan u verwacht, simpelweg omdat de verzekeraar niet wist dat de accessoires aanwezig waren.
Voor voertuigen met substantiële bedrijfsspecifieke inbouw loont het om te vragen of de verzekeraar een aparte inventarisdekking aanbiedt naast de nieuwwaarderegeling op het voertuig zelf. Dat voorkomt een gat tussen wat de auto an sich waard is en wat de volledige bedrijfsinvestering waard was.
Wat te doen als de auto ouder wordt en de nieuwwaarderegeling komt te vervallen
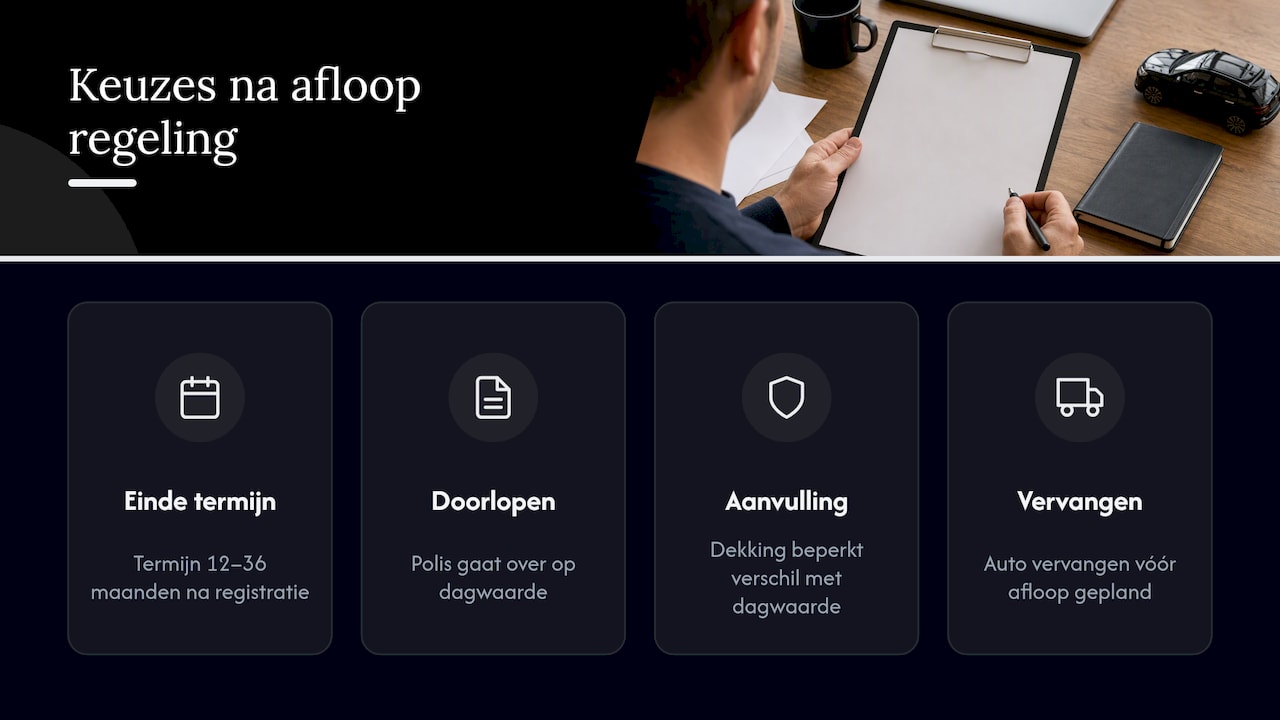
Zodra de afgesproken termijn verstrijkt, vaak tussen de 12 en 36 maanden na eerste registratie, valt de nieuwwaarderegeling automatisch weg en schakelt de polis over naar vergoeding op basis van dagwaarde. Dit gebeurt doorgaans zonder aparte melding vanuit de verzekeraar, dus de verantwoordelijkheid om dit te volgen ligt bij u.
Zet daarom een herinnering in uw agenda rond de einddatum van de termijn. Op dat moment kunt u een paar dingen overwegen: de polis ongewijzigd laten doorlopen op dagwaardebasis, een aanvullende dekking afsluiten die het verschil met dagwaarde beperkt, of de auto vervangen voordat de regeling afloopt als vervanging toch al gepland stond.
Voor bedrijfsauto’s die structureel na twee tot drie jaar worden vervangen, is het soms efficiënter om bij elke nieuwe aanschaf opnieuw een nieuwwaarderegeling af te sluiten dan om tussentijds aanvullende dekkingen te combineren. Bij voertuigen die langer worden aangehouden, bijvoorbeeld bepaalde youngtimers binnen een wagenpark, weegt de premie voor nieuwwaardedekking meestal niet meer op tegen het afnemende voordeel, omdat het verschil tussen nieuwwaarde en dagwaarde relatief kleiner wordt naarmate de auto meer afschrijving al heeft gehad.
Invloed van de nieuwwaarderegeling op de premie van de zakelijke autoverzekering
Een nieuwwaarderegeling brengt een hoger risico voor de verzekeraar met zich mee, omdat de uitkering bij total loss hoger kan uitvallen dan bij een dagwaarderegeling. Dat risico wordt doorberekend in de premie, meestal als een opslag op de basis cascodekking.
De hoogte van die opslag verschilt per verzekeraar, voertuigtype en de gekozen termijn van de regeling. Een kortere termijn van bijvoorbeeld 12 maanden brengt doorgaans een lagere opslag met zich mee dan een regeling die 36 maanden geldt, simpelweg omdat het risico op een grote waardesprong tussen nieuwwaarde en dagwaarde langer openstaat.
Voor ondernemers met een nieuw aangeschafte bestelwagen of leaseauto is die premieopslag vaak te verantwoorden, gezien het bedrag dat op het spel staat bij total loss in het eerste jaar. Bij auto’s die snel in waarde dalen, zoals veel bedrijfswagens, is het verschil tussen de meerprijs van de regeling en het potentiële uitkeringsverschil meestal in het voordeel van de nieuwwaarderegeling.
Vraag bij het afsluiten altijd een specificatie van de premieopbouw, zodat u precies ziet welk deel van de premie aan de nieuwwaarderegeling wordt toegeschreven. Dat maakt het makkelijker om verschillende offertes eerlijk te vergelijken, in plaats van alleen te kijken naar de totale premie.
Vergelijking van nieuwwaarderegelingen tussen verschillende verzekeraars
Verzekeraars hanteren geen uniforme standaard voor de nieuwwaarderegeling. De termijn, het maximumpercentage en de precieze definitie van nieuwwaarde verschillen per polis, en die verschillen staan altijd in de productvoorwaarden, niet in de marketingtekst.
Twee polissen die allebei “nieuwwaarderegeling” heten, kunnen in de praktijk tot een heel ander uitkeringsbedrag leiden.
Omdat er geen centrale norm bestaat voor deze dekking, is het raadzaam om niet alleen op premie te vergelijken maar om de productvoorwaarden van meerdere verzekeraars naast elkaar te leggen. Een onafhankelijke vergelijking van meerdere aanbieders maakt dat verschil inzichtelijk, zeker wanneer u niet de tijd heeft om zelf tientallen polisdocumenten door te lezen.
Voor wie twijfelt tussen volledig casco met nieuwwaarderegeling of een beperktere dekking, biedt onze uitleg over beperkt casco aanvullend inzicht in wanneer een lichtere dekking al voldoende bescherming biedt.
Tips voor ondernemers bij het kiezen van een zakelijke autoverzekering met nieuwwaarderegeling
Een paar concrete stappen helpen bij het maken van een onderbouwde keuze:
- Bepaal eerst hoe lang u de auto naar verwachting aanhoudt, want dat bepaalt of een nieuwwaarderegeling van 12, 24 of 36 maanden het beste aansluit.
- Vraag naar de exacte polistekst rond nieuwwaarde, inclusief eventuele maximumpercentages en uitsluitingen, voordat u op premie vergelijkt.
- Inventariseer de waarde van accessoires en aanpassingen aan uw bedrijfsvoertuig en meld die expliciet bij de verzekeraar.
- Leg bij total loss risico’s een directe link naar uw boekhouding: bewaar aankoopnota’s en facturen digitaal en toegankelijk.
- Vergelijk niet alleen premie maar ook de voorwaarden rond vervangend vervoer en de snelheid van schadeafhandeling.
Wie meer wil weten over hoe u het financiële risico bij total loss structureel beperkt, vindt praktische aanwijzingen in ons artikel over bedrijfsauto total loss. Voor een bredere checklist bij het kiezen van een polis verwijzen we naar onze uitleg over een zakelijke autoverzekering kiezen.
Ons advies als onafhankelijk vergelijkingsplatform
Er zijn veel verzekeraars die uiteenlopende nieuwwaarderegelingen aanbieden, ook al lijken polissen op papier gelijk. Een persoonlijk advies loont vooral wanneer u een nieuw bedrijfsvoertuig aanschaft, accessoires toevoegt of twijfelt over de juiste termijn. Onze adviseurs kennen uw situatie en wagenpark, en u kunt rekenen op heldere uitleg zonder verzekeringsjargon, of u nu met één vast contactpersoon spreekt of eerst zelf een eerste scan doet.
— Willem
Vraag advies aan over uw zakelijke autoverzekering
Wij maken het vergelijken van zakelijke autoverzekeringen met nieuwwaarderegeling overzichtelijk: u ziet snel welke polissen passen bij uw wagenpark, zonder zelf tientallen productvoorwaarden door te spitten.
Via onze pagina om uw zakelijke autoverzekering te berekenen kunt u een eerste indicatie krijgen, en daarna kiezen voor contact met een adviseur of verdere uitleg van een AI-adviseur. Zo is hulp beschikbaar om opties te vinden die passen bij uw situatie.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Hoe werkt de nieuwwaarderegeling bij een autoverzekering?
Een nieuwwaarderegeling vergoedt bij total loss de nieuwwaarde van uw auto in plaats van de lagere dagwaarde, meestal gedurende een vaste termijn na aanschaf. Die termijn en eventuele maximumpercentages staan vastgelegd in de productvoorwaarden van uw verzekeraar.
Is een zakelijke autoverzekering goedkoper?
Dat verschilt per situatie en hangt af van het voertuig, gebruik en gekozen dekkingen zoals een nieuwwaarderegeling. Een zakelijke polis is niet per definitie goedkoper of duurder dan een particuliere verzekering, maar wel vaak beter afgestemd op bedrijfsrisico’s zoals intensief gebruik.
Is een zakelijke autoverzekering fiscaal aftrekbaar?
De premie van een zakelijke autoverzekering is doorgaans een aftrekbare bedrijfskost, maar de exacte verwerking hangt af van uw rechtsvorm en de manier waarop de auto wordt gefinancierd. Raadpleeg uw boekhouder voor de precieze fiscale behandeling in uw situatie.
Is een zakelijke autoverzekering geschikt voor een youngtimer?
Een zakelijke autoverzekering kan ook voor een youngtimer worden afgesloten, maar een nieuwwaarderegeling is dan meestal niet meer relevant omdat die regeling aan een leeftijdsgrens is gebonden. Voor een youngtimer ligt de focus vaker op een passende dagwaarde- of taxatiewaarderegeling.