

7 oktober 2026
Een bedrijfsauto is total loss wanneer de reparatiekosten hoger zijn dan de dagwaarde van het voertuig, of wanneer herstel technisch niet meer mogelijk is. Voor zzp’ers en mkb-ondernemers betekent dit niet alleen het verlies van een werkmiddel, maar ook een mogelijk fors financieel gat. Zonder de juiste bedrijfsauto verzekering kan een total loss verklaring leiden tot een restschuld van tienduizenden euro’s. Dit artikel legt uit hoe dat risico ontstaat, welke verzekeringsvormen bescherming bieden en welke stappen je zet als je bedrijfsauto total loss is verklaard.
Wat is bedrijfsauto total loss en wanneer geldt het?
Total loss kent twee vormen: technisch total loss en economisch total loss. Bij technisch total loss is het voertuig zo zwaar beschadigd dat reparatie fysiek onmogelijk is. Bij economisch total loss zijn de reparatiekosten hoger dan de marktwaarde van de auto. In de praktijk gaat het bij bedrijfsauto’s bijna altijd om de economische variant.
De verzekeraar bepaalt de dagwaarde van het voertuig op het moment van de schade. Die dagwaarde is de marktconforme verkoopprijs van een vergelijkbaar voertuig. Ligt de schadecalculatie boven die waarde, dan volgt een total loss verklaring.
Voor ondernemers is de dagwaarde zelden gelijk aan het openstaande financieringsbedrag. Een auto van drie jaar oud met een oorspronkelijke cataloguswaarde van € 53.600 heeft een dagwaarde die fors lager ligt dan de resterende lening. Precies daar ontstaat het probleem.
Hoe ontstaat een restschuld bij een bedrijfsauto total loss?
Een restschuld bij total loss ontstaat door het verschil tussen de dagwaarde die de verzekeraar uitkeert en het bedrag dat je nog aan de financieringsmaatschappij verschuldigd bent. Dit fenomeen heet negatieve equity. Afschrijving daalt sneller dan de lening wordt afgelost, waardoor de schuld tijdelijk hoger is dan de waarde van de auto.
Ondernemers vergeten vaak dat de lening voor een bedrijfsauto doorgaans langer doorloopt dan de afschrijving van de auto. In de eerste jaren van een financiering is de negatieve equity het grootst. Bij een voertuig met een cataloguswaarde van € 53.600 kan de restschuld oplopen tot meer dan € 20.000. Dat bedrag moet je zelf betalen, ook als je geen schuld hebt aan het ongeluk.
Financieringsvormen en hun invloed op restschuld
Niet elke financieringsvorm brengt hetzelfde risico mee. Bij financial lease blijft de auto eigendom van de leasemaatschappij, maar draag jij als ondernemer het financiële risico. Bij een zakelijke lening of huurkoop ben je zelf eigenaar en draag je het volledige restschuldrisico.
| Financieringsvorm | Eigendom | Restschuldrisico bij total loss |
|---|---|---|
| Financial lease | Leasemaatschappij | Ondernemer draagt risico |
| Zakelijke lening | Ondernemer | Volledig bij ondernemer |
| Huurkoop | Ondernemer na laatste termijn | Volledig bij ondernemer |
| Operationele lease | Leasemaatschappij | Leasemaatschappij draagt risico |
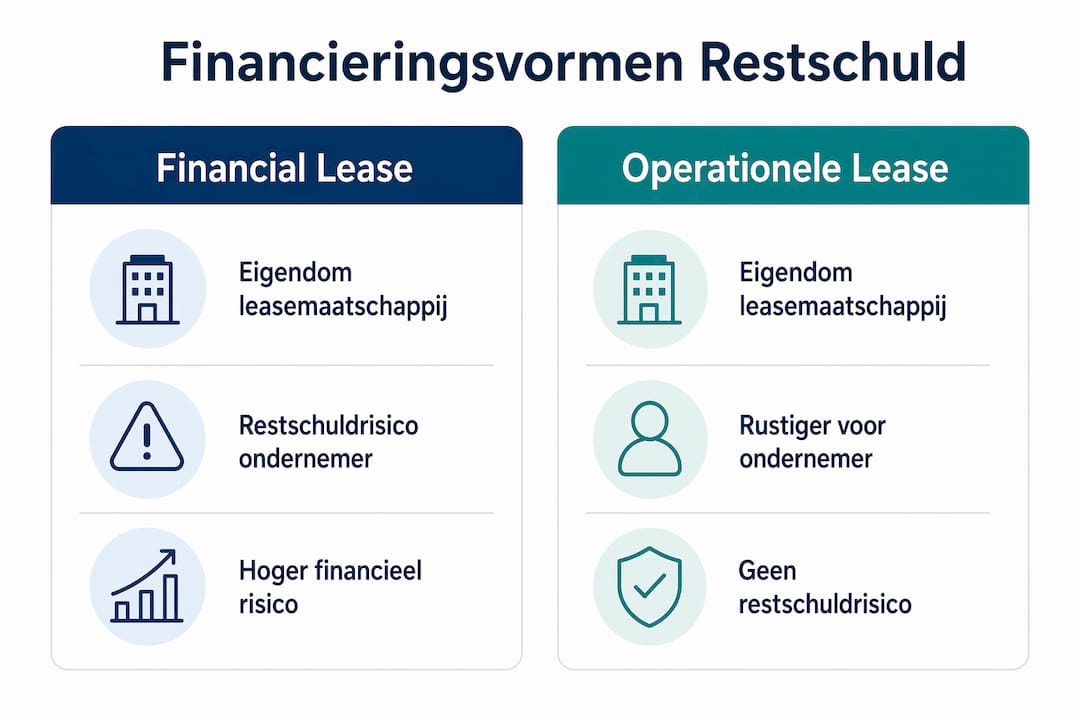
Operationele lease is de enige vorm waarbij het restschuldrisico bij de leasemaatschappij ligt. Bij alle andere vormen betaal jij het verschil als de verzekeringsuitkering tekortschiet.
Pro-tip: Controleer bij het afsluiten van een financiering altijd of de maandelijkse aflossing gelijke tred houdt met de verwachte afschrijving van de auto. Zo beperk je de periode van negatieve equity.
Welke verzekeringsvormen beschermen je bedrijfsauto?
Er zijn drie hoofdvormen van een zakelijke autoverzekering: WA, WA beperkt casco (ook wel WA+) en allrisk (volledig casco). Ze verschillen sterk in de bescherming die ze bieden bij total loss door eigen schuld.
WA dekt alleen schade aan derden. Rijdt je zelf je bedrijfsauto in de prak, dan keert WA niets uit voor schade aan je eigen voertuig. De restschuld is volledig voor jouw rekening.
WA beperkt casco voegt een beperkt aantal eigen risico’s toe, zoals brand, diefstal, storm en ruitschade. Aanrijdingsschade door eigen schuld valt hier niet onder. Bij de meest voorkomende oorzaak van total loss, een aanrijding, biedt WA+ dus geen uitkomst.
Allrisk dekt ook schade aan je eigen voertuig bij eigen schuld. Dit is de enige dekking die bij total loss door eigen toedoen uitkeert en daarmee de restschuld kan beperken of elimineren.
Wanneer keert de verzekering uit bij total loss?
- Bij schade door een derde: WA van de veroorzaker keert uit. Jij ontvangt de dagwaarde van je voertuig.
- Bij schade door eigen schuld met allrisk: jouw verzekeraar keert de dagwaarde uit.
- Bij schade door eigen schuld met WA of WA+: geen uitkering voor eigen schade. Restschuld blijft volledig bij jou.
- Bij diefstal of brand met WA+: uitkering afhankelijk van polisvoorwaarden, dagwaarde als maximum.
40% van de ondernemers met een gefinancierde bedrijfsauto kiest niet voor allrisk. Bij zakelijke leningen loopt dat percentage op tot 50%. Dat betekent dat de helft van de ondernemers met een gefinancierde auto een restschuld van tienduizenden euro’s riskeert bij één ongeluk.
Bijzondere situatie: oudere voertuigen
Voor auto’s ouder dan 8 jaar is vaak geen allriskverzekering meer mogelijk. Toch loopt de financiering soms nog door. Dit creëert extra risico voor ondernemers die denken goed verzekerd te zijn, maar feitelijk ongedekt zijn voor eigen schade. Controleer bij een oudere gefinancierde auto altijd of allrisk nog beschikbaar is.
Hoe beperk je het financiële risico bij total loss?
Het risico op een grote restschuld is beheersbaar, mits je de juiste keuzes maakt bij het afsluiten van je verzekering en financiering. De afhankelijkheid van je voertuig moet zwaarder wegen dan de hoogte van de premie. Voor een zzp’er of mkb-ondernemer die zonder auto niet kan werken, is een hogere allriskpremie goedkoper dan één maand omzetverlies.
-
Kies allrisk bij financial lease of zakelijke lening. Zolang de lening hoger is dan de dagwaarde van de auto, is allrisk geen luxe maar een noodzaak. De hogere premie weegt niet op tegen een restschuld van € 20.000 of meer.
-
Herzie je polis jaarlijks. De dagwaarde van je auto daalt elk jaar. Controleer of je dekking nog aansluit bij je financieringssaldo. Zodra de lening lager is dan de dagwaarde, kun je overwegen terug te schakelen naar WA+.
-
Vraag om professioneel advies, geen execution-only polis. Ondernemers onderschatten risico’s van polissen waarbij alleen op prijs wordt geselecteerd zonder advies. Een adviseur weegt jouw specifieke situatie mee, inclusief financieringsvorm en gebruiksintensiteit.
-
Sluit een vervangend vervoer dekking af. Bij total loss sta je direct stil. Een vervangende auto dekking zorgt dat je bedrijf door kan draaien terwijl de schadeafhandeling loopt. Voor zzp’ers is dit vaak de meest onderschatte aanvulling.
-
Reken verzekeringskosten door in je tariefstelling. Een allriskpremie is een bedrijfskosten. Verwerk die kosten in je uurtarief of projectprijs, zodat je verzekering nooit een reden wordt om te bezuinigen op dekking.
Pro-tip: Vergelijk bij het kiezen van een zakelijke autoverzekering niet alleen de premie, maar ook het eigen risico bij total loss. Een lage premie met een hoog eigen risico kan bij schade alsnog duur uitpakken.
Wat te doen als je bedrijfsauto total loss is verklaard?
Directe actie na een total loss verklaring beperkt financiële schade en versnelt de afhandeling. Na total loss informeer je direct zowel je verzekeraar als je financieringsmaatschappij. Wacht hier niet mee, want beide partijen hebben eigen procedures en termijnen.
Zet de volgende stappen zo snel mogelijk:
- Meld de schade bij je verzekeraar. Doe dit binnen de termijn die in je polis staat, doorgaans binnen 24–72 uur na het incident. Lever foto’s van de schade aan, het politierapport bij een aanrijding en alle relevante documenten.
- Informeer de financieringsmaatschappij. Zij hebben recht op de verzekeringsuitkering als eigenaar of schuldeiser. Communiceer proactief om vertraging in de afhandeling te voorkomen.
- Vraag een schriftelijke total loss verklaring op. Dit document is de basis voor alle verdere afhandeling, inclusief de uitkering en de berekening van een eventuele restschuld.
- Controleer of er een restschuld is. Vergelijk de uitkering van de verzekeraar met het openstaande financieringsbedrag. Is er een tekort, bespreek dan direct met de financieringsmaatschappij welke betalingsregeling mogelijk is.
- Regel tijdelijk vervoer. Als je een vervangend vervoer dekking hebt, activeer die direct. Heb je die niet, zoek dan een tijdelijke oplossing via een autoverhuurder zodat je bedrijf niet stilvalt.
- Oriënteer je op vervanging. Het verlies van een cruciaal werkmiddel heeft directe impact op omzet en continuïteit. Zet een vervangingsplan klaar zodra de afhandeling loopt.
De afhandeling verschilt bij schade door eigen schuld en schade door een derde. Bij schade door een derde vordert jouw verzekeraar de schade terug bij de aansprakelijke partij. Bij eigen schuld zonder allrisk sta je er financieel alleen voor.
Belangrijkste inzichten
Een bedrijfsauto total loss zonder allrisk leidt bij financial lease of zakelijke lening vrijwel altijd tot een restschuld, omdat de verzekeraar alleen de dagwaarde uitkeert en de lening doorloopt.
| Punt | Details |
|---|---|
| Restschuld bij total loss | De verzekeraar keert de dagwaarde uit, niet het openstaande financieringsbedrag. Het verschil is jouw restschuld. |
| Allrisk is noodzaak bij financiering | Zonder allrisk ontvang je bij eigen schuld geen uitkering voor je eigen voertuig, terwijl de lening doorloopt. |
| 40% kiest verkeerde dekking | Vier op de tien ondernemers met een gefinancierde bedrijfsauto kiest geen allrisk en riskeert daarmee een restschuld van meer dan € 20.000. |
| Oudere auto’s zijn extra kwetsbaar | Voor auto’s ouder dan 8 jaar is allrisk vaak niet meer beschikbaar, terwijl de financiering soms nog loopt. |
| Direct melden versnelt afhandeling | Informeer verzekeraar en financieringsmaatschappij direct na total loss om vertraging en extra kosten te voorkomen. |
Wat ik na jaren advies heb geleerd over total loss
De meeste ondernemers die ik spreek na een total loss incident, zeggen hetzelfde: “Ik dacht dat ik goed verzekerd was.” Ze hadden een polis, betaalden netjes premie en gingen ervan uit dat de verzekering het zou regelen. Pas na de schade bleek dat WA of WA+ bij eigen schuld niets uitkeert voor de eigen auto.
Wat mij opvalt, is dat de keuze voor een goedkopere dekking bijna nooit een bewuste risicoafweging is. Het is gemakzucht bij het afsluiten, of een adviseur die alleen op prijs vergelijkt zonder de financieringssituatie te kennen. Een execution-only polis klinkt efficiënt, maar bij total loss betaal je de prijs van dat gemak.
Het andere patroon dat ik zie: ondernemers die bij aanschaf allrisk afsluiten, maar na twee jaar overstappen naar WA+ om premie te besparen. Terwijl de lening op dat moment nog hoger is dan de dagwaarde. De negatieve equity is dan op zijn grootst, precies het moment dat je de minste bescherming hebt.
Mijn advies is simpel. Kijk elk jaar naar twee cijfers: de dagwaarde van je auto en het openstaande financieringssaldo. Zolang het saldo hoger is, houd je allrisk. Zodra de dagwaarde het saldo overtreft, kun je heroverwegen. Dat is geen ingewikkelde berekening, maar de meeste ondernemers doen het nooit.
Een adviesgesprek over je zakelijke verzekeringen kost je een uur. Een restschuld van € 20.000 kost je veel meer.
— Willem
Zakelijkeverzekering helpt je de juiste dekking kiezen

Een bedrijfsauto total loss is al ingrijpend genoeg. Een restschuld bovenop dat verlies maakt het dubbel zo zwaar. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft je onafhankelijk advies over de dekking die past bij jouw financieringsvorm en rijdgedrag. Of je nu een zzp’er bent met één bedrijfsauto of een mkb-ondernemer met een wagenpark, je krijgt één vast aanspreekpunt dat jouw situatie kent.
Bereken direct wat een zakelijke autoverzekering kost voor jouw voertuig, of vraag advies over de juiste dekking bij financial lease. Zo weet je zeker dat je bij total loss niet voor een onaangename verrassing staat.
Veelgestelde vragen
Wat betekent total loss bij een bedrijfsauto?
Een bedrijfsauto is total loss wanneer de reparatiekosten hoger zijn dan de dagwaarde van het voertuig, of wanneer herstel technisch onmogelijk is. De verzekeraar keert dan de dagwaarde uit in plaats van de reparatiekosten.
Wat is een restschuld bij total loss?
Een restschuld ontstaat wanneer de verzekeringsuitkering lager is dan het openstaande financieringsbedrag. Dit verschil moet de ondernemer zelf betalen aan de financieringsmaatschappij.
Welke verzekering dekt total loss door eigen schuld?
Alleen een allriskverzekering keert uit bij total loss door eigen schuld. WA en WA beperkt casco bieden geen dekking voor schade aan je eigen voertuig bij een aanrijding door eigen toedoen.
Hoe meld ik mijn bedrijfsauto als total loss?
Meld de schade direct bij je verzekeraar en informeer ook de financieringsmaatschappij. Lever foto’s, documenten en eventueel een politierapport aan en vraag een schriftelijke total loss verklaring op.
Is allrisk verplicht bij financial lease?
Allrisk is bij financial lease niet wettelijk verplicht, maar de leasemaatschappij stelt het vaak contractueel als eis. Zonder allrisk loop je bij total loss door eigen schuld het risico op een restschuld van tienduizenden euro’s.