

7 oktober 2026
Een beperkt casco zakelijke autoverzekering dekt schade aan uw bedrijfsauto die niet door eigen schuld is veroorzaakt, zoals diefstal, brand, storm en ruitschade. Dit type verzekering, in de branche ook bekend als WA+ beperkt casco, zit qua dekking tussen de verplichte WA-verzekering en de uitgebreide allriskverzekering in. Voor ondernemers die kosten willen beheersen zonder onnodig risico te lopen, is beperkt casco zakelijk vaak de meest praktische keuze. Zeker bij bedrijfsauto’s van middelbare leeftijd biedt deze dekking een goede balans tussen premie en bescherming.
Welke schade dekt beperkt casco zakelijk en welke niet?
Een beperkt casco verzekering dekt uitsluitend schade die buiten uw eigen schuld om ontstaat. Dit onderscheid is cruciaal voor ondernemers die willen weten waar ze op kunnen rekenen.
De volgende schades vallen doorgaans onder de dekking:
- Diefstal en braakschade: Wordt uw bedrijfsauto gestolen of opengebroken? Dan vergoedt de verzekeraar de schade of het verlies van het voertuig.
- Brand en explosie: Schade door brand, zelfontbranding of explosie valt volledig onder de dekking.
- Natuurgeweld: Storm, hagel, bliksem en overstroming worden vergoed. Dit is met name relevant voor bedrijfsauto’s die buiten geparkeerd staan.
- Ruitschade: Gebarsten of gebroken ruiten worden gedekt, vaak met gunstige eigen risico-voorwaarden bij herstel via een partnernetwerk.
- Botsing met dieren: Een aanrijding met een overstekend dier valt wel onder beperkt casco, maar een botsing met een stilstaand object niet.
De volgende schades zijn uitdrukkelijk uitgesloten:
- Schade die u zelf veroorzaakt, zoals een aanrijding of het rijden tegen een paal.
- Schade door vandalisme (dit valt bij sommige verzekeraars onder allrisk).
- Slijtage en technische defecten.
Extern veroorzaakte schade valt onder beperkt casco, terwijl zelf veroorzaakte botsingen niet worden gedekt. Dit betekent dat u als ondernemer bij een eigen fout de reparatiekosten zelf draagt. Voor een bedrijfsauto van €15.000 kan dat een forse aanslag op de bedrijfskas zijn.
Pro-tip: Controleer bij het afsluiten van uw polis of vandalismeschade is meeverzekerd. Sommige verzekeraars bieden dit als optionele uitbreiding op beperkt casco aan, wat relevant is als uw auto regelmatig in stedelijk gebied staat.
Beperkt casco versus WA en volledig casco: wat zijn de verschillen?
De drie dekkingsvormen voor zakelijke autoverzekeringen verschillen aanzienlijk in bescherming en prijs. Onderstaande tabel geeft een helder overzicht.
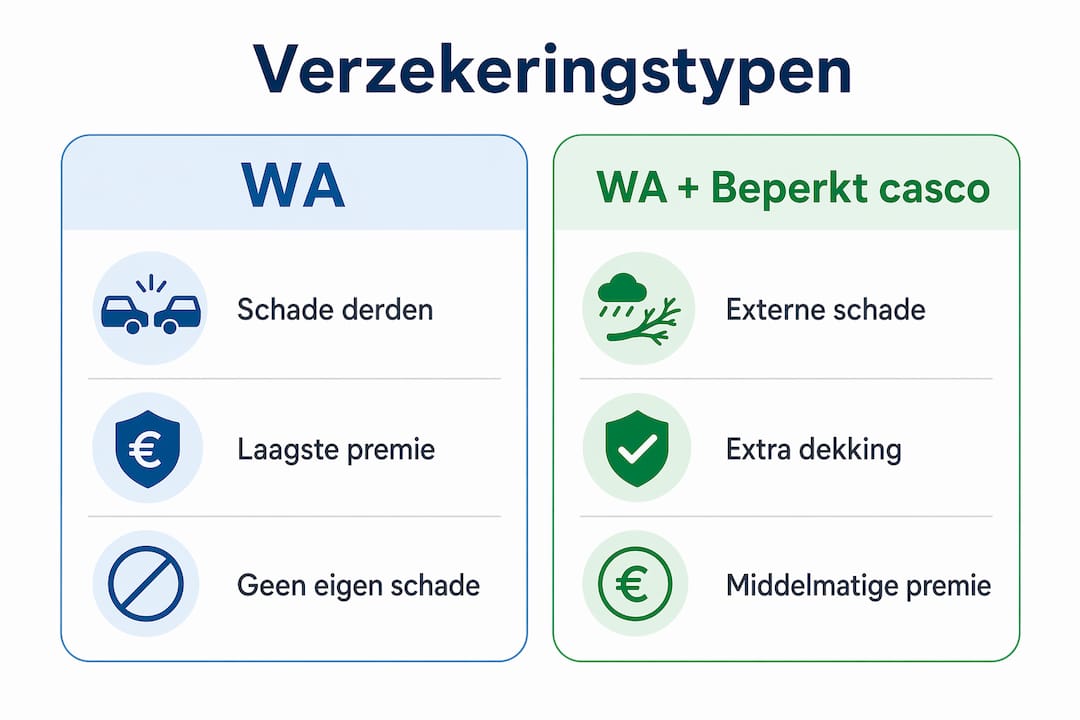
| Dekking | WA | WA+ beperkt casco | Allrisk (volledig casco) |
|---|---|---|---|
| Schade aan derden | Ja | Ja | Ja |
| Diefstal en brand | Nee | Ja | Ja |
| Storm en hagel | Nee | Ja | Ja |
| Ruitschade | Nee | Ja | Ja |
| Botsing met dieren | Nee | Ja | Ja |
| Eigen schuld schade | Nee | Nee | Ja |
| Vandalisme | Nee | Nee | Ja (meestal) |
WA is de wettelijk verplichte minimumverzekering en dekt uitsluitend schade die u bij anderen veroorzaakt. Uw eigen auto is bij een WA-verzekering niet gedekt, ook niet bij externe schade zoals diefstal. Allrisk, ook wel volledig casco zakelijk genoemd, dekt alles inclusief schade die u zelf veroorzaakt. De premie ligt daardoor aanzienlijk hoger.
WA+ beperkt casco biedt de extra bescherming van externe schades zonder de hogere premie van allrisk. Dit maakt het de meest gekozen optie voor bedrijven met middenjarige voertuigen. Een praktisch scenario: uw bestelbus wordt ’s nachts gestolen uit een bedrijventerrein. Met alleen WA krijgt u niets vergoed. Met beperkt casco ontvangt u de dagwaarde van het voertuig.
Het kostenverschil tussen beperkt casco en allrisk is voor oudere auto’s vaak niet te rechtvaardigen. Een auto van acht jaar oud heeft een lagere dagwaarde, waardoor de maximale uitkering bij allrisk beperkt is terwijl de premie relatief hoog blijft. Beperkt casco biedt dan de betere kosten-batenverhouding.
Kosten en eigen risico’s bij beperkt casco zakelijke autoverzekering
De premie voor een zakelijke autoverzekering met beperkt casco start gemiddeld rond €25,69 per maand, berekend op basis van een auto van gemiddeld 8,4 jaar oud. Dit bedrag geeft aan dat beperkt casco voor de meeste mkb-ondernemers een betaalbare optie is, zeker vergeleken met allrisk.
Het eigen risico verschilt per schadesoort en per verzekeraar. Dit is een punt waar veel ondernemers verrast door worden bij hun eerste schademelding.
| Schadesoort | Eigen risico via partner | Eigen risico zonder partner |
|---|---|---|
| Ruitreparatie | €0 | €0 tot €75 |
| Ruitvervanging | €75 | €250 |
| Diefstal | Afhankelijk van polis | Afhankelijk van polis |
| Stormschade | Afhankelijk van polis | Afhankelijk van polis |
Klaverblad hanteert bij de MKB Bedrijfsautoverzekering geen eigen risico bij ruitschade via samenwerkende partners en €75 eigen risico bij vervanging. Zonder gebruik van een partnergarage loopt het eigen risico bij vervanging op tot €250. Dit verschil van €175 maakt de keuze voor een partnergarage financieel aantrekkelijk.
De manier van schadeherstel heeft daarmee een directe impact op de werkelijke kosten van uw verzekering. Ondernemers die dit niet weten, betalen onnodig meer bij ruitschade. Controleer altijd of uw verzekeraar een partnernetwerk heeft voor ruitherstel, zoals Carglass of een vergelijkbare aanbieder.
Pro-tip: Vraag bij het afsluiten van uw polis expliciet naar de eigen risico-regeling bij ruitschade via partnergarages. Dit detail staat niet altijd prominent in de offerte, maar kan u per schademelding honderden euro’s besparen.
De premie van uw bestelautoverzekering wordt verder bepaald door factoren als het type voertuig, het jaarlijkse rijgedrag, de postcode van uw bedrijf en uw schadeverleden. Een schadevrij rijverleden levert via de no-claimkorting een lagere premie op, wat de totale kosten over meerdere jaren aanzienlijk drukt.
Wanneer is beperkt casco de beste keuze voor uw zakelijke auto?
De keuze voor beperkt casco hangt af van de waarde van uw auto, uw gebruik en uw bereidheid om bepaalde risico’s zelf te dragen. Onderstaande stappen helpen u de juiste afweging te maken.
-
Bepaal de leeftijd en dagwaarde van uw auto. Bij zakelijke auto’s tussen de zes en tien jaar is WA+ beperkt casco de meest gekozen optie binnen het mkb. De dagwaarde is dan nog hoog genoeg om externe schades te verzekeren, maar te laag om de hogere allriskpremie te rechtvaardigen.
-
Beoordeel uw gebruikspatroon. Staat uw bedrijfsauto regelmatig buiten geparkeerd, rijdt u door gebieden met een hoog diefstalsrisico of werkt u in sectoren waar voertuigen blootstaan aan weersomstandigheden? Dan is de kans op externe schade groter en is beperkt casco extra waardevol.
-
Weeg het risico van eigen schuld schade af. Rijdt u veel kilometers per jaar of heeft u meerdere chauffeurs op één voertuig? Dan neemt de kans op een zelf veroorzaakte aanrijding toe. In dat geval kan allrisk toch de betere keuze zijn, ondanks de hogere premie.
-
Vergelijk uw situatie als zzp’er versus mkb-ondernemer. Een zzp’er met één bedrijfsauto heeft andere risico’s dan een mkb-bedrijf met een wagenpark van tien voertuigen. Voor een zzp’er met een bedrijfswagen is beperkt casco vaak de meest kostenefficiënte keuze, zeker als de auto niet te nieuw is.
-
Bereken de break-even. Stel dat allrisk €50 per maand meer kost dan beperkt casco. Dat is €600 per jaar. Vraag uzelf af hoe groot de kans is dat u in een jaar een zelf veroorzaakte schade heeft die meer dan €600 kost. Bij een oudere auto met een lage dagwaarde is die kans klein.
De keuze voor beperkt casco is altijd een afweging van het type voertuig, de gebruiksintensiteit en de acceptatie van het risico dat schade door eigen schuld niet wordt gedekt. Er is geen universeel juist antwoord, maar voor de meeste middenjarige zakelijke voertuigen is beperkt casco de meest rationele keuze.
Hoe sluit u een beperkt casco zakelijke verzekering af?
Het afsluiten van een beperkt casco zakelijke autoverzekering vraagt om een gestructureerde aanpak. Wie dit goed doet, voorkomt verrassingen bij schade.
- Vergelijk meerdere aanbieders. Verzekeraars verschillen aanzienlijk in polisvoorwaarden, eigen risico-regelingen en premies. Vergelijking van polisvoorwaarden is onmisbaar om de juiste dekking te vinden. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland, wat u direct inzicht geeft in de beste opties voor uw situatie.
- Zorg voor volledige voertuigdocumentatie. Houd het kentekenbewijs, de aanschafdatum en de dagwaarde van uw auto bij de hand. Verzekeraars gebruiken deze gegevens om de premie en maximale uitkering te berekenen.
- Lees de polisvoorwaarden op dekkingsuitsluitingen. Let specifiek op wat er staat over vandalisme, joyriding en schade door een niet-gemachtigde bestuurder. Deze uitsluitingen staan niet altijd prominent vermeld.
- Registreer uw voertuig correct. Geef aan of de auto zakelijk of gemengd wordt gebruikt. Onjuiste registratie kan leiden tot afwijzing van een schademelding.
- Ken de schadeprocedure van tevoren. Weet welk telefoonnummer u belt bij schade, of u foto’s moet maken en binnen welke termijn u schade moet melden. Veel verzekeraars hanteren een meldingstermijn van 24 tot 72 uur.
Belangrijkste inzichten
Beperkt casco zakelijk biedt de beste prijs-kwaliteitverhouding voor zakelijke auto’s van zes tot tien jaar oud, waarbij externe schades worden gedekt en de premie laag blijft.
| Punt | Details |
|---|---|
| Dekking externe schades | Diefstal, brand, storm, hagel en ruitschade zijn gedekt; eigen schuld schades niet. |
| Kostenverschil met allrisk | Beperkt casco is goedkoper dan allrisk en geschikt voor middenjarige bedrijfsauto’s. |
| Eigen risico ruitschade | Via partnergarages geldt vaak €0 eigen risico bij reparatie en €75 bij vervanging. |
| Meest gekozen voor mkb | Auto’s van zes tot tien jaar oud worden in het mkb het vaakst met WA+ beperkt casco verzekerd. |
| Vergelijking loont | Polisvoorwaarden en eigen risico’s verschillen sterk per verzekeraar; vergelijk altijd. |
Wat ik ondernemers altijd vertel over beperkt casco
Na jaren van gesprekken met ondernemers over hun zakelijke autoverzekering valt mij één patroon op: de meeste fouten worden niet gemaakt bij het kiezen van de dekking, maar bij het lezen van de polisvoorwaarden achteraf.
Ik zie regelmatig ondernemers die verrast zijn dat hun ruitschade wél gedekt is, maar dat ze €250 eigen risico betalen omdat ze niet wisten dat ze via een partnergarage moesten gaan. Die €250 had €0 kunnen zijn. Dat is geen klein detail. Dat is het verschil tussen een tevreden klant en iemand die zijn verzekeraar wantrouwt.
Een ander misverstand dat ik vaak tegenkom: ondernemers denken dat beperkt casco “bijna hetzelfde is als WA.” Dat klopt niet. De dekking voor diefstal alleen al kan het verschil maken tussen een bedrijf dat na een diefstal gewoon doorrijdt en een bedrijf dat weken zonder auto zit. Voor een zzp’er die dagelijks zijn auto nodig heeft, is dat geen theoretisch risico.
Mijn eerlijke advies: kies niet op basis van de laagste premie, maar op basis van de combinatie van dekking, eigen risico-regeling en het partnernetwerk van de verzekeraar. Een polis van €5 per maand goedkoper kan u bij één schademelding €200 meer kosten. Dat is geen besparing. Dat is een valse economie.
— Willem
Vergelijk uw beperkt casco zakelijke autoverzekering via Zakelijkeverzekering
Als ondernemer wilt u niet te veel betalen voor uw verzekering, maar ook niet voor verrassingen komen te staan bij schade. Zakelijkeverzekering helpt u de juiste balans te vinden door meer dan 66 verzekeraars in Nederland te vergelijken op dekking, eigen risico en premie.

Via het platform van Zakelijkeverzekering vraagt u binnen één minuut een zakelijke autoverzekering aan die past bij uw voertuig en bedrijfssituatie. Of u nu zzp’er bent met één bestelbus of mkb-ondernemer met een wagenpark: u krijgt persoonlijk advies van een vaste adviseur die uw bedrijf kent. Bekijk het volledige overzicht van zakelijke verzekeringen en ontdek welke dekking het beste bij uw situatie past.
FAQ
Wat dekt beperkt casco zakelijk precies?
Beperkt casco zakelijk dekt schade door diefstal, brand, storm, hagel, ruitschade en botsingen met dieren. Schade die u zelf veroorzaakt, zoals een aanrijding, valt niet onder deze dekking.
Wat is het verschil tussen beperkt en volledig casco?
Volledig casco, ook wel allrisk genoemd, dekt naast externe schades ook schade die u zelf veroorzaakt. Beperkt casco dekt alleen externe schades en heeft daardoor een lagere premie.
Hoeveel kost een beperkt casco zakelijke autoverzekering?
De gemiddelde maandpremie voor een zakelijke autoverzekering met beperkt casco ligt rond de €25,69 per maand, afhankelijk van het voertuig, de leeftijd van de auto en uw schadeverleden.
Geldt er altijd eigen risico bij ruitschade?
Niet altijd. Klaverblad hanteert bijvoorbeeld geen eigen risico bij ruitreparatie via samenwerkende partners en slechts €75 bij vervanging. Zonder partnergarage loopt het eigen risico op tot €250.
Voor welke auto’s is beperkt casco het meest geschikt?
Beperkt casco is het meest geschikt voor zakelijke auto’s van zes tot tien jaar oud. Bij nieuwere auto’s is allrisk vaak verstandiger vanwege de hogere dagwaarde; bij oudere auto’s volstaat soms een WA-verzekering.