

7 oktober 2026
Veel ondernemers rijden jarenlang zakelijk rond op een particuliere autoverzekering, zonder te beseffen dat dit bij schade tot grote problemen kan leiden. Je verzekeraar kan de uitkering weigeren als blijkt dat je structureel zakelijke kilometers maakte zonder de juiste polis. In dit artikel leer je precies wat het verschil is tussen particulier en zakelijk verzekeren, welke dekkingen er zijn, hoe je de juiste keuze maakt voor jouw bedrijf en hoe je slim omgaat met schadeafhandeling. Zo rij je niet alleen legaal, maar ook zonder financiële verrassingen.
Inhoudsopgave
- Wat is het verschil tussen een particuliere en zakelijke autoverzekering?
- Welke soorten zakelijke autoverzekeringen zijn er?
- Hoe bepaal je de juiste dekking voor jouw bedrijf?
- Schades bij zakelijke auto’s: voorkomen, melden en afhandelen
- Onze visie: waarom maatwerk loont voor ondernemers
- Hulp nodig bij kiezen of vergelijken?
- Veelgestelde vragen over zakelijke autoverzekering
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Zakelijk vs particulier | Voor zakelijk rijden is een aparte autoverzekering vereist met andere voorwaarden dan particulier gebruik. |
| Verschillende dekkingen | Je kunt kiezen uit WA, Beperkt Casco of Allrisk, aangevuld met opties zoals rechtsbijstand of inzittendenverzekering. |
| Zorg voor maatwerk | Stem de dekking af op je werkelijke situatie en herzie jaarlijks of je polis nog passend is. |
| Slim schade melden | Goed vastleggen en direct melden bespaart veel gedoe bij schades aan je zakelijke auto. |
Wat is het verschil tussen een particuliere en zakelijke autoverzekering?
Een particuliere autoverzekering dekt je auto voor privégebruik. Zodra je dezelfde auto structureel inzet voor je bedrijf, klantbezoeken, goederenvervoer of andere zakelijke activiteiten, verandert het risicoprofiel volledig. Zakelijk gebruik van voertuigen brengt andere risico’s en vereisten met zich mee dan particulier gebruik. Dat verschil is niet klein.
Bij zakelijk rijden ben je vaker onderweg, op onbekende routes en soms met kostbare lading of gereedschap aan boord. Verzekeraars weten dit en passen hun voorwaarden en premies daarop aan. Een particuliere polis is simpelweg niet ontworpen voor die situatie.
Hier zijn de belangrijkste verschillen op een rij:
- Gebruik: Particulier is voor woon-werkverkeer en privéritjes. Zakelijk omvat klantbezoeken, leveringen en beroepsmatig rijden.
- Premie: Zakelijke premies liggen doorgaans hoger vanwege het verhoogde gebruiksrisico.
- Dekking: Zakelijke polissen bieden specifieke dekkingen voor bedrijfsschade, zoals schade aan meegenomen goederen of aansprakelijkheid tijdens beroepsmatig gebruik.
- Bestuurders: Bij zakelijke polissen kun je meerdere medewerkers als bestuurder opgeven.
- Fiscaal: Zakelijke premies zijn vaak aftrekbaar als bedrijfskosten.
| Kenmerk | Particuliere verzekering | Zakelijke verzekering |
|---|---|---|
| Gebruik | Privé en woon-werk | Zakelijk en beroepsmatig |
| Meerdere bestuurders | Beperkt | Ja, flexibel |
| Premie | Lager | Hoger, maar aftrekbaar |
| Dekking bedrijfsgoederen | Nee | Optioneel mogelijk |
| Fiscaal voordeel | Nee | Ja |
Veel zzp’ers en mkb-ondernemers denken dat woon-werkverkeer voldoende gedekt is onder een particuliere polis. Dat klopt voor het rijden zelf, maar zodra je ook klanten bezoekt of spullen vervoert voor je werk, val je buiten de dekking. Het is verstandig om de juiste autoverzekering te kiezen op basis van je werkelijke rijgedrag, niet op basis van aannames.
“Wacht niet tot er schade is om te ontdekken dat je polis niet dekt wat je dacht. Controleer je gebruik nu en pas je verzekering aan.”
Via zakelijke autoverzekering vergelijken kun je snel zien wat jouw situatie vereist en wat het kost.
Welke soorten zakelijke autoverzekeringen zijn er?
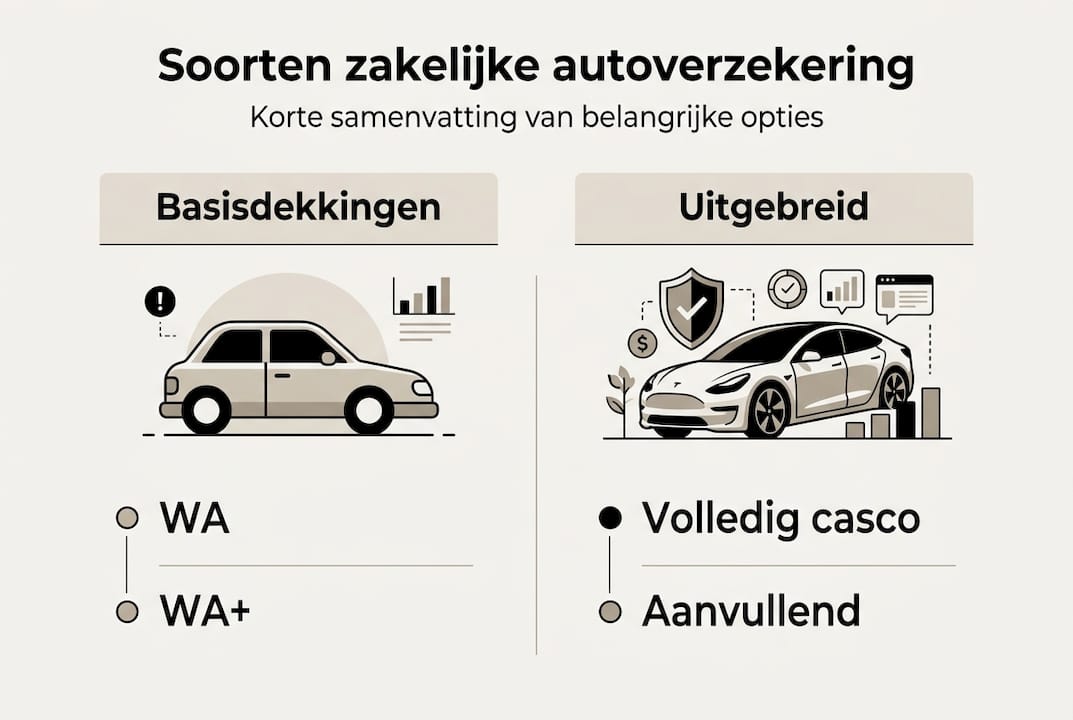
Voor ondernemers zijn er verschillende standaard dekkingen zoals WA, WA+ en Volledig Casco, met aanvullende opties voor specifieke bedrijfsrisico’s. Elk niveau biedt een andere mate van bescherming en past bij een ander type gebruik.
WA (Wettelijke Aansprakelijkheid) is de minimale verplichte dekking. Dit dekt schade die jij veroorzaakt bij anderen, maar niet de schade aan je eigen voertuig. Voor oudere bedrijfsauto’s met lage waarde kan dit voldoende zijn.
WA+ (Beperkt Casco) voegt dekking toe voor schade door brand, diefstal, storm, hagel en ruitschade. Dit is een populaire middenweg voor zakelijke rijders die hun auto ook buiten werkuren parkeren in minder veilige omgevingen.
Volledig Casco (Allrisk) dekt alles van WA+ én schade aan je eigen auto, ook als jij de schuldige bent. Dit is verstandig voor nieuwe of dure bedrijfsauto’s waarbij reparatiekosten snel oplopen.
Daarnaast zijn er aanvullende dekkingen die je los kunt toevoegen:
- Inzittendenverzekering: Dekt letselschade van medewerkers of passagiers bij een ongeluk.
- Rechtsbijstand: Vergoedt juridische kosten bij conflicten over schade of aansprakelijkheid.
- Pechhulp: Regelt hulp bij pech onderweg, ook in het buitenland.
- Vervangend vervoer: Zorgt voor een leenauto als jouw bedrijfsauto in de garage staat.
| Dekking | WA | WA+ | Volledig Casco |
|---|---|---|---|
| Schade aan derden | Ja | Ja | Ja |
| Brand en diefstal | Nee | Ja | Ja |
| Eigen schuld schade | Nee | Nee | Ja |
| Ruitschade | Nee | Ja | Ja |
| Aanvullend uitbreidbaar | Ja | Ja | Ja |
Bekijk ook de mogelijkheden voor aanvullende zakelijke dekkingen als je met een bestelbus of bestelauto rijdt. Die hebben soms specifieke risico’s die een standaard personenauto niet heeft.
Pro-tip: Kies niet automatisch voor de goedkoopste dekking. Een lage premie klinkt aantrekkelijk, maar als je een nieuwe bedrijfsauto van 35.000 euro rijdt zonder Allrisk-dekking, betaal je bij een aanrijding de volledige reparatierekening zelf.
Via het overzicht bedrijfsverzekeringen/ zie je hoe een autoverzekering past binnen je bredere pakket aan zakelijke bescherming.
Hoe bepaal je de juiste dekking voor jouw bedrijf?
Het aantal voertuigen, het type werkzaamheden en de waarde van de bedrijfsauto’s bepalen samen het optimale dekkingsniveau. Er is geen universeel antwoord, maar er zijn wel duidelijke stappen die je helpen.
Stap 1: Breng je gebruik in kaart. Hoeveel kilometer rijd je zakelijk per jaar? Vervoer je klanten, medewerkers of kostbare goederen? Rijd je ook buiten Nederland?
Stap 2: Bepaal de waarde van je voertuig. Een auto van drie jaar oud met een dagwaarde van 8.000 euro vraagt om een andere afweging dan een nieuwe bestelauto van 45.000 euro.
Stap 3: Inventariseer je risico’s. Parkeer je ’s nachts op straat in een stad? Rijd je regelmatig op bouwterreinen of in industriegebieden? Hogere risico’s vragen om bredere dekking.
Stap 4: Kijk naar je medewerkers. Als collega’s ook in de auto rijden, zorg dan dat zij als bestuurder zijn opgegeven. Rijdt een niet-opgegeven medewerker en er is schade, dan kan de verzekeraar weigeren uit te keren.
Stap 5: Vergelijk en bereken. Gebruik een overzicht zakelijke verzekeringen om te zien welke combinatie van dekkingen past bij jouw profiel en budget.
Een veelgemaakte fout is dat ondernemers hun polis afsluiten bij de start van hun bedrijf en daarna nooit meer aanpassen. Je bedrijf groeit, je wagenpark verandert, je activiteiten breiden uit. Maar de polis blijft hetzelfde. Dat is een risico dat je kunt vermijden.
Pro-tip: Controleer je polis minimaal één keer per jaar. Vergelijk wat er staat met wat je werkelijk doet. Kleine wijzigingen in gebruik, zoals ruitschade en zakelijke dekking bij een nieuwe route, kunnen grote gevolgen hebben als je ze niet doorgeeft.
Schades bij zakelijke auto’s: voorkomen, melden en afhandelen
Snelle en correcte schadeafhandeling begint met een goed begrip van je polis én het direct online melden van schade. Hoe sneller je meldt, hoe soepeler het proces verloopt.
Direct na een schade zijn de eerste minuten cruciaal. Wat je moet doen:
- Documenteer alles ter plekke: Maak foto’s van de schade, de locatie, de andere betrokken voertuigen en kentekens.
- Noteer getuigengegevens: Namen en telefoonnummers van getuigen zijn waardevol als er later discussie ontstaat.
- Vul een schadeformulier in: Gebruik het Europees schadeformulier als er een andere partij betrokken is.
- Meld de schade zo snel mogelijk: Wacht niet dagen met melden. Veel verzekeraars stellen een termijn.
- Neem contact op met je verzekeraar: Geef een duidelijke beschrijving van wat er is gebeurd, zonder te speculeren over schuld.
“Ondernemers die schade snel en volledig documenteren, krijgen gemiddeld sneller uitbetaald en lopen minder kans op discussie over de hoogte van de vergoeding.”
Een veelgemaakte fout is het zelf regelen van reparaties zonder vooraf toestemming van de verzekeraar. Sommige polissen vereisen dat je een erkend schadeherstelbedrijf inschakelt. Doe je dat niet, dan kan de verzekeraar de kosten weigeren te vergoeden.
Voor specifieke situaties zoals glas- en ruitschade bedrijfsauto gelden soms andere procedures dan voor reguliere schade. Controleer dit in je polis of vraag het na bij je adviseur.
Een goede schadehistorie telt ook mee voor je premie. Ondernemers die weinig schade melden, bouwen een bonus op die de premie verlaagt. Dat is een extra reden om schades te voorkomen door goed rijgedrag en preventieve maatregelen zoals dashcams of parkeersensoren.
Onze visie: waarom maatwerk loont voor ondernemers
We zien het keer op keer: ondernemers kiezen bij het afsluiten van een zakelijke autoverzekering voor de laagste premie, zonder goed na te denken over wat ze werkelijk nodig hebben. Dat is begrijpelijk. Premies zijn zichtbare kosten, risico’s zijn dat niet.
Maar de echte kosten zitten in het moment dat er iets misgaat en je ontdekt dat je polis niet dekt wat je dacht. Een niet-gedekte schade van 20.000 euro aan een bedrijfsauto kan een kleine onderneming in serieuze problemen brengen.
Wat wij zien bij ondernemers die het goed doen: zij behandelen hun verzekeringspakket als een bedrijfsmiddel, niet als een verplicht nummertje. Ze beoordelen jaarlijks of hun dekking nog past bij hun groei, hun nieuwe activiteiten en hun veranderende risico’s. Dat kost een uur per jaar en levert enorme rust op.
Maatwerk is geen luxe. Het is gewoon slim ondernemen. Bekijk via alle zakelijke verzekeringen hoe je je totale risicopakket slim kunt samenstellen.
Hulp nodig bij kiezen of vergelijken?
Nu je precies weet waar je op moet letten, kun je direct de volgende stap nemen. Bij Zakelijkeverzekering.nl vergelijken we meer dan 66 verzekeraars, zodat jij altijd een polis krijgt die past bij jouw bedrijf en budget. Geen standaardoplossingen, maar advies op maat.

Of je nu net start als zzp’er of een groeiend mkb-bedrijf runt met meerdere bedrijfsauto’s, wij helpen je snel en transparant verder. Bereken direct je premie via zakelijke autoverzekering berekenen of bekijk het volledige aanbod via bekijk alle zakelijke verzekeringen. Binnen één minuut weet je wat jouw situatie kost en wat je krijgt.
Veelgestelde vragen over zakelijke autoverzekering
Is een zakelijke autoverzekering verplicht?
Ja, als je je auto zakelijk gebruikt, ben je verplicht minimaal een WA-zakelijke autoverzekering af te sluiten. Een particuliere polis volstaat niet bij structureel zakelijk rijden.
Wat kost een zakelijke autoverzekering gemiddeld?
De premie hangt af van gebruik, risico, aantal kilometers en je bedrijfsbranche. Via een online premievergelijker/ krijg je direct een indicatie op basis van jouw situatie.
Wanneer valt zakelijk rijden niet meer onder mijn particuliere verzekering?
Zodra je structureel zakelijke kilometers maakt voor klantbezoeken of goederenvervoer, heb je zakelijke dekking nodig. Woon-werkverkeer valt hier niet automatisch onder.
Welke aanvullende verzekeringen zijn populair voor zakelijke auto’s?
Populaire extra’s zijn inzittendenverzekering, rechtsbijstand en pechhulp. Bekijk de aanvullende dekkingen bestelautoverzekering voor een volledig overzicht van wat je kunt toevoegen aan je basisverzekering.
Aanbeveling
- Zakelijke autoverzekering kiezen: zo maak je de beste keuze – Zakelijkeverzekering
- Bereken je zakelijke autoverzekering | Binnen 1 minuut
- Zakelijke verzekeringen – Zakelijkeverzekering
- Zakelijke autoverzekering premie berekenen in 1 minuut
- Types of liability coverage: protect your fleet and business