

8 november 2026
Ruitschade aan een bedrijfsauto is elke beschadiging van de voor-, zij- of achterruit van een zakelijk voertuig, van een klein sterretje tot een volledig ingeslagen zijruit. Voor ondernemers gaat het verder dan een cosmetisch probleem: een beschadigde ruit belemmert het zicht, kan leiden tot APK-afkeur en vergroot het risico op diefstal van bedrijfsmiddelen. Glasbreuk aan een bedrijfsauto is een operationeel risico met directe gevolgen voor veiligheid, aansprakelijkheid en verzekering. Snelle melding en professioneel herstel zijn geen luxe, maar een verplichting richting je verzekeraar, je medewerkers en de wet.
Welke verzekering dekt ruitschade aan een bedrijfsauto?
De dekking van ruitschade bedrijfsauto hangt volledig af van het type verzekering. Een WA-verzekering dekt geen ruitschade. Pas vanaf WA beperkt casco en volledig casco (all risk) is glasschade aan je eigen voertuig gedekt. Dit geldt voor zowel particuliere als zakelijke voertuigen.
Overzicht van dekkingsniveaus
| Verzekeringsvorm | Ruitschade gedekt? | Eigen risico van toepassing? |
|---|---|---|
| WA (aansprakelijkheid) | Nee | Niet van toepassing |
| WA beperkt casco | Ja, bij meeste polissen | Ja, doorgaans € 65–€ 150 |
| Volledig casco (all risk) | Ja | Ja, afhankelijk van polis |
Het eigen risico bij ruitschade ligt bij herstellers die zijn aangesloten bij de verzekeraar doorgaans tussen € 65 en € 150. Kies je een vrij herstelbedrijf, dan kan het eigen risico hoger uitvallen. Controleer dit altijd in je polisvoorwaarden voordat je een afspraak maakt.
Geen invloed op schadevrije jaren
Een groot voordeel van ruitschade claimen: het tast je no-claimkorting niet aan. Claimen van ruitschade leidt niet tot verlies van schadevrije jaren of een hogere premie, mits de schade valt onder de cascodekking. Dat maakt het financieel aantrekkelijk om schade altijd te melden in plaats van zelf te betalen.
Sensoren en ADAS-systemen in de voorruit
Moderne bedrijfsauto’s bevatten steeds vaker ADAS-systemen (rijhulpsystemen zoals noodremassistentie en rijstrookbewaking) die zijn geïntegreerd in de voorruit. Na vervanging van de voorruit is kalibratie van deze systemen verplicht voor veilig gebruik. Niet alle verzekeraars vergoeden kalibratie standaard. Controleer dit expliciet bij je verzekeraar, want de kosten kunnen aanzienlijk zijn.
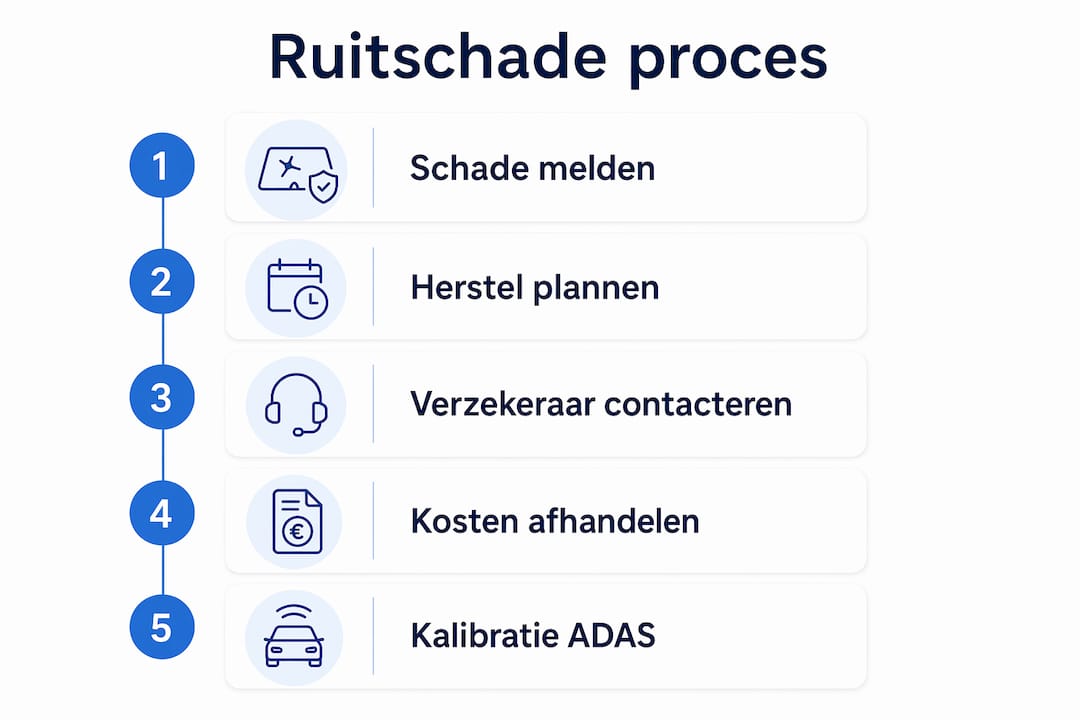
Pro-tip: Vraag bij het afsluiten van je zakelijke autoverzekering expliciet of ADAS-kalibratie na ruitvervanging is meeverzekerd. Dit voorkomt onverwachte kosten bij moderne bedrijfsvoertuigen.
Wat doe je bij ruitschade aan een bedrijfsauto?
Snelle en correcte actie bepaalt of je claim soepel verloopt. Documentatie en melding binnen 24–48 uur zijn essentieel om verzekeringsclaims zonder problemen af te handelen. Hieronder staan de stappen die je als ondernemer of zakelijke rijder volgt.
Stapsgewijze aanpak na ruitschade
Zorg voor directe veiligheid. Rijd niet verder als de ruit het zicht ernstig belemmert. Parkeer het voertuig op een veilige plek en schakel gevaarlijke situaties uit.
Documenteer de schade. Maak foto’s van de beschadiging vanuit meerdere hoeken. Noteer datum, tijdstip, locatie en de vermoedelijke oorzaak. Dit is je bewijs bij de claim.
Meld de schade bij je verzekeraar of leasemaatschappij. Doe dit binnen 24–48 uur na constatering. Bij een leaseauto geldt de procedure van de leasemaatschappij; volg die strikt op.
Kies een herstelbedrijf. Kies bij voorkeur een herstelbedrijf dat is aangesloten bij je verzekeraar. Zo profiteer je van het lagere eigen risico en directe facturatie. Bekijk voor meer informatie over glasherstel voor zakelijke rijders wat de opties zijn in jouw regio.
Doe aangifte bij vandalisme of inbraak. Bij vandalisme of inbraak is politieaangifte verplicht om een vergoeding van de verzekeraar te krijgen. Zonder aangifte wijst de verzekeraar de claim af.
Controleer de APK-status. Scheuren die het zicht belemmeren zijn een APK-afkeurpunt volgens de RDW. Rij niet met een beschadigde ruit naar een keuring zonder voorafgaand herstel.
Pro-tip: Leg het schadeproces vast in een intern protocol voor alle medewerkers die een bedrijfsauto rijden. Zo weet iedereen wat te doen en voorkom je dat schade te laat wordt gemeld. Meer over schade melden bij zakelijke verzekeringen vind je in de kennisbank van Zakelijkeverzekering.
Welke impact heeft ruitschade op je bedrijfsvoering en aansprakelijkheid?
Ondernemers onderschatten de gevolgen van ruitschade. Een bedrijfsauto is een mobiele werkplek met waardevolle bedrijfsmiddelen aan boord, van laptops en meetapparatuur tot gevoelige klantdata. Ruitschade vergroot het risico op diefstal van apparatuur en data, en verstoort de operationele continuïteit direct.
Operationele risico’s bij uitgesteld herstel
Uitstel van reparatie is een veelgemaakte fout. Een kleine barst die niet tijdig wordt gerepareerd kan leiden tot complexere schade aan rubbers, sloten en elektronica. De schadelast neemt toe en de downtime van het voertuig wordt langer. Wat begint als een reparatie van twintig minuten, eindigt als een vervanging van een volledige ruit met bijbehorende kalibratie.
- Veiligheidsrisico voor de bestuurder: een beschadigde ruit biedt minder bescherming bij een botsing en belemmert het zicht.
- Diefstalrisico bij zijruitschade: zijruitschade verhoogt de kans op opportunistische diefstal van apparatuur en bedrijfsdata.
- Juridische zorgplicht: als werkgever ben je verplicht een veilig voertuig ter beschikking te stellen. Rij je medewerker met een beschadigde ruit, dan draag je aansprakelijkheid bij een incident.
- Compliance-risico: een voertuig dat niet voldoet aan de APK-eisen mag de weg niet op. Dat heeft directe gevolgen voor je bedrijfsplanning.
Een bedrijfsvoertuig is meer dan een vervoermiddel. Het is een mobiele werkplek met bedrijfsmiddelen, waardoor ruitschade directe gevolgen heeft voor veiligheid, aansprakelijkheid en compliance. Structureel schadeprotocol houdt ondernemers aan hun wettelijke zorgplichten en voorkomt secundaire kosten.
Pro-tip: Combineer je ruitverzekering met een inventarisverzekering als je regelmatig waardevolle apparatuur in je bedrijfsauto vervoert. Zo dek je zowel de ruit als de inhoud af.
Wat zijn de kosten van ruitschade aan een bedrijfsauto?
De kosten van bedrijfsauto glas schade variëren sterk, afhankelijk van het type schade, het voertuig en de gekozen hersteller. Reparatie van een sterretje is de goedkoopste optie. Vervanging van een volledige voorruit met ADAS-systemen is aanzienlijk duurder.
Kostenoverzicht ruitschade
| Type schade | Geschatte kosten zonder verzekering | Met verzekering (eigen risico) |
|---|---|---|
| Reparatie sterretje | € 50–€ 100 | € 0–€ 65 |
| Vervanging standaard ruit | € 200–€ 500 | € 65–€ 150 |
| Vervanging ruit met ADAS | € 500–€ 1.500+ | € 65–€ 150 + kalibratie |
De keuze van herstelbedrijf heeft directe invloed op je kosten. Bij een hersteller die is aangesloten bij je verzekeraar betaal je het vaste eigen risico. Bij een vrij gekozen herstelbedrijf kan de verzekeraar een lager bedrag vergoeden, waardoor je meer zelf betaalt.
Preventieve maatregelen om kosten te beperken
Preventie van ruitschade bedrijfsauto begint bij bewust rijgedrag en slimme parkeergewoonten.
- Houd voldoende volgafstand op de snelweg, vooral achter vrachtwagens en kiepwagens die grind of stenen vervoeren.
- Parkeer bedrijfsauto’s bij voorkeur in een afgesloten ruimte of op een bewaakte parkeerplaats om vandalisme te voorkomen.
- Controleer ruiten regelmatig op kleine beschadigingen. Een sterretje dat vroeg wordt gerepareerd, kost een fractie van een volledige vervanging.
- Instrueer medewerkers om schade direct te melden, ook als het “maar een klein krasje” lijkt.
Het effect van ruitschade op toekomstige premies is beperkt, omdat claimen van glasschade de schadevrije jaren niet aantast. Toch loont het om kleine schades onder de € 65 zelf te betalen als je eigen risico even hoog is als de reparatiekosten. Zo houd je je schadedossier schoon voor grotere claims.
Belangrijkste inzichten
Ruitschade aan een bedrijfsauto vereist directe melding, professioneel herstel en de juiste cascodekking om operationele risico’s en aansprakelijkheid te beperken.
| Punt | Details |
|---|---|
| Dekking begint bij casco | WA dekt geen ruitschade; kies minimaal WA beperkt casco voor glasdekking. |
| Meld binnen 24–48 uur | Snelle melding voorkomt afwijzing van de claim en beperkt verdere schade. |
| Geen invloed op no-claim | Claimen van ruitschade tast schadevrije jaren niet aan bij cascodekking. |
| ADAS-kalibratie meeverzekeren | Controleer of kalibratie na ruitvervanging is opgenomen in je polis. |
| Uitstel vergroot schadelast | Een kleine barst groeit uit tot complexe schade aan rubbers en elektronica. |
Ruitschade als operationeel risico: mijn kijk als adviseur
Veel ondernemers behandelen ruitschade als een bijzaak. Ze rijden weken met een sterretje in de voorruit, melden niets en hopen dat het vanzelf goed komt. Dat is een vergissing die ik keer op keer zie terugkomen.
Wat mij opvalt in gesprekken met mkb-ondernemers: de meeste weten niet dat claimen van glasschade hun no-claimkorting niet aantast. Ze betalen liever zelf een reparatie van € 80 dan dat ze “gedoe” hebben met de verzekeraar. Dat is begrijpelijk, maar financieel onlogisch. Zeker als je een vloot van vijf of meer voertuigen beheert, loopt dat op.
Het tweede punt dat ik wil benadrukken: de zorgplicht als werkgever. Als jij een medewerker laat rijden in een voertuig met een beschadigde ruit en er gebeurt een ongeluk, sta je juridisch zwak. Dat is geen theoretisch risico. De RDW keurt voertuigen af bij scheuren in het zichtveld, en een rechter kijkt naar wat je als werkgever wist en deed.
Mijn praktische aanbeveling: stel een intern schadeprotocol op. Eén A4 met de stappen: constateren, fotograferen, melden, herstellen. Geef dat aan elke medewerker die een bedrijfsauto rijdt. Het kost je een uur om te maken en bespaart je mogelijk duizenden euro’s aan secundaire schade, juridische kosten en premieverhogingen.
De ondernemers die ik zie met de minste problemen zijn niet degenen met de duurste verzekering. Het zijn degenen met het duidelijkste protocol.
— Willem
Ruitschade goed verzekerd met Zakelijkeverzekering
Een goede zakelijke autoverzekering met glasdekking is de basis voor elke ondernemer die een of meerdere bedrijfsauto’s rijdt. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en helpt je de polis te vinden die past bij jouw voertuigen, gebruik en budget.

Of je nu een zzp’er bent met één bestelauto of een mkb-bedrijf met een wagenpark: Zakelijkeverzekering geeft je persoonlijk advies over dekking, eigen risico en ADAS-kalibratie. Zo weet je zeker dat je bij ruitschade niet voor verrassingen staat. Bekijk het volledige verzekeringenaanbod of plan direct een adviesgesprek via de website.
Veelgestelde vragen
Dekt WA-verzekering ruitschade aan een bedrijfsauto?
Nee, een WA-verzekering dekt geen ruitschade aan je eigen voertuig. Glasschade is alleen gedekt bij WA beperkt casco of volledig casco.
Verlies ik schadevrije jaren als ik ruitschade claim?
Nee. Claimen van ruitschade onder een cascodekking heeft geen invloed op je no-claimkorting of schadevrije jaren.
Moet ik aangifte doen bij ingeslagen ruiten door vandalisme?
Ja. Politieaangifte is verplicht bij vandalisme of inbraak om een vergoeding van de verzekeraar te ontvangen. Zonder aangifte wijst de verzekeraar de claim af.
Wat kost vervanging van een voorruit met ADAS-systemen?
De kosten lopen op tot € 1.500 of meer, inclusief verplichte kalibratie van de rijhulpsystemen. Controleer of je verzekeraar kalibratie meevergoedt.
Hoe snel moet ik ruitschade melden bij mijn verzekeraar?
Meld schade binnen 24–48 uur na constatering. Snelle melding voorkomt complicaties bij de claim en beperkt verdere schade aan het voertuig.