

22 oktober 2026
Een verzuimverzekering dekt de loondoorbetalingskosten die een werkgever maakt wanneer een werknemer ziek wordt. Voor starters in Nederland is dit een van de meest onderschatte financiële risico’s: zodra je personeel in dienst neemt, ben je als werkgever wettelijk verplicht om bij ziekte tot 104 weken loon door te betalen. Zonder buffer of verzekering kan één langdurig zieke medewerker een jonge onderneming in ernstige financiële problemen brengen. Aanbieders zoals Interpolis, Centraal Beheer en Rabobank bieden verzuimverzekeringen aan die dit risico opvangen. Een verzuimverzekering voor starters is daarmee geen luxe, maar een bewuste keuze voor financiële continuïteit.
Hoe werkt een verzuimverzekering voor starters?
De kern van een verzuimverzekering is eenvoudig: de verzekeraar neemt de loondoorbetalingsverplichting van jou over zodra een werknemer ziek is en een afgesproken wachttijd voorbij is. Die wachttijd, ook wel eigen risicoperiode genoemd, varieert doorgaans van twee tot zes weken. Kies je een langere wachttijd, dan betaal je een lagere premie maar draag je zelf het risico in de eerste weken.
De wettelijke verplichting voor werkgevers gaat ver. Je moet bij ziekte maximaal 104 weken loon doorbetalen, wat neerkomt op 728 dagen vanaf de eerste ziektedag. Dat loopt door totdat een mogelijke WIA-beoordeling plaatsvindt. Voor een starter met twee of drie medewerkers is dat een enorm risico.
Een verzuimverzekering dekt naast loondoorbetaling ook de kosten van re-integratie, arbodienstverlening en soms casemanagement. Uitgebreidere pakketten, ook wel verzuimontzorgverzekeringen genoemd, combineren al deze diensten in één product. Dat scheelt je als starter veel uitzoekwerk.
Een belangrijk onderscheid: een verzuimverzekering geldt voor werknemers in loondienst. Als directeur-grootaandeelhouder (dga) val je hier niet onder. Als dga heb je een aparte arbeidsongeschiktheidsverzekering (AOV) nodig, omdat de voorwaarden voor jou anders zijn. Vergeet dit niet als je jouw eigen inkomen wilt beschermen naast dat van je personeel.
Pro-tip: Leg bij indiensttreding van je eerste medewerker direct een verzuimdossier aan. De wet verplicht je tot dossierplicht en re-integratieverslag. Een goede arbodienst helpt je hierbij, en veel verzuimverzekeringen vergoeden die kosten.
De re-integratieverplichtingen die bij ziekte horen, zijn voor veel starters een verrassing. Je moet actief meewerken aan herstel en terugkeer van de zieke medewerker. Doe je dat niet, dan riskeert je een loonsanctie van het UWV: een verlenging van de loondoorbetalingsplicht met maximaal een jaar.
Verzuimverzekering versus AOV: wat is het verschil?
| Kenmerk | Verzuimverzekering | AOV |
|---|---|---|
| Voor wie | Werknemers in loondienst | Zelfstandigen en dga’s |
| Dekt | Loondoorbetaling werkgever | Eigen inkomensverlies |
| Wettelijke basis | Loondoorbetalingsplicht werkgever | Vrijwillig, maar sterk aanbevolen |
| Aanbieder | Zakelijke verzekeraar | Zakelijke of particuliere verzekeraar |
Welke soorten verzuimverzekeringen zijn er?
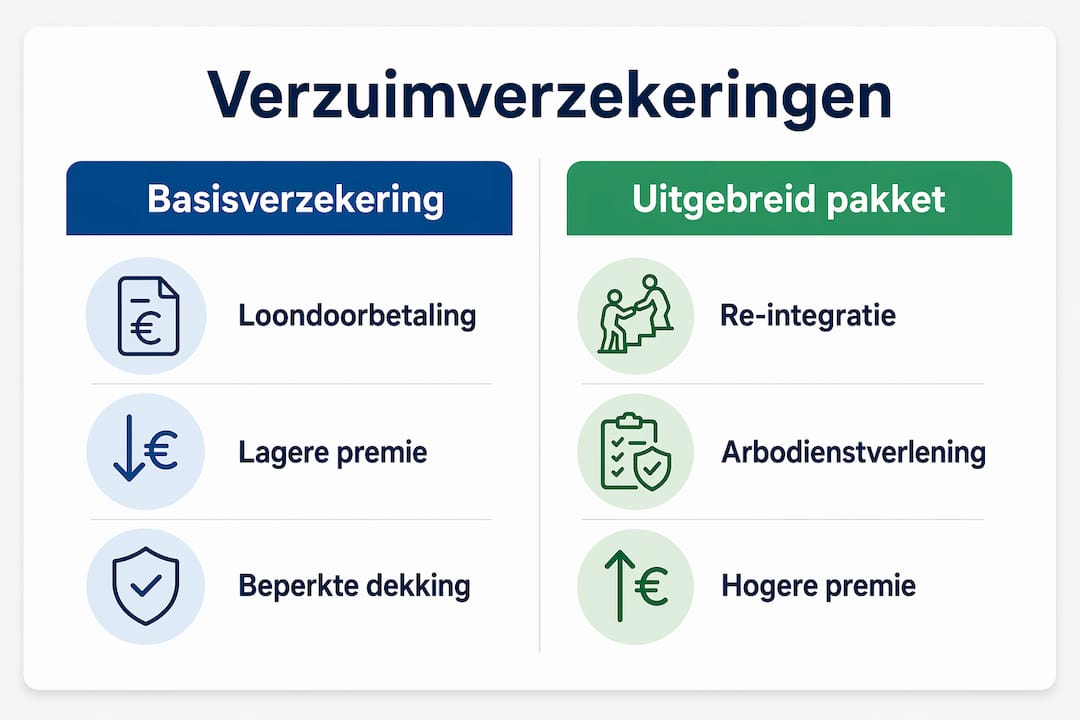
Starters hebben twee hoofdkeuzes: een basisverzuimverzekering of een uitgebreid verzuimpakket met arbodienst. De basisvariant dekt alleen de loondoorbetaling. De uitgebreide variant voegt arbodienstverlening, casemanagement en re-integratieondersteuning toe. Voor een starter zonder HR-afdeling is de uitgebreide variant vaak verstandiger, ook al is de premie hoger.
De keuze voor een passende verzuimverzekering hangt af van meerdere factoren. Denk aan de grootte van je team, de sector waarin je actief bent en hoeveel eigen risico je financieel kunt dragen. Een bouwbedrijf met drie medewerkers heeft een ander risicoprofiel dan een softwarebedrijf met twee kantoormedewerkers.
Belangrijke keuzes bij het afsluiten van een verzuimverzekering:
- Wachttijd: hoe langer de wachttijd, hoe lager de premie. Kies een wachttijd die past bij jouw financiële buffer.
- Dekkingspercentage: de meeste verzekeringen dekken 70–100% van het loon. Controleer wat het wettelijk minimum is voor jouw situatie.
- Inclusief of exclusief arbodienst: een pakket met arbodienst kost meer, maar neemt je veel werk uit handen bij verzuim.
- Maximale uitkeringsduur: sommige verzekeringen keren uit voor maximaal één jaar, andere voor de volledige 104 weken.
- Aanvullende dekking: denk aan vervanging van de zieke medewerker of kosten voor een second opinion.
Pro-tip: Vraag bij meerdere verzekeraars een offerte aan voordat je tekent. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland, wat je direct inzicht geeft in de marktprijzen voor jouw specifieke situatie.
Een veelgemaakte fout bij starters is kiezen voor de goedkoopste basisverzekering zonder na te denken over de bijkomende verplichtingen. Als je geen arbodienst hebt, moet je die apart regelen. Dat kost extra tijd en geld op het moment dat je het drukst hebt: wanneer een medewerker ziek is.
Wat zijn de verzuimverzekering kosten in 2026?
Premies voor verzuimverzekeringen liggen doorgaans tussen 1,5% en 5,5% van de loonsom. Dat is een breed bereik, en de exacte premie hangt sterk af van jouw situatie. Een bedrijf in de bouw of zorg betaalt meer dan een bedrijf in de IT-sector, simpelweg omdat het ziekteverzuim in die sectoren hoger ligt.
Stel: je hebt twee medewerkers met een gezamenlijke loonsom van 80.000 euro per jaar. Bij een premie van 3% betaal je 2.400 euro per jaar aan verzuimverzekering. Dat is 200 euro per maand. Ter vergelijking: één maand loondoorbetaling voor die twee medewerkers kost je al snel 6.000 euro of meer.
| Factor | Effect op premie |
|---|---|
| Hoog ziekteverzuim in de sector | Premie stijgt |
| Lange wachttijd (eigen risico) | Premie daalt |
| Kleine loonsom | Lagere absolute premie |
| Verzuimverleden van het bedrijf | Premie stijgt bij hoog verzuim |
| Uitgebreid pakket met arbodienst | Premie stijgt |
De premie stijgt ook naarmate je loonsom groeit, je sector risicovoller is of je een korte wachttijd kiest. Als starter zonder verzuimhistorie heb je juist een voordeel: je begint met een schone lei. Gebruik dat.
Pro-tip: Sluit een verzuimverzekering af voordat je eerste medewerker ziek wordt. Een verzuimverleden maakt het lastiger om een scherpe premie te krijgen. Hoe eerder je start, hoe gunstiger de voorwaarden.
De kosten van een verzuimverzekering zijn voor de meeste starters goed te overzien. De kosten van géén verzuimverzekering kunnen dat niet zijn. Bekijk de financiële impact van ziekteverzuim op je bedrijf voordat je besluit het risico zelf te dragen.
Wanneer is een verzuimverzekering zinvol voor starters?
Een verzuimverzekering is niet wettelijk verplicht, maar voor starters zonder grote financiële buffer is het een van de meest effectieve manieren om cashflowrisico’s te beheersen. Bedrijven met weinig reserves kunnen door langdurig ziekteverzuim in ernstige problemen komen. Dat geldt des te meer als je met een klein team werkt.
De afweging is concreet. Stel jezelf deze vragen:
- Heb je een financiële buffer van minimaal drie tot zes maanden loonkosten?
- Werk je in een sector met een bovengemiddeld ziekteverzuim, zoals de zorg, bouw of horeca?
- Heb je minder dan vijf medewerkers, waardoor één ziekmelding al een groot deel van je capaciteit wegneemt?
- Heb je geen HR-afdeling of externe arbodienst die je begeleidt bij verzuim?
Als je op één of meer van deze vragen “ja” antwoordt, is een verzuimverzekering voor jouw onderneming vrijwel zeker zinvol. Ziekteverzuim bij kleine bedrijven leidt snel tot grote financiële problemen, zeker bij langdurig verzuim.
Alternatieven bestaan wel. Je kunt een eigen buffer opbouwen, investeren in preventie via een bedrijfsfitnessprogramma of ergonomische werkplekken, of een basisarbodienst inschakelen om verzuim vroeg te signaleren. Maar die alternatieven beschermen je niet tegen het financiële risico van een langdurig zieke medewerker. Ze verlagen alleen de kans dat het zover komt.
De juiste verzekeringen als startende ondernemer kiezen begint met een eerlijke inschatting van je risico’s. Een verzuimverzekering is daarin voor de meeste starters met personeel een logische eerste stap.
Belangrijkste inzichten
Een verzuimverzekering beschermt starters met personeel tegen de financiële gevolgen van ziekteverzuim, waarbij de wettelijke loondoorbetalingsplicht van 104 weken het grootste risico vormt voor bedrijven zonder buffer.
| Punt | Details |
|---|---|
| Wettelijke verplichting | Werkgevers betalen bij ziekte maximaal 104 weken loon door, ongeacht een verzekering. |
| Premierange | Verzuimverzekeringen kosten doorgaans 1,5% tot 5,5% van de loonsom per jaar. |
| Timing is bepalend | Sluit af vóór het eerste verzuim, want een verzuimverleden verhoogt de premie direct. |
| Dga’s zijn uitgesloten | Directeuren-grootaandeelhouders hebben een aparte AOV nodig voor eigen inkomensbescherming. |
| Uitgebreid pakket loont | Een verzuimpakket met arbodienst neemt re-integratieverplichtingen over en voorkomt UWV-sancties. |
Mijn kijk op verzuimverzekeringen voor starters
Wat ik keer op keer zie bij startende ondernemers: ze regelen alles voor hun product of dienst, maar vergeten hun personeel te beschermen totdat het te laat is. De eerste ziekmelding van een medewerker voelt dan als een klap. Niet alleen emotioneel, maar ook financieel.
Het misverstand dat ik het vaakst tegenkom is dat starters denken dat een verzuimverzekering pas relevant is als je een groter bedrijf hebt. Het tegendeel is waar. Juist met een klein team van twee of drie mensen is één langdurig zieke medewerker proportioneel het zwaarst. Je verliest niet alleen productiviteit, je betaalt ook nog maandenlang loon door terwijl je mogelijk een vervanger moet inhuren.
Wat ik ook zie: starters die wachten met afsluiten omdat ze de premie willen drukken. Dat is begrijpelijk, maar gevaarlijk. Zodra je een verzuimverleden opbouwt, stijgt de premie. Begin je schoon, dan heb je de beste onderhandelingspositie. Gebruik die.
Mijn eerlijke advies: ga niet voor de goedkoopste basisverzekering als je geen idee hebt hoe je een re-integratiedossier bijhoudt. De boetes van het UWV bij een onvolledig dossier zijn hoger dan het premievoordeel van een kale verzekering. Kies een pakket dat past bij wat je zelf kunt beheren, en laat de rest over aan een goede arbodienst.
— Willem
Verzuimverzekering regelen via Zakelijkeverzekering
Als starter met personeel wil je snel weten wat een verzuimverzekering jou kost en welke dekking past bij jouw bedrijf. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft je persoonlijk advies op basis van jouw sector, loonsom en risicobereidheid.

Via het platform vraag je eenvoudig een offerte aan voor een verzuimverzekering voor het MKB of bekijk je het volledige overzicht van zakelijke verzekeringen. Wil je liever eerst sparren met een adviseur? Plan dan een adviesgesprek en krijg binnen één gesprek helder wat jouw onderneming nodig heeft. Geen standaardadvies, maar een eerlijk antwoord op jouw specifieke situatie.
Veelgestelde vragen
Is een verzuimverzekering verplicht voor starters?
Een verzuimverzekering is niet wettelijk verplicht, maar de loondoorbetalingsplicht bij ziekte wél. Starters zonder financiële buffer lopen zonder verzekering een groot risico.
Wat kost een verzuimverzekering gemiddeld?
De premie ligt doorgaans tussen 1,5% en 5,5% van de loonsom per jaar. De exacte hoogte hangt af van de sector, het eigen risico en de omvang van het bedrijf.
Hoe lang moet ik loon doorbetalen bij ziekte?
Als werkgever ben je verplicht om bij ziekte maximaal 104 weken loon door te betalen. Dat staat gelijk aan 728 dagen vanaf de eerste ziektedag.
Dekt een verzuimverzekering ook re-integratiekosten?
Uitgebreide verzuimpakketten dekken naast loondoorbetaling ook re-integratie en arbodienstverlening. Een basisverzekering dekt alleen de loondoorbetaling.
Heb ik als dga ook een verzuimverzekering nodig?
Als directeur-grootaandeelhouder val je niet onder een standaard verzuimverzekering. Je hebt een aparte arbeidsongeschiktheidsverzekering (AOV) nodig om je eigen inkomen te beschermen bij ziekte.