

13 oktober 2026
Als freelance content creator in Nederland ben je wettelijk verplicht één ding te regelen: een basiszorgverzekering, met een gemiddelde premie die gewoonlijk binnen een standaard bereik per maand valt. Alles daarboven is jouw eigen keuze, en dat is precies waar het voor veel creatieve zzp’ers misgaat. Je particuliere verzekeringen dekken je zakelijke risico’s namelijk niet.
De verzekeringen die er echt toe doen voor content creators:
- Bedrijfsaansprakelijkheidsverzekering (AVB): dekt fysieke schade of letsel bij klanten en derden tijdens je werkzaamheden
- Beroepsaansprakelijkheidsverzekering (BAV): beschermt tegen financiële claims door beroepsfouten, zoals foutief advies of schending van auteursrechten
- Arbeidsongeschiktheidsverzekering (AOV): vervangt je inkomen als je door ziekte of een ongeluk niet kunt werken
- Rechtsbijstandverzekering: dekt juridische kosten bij contractgeschillen of claims van opdrachtgevers
- Ongevallenverzekering: keert uit bij blijvend letsel of overlijden door een ongeluk
Inhoudsopgave
- Welke verzekering heb je als content creator nodig?
- Wat zijn de voordelen van een verzekering op maat?
- Hoe kies je de juiste verzekering voor je creatieve onderneming?
- Waarom is een verzekering op maat voor influencers anders?
- Zakelijke verzekering versus particuliere verzekering: wat is het verschil?
- Zakelijkeverzekering regelt het voor je
- Belangrijkste inzichten
Welke verzekering heb je als content creator nodig?
AVB en BAV worden door veel content creators door elkaar gehaald, maar ze dekken fundamenteel verschillende risico’s. De AVB springt in als je per ongeluk de laptop van een opdrachtgever beschadigt of iemand struikelt over je camerastatief. De BAV dekt wat er daarna financieel misgaat: een klant die jou aansprakelijk stelt omdat jouw gesponsorde content zijn merk schade heeft berokkend, of een verkeerd advies dat omzetverlies veroorzaakte.
Voor influencers is de BAV bijzonder relevant. Opdrachtgevers zijn sterk afhankelijk van jouw expertise en bereik. Verzekerde bedragen lopen bij veel verzekeraars van € 250.000 tot € 1.000.000 per aanspraak, afhankelijk van je omzet en werkzaamheden.
De AOV is het gat dat de meeste zzp’ers onderschatten. Als zelfstandige heb je bij ziekte geen recht op loondoorbetaling en geen aanspraak op een WW-uitkering. De Bijstand voor zelfstandigen (Bbz) is een noodvangnet, geen structurele oplossing. Een arbeidsongeschiktheidsverzekering is voor creatieve zzp’ers daarmee geen luxe.
Verder zijn er twee verzekeringen die specifiek voor online makers steeds relevanter worden:
- Apparatuurverzekering: camera’s, laptops, microfoons en verlichting zijn kostbaar. Een inventarisverzekering dekt diefstal, breuk en verlies van je werkmateriaal.
- Cyberverzekering: datalekken, hacking en digitale afpersing zijn reële risico’s voor iedereen die online werkt met klantdata of betaalsystemen. Een cyberverzekering dekt de schade én de herstelkosten.
Een rechtsbijstandverzekering is sterk aan te raden als je regelmatig contracten sluit met merken of bureaus. Juridische geschillen over auteursrechten of betaling kunnen snel oplopen in kosten.
Wat zijn de voordelen van een verzekering op maat?
Content creators hebben gecombineerde risico’s: fysieke schade op locatie, financiële claims door beroepsfouten én digitale gevaren. Dat vraagt om een pakket dat op al die fronten iets doet, niet om losse polissen die elkaar overlappen of juist gaten laten vallen.
Branchegerichte pakketten zijn daarom interessanter dan standaardpolissen. Ze zijn afgestemd op de typische activiteiten van digitale professionals, inclusief dekking voor intellectuele fouten en mediagerelateerde aansprakelijkheid. Uitsluitingen zijn een punt om scherp op te letten: schade aan je eigen spullen, opzettelijk handelen en schade door drones vallen bij de meeste AVB-polissen buiten de dekking.
Wist je dit? Bundeling van meerdere verzekeringen bij één verzekeraar levert je doorgaans een lagere totaalpremie op én meer overzicht. Soms vergroot bundeling ook de dekking die bij losse polissen beperkt zou zijn.
Polislimieten verschillen sterk per verzekeraar. Vergelijk niet alleen de premie, maar ook het maximale verzekerde bedrag per aanspraak en per jaar. Voor een content creator met grote opdrachtgevers kan een lage limiet een vals gevoel van veiligheid geven.
Hoe kies je de juiste verzekering voor je creatieve onderneming?
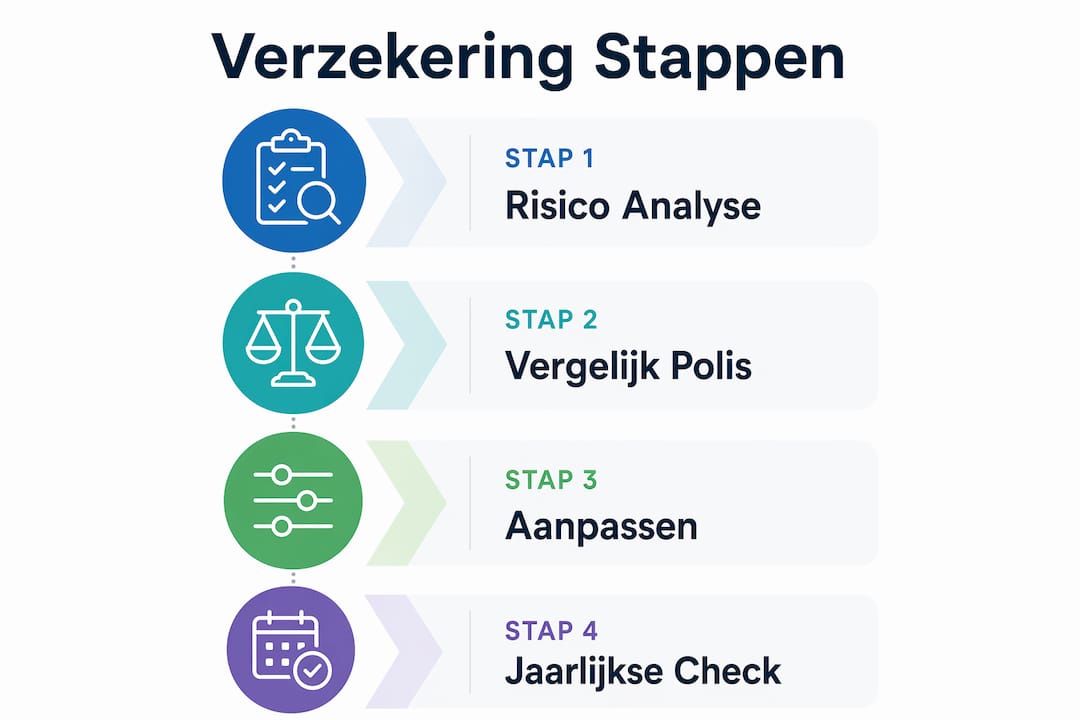
Begin met een eerlijke risico-inventarisatie. Werk je op locatie bij klanten? Dan is een AVB onmisbaar. Geef je advies of maak je content die direct invloed heeft op de omzet van een merk? Dan is een BAV geen optie maar een noodzaak. Heb je dure apparatuur? Zorg dan dat die gedekt is.
Concrete selectiecriteria:
- Dekking: sluit de polis aan op jouw specifieke werkzaamheden, inclusief online activiteiten?
- Eigen risico: een hoger eigen risico verlaagt de premie, maar verhoogt je risico bij een claim
- Verzekeraar: kies een partij met ervaring in creatieve of mediagerelateerde beroepen
- Uitsluitingen: lees de polisvoorwaarden, niet de samenvatting
Vergelijken via een onafhankelijk platform bespaart tijd en geld. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland, zodat je niet te veel betaalt en niet ondergedekt bent. Persoonlijk advies maakt het verschil, zeker als je werkzaamheden een combinatie zijn van content maken, advies geven en producten promoten.
Pro-tip: Herzie je verzekeringspakket elk jaar, of direct na een grote verandering in je activiteiten. Wie begint met betaalde samenwerkingen of een eigen webshop toevoegt, heeft andere risico’s dan een jaar eerder.
Bundelen loont. Meerdere verzekeringen bij één aanbieder onderbrengen geeft je niet alleen overzicht, maar pakketverzekeringen bieden vaak betere voorwaarden dan losse polissen.
Waarom is een verzekering op maat voor influencers anders?
Een standaard zzp-verzekering houdt geen rekening met de specifieke aansprakelijkheidsrisico’s van content creators. Als influencer ben je aansprakelijk voor de overeenkomsten die je sluit met merken, en persoonlijk verantwoordelijk als zelfstandig ondernemer. Dat zijn twee lagen van aansprakelijkheid tegelijk.
Denk aan een gesponsorde post waarbij een volger schade claimt na gebruik van het aanbevolen product. Of een merk dat jou aansprakelijk stelt voor reputatieschade door een publicatie. Een aansprakelijkheidsverzekering voor influencers dekt dit soort situaties, een gewone particuliere polis niet.
Mediagerelateerde polissen dekken bovendien specifiek de activiteiten van bloggers, podcasters, vloggers en social media creators, inclusief aansprakelijkheid voor gepubliceerde content en intellectuele eigendomskwesties.
Zakelijke verzekering versus particuliere verzekering: wat is het verschil?
Je particuliere aansprakelijkheidsverzekering (AVP) dekt privésituaties. Zodra je als zzp’er werkt, vallen zakelijke activiteiten daar buiten. Beschadig je de camera van een opdrachtgever tijdens een shoot? Dan vergoedt je AVP dat niet.
Dit onderscheid is harder dan veel freelancers denken. Verzekeraars kunnen een claim weigeren als blijkt dat de schade is ontstaan tijdens zakelijke werkzaamheden, ook als je een particuliere polis hebt die op papier breed klinkt. Een aparte zakelijke verzekering is geen dubbele kostenpost, het is de enige manier om daadwerkelijk gedekt te zijn.
Hetzelfde geldt voor je apparatuur. Een inboedelverzekering dekt je camera thuis, maar niet op locatie bij een klant of op een evenement.
Zakelijkeverzekering regelt het voor je

Als content creator wil je je richten op je werk, niet op het uitpluizen van polisvoorwaarden. Zakelijkeverzekering is het onafhankelijke platform dat dat voor je oplost. Met toegang tot meer dan 66 verzekeraars in Nederland vergelijkt Zakelijkeverzekering jouw situatie objectief en zorgt dat je niet te veel betaalt én niet ondergedekt bent.
Of je nu een AVB, BAV, AOV of een volledig pakket zoekt: via Zakelijkeverzekering krijg je één vast aanspreekpunt dat jouw branche kent. Geen generiek advies, maar een pakket dat past bij wat jij doet. Plan een adviesgesprek en weet binnen een dag wat je nodig hebt.
Belangrijkste inzichten
Als content creator in Nederland ben je met alleen een basiszorgverzekering niet gedekt voor de zakelijke risico’s die bij je werk horen.
| Punt | Details |
|---|---|
| Basiszorgverzekering verplicht | Wettelijk verplicht voor alle inwoners; gemiddeld € 145 tot € 175 per maand. |
| AVB én BAV allebei nodig | AVB dekt fysieke schade, BAV dekt financiële claims door beroepsfouten. Beide zijn relevant voor content creators. |
| AOV beschermt je inkomen | Zzp’ers hebben geen recht op loondoorbetaling of WW; een arbeidsongeschiktheidsverzekering is cruciaal. |
| Particuliere polis dekt zakelijk niet | Je AVP vergoedt geen schade die ontstaat tijdens zakelijke werkzaamheden. |
| Zakelijkeverzekering vergelijkt breed | Via Zakelijkeverzekering vergelijk je meer dan 66 verzekeraars voor een pakket op maat. |