

13 oktober 2026
Als food delivery ondernemer rij je de hele dag door weer en wind om bestellingen af te leveren. Wat veel ondernemers niet weten: een particuliere polis dekt bezorgritten niet, waardoor je bij schade volledig met lege handen staat. Een zakelijke autoverzekering food delivery is daarmee geen keuze maar een noodzaak. In dit artikel leg je precies uit welke dekkingsvormen er zijn, waar je op moet letten bij het kiezen en hoe je bij schade het beste handelt.
Inhoudsopgave
- Belangrijkste punten
- Zakelijke autoverzekering food delivery: welke dekking past bij jou?
- Aandachtspunten bij je food delivery verzekering
- Hoe kies je de juiste verzekering voor jouw bezorgbedrijf?
- Wat te doen bij schade?
- Mijn eerlijke kijk op zakelijke autoverzekeringen voor food delivery
- Regel jouw food delivery verzekering snel en slim
- Veelgestelde vragen
Belangrijkste punten
| Punt | Details |
|---|---|
| Particuliere polis dekt niet | Zakelijk bezorggebruik valt buiten de dekking van een gewone autoverzekering. |
| Drie dekkingsvormen | WA, beperkt casco en allrisk bieden elk een ander beschermingsniveau voor jouw voertuig. |
| Premie is aftrekbaar | De premie van je zakelijke autoverzekering telt als zakelijke kostenpost en verlaagt je belastbare winst. |
| Vergelijk altijd meerdere aanbieders | Premies kunnen tot 40% van elkaar verschillen tussen verzekeraars. |
| Eigen risico en schadevrije jaren tellen zwaar | Deze twee factoren bepalen in grote mate hoe hoog jouw premie uitvalt. |
Zakelijke autoverzekering food delivery: welke dekking past bij jou?
Het fundament van iedere zakelijke autoverzekering voor food delivery begint bij de keuze tussen drie dekkingsvormen. Ze verschillen behoorlijk in prijs én in wat ze vergoed krijgen als het misgaat.
WA: de wettelijke minimumvereiste
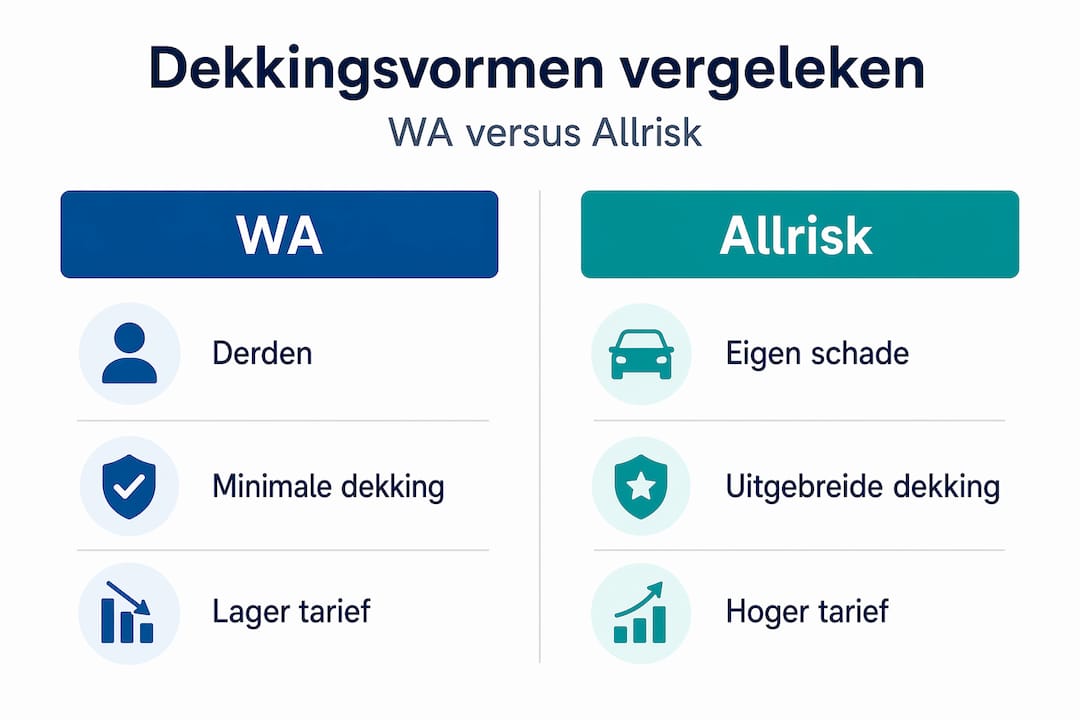
WA staat voor Wettelijke Aansprakelijkheid. Dit is de minimale dekking die in Nederland verplicht is voor elk voertuig op de openbare weg. WA vergoedt schade die jij bij anderen veroorzaakt, zoals schade aan een andere auto, fietser of gebouw. Wat WA niet dekt: schade aan je eigen voertuig. Als jij dus door een noodstop achterop iemand rijdt en daarbij je eigen bumper sloopt, betaal je die reparatie zelf.
Voor food delivery ondernemers die rijden in een oude bedrijfsbus met een lage dagwaarde is WA soms voldoende. Het rijdt zakelijk echter een stuk intensiever dan particulier, wat het risico op schade vergroot.
Beperkt casco: de middenweg
Beperkt casco bouwt voort op WA en voegt een aantal extra dekkingen toe. Denk aan diefstal van het voertuig, brand, storm, hagel en ruitschade. Wat het niet dekt: schade aan je eigen auto door een botsing waarvoor jij aansprakelijk bent.
Voor een food delivery ondernemer is dit al een flinke stap vooruit. Je bezorgbusje staat vaak op straat, parkeert in drukke wijken en is daarmee extra gevoelig voor diefstal of vandalisme. Ruitschade door een steentje van de snelweg is bij beperkt casco standaard gedekt.
Allrisk: de volledigste bescherming
Allrisk, ook wel volledig casco genoemd, dekt alles wat bij beperkt casco is inbegrepen plus schade aan je eigen voertuig door een aanrijding, waarbij jij de schuldige partij bent. Ook een kras op de zijkant door een tegenligger op een smalle straat valt hieronder.
Aanvullende verzekeringen zoals pechhulp of vervangend vervoer zijn bij allrisk vaak als optie beschikbaar, maar niet automatisch inbegrepen.
Vergelijking dekkingsvormen
| Dekking | WA | Beperkt casco | Allrisk |
|---|---|---|---|
| Schade aan derden | Ja | Ja | Ja |
| Diefstal en brand | Nee | Ja | Ja |
| Ruitschade | Nee | Ja | Ja |
| Eigen schade door botsing | Nee | Nee | Ja |
| Pechhulp (optioneel) | Nee | Optioneel | Optioneel |
Pro-tip: Kies allrisk als je voertuig jonger is dan vijf jaar of een hoge dagwaarde heeft. Voor oudere voertuigen met een waarde onder de 5.000 euro is beperkt casco financieel vaak de slimmere keuze.
Aandachtspunten bij je food delivery verzekering
Er zijn een aantal factoren die bij een autoverzekering voor food delivery een grote rol spelen in zowel de premie als de polisvoorwaarden. Ze worden vaak onderschat, maar kunnen je honderden euro’s per jaar schelen.
-
Schadevrije jaren: Elke schadevrije periode bouwt je een korting op via de zogeheten bonus-malusladder. Hoe meer schadevrije jaren, hoe lager je premie. Eigen risico en schadevrije jaren beïnvloeden de premie aanzienlijk, terwijl veel ondernemers dit onderschatten.
-
Eigen risico: Dit is het bedrag dat jij zelf betaalt bij schade voordat de verzekeraar uitkeert. Een hoger eigen risico verlaagt je maandpremie, maar betekent ook dat je bij kleine schades grotendeels zelf opdraait. Voor food delivery bedrijven met meerdere rijders is een laag eigen risico vaak verstandiger.
-
Jonge bestuurders: Rijdt er regelmatig iemand jonger dan 24 jaar in jouw bezorgauto? Dan zal de verzekeraar dat meewegen in de premie. Jonge bestuurders worden als een hoger risico ingeschat en leiden vrijwel altijd tot een hogere premie of extra polisvoorwaarden.
-
Intensief zakelijk gebruik: Food delivery kenmerkt zich door veel korte ritten, frequent stoppen en rijden onder tijdsdruk. Dat verhoogt statistisch gezien het risico op schade. Zakelijk rijgebruik leidt tot hogere premies vergeleken met particulier gebruik, dus reken daar vooraf op.
-
Elektrische voertuigen: Steeds meer bezorgbedrijven stappen over op elektrisch rijden. Let er dan op dat laadkabels en accessoires niet automatisch meeverzekerd zijn. Een losse laadkabel kan al snel 400 tot 600 euro kosten. Vraag expliciet of deze zijn opgenomen in de polis.
-
Voertuigtype en laadvermogen: Een zware bestelauto of koelwagen valt soms in een andere verzekeringsklasse dan een personenwagen. Een verzekering voor koeriersdiensten met een bestelauto kan daardoor qua premie en voorwaarden anders uitpakken dan je verwacht.
Pro-tip: Laat altijd nagaan of je bedrijfsaansprakelijkheidsverzekering aansluit op je autoverzekering. Bij bezorgschade aan producten of eigendommen van klanten is dat de polis die uitkeert, niet je autoverzekering. Kosten voor zo’n polis beginnen al vanaf circa 8 euro per maand.
Hoe kies je de juiste verzekering voor jouw bezorgbedrijf?
De juiste verzekering kiezen is geen eenmalige actie maar een afweging op basis van jouw specifieke situatie. Hieronder een stappenplan dat je helpt de beste keuze te maken voor jouw food delivery bedrijf.
-
Breng je voertuiggebruik in kaart. Rij je dagelijks honderden kilometers of doe je voornamelijk lokale bezorgingen? Hoe intensiever het gebruik, hoe meer dekking zinvol is. Gebruik je een bestelauto of bestelbus, kijk dan ook naar een zakelijke verzekering voor bestelauto’s specifiek.
-
Controleer je schadehistorie. Heb je een lange schadevrije geschiedenis? Dan is de kans groot dat je in aanmerking komt voor een gunstige premie, zelfs bij allrisk. Een recente schade kan de premie juist flink opdrijven.
-
Vergelijk minimaal drie offertes. Premieverschillen tot 40% tussen verzekeraars zijn in de praktijk geen uitzondering. Gebruik een onafhankelijk platform dat meerdere verzekeraars vergelijkt om te voorkomen dat je te veel betaalt.
-
Lees de polisvoorwaarden zorgvuldig. Kleine lettertjes bepalen of jij gedekt bent in typische food delivery situaties, zoals schade tijdens het lossen van goederen of schade aan een pakket dat valt bij een plotse remming. Controleer ook of zakelijk gebruik expliciet is opgenomen.
-
Overweeg een combinatiepolis. Veel verzekeraars bieden korting als je meerdere zakelijke verzekeringen bij hen onderbrengt. Een zakelijke verzekering die zowel je auto als je bedrijfsaansprakelijkheid dekt kan netto voordeliger uitpakken.
-
Reken met fiscale voordelen. De premie is fiscaal aftrekbaar als zakelijke kostenpost. Dat betekent dat een duurdere dekking netto minder kost dan het op het eerste gezicht lijkt. Een uitgebreidere dekking is daarmee soms verrassend betaalbaar.
-
Beoordeel je eigen risico opnieuw elk jaar. Naarmate je meer schadevrije jaren opbouwt of je voertuig in waarde daalt, kan het slim zijn om de hoogte van je eigen risico of het dekkingsniveau te herzien.
Verzekeringen voor maaltijdbezorging verschillen in Nederland per aanbieder sterk in wat ze als zakelijk gebruik definiëren. Sommige verzekeraars hanteren een aparte categorie voor koeriersdiensten en bezorgbedrijven. Controleer dus altijd of jouw specifieke activiteit valt binnen de definitie van de polis.
Wat te doen bij schade?
Schade rijden als bezorger overkomt vrijwel iedereen vroeg of laat. Hoe je daarna handelt, bepaalt hoe snel en soepel de afhandeling verloopt.
-
Meld schade meteen. De meeste verzekeraars hanteren een meldingstermijn. Wacht niet te lang, want een late melding kan leiden tot een korting op de uitkering of zelfs een afwijzing.
-
Documenteer alles ter plekke. Maak foto’s van de schade, de locatie en de betrokken voertuigen. Noteer namen en contactgegevens van getuigen. Hoe meer bewijs, hoe minder discussie later.
-
Hou rekening met je eigen risico. Bij kleine schades onder je eigen risico heeft claimen weinig zin, omdat je het bedrag toch zelf betaalt en bovendien je schadevrije jaren kwijtraakt. Weeg dat vooraf zorgvuldig af.
-
Maak gebruik van verkeersrechtsbijstand. Juridische hulp bij verkeersconflicten is bij veel zakelijke autoverzekeringen standaard inbegrepen. Bij letselschade of een conflict over aansprakelijkheid is dit waardevol.
-
Beperk gevolgschade. Als je voertuig door een ongeluk niet meer rijdt, heeft stilstand directe gevolgen voor je omzet. Check of jouw polis vervangend vervoer dekt, zodat je snel weer aan de slag kunt.
Pro-tip: Voorkom dubbele claims. Als je zowel een autoverzekering als een goederenverzekering hebt, meld schade altijd bij de juiste polis. Beschadigde producten in je bezorgbak vallen onder de goederenverzekering, niet onder de autoverzekering.
Mijn eerlijke kijk op zakelijke autoverzekeringen voor food delivery
Ik spreek regelmatig food delivery ondernemers die op het moment van schade ontdekken dat hun polis onvoldoende dekte. Dat is een hard moment, zeker als het je bezorgauto voor weken uit de roulatie haalt en je omzet direct daalt.
Wat ik het vaakst zie: ondernemers kiezen de goedkoopste optie zonder te kijken wat die dekt. Een WA-polis op een nieuwe elektrische bezorgbus van 40.000 euro is een risicovolle keuze die ik niemand aanraad. De premie is fiscaal aftrekbaar, dus het nettoverschil met een allrisk polis is kleiner dan het er op papier uitziet.
Wat ik ook tegenkom: ondernemers die vergeten hun activiteiten door te geven aan de verzekeraar als ze uitbreiden. Start je met één auto en groei je naar vijf, dan moet dat actief gemeld worden. Een polis die niet aansluit bij je werkelijke situatie is bij schade niets waard.
Mijn advies voor iedereen die net start in food delivery: ga niet op zoek naar de beste verzekering voor food delivery via alleen prijs. Zoek een adviseur of platform dat meer dan 66 verzekeraars vergelijkt en jouw specifieke gebruikssituatie begrijpt. Die investering verdient zichzelf terug bij de eerste serieuze schade.
— Willem
Regel jouw food delivery verzekering snel en slim
Ben je op zoek naar de juiste dekking voor jouw bezorgbedrijf? Bij Zakelijkeverzekering vergelijken we meer dan 66 verzekeraars om de polis te vinden die past bij jouw voertuig, gebruiksintensiteit en budget. Of je nu rijdt in een bestelauto, elektrische auto of scooter: wij helpen je de juiste afweging maken.

Via het platform bereken je binnen een minuut wat een zakelijke autoverzekering berekenen kost voor jouw specifieke situatie. Wil je ook andere zakelijke verzekeringen regelen, zoals bedrijfsaansprakelijkheid of rechtsbijstand? Bekijk dan het volledige aanbod op zakelijkeverzekering.nl/verzekeringen. Eén aanspreekpunt, transparant advies en altijd bereikbaar.
Veelgestelde vragen
Is een particuliere autoverzekering geldig voor food delivery?
Nee. Een particuliere autoverzekering dekt geen zakelijke ritten zoals bezorgactiviteiten. Je hebt een zakelijke autoverzekering nodig die zakelijk gebruik expliciet dekt.
Wat is het verschil tussen beperkt casco en allrisk?
Beperkt casco dekt schade door diefstal, brand en ruitschade maar niet eigen schuld bij een botsing. Allrisk dekt ook schade aan je eigen voertuig als jij de veroorzaker bent.
Hoeveel duurder is een zakelijke autoverzekering dan een particuliere?
Zakelijke autoverzekeringen zijn doorgaans duurder door het hogere risico bij intensief gebruik en meer gereden kilometers. De premie is echter fiscaal aftrekbaar, wat het nettoverschil beperkt.
Wat moet ik doen als ik mijn bezorgauto wil uitbreiden naar meerdere voertuigen?
Meld uitbreidingen altijd actief bij je verzekeraar. Voertuigen die niet op de polis staan zijn niet gedekt. Overweeg een wagenparkverzekering zodra je meer dan twee voertuigen zakelijk inzet.
Zijn laadkabels van een elektrische bezorgauto automatisch meeverzekerd?
Niet altijd. Laadkabels, laadpassen en accessoires zijn bij elektrische voertuigen vaak niet standaard meeverzekerd. Vraag dit expliciet na bij het afsluiten van je polis.