

22 oktober 2026
Een verzekering marktkraam is een zakelijke aansprakelijkheidsverzekering die marktkooplieden beschermt tegen financiële gevolgen van schadeclaims door derden. Denk aan een klant die struikelt over een tentharingen, of een kraam die tijdens een storm omvalt en een auto beschadigt. Zonder de juiste dekking betaal je die schade zelf. Gemeenten en marktorganisatoren eisen steeds vaker bewijs van verzekering als voorwaarde voor een standplaats. Dit artikel legt uit welke polissen er zijn, wat ze dekken, wat ze kosten en hoe je de juiste keuze maakt.
Welke verzekeringen zijn er voor een marktkraam?
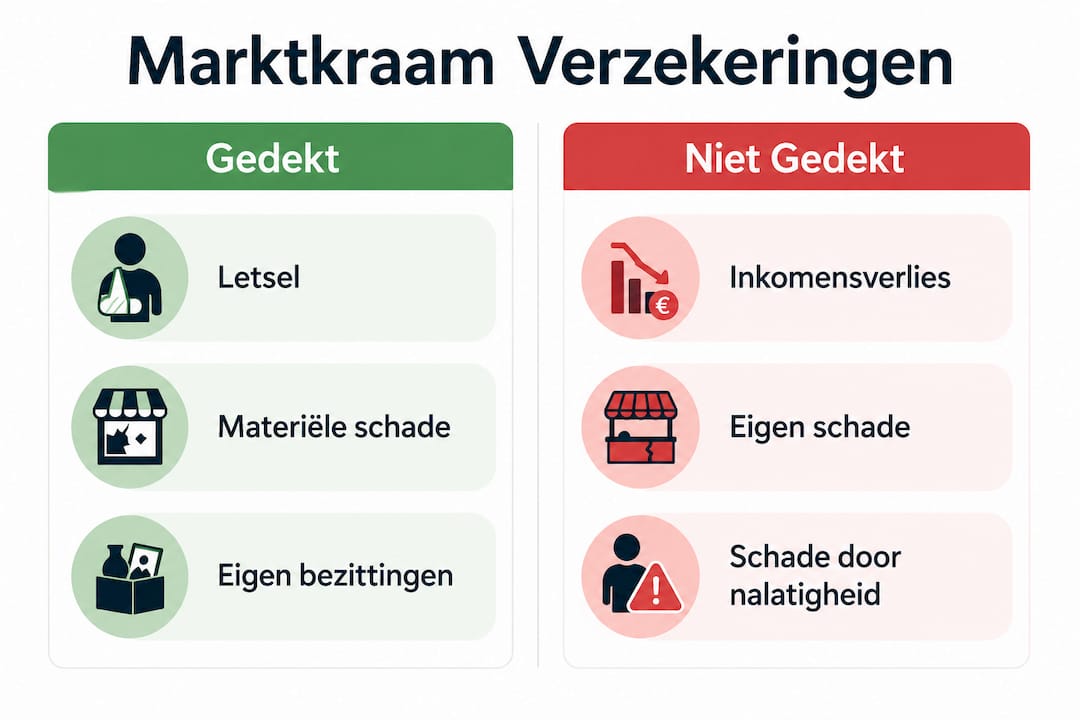
De bedrijfsaansprakelijkheidsverzekering, ook wel AVB genoemd, is de basisverzekering voor elke marktondernemer. De AVB dekt letselschade en materiële schade die je als marktkoopman veroorzaakt aan anderen. Valt er een kraamstang op een passant? Dan vergoedt de AVB de medische kosten en eventuele schadeclaims. Schade aan je eigen spullen valt hier nadrukkelijk buiten.
De beroepsaansprakelijkheidsverzekering (BAV) is een ander type polis, gericht op een specifieke groep marktondernemers. BAV dekt financiële schade door beroepsfouten en is relevant als je naast verkopen ook advies geeft, bijvoorbeeld als voedingsadviseur of als verkoper van technische producten. Een gewone AVB sluit dit type schade uit. De BAV vult dat gat.
De inventaris- en goederenverzekering beschermt je eigen bezittingen. Brand, diefstal of stormschade aan je kraam, voorraad en apparatuur vallen onder deze polis. Veel marktondernemers vergeten deze verzekering, terwijl een gestolen kassa of een afgebrande kraam al snel duizenden euro’s kost.
Wat dekt een marktkraam verzekering niet?
De AVB dekt geen inkomensverlies als je door ziekte of een ongeluk niet kunt werken. Ook schade aan je eigen inventaris valt er niet onder. Boetes, opzettelijke schade en schade door slijtage zijn standaard uitgesloten. Wie denkt dat één polis alles afdekt, komt bedrogen uit.
Overzicht van de drie hoofdverzekeringen
| Verzekering | Wat het dekt | Wat het niet dekt |
|---|---|---|
| AVB | Letsel en materiële schade aan derden | Eigen spullen, inkomensverlies |
| BAV | Financiële schade door beroepsfouten | Fysieke schade aan derden |
| Inventaris en goederen | Eigen kraam, voorraad, apparatuur | Aansprakelijkheid aan derden |
Is een verzekering voor marktkramen verplicht?
De AVB is wettelijk gezien niet verplicht, maar gemeenten en organisatoren eisen de AVB bijna altijd als voorwaarde voor een standplaats. Zonder bewijs van verzekering krijg je simpelweg geen toegang tot de markt. Dat maakt de AVB in de praktijk onmisbaar.
Gemeenten verschillen sterk in hun verzekeringsvereisten. De gemeente Amsterdam kan andere eisen stellen dan de gemeente Groningen. Sommige gemeenten eisen specifiek dat de dekking ook geldt tijdens op- en afbouw van de kraam. Controleer de vergunningsvoorwaarden van jouw gemeente altijd voordat je een polis afsluit.
Voedselverkopende marktkooplieden krijgen er vanaf juli 2026 extra verplichtingen bij. HACCP-regels en registratie bij de NVWA worden verplicht, inclusief eisen rond productaansprakelijkheid. Wie voedsel verkoopt, moet aantonen dat zijn processen veilig zijn. Een AVB alleen is dan onvoldoende; productaansprakelijkheid vraagt om aanvullende dekking.
Wat doe je als je geen verzekering hebt terwijl die wel verplicht is? Je riskeert weigering van de standplaats, een boete van de gemeente en volledige persoonlijke aansprakelijkheid bij schade. Dat laatste kan financieel verwoestend zijn, zeker bij ernstig letsel.
Pro-tip: Vraag bij de gemeente of marktorganisator altijd schriftelijk op welke verzekeringseisen gelden, inclusief het minimale verzekerde bedrag. Zo voorkom je verrassingen op de dag van de markt.
Hoe kies je de juiste verzekering voor je marktkraam?
De premie van een AVB hangt af van meerdere factoren. De kosten worden bepaald door werkzaamheden, omzet, aantal medewerkers en het verzekerde bedrag. Een soloseller met een kleine omzet betaalt minder dan een marktondernemer met personeel en een hoge jaaromzet. De premie start al vanaf ongeveer € 8 per maand, wat neerkomt op minder dan € 100 per jaar voor een basispolis.
Let bij het kiezen van een polis op de volgende punten:
- Dekking tijdens op- en afbouw: niet alle polissen dekken schade in deze fases automatisch.
- Verzekerd bedrag: gemeenten eisen vaak een minimum, bijvoorbeeld € 1.000.000 per gebeurtenis.
- Uitsluitingen: lees de polisvoorwaarden op uitsluitingen zoals schade door eigen schuld of onveilige situaties.
- Productaansprakelijkheid: verplicht als je voedsel of producten verkoopt die schade kunnen veroorzaken.
- Combinatiemogelijkheden: sommige verzekeraars bieden pakketpolissen aan waarbij AVB en inventarisverzekering gecombineerd worden.
De Kamer van Koophandel wijst erop dat verzekeraars schadeclaims kunnen afwijzen als je veiligheidsregels hebt overtreden. Een kraam die niet goed verankerd is, of een snoer dat een struikelgevaar vormt, kan reden zijn om een claim te weigeren. Veiligheid is dus niet alleen een morele plicht, maar ook een verzekeringseis.
Pro-tip: Laat je adviseren door een onafhankelijk verzekeringsadviseur die meerdere verzekeraars vergelijkt. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland, zodat je altijd een polis krijgt die past bij jouw situatie en budget.
Bij een schadeclaim geldt één gouden regel: verzamel direct alle relevante informatie en neem meteen contact op met je verzekeraar. Foto’s, getuigenverklaringen en een schriftelijke beschrijving van het incident versterken je positie. Wachten of hopen dat het overwaait, werkt averechts.
Welke aanvullende verzekeringen zijn relevant voor marktondernemers?
Een AVB is het fundament, maar voor volledige bescherming heb je meer nodig. Marktondernemers lopen risico’s die een standaard aansprakelijkheidspolis niet afdekt. De vijf meest relevante aanvullende verzekeringen zijn:
-
Arbeidsongeschiktheidsverzekering (AOV): als je door ziekte of een ongeluk niet kunt werken, stopt je inkomen. Een AOV keert maandelijks een bedrag uit zolang je arbeidsongeschikt bent. Voor zzp’ers zonder werkgever is dit de belangrijkste aanvulling op de AVB.
-
Inventaris- en goederenverzekering: je kraam, voorraad en apparatuur zijn waardevolle bezittingen. Brand, diefstal of stormschade kan je bedrijf stilleggen. Een inventarisverzekering voorkomt financiële verrassingen bij dit soort schade en is voor veel marktondernemers onmisbaar.
-
Rechtsbijstandverzekering: conflicten met gemeenten, leveranciers of klanten kosten tijd en geld. Een rechtsbijstandverzekering voor ondernemers dekt juridische kosten en geeft toegang tot juridisch advies. Zeker bij geschillen over standplaatsen of vergunningen is dit waardevol.
-
Cyberverzekering: ook marktondernemers die online bestellingen verwerken of een kassasysteem gebruiken, lopen cyberrisico’s. Een cyberverzekering dekt schade door datalekken, ransomware en systeemuitval. Dit risico wordt onderschat, maar de financiële gevolgen kunnen groot zijn.
-
Beroepsaansprakelijkheidsverzekering (BAV): marktondernemers die advies geven, zoals voedingscoaches of technische verkopers, lopen het risico dat klanten hen aansprakelijk stellen voor fouten in dat advies. Een beroepsaansprakelijkheidsverzekering dekt die financiële schade. De BAV is niet wettelijk verplicht, maar kan door opdrachtgevers of beroepsgroepen worden gevraagd, zoals ook geldt voor flexibele arbeidsvormen in de verzekeringssector.
De combinatie van AVB, inventarisverzekering en AOV vormt voor de meeste marktondernemers een solide basis. Wie ook advies geeft, voegt daar de BAV aan toe. Wie juridische risico’s wil afdekken, kiest aanvullend voor een rechtsbijstandverzekering.
Belangrijkste inzichten
Een verzekering marktkraam begint altijd met een AVB, maar volledige bescherming vraagt om een combinatie van aansprakelijkheid, inventaris en inkomensdekking afgestemd op jouw specifieke activiteiten.
| Punt | Details |
|---|---|
| AVB is de basis | De bedrijfsaansprakelijkheidsverzekering dekt schade aan derden en is in de praktijk verplicht voor elke standplaats. |
| Gemeenten stellen eigen eisen | Controleer altijd de specifieke verzekeringsvereisten van jouw gemeente, inclusief dekking tijdens op- en afbouw. |
| AVB dekt geen eigen schade | Voeg een inventaris- en goederenverzekering toe om je kraam, voorraad en apparatuur te beschermen. |
| Voedselverkoop vraagt meer | Vanaf juli 2026 gelden HACCP-regels en NVWA-registratie, met aanvullende eisen rond productaansprakelijkheid. |
| Premie is laag, risico is hoog | Een AVB start al vanaf circa € 8 per maand, terwijl één schadeclaim zonder verzekering duizenden euro’s kan kosten. |
Wat ik zie dat marktondernemers keer op keer fout doen
De meest gemaakte fout is denken dat één polis genoeg is. Ik spreek regelmatig ondernemers die jarenlang op de markt staan met alleen een AVB, ervan overtuigd dat ze volledig gedekt zijn. Tot er brand uitbreekt in hun kraam, of hun volledige voorraad gestolen wordt. De AVB vergoedt dat niet. Die verrassing komt altijd op het slechtste moment.
Wat me ook opvalt, is dat marktondernemers de gemeentelijke eisen onderschatten. Ze sluiten een polis af zonder te controleren of die voldoet aan de specifieke eisen van hun gemeente. Sommige gemeenten eisen een minimaal verzekerd bedrag van € 2.500.000. Een polis met € 500.000 dekking lijkt goedkoop, maar is bij de gemeente niet geldig. Je staat dan met lege handen op de dag van de markt.
Een goed gekozen verzekering doet meer dan schade vergoeden. Een AVB versterkt je professionele uitstraling en opent deuren naar betere standplaatsen en grotere evenementen. Organisatoren van premiummarkten en kerstmarkten eisen standaard een bewijs van verzekering. Wie dat niet kan overleggen, staat buiten.
Mijn advies is concreet: sluit nooit een polis af op basis van prijs alleen. Lees de polisvoorwaarden, check de uitsluitingen en vergelijk meerdere aanbieders. Een verschil van € 5 per maand is niets vergeleken met een claim van € 50.000 die niet gedekt blijkt.
— Willem
Zo regel je jouw marktkraamverzekering via Zakelijkeverzekering
Zakelijkeverzekering helpt marktondernemers bij het vinden van de juiste dekking, zonder gedoe en zonder te veel betalen.

Via Zakelijkeverzekering vergelijk je meer dan 66 verzekeraars op één plek. Of je nu een bedrijfsaansprakelijkheidsverzekering zoekt, een inventarisverzekering of een compleet verzekeringspakket: een adviseur denkt met je mee en regelt de scherpste premie. Je krijgt één vast aanspreekpunt dat jouw bedrijf kent. Bekijk het volledige aanbod van zakelijke verzekeringen of plan direct een adviesgesprek. Goed verzekerd staan op de markt begint met één gesprek.
Veelgestelde vragen
Wat is een verzekering marktkraam precies?
Een verzekering marktkraam is een bedrijfsaansprakelijkheidsverzekering die marktkooplieden beschermt tegen schadeclaims van derden. De AVB dekt letselschade en materiële schade veroorzaakt tijdens marktactiviteiten.
Is een marktkraam verzekering wettelijk verplicht?
De AVB is niet wettelijk verplicht, maar gemeenten en organisatoren eisen de AVB vrijwel altijd als voorwaarde voor een standplaats. In de praktijk kun je zonder deze verzekering niet deelnemen aan de meeste markten.
Wat kost een verzekering voor een marktkraam?
De premie start vanaf ongeveer € 8 per maand voor een basispolis. De exacte kosten hangen af van je omzet, werkzaamheden, aantal medewerkers en het gewenste verzekerde bedrag.
Dekt de AVB ook schade aan mijn eigen kraam en voorraad?
Nee. De AVB dekt alleen schade aan derden. Voor schade aan je eigen kraam, voorraad en apparatuur heb je een aparte inventaris- en goederenverzekering nodig.
Welke extra eisen gelden voor voedselverkopende marktkooplieden?
Vanaf juli 2026 moeten voedselverkopende marktkooplieden voldoen aan HACCP-regels en zich registreren bij de NVWA. Dit brengt aanvullende eisen rond productaansprakelijkheid met zich mee, bovenop de standaard AVB.