

22 oktober 2026
Een verhuurder verzekering is de verzamelnaam voor alle polissen die jou als verhuurder beschermen tegen financiële risico’s bij het verhuren van een woning. Wie een huurwoning bezit zonder de juiste dekking, loopt het risico dat schade, aansprakelijkheidsclaims of wanbetaling volledig voor eigen rekening komen. De standaard woonverzekering die je als eigenaar bewoner hebt, dekt verhuur namelijk zelden automatisch. Dit artikel legt uit welke verzekeringen je nodig hebt, wat wettelijk verplicht is in Nederland, en hoe je voorkomt dat je bij schade met lege handen staat.
Welke verhuurder verzekering heb je nodig?
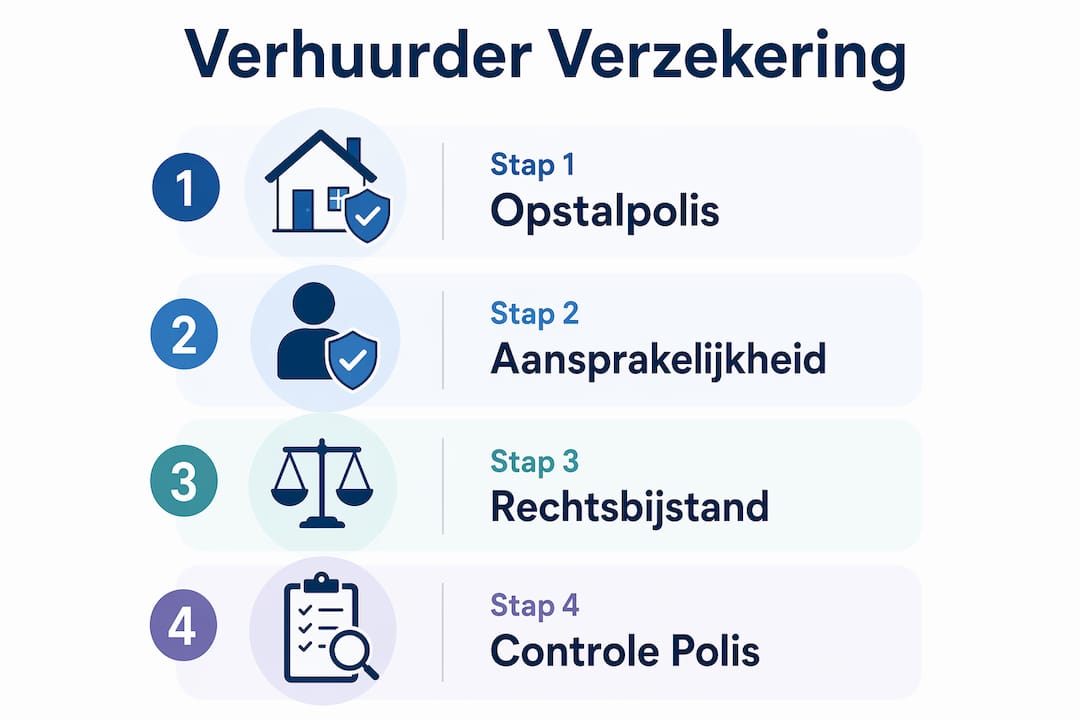
De opstalverzekering is de basis van elke verzekering voor verhuurders. Deze dekt schade aan het gebouw zelf, inclusief vaste onderdelen zoals de cv-ketel, het dak en de ramen. Verhuurder is verantwoordelijk voor het gebouw en de vaste onderdelen; de huurder regelt zijn eigen inboedelverzekering voor zijn persoonlijke bezittingen. Dit onderscheid bepaalt direct welke polis voor wie geldt.
Naast de opstalverzekering zijn er drie andere polissen die verhuurders serieus moeten overwegen:
- Verhuurder aansprakelijkheidsverzekering: beschermt je tegen claims van huurders of derden bij letsel of schade die verband houdt met jouw pand. Denk aan een losliggende tegel in het trappenhuis of een defecte waterleiding die schade veroorzaakt bij de buren.
- Huurgarantieverzekering: dekt uitstaande huur en juridische kosten bij wanbetaling door de huurder, inclusief eventuele schade die de huurder niet vergoedt.
- Inboedelverzekering voor gemeubileerde verhuur: als je een gemeubileerde woning verhuurt, zijn de meubels en apparaten jouw eigendom. Een inventarisverzekering dekt die bezittingen bij schade of diefstal.
Aanvullend kun je een rechtsbijstandverzekering overwegen. Die vergoedt de kosten van juridische procedures bij huurgeschillen, zoals een ontruimingsprocedure of een conflict over de borg. Zulke procedures lopen al snel op tot duizenden euro’s aan advocaatkosten.
Pro-tip: Vraag bij je verzekeraar expliciet of verhuur is meeverzekerd in je huidige opstalpolis. Veel standaardpolissen bevatten een uitsluitingsclausule voor verhuur die pas zichtbaar wordt als je schade claimt.
Wat zijn de wettelijke verplichtingen voor verhuurders in Nederland?
Nederland kent geen algemene wettelijke verplichting voor verhuurders om een brandverzekering af te sluiten. Toch is een opstalverzekering de kern van de verplichte verzekeringscategorie, al verschilt de interpretatie per situatie. Heb je een hypotheek op de verhuurde woning, dan eist de geldverstrekker vrijwel altijd dat je een opstalverzekering afsluit. Dat is geen wettelijke plicht, maar een contractuele voorwaarde van de bank.
De drie meest voorkomende verplichtingen en regels op een rij:
- Hypotheekeis: banken zoals ABN AMRO, Rabobank en ING stellen als voorwaarde dat de woning verzekerd is via een opstalverzekering. Verhuur zonder melding aan de bank kan in strijd zijn met je hypotheekvoorwaarden.
- Meldplicht bij verzekeraar: niet melden van verhuur kan leiden tot weigering van uitkering bij schade. Dit geldt voor zowel de opstalpolis als de aansprakelijkheidsverzekering.
- Verantwoordelijkheid voor het gebouw: de verhuurder is wettelijk verantwoordelijk voor de staat van het pand. Gebreken zoals een lekkend dak of slechte ventilatie kunnen leiden tot aansprakelijkheidsclaims.
“Rechterlijke uitspraken tonen aan dat verhuurder én huurder verantwoordelijkheden hebben. In een zaak waarbij Centrada als verhuurder optrad, oordeelde de rechter dat schimmel deels door de huurster veroorzaakt werd door onvoldoende ventilatie, ondanks inspanningen van de verhuurder. De proceskosten bedroegen circa 1.000 euro.”
Dit soort uitspraken laat zien dat aansprakelijkheid bij verhuur zelden zwart-wit is. Een goede aansprakelijkheidsverzekering dekt de juridische kosten van dit soort procedures, ook als de rechter uiteindelijk in jouw voordeel beslist.
Waarom vraagt verhuur om een andere verzekering dan eigen bewoning?
Verzekeraars beoordelen verhuurde woningen anders dan woningen die de eigenaar zelf bewoont. Het risicoprofiel verandert fundamenteel zodra iemand anders in jouw pand woont. Verhuurde woningen hebben specifieke aandachtspunten voor verzekeraars, zoals waterschade door huurdersgedrag en tijdelijke leegstand tussen huurperiodes.
Bekijk het verschil tussen eigen bewoning en verhuur:
| Situatie | Eigen bewoning | Verhuur |
|---|---|---|
| Risico op schade | Laag, eigenaar let zelf op | Hoger, huurder gaat anders om met pand |
| Leegstand | Zelden relevant | Regelmatig tussen huurders in |
| Aansprakelijkheid | Beperkt tot eigen gebruik | Uitgebreider door aanwezigheid huurder |
| Polisdekking standaard | Volledig gedekt | Vaak uitgesloten zonder melding |
| Juridische kosten | Nauwelijks van toepassing | Huurgeschillen komen regelmatig voor |
Leegstand is een onderschat risico. Tijdelijke leegstand verhoogt het risico voor verzekeraars, en sommige polissen sluiten schade bij leegstand expliciet uit of stellen aanvullende eisen. Een woning die drie maanden leegstaat tussen twee huurcontracten in, kan in die periode onverzekerd zijn als je de verzekeraar niet informeert.
Kamerverhuur en short-stay verhuur via platforms zoals Airbnb of Booking.com verhogen het risico nog verder. Veel standaardpolissen sluiten dit type verhuur volledig uit. Gebruik je jouw woning voor vakantieverhuur, dan heb je een specifieke polis nodig die dit gebruik dekt.
Pro-tip: Controleer je polisvoorwaarden op de term “afwijkend gebruik”. Kamerverhuur en vakantieverhuur vallen hier vaak onder en worden standaard uitgesloten. Meld dit gebruik altijd vooraf aan je verzekeraar om dekking te behouden.
Hoe regel je stap voor stap de juiste verzekering voor je huurwoning?
Het kiezen van de juiste dekking begint bij een grondige check van je huidige situatie. Veel verhuurders gebruiken een standaard woonpolis zonder verhuurmelding, wat bij schade leidt tot uitsluiting van de uitkering. Dat is een vermijdbare fout.
Volg deze stappen om je verzekering correct te regelen:
- Controleer je huidige polis. Lees de polisvoorwaarden op uitsluitingen rondom verhuur, leegstand en afwijkend gebruik. Kijk specifiek naar de clausules over “eigen bewoning” en “meldplicht”.
- Meld de verhuur aan je verzekeraar. Doe dit schriftelijk en bewaar de bevestiging. Aansprakelijkheidsverzekering bij vastgoed vereist altijd een melding; zonder melding vervalt de dekking.
- Beoordeel je risicoprofiel. Verhuur je gemeubileerd, aan studenten, of via Airbnb? Dan is je risico hoger en heb je aanvullende dekking nodig.
- Overweeg aanvullende polissen. Een bedrijfsaansprakelijkheidsverzekering is relevant als je meerdere panden verhuurt of verhuur als zakelijke activiteit uitoefent. Een huurgarantieverzekering is zinvol bij huurders zonder vaste baan of bij hogere huurprijzen.
- Regel leegstandsdekking. Informeer je verzekeraar bij elke periode van leegstand. Sommige verzekeraars bieden een tijdelijke leegstandspolis aan.
- Vraag advies aan een specialist. Een onafhankelijk adviseur vergelijkt meerdere verzekeraars en vindt de polis die past bij jouw specifieke verhuurvorm.
Naast deze stappen zijn er een paar praktische aandachtspunten die verhuurders vaak over het hoofd zien:
- Leg schade altijd schriftelijk vast met foto’s, ook als de huurder aangeeft het zelf te vergoeden.
- Controleer jaarlijks of je dekking nog aansluit bij de herbouwwaarde van je pand. Die waarde stijgt door inflatie en bouwkostenstijgingen.
- Bewaar alle correspondentie met huurders over schade en onderhoud. Dit is cruciaal bij een eventuele claim of rechtszaak.
Belangrijkste inzichten
Een verhuurder die zijn polis niet aanpast aan de verhuurde situatie, riskeert volledige uitsluiting van dekking bij schade, aansprakelijkheidsclaims en juridische kosten.
| Punt | Details |
|---|---|
| Opstalverzekering is de basis | Dekt het gebouw en vaste onderdelen; verplicht bij hypotheek en essentieel bij verhuur. |
| Meld verhuur altijd aan verzekeraar | Niet melden leidt tot verlies van dekking bij schade of aansprakelijkheidsclaims. |
| Leegstand vraagt aparte aandacht | Sommige polissen sluiten schade bij leegstand uit; informeer je verzekeraar tijdig. |
| Aansprakelijkheid is tweezijdig | Rechters verdelen verantwoordelijkheid tussen verhuurder en huurder; een aansprakelijkheidsverzekering dekt juridische kosten. |
| Aanvullende polissen zijn situatieafhankelijk | Huurgarantie, rechtsbijstand en inboedeldekking zijn zinvol afhankelijk van je verhuurvorm. |
Wat ik verhuurders altijd als eerste vertel
Na jaren van adviesgesprekken met verhuurders valt me één ding op: de meeste problemen ontstaan niet door onwetendheid over verzekeringen, maar door uitstelgedrag. Verhuurders weten vaak wel dat ze iets moeten regelen, maar doen het pas als er al iets mis is gegaan.
De meest gemaakte fout is het niet melden van verhuur bij de verzekeraar. Ik heb verhuurders gezien die jarenlang premie betaalden voor een polis die bij schade niets uitkeerde, simpelweg omdat ze vergaten te melden dat de woning verhuurd was. Dat is geen kleine print. Dat staat gewoon in de polisvoorwaarden, maar niemand leest die door.
Wat ik ook zie: verhuurders die kiezen voor de goedkoopste polis zonder te begrijpen wat er niet in zit. Een goedkope verhuurder verzekering zonder aansprakelijkheidsdekking is als een auto zonder remmen. Je rijdt prima tot het moment dat het fout gaat. De aansprakelijkheidsverzekering is voor mij de meest onderschatte polis in de verhuurwereld. Eén claim van een huurder die letsel oploopt in jouw pand kan tienduizenden euro’s kosten.
De zaak van Centrada en de schimmelkwestie illustreert dit goed. De rechter verdeelde de verantwoordelijkheid, maar de verhuurder moest alsnog procederen. Zonder rechtsbijstand of aansprakelijkheidsdekking had die verhuurder die kosten volledig zelf gedragen. Dat is het moment waarop verhuurders beseffen dat een goede polis geen kostenpost is, maar een investering in rust.
Mijn advies: behandel verhuur als een zakelijke activiteit, ook als je maar één woning verhuurt. Dat betekent een polis die past bij verhuur, niet bij eigen bewoning.
— Willem
Zo helpt Zakelijkeverzekering je verder
Als verhuurder wil je weten dat je goed verzekerd bent, zonder uren te zoeken naar de juiste polis. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en helpt je de juiste opstal-, aansprakelijkheids- en huurgarantieverzekering te vinden die past bij jouw verhuurvorm en budget.

Of je nu één woning verhuurt of een groeiende vastgoedportefeuille beheert, Zakelijkeverzekering biedt persoonlijk advies van een vaste adviseur die jouw situatie kent. Bekijk het volledige verzekeringenoverzicht of vraag direct een adviesgesprek aan. Je bent binnen één werkdag geholpen, zonder gedoe en zonder verborgen kosten. Zo weet je zeker dat je pand en jijzelf goed beschermd zijn, ook als het onverwacht misgaat.
FAQ
Wat is een verhuurder verzekering precies?
Een verhuurder verzekering is een combinatie van polissen die jou als verhuurder beschermen tegen schade aan het pand, aansprakelijkheidsclaims en financiële risico’s bij verhuur. De opstalverzekering vormt de basis; aanvullende polissen zoals aansprakelijkheid en huurgarantie vullen de dekking aan.
Is een opstalverzekering verplicht bij verhuur in Nederland?
Een opstalverzekering is niet wettelijk verplicht, maar banken eisen deze vrijwel altijd als voorwaarde bij een hypotheek. Verhuurders zijn verantwoordelijk voor het gebouw; de huurder regelt zijn eigen inboedelverzekering.
Wat gebeurt er als ik verhuur niet meld bij mijn verzekeraar?
Niet melden van verhuur kan leiden tot volledige weigering van uitkering bij schade. Standaard particuliere aansprakelijkheidsverzekeringen sluiten verhuur vaak expliciet uit, waardoor je zonder geldige melding geen dekking hebt.
Dekt mijn huidige woonverzekering ook verhuur?
Dat is zelden het geval. De meeste standaard woonpolissen bevatten een uitsluitingsclausule voor verhuur. Controleer je polisvoorwaarden en meld verhuur altijd schriftelijk aan je verzekeraar om dekking te behouden.
Heb ik als verhuurder ook een aansprakelijkheidsverzekering nodig?
Een aansprakelijkheidsverzekering is sterk aan te raden. Als een huurder of bezoeker letsel oploopt in jouw pand door een gebrek, ben jij als verhuurder aansprakelijk. De juridische en financiële gevolgen van zo’n claim kunnen aanzienlijk zijn.