

13 oktober 2026
Een tussenpersoon is de schakel die ondernemers toegang geeft tot collectieve kortingen op zakelijke verzekeringen die ze individueel nooit zouden krijgen. Collectieve kortingen zijn prijsvoordelen die ontstaan doordat een groep werkgevers of werknemers gezamenlijk een verzekering afsluit, waardoor de verzekeraar minder administratiekosten maakt en dat voordeel doorgeeft. Sinds 2023 geldt er geen collectiviteitskorting meer op de basisverzekering, maar kortingen tot 20% op aanvullende verzekeringen blijven in 2026 volledig beschikbaar. Voor mkb-ondernemers met personeel is dit een van de meest onderbenutte voordelen in het verzekeringsaanbod.
Hoe werkt de tussenpersoon bij collectieve kortingen?
Een tussenpersoon, in de verzekeringsbranche ook wel assurantieadviseur of verzekeringsmakelaar genoemd, doet drie dingen tegelijk: adviseren, vergelijken en onderhandelen. Die combinatie is precies wat collectieve kortingen mogelijk maakt voor ondernemers die zelf geen directe marktmacht hebben.
De tussenpersoon sluit je aan bij een bestaand inkoopcollectief of helpt je een nieuw collectief op te zetten samen met andere bedrijven in jouw branche. Collectieve regelingen komen tot stand via afspraken tussen werkgevers, verenigingen of andere organisaties en verzekeraars, waarbij de schaalgrootte leidt tot lagere premies en extra voordelen. Een tussenpersoon kent die markt en weet bij welke verzekeraars de beste voorwaarden te halen zijn.
Welke kortingen regelt een tussenpersoon concreet voor je?
- Aanvullende zorgverzekering: kortingen op tandarts, fysiotherapie en andere aanvullende modules voor jouw medewerkers
- Collectieve arbeidsongeschiktheidsverzekering (AOV): via brancheverenigingen zijn premies structureel lager door gedeelde risicospreiding
- Collectieve ongevallenverzekering: zekerheid voor personeel tegen een lager tarief dan individuele polissen
- Aanvullende zorgpakketten: extra vergoedingen voor preventie, gezondheidschecks en vitaliteitsprogramma’s
- Rechtsbijstand en bedrijfsaansprakelijkheid: sommige collectieven bieden ook op deze verzekeringen gunstigere tarieven
Een tussenpersoon vergelijkt meer dan alleen de prijs. Dekking, uitsluitingen en aanvullende diensten wegen mee in het advies.
Pro-tip: Vraag je tussenpersoon niet alleen naar de premiekorting, maar ook naar de aanvullende diensten die bij het collectief horen. Verzuimondersteuning en preventieprogramma’s leveren soms meer op dan de korting zelf.
Wat zijn collectieve kortingen en welke voordelen bieden ze?
Collectieve kortingen zijn financiële voordelen die een verzekeraar geeft aan een groep verzekerden die gezamenlijk een polis afsluiten. De verzekeraar bespaart op acquisitie en administratie en geeft dat voordeel terug in de vorm van een lagere premie of betere voorwaarden.
Collectieve AOV-regelingen via branches kunnen leiden tot 10–20% lagere premies door besparing op administratiekosten. Dat klinkt misschien bescheiden, maar voor een bedrijf met tien medewerkers telt dat snel op tot honderden euro’s per jaar.
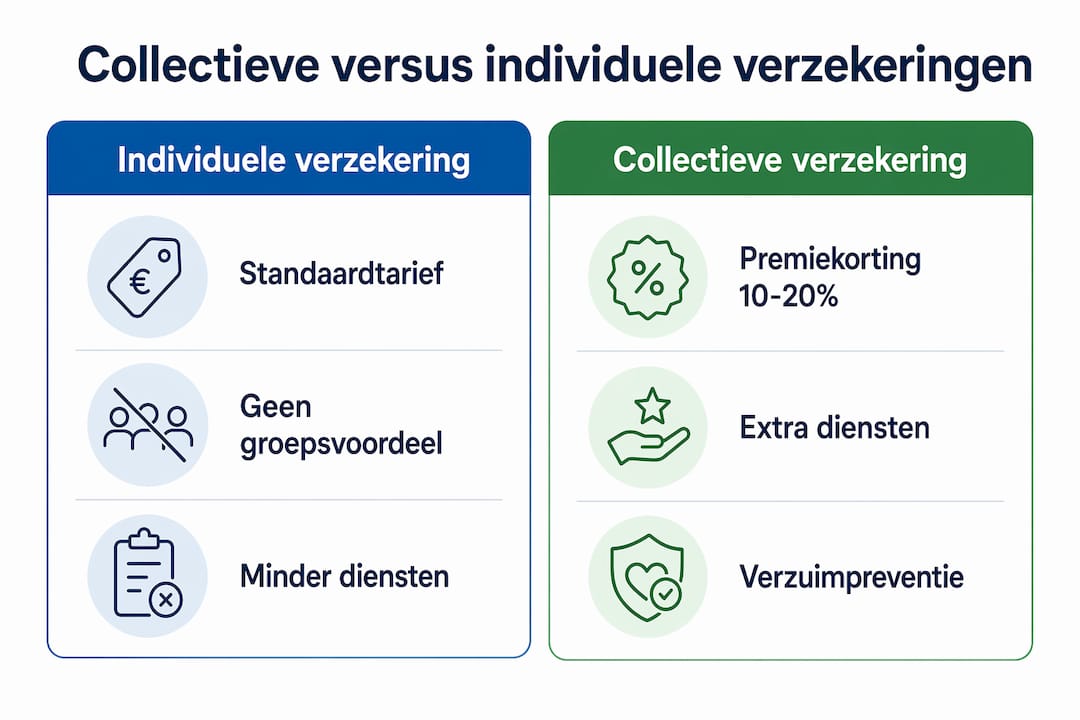
Collectieve verzekeringen gaan verder dan alleen premiekorting. Ze fungeren steeds vaker als instrument voor verzuimpreventie en vitaliteit. Denk aan gezondheidschecks, preventieprogramma’s en professioneel advies aan medewerkers. Dat maakt collectieven waardevol als onderdeel van je personeelsbeleid, niet alleen als kostenpost.
| Aspect | Individuele verzekering | Collectieve verzekering |
|---|---|---|
| Premie aanvullende zorg | Standaardtarief | Tot 20% korting mogelijk |
| Administratiekosten | Volledig voor eigen rekening | Gedeeld via collectief |
| Aanvullende diensten | Beperkt | Gezondheidschecks, preventie, verzuimondersteuning |
| Toegang tot extra modules | Op aanvraag, hogere prijs | Vaak inbegrepen of goedkoper |
| Gezinsleden meeverzekeren | Individueel tarief | Soms ook kortingen voor gezinsleden |
Collectieve zorgverzekeringen via werkgevers bieden vaak extra vergoedingen en kortingen voor zowel medewerkers als hun gezinsleden. Dat maakt het collectief ook aantrekkelijk als secundaire arbeidsvoorwaarde bij het aantrekken van personeel.
Collectieve verzekeringen zijn steeds toegankelijker voor mkb-bedrijven met 5–50 medewerkers dankzij nieuwe inkoopcollectieven en samenwerkingen. Kleine bedrijven hoeven dus niet langer te wachten tot ze groot genoeg zijn om te profiteren.
Waarop moet je letten bij de keuze van een tussenpersoon?
De keuze van een tussenpersoon bepaalt in grote mate hoeveel voordeel je uit een collectief haalt. Niet elke adviseur heeft dezelfde kennis van collectieve regelingen, en dat verschil merk je direct in de kwaliteit van het advies.
Een goede tussenpersoon heeft specialistische kennis van collectieve verzekeringen, werkt onafhankelijk en adviseert persoonlijk en helder. Onafhankelijkheid betekent dat de adviseur niet gebonden is aan één verzekeraar, maar de markt breed vergelijkt. Dat voorkomt dat je een polis krijgt die goed is voor de adviseur maar niet voor jouw bedrijf.
Waar let je op bij het selecteren van een tussenpersoon?
- Specialisatie in collectieve regelingen: vraag expliciet of de adviseur ervaring heeft met collectieve verzekeringen voor mkb-bedrijven
- Onafhankelijkheid: een onafhankelijke tussenpersoon vergelijkt meerdere verzekeraars en heeft geen exclusieve contracten
- Transparantie over kosten: vraag hoe de adviseur wordt beloond, via provisie of advieskosten
- Ervaring met vitaliteitsgerichte verzekeringen: collectieven met preventieprogramma’s vragen om specifieke kennis
- Referenties van vergelijkbare bedrijven: vraag naar ervaringen van andere mkb-ondernemers in jouw sector
- Persoonlijk aanspreekpunt: je wilt één contactpersoon die jouw bedrijf kent, niet steeds een ander gezicht
Vergelijk altijd minimaal twee offertes voordat je een keuze maakt. Prijs is één factor, maar de kwaliteit van het collectief en de aanvullende diensten bepalen de werkelijke waarde.
Pro-tip: Vraag de tussenpersoon om een schriftelijk overzicht van alle voordelen van het collectief, inclusief de niet-financiële voordelen zoals preventieprogramma’s. Zo vergelijk je appels met appels en niet appels met peren.
Hoe profiteer je optimaal van collectieve kortingen via een tussenpersoon?
Collectieve kortingen benutten vraagt om een concrete aanpak. De volgende stappen helpen je om snel en goed van start te gaan.
-
Breng je huidige verzekeringen in kaart. Gebruik een verzekeringsdekking checklist om te zien welke polissen je nu hebt en waar je te veel betaalt of onvoldoende gedekt bent. Dit geeft je een startpunt voor het gesprek met een tussenpersoon.
-
Neem contact op met een onafhankelijke tussenpersoon. Leg uit hoeveel medewerkers je hebt, in welke branche je actief bent en welke verzekeringen je al hebt. De adviseur bepaalt dan welke collectieven voor jou beschikbaar zijn.
-
Vraag naar bestaande inkoopcollectieven in jouw branche. Brancheverenigingen hebben vaak al collectieve regelingen lopen. Aansluiten bij een bestaand collectief is sneller en goedkoper dan een nieuw collectief opzetten.
-
Communiceer de voordelen actief naar je medewerkers. Een collectieve verzekering werkt alleen als medewerkers er ook gebruik van maken. Leg uit wat de voordelen zijn, hoe ze zich kunnen aanmelden en wat de aanvullende diensten inhouden.
-
Integreer het collectief in je vitaliteitsbeleid. Collectieve verzekeringen met preventieprogramma’s en gezondheidschecks versterken je aanpak van verzuim. Dat levert op de lange termijn meer op dan de premiekorting alleen.
-
Plan jaarlijks een evaluatiemoment. Premies en collectieve voorwaarden veranderen elk jaar. Het beste moment om te vergelijken en eventueel over te stappen is in het najaar, voor de jaarlijkse premiemutaties ingaan. Een tussenpersoon attendeert je hierop en vergelijkt opnieuw.
-
Controleer of gezinsleden mee kunnen profiteren. Sommige collectieve regelingen bieden ook kortingen voor partners en kinderen van medewerkers. Dat maakt het collectief extra aantrekkelijk als arbeidsvoorwaarde.
Een praktisch voorbeeld: een mkb-bedrijf met 15 medewerkers sluit via een branchevereniging aan bij een collectieve aanvullende zorgverzekering. De premiekorting bedraagt 15%, de medewerkers krijgen toegang tot een preventieprogramma en het verzuim daalt zichtbaar in het eerste jaar. De tussenpersoon regelt de administratie en zorgt dat iedereen correct is aangemeld. De ondernemer hoeft er nauwelijks tijd in te steken.
Polisopties voor bedrijven zijn breed, maar collectieve regelingen horen voor de meeste mkb-ondernemers bovenaan de lijst te staan.
Belangrijkste inzichten
Een tussenpersoon is de meest directe weg naar collectieve kortingen op aanvullende verzekeringen, met premiebesparingen tot 20% en aanvullende voordelen die individueel niet beschikbaar zijn.
| Punt | Details |
|---|---|
| Collectiviteitskorting in 2026 | Tot 20% korting op aanvullende verzekeringen; geen korting meer op de basisverzekering. |
| Rol van de tussenpersoon | Vergelijkt, onderhandelt en sluit je aan bij collectieven die passen bij jouw bedrijf. |
| Meer dan premiekorting | Collectieven bieden ook preventieprogramma’s, gezondheidschecks en verzuimondersteuning. |
| Mkb-toegankelijkheid | Bedrijven met 5–50 medewerkers kunnen via inkoopcollectieven profiteren van collectieve regelingen. |
| Keuze tussenpersoon | Onafhankelijkheid, specialisatie en transparantie zijn de drie doorslaggevende criteria. |
Collectieve kortingen in 2026: wat ik na jaren mkb-advies heb geleerd
De meeste ondernemers die ik spreek, denken bij “collectieve korting” nog steeds aan de basisverzekering. Die korting bestaat niet meer. Maar de werkelijke waarde van collectieven zit al jaren elders, en dat besef dringt maar langzaam door.
Wat me opvalt, is dat ondernemers de niet-financiële voordelen van collectieven structureel onderschatten. Een preventieprogramma dat verzuim terugdringt, levert een bedrijf met tien medewerkers meer op dan welke premiekorting dan ook. Toch staat het zelden bovenaan de agenda bij het afsluiten van een collectieve regeling.
De rol van de tussenpersoon verandert daarin ook. De adviseurs die echt waarde toevoegen, praten niet meer alleen over premies. Ze kijken naar het totaalplaatje: welke risico’s loopt dit bedrijf, hoe zit het met verzuim, en welk collectief past bij de cultuur van de organisatie? Dat is een ander gesprek dan “hier is uw offerte.”
Mijn verwachting voor de komende jaren is dat collectieven verder groeien als instrument voor bedrijfsgezondheid. Verzekeraars investeren in digitale preventieprogramma’s en data-gedreven vitaliteitsadvies. Ondernemers die nu een goede tussenpersoon aan hun zijde hebben, zijn straks beter gepositioneerd om van die ontwikkelingen te profiteren. Wacht daar niet mee tot het moment dat verzuim een probleem wordt.
— Willem
Zakelijkeverzekering helpt je collectieve voordelen benutten
Als ondernemer wil je niet uren kwijt zijn aan het vergelijken van collectieve regelingen en het beoordelen van offertes. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en heeft specialistische kennis van collectieve verzekeringen voor mkb-bedrijven.

Of je nu een collectieve aanvullende zorgverzekering zoekt, een collectieve ongevallenverzekering wilt afsluiten of gewoon wil weten welke collectieve kortingen voor jouw bedrijf beschikbaar zijn: Zakelijkeverzekering geeft je persoonlijk advies zonder verborgen agenda. Bekijk het volledige aanbod van zakelijke verzekeringen en vraag direct een adviesgesprek aan. Eén gesprek is genoeg om te weten waar je staat en wat je kunt besparen.
Veelgestelde vragen
Wat zijn collectieve kortingen op verzekeringen?
Collectieve kortingen zijn prijsvoordelen die een verzekeraar geeft aan een groep werkgevers of medewerkers die gezamenlijk een verzekering afsluiten. Kortingen tot 20% zijn mogelijk op aanvullende verzekeringen; op de basisverzekering bestaat deze korting sinds 2023 niet meer.
Hoe krijg je kortingen via een tussenpersoon?
Een tussenpersoon sluit je aan bij een bestaand inkoopcollectief of helpt je een nieuw collectief op te zetten. De adviseur onderhandelt namens de groep met verzekeraars en regelt dat je de beste premie en voorwaarden krijgt.
Zijn collectieve verzekeringen ook geschikt voor kleine bedrijven?
Collectieve regelingen zijn toegankelijk voor bedrijven met 5–50 medewerkers via inkoopcollectieven en brancheverenigingen. Je hoeft dus geen groot bedrijf te zijn om te profiteren.
Wat is het verschil tussen een onafhankelijke en een gebonden tussenpersoon?
Een onafhankelijke tussenpersoon vergelijkt meerdere verzekeraars en is niet gebonden aan één aanbieder. Een gebonden adviseur werkt voor één verzekeraar en kan alleen producten van die partij aanbieden. Voor collectieve kortingen geeft een onafhankelijke adviseur je meer keuze en een betere onderhandelingspositie.
Welke verzekeringen komen in aanmerking voor collectieve kortingen?
Aanvullende zorgverzekeringen, collectieve AOV-regelingen en collectieve ongevallenverzekeringen komen het vaakst in aanmerking. Sommige collectieven bieden ook voordelen op rechtsbijstand en andere zakelijke verzekeringen.