

22 oktober 2026
Veel ondernemers denken dat een tussenpersoon simpelweg een doorgeefluik is tussen jou en de verzekeraar. Dat misverstand kost soms meer dan je denkt. Een verkeerde verzekeringskeuze, een gemiste dekking bij schade of een polis die niet aansluit bij jouw daadwerkelijke risicoprofiel kan je bedrijf duizenden euro’s kosten. Tegelijkertijd weten veel zzp’ers en mkb’ers niet wat een zakelijke tussenpersoon concreet voor hen regelt, hoe de beloning werkt, en wanneer het écht loont om er één in te schakelen. Dit artikel geeft je een helder en eerlijk beeld, van kerntaken tot kosten, en van onafhankelijkheid tot praktische afwegingen.
Inhoudsopgave
- Wat doet een tussenpersoon zakelijk echt?
- Provisie, fee en onafhankelijk advies: hoe werkt de beloning?
- Zelf regelen of met een tussenpersoon: wanneer kies je wat?
- Wat levert een tussenpersoon op voor jouw bedrijf?
- Wat ondernemers vaak over het hoofd zien bij tussenpersonen
- Hulp bij het kiezen van jouw zakelijke verzekeringen
- Veelgestelde vragen
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Kerntaken tussenpersoon | Een zakelijke tussenpersoon analyseert risico’s, geeft onafhankelijk advies en regelt de administratieve afhandeling van verzekeringen. |
| Provisie en fee transparant | Sinds 2024 is het verplicht om de provisie bij schadeverzekeringen als tussenpersoon duidelijk te tonen. |
| Zelf regelen of advies | Voor simpele verzekeringsbehoeften volstaat zelfstandig afsluiten, bij complexe contracten of hoge risico’s is tussenkomst vaak rendabeler. |
| Meerwaarde voor ondernemers | Een goede tussenpersoon voorkomt onderverzekering, bespaart tijd en levert rust en zekerheid voor je bedrijf. |
Wat doet een tussenpersoon zakelijk echt?
Nu je weet waarom een tussenpersoon relevant kan zijn, zoomen we in op wat ze feitelijk voor jouw bedrijf doen. Want de rol is breder dan de meeste ondernemers verwachten.
Een zakelijke tussenpersoon is geen verkoper van polissen. Het is een adviseur die jouw bedrijf analyseert, risico’s in kaart brengt en vervolgens onafhankelijk zoekt naar de beste oplossing. Dat verschilt wezenlijk van een directe verzekeraar, die logischerwijs alleen zijn eigen producten aanbiedt. Een tussenpersoon werkt in jouw belang en heeft geen voorkeur voor één specifieke aanbieder.
De kerntaken van een zakelijke tussenpersoon zijn:
- Risico-inventarisatie: een grondige analyse van jouw bedrijfsactiviteiten, aansprakelijkheidsrisico’s en bezittingen
- Onafhankelijk productadvies: vergelijken van meerdere verzekeraars en polisvoorwaarden zonder commerciële binding
- Polisbeheer: administratieve verwerking van wijzigingen, uitbreidingen en verlengingen
- Schadeafhandeling: begeleiding en belangenbehartiging bij het indienen en afhandelen van schades
- Contractscan: beoordelen van zakelijke contracten op verzekerings- en aansprakelijkheidsverplichtingen
- Periodieke risicocheck: jaarlijkse controle of je dekking nog aansluit bij je bedrijfssituatie
Dat laatste punt wordt te vaak overgeslagen. Je bedrijf groeit, je koopt nieuwe apparatuur, je neemt personeel aan of je werkt voor grotere opdrachtgevers. Al die veranderingen beïnvloeden jouw risicoprofiel. Een goede tussenpersoon signaleert dat proactief en past jouw verzekeringspakket aan voordat er iets misgaat.
De rol van een zakelijke verzekeringsadviseur is extra waardevol bij complexe contracten, hoge aansprakelijkheidsrisico’s of veel activa. Denk aan een bouwondernemer met zwaar materieel, een IT-bedrijf dat softwarefouten kan veroorzaken bij klanten, of een consultant die contractueel gebonden is aan specifieke aansprakelijkheidsgrenzen.
Pro-tip: vraag een nieuwe tussenpersoon altijd om een schriftelijke risico-inventarisatie voordat je iets afsluit. Zo weet je zeker dat het advies is gebaseerd op jouw specifieke situatie, niet op een standaard template.
Belangrijk is ook dat een tussenpersoon een vergunning nodig heeft van de Autoriteit Financiële Markten (AFM) om zakelijk verzekeringsadvies te mogen geven. Die AFM-vergunning is geen formaliteit: het betekent dat de adviseur voldoet aan opleidingseisen, gedragsregels en integriteitsvereisten. Je kunt altijd controleren of een tussenpersoon geregistreerd staat in het register van de AFM, voordat je in zee gaat.
Wat een tussenpersoon daadwerkelijk toevoegt ten opzichte van een vergelijkingssite, is precies dat: persoonlijk inzicht in jouw situatie. Een vergelijkingssite gooit jouw gegevens in een algoritme en spuugt een goedkoopste optie uit. Dat is handig voor simpele situaties, maar mist de nuance die zakelijke risico’s vereisen.
Provisie, fee en onafhankelijk advies: hoe werkt de beloning?
Nadat je begrijpt wat een tussenpersoon doet, is het logisch te onderzoeken hoe de beloningsstructuur werkt en in hoeverre dat écht onafhankelijk advies oplevert.
Er zijn twee hoofdmodellen waarmee tussenpersonen betaald worden: provisie en fee. Beide hebben voor- en nadelen, en de keuze beïnvloedt hoe jij als ondernemer de relatie ervaart.
Provisie betekent dat de tussenpersoon een percentage van jouw jaarpremie ontvangt van de verzekeraar. Je betaalt dit niet rechtstreeks: het zit verwerkt in de premie die jij betaalt. Provisie is een percentage van de jaarlijkse premie en wordt door de verzekeraar aan de tussenpersoon betaald. Dat klinkt handig, want je ziet de kosten niet direct. Maar het nadeel is dat een hogere premie ook meer provisie betekent, wat theoretisch een prikkel kan zijn om duurdere producten te adviseren.
Fee werkt anders. Daarbij betaal je de tussenpersoon rechtstreeks een afgesproken bedrag, los van de premie. Dit model is transparanter en elimineert elke financiële prikkel richting duurder advies. Toch kiezen veel ondernemers nog voor provisiegebaseerde constructies, simpelweg omdat de kosten dan niet direct voelbaar zijn.
| Beloningsmodel | Betaling via | Transparantie | Voordeel voor ondernemer |
|---|---|---|---|
| Provisie | Verwerkt in premie | Verplicht zichtbaar | Geen directe factuur |
| Fee | Directe betaling aan adviseur | Volledig inzichtelijk | Geen financiële prikkel |
| Combinatie | Deels premie, deels factuur | Variabel | Flexibel per product |
Een belangrijke ontwikkeling is de nieuwe regelgeving rondom provisietransparantie. Sinds juli 2024 moeten tussenpersonen hun provisie bij schadeverzekeringen actief en expliciet tonen aan klanten. Dit is niet vrijblijvend. De tussenpersoon moet je dus vóóraf informeren over hoeveel provisie hij ontvangt voor het advies dat hij je geeft.
“Provisietransparantie is geen bedreiging voor de kwaliteit van advies. Het is een kans voor goede adviseurs om te laten zien dat hun werk de vergoeding waard is.”
Als ondernemer heb je nu meer inzicht dan ooit. Maar inzicht vraagt ook om actie: gebruik die transparantie niet alleen om te onderhandelen over de prijs, maar ook om te beoordelen of de adviseur zijn toegevoegde waarde daadwerkelijk levert. De voordelen van heldere provisieafspraken worden pas zichtbaar als je die vergelijking ook echt maakt.
Een praktisch voorbeeld: stel dat je een beroepsaansprakelijkheidsverzekering afsluit met een jaarpremie van 1.200 euro. Bij 15 procent provisie ontvangt de tussenpersoon 180 euro per jaar. Bij een fee-model betaal je misschien 250 euro voor het adviesgesprek en de afhandeling, maar ontvang je een premie die 120 euro lager ligt doordat de tussenpersoon zonder provisie-oogmerk kiest. Welk model voordeliger is, verschilt per situatie en per adviseur.
Zelf regelen of met een tussenpersoon: wanneer kies je wat?
De impact van provisie en onafhankelijkheid wordt vooral duidelijk wanneer je de afweging maakt tussen zelf doen of een expert inschakelen. Die afweging is niet altijd eenduidig.
Voor eenvoudige situaties kan zelf regelen volstaan. Een zzp’er zonder personeel, met weinig materieel en geen klantcontact op locatie heeft misschien enkel een beroepsaansprakelijkheidsverzekering nodig die via een helder online platform af te sluiten is. Maar zodra je bedrijf groeit, of zodra je risico’s complexer worden, verschuift die balans snel.
Vergelijk beide opties naast elkaar:
| Situatie | Zelf regelen | Via tussenpersoon |
|---|---|---|
| Eenvoudige dekking, één polis | Goed haalbaar | Wellicht niet nodig |
| Meerdere polissen combineren | Foutgevoelig | Sterk aanbevolen |
| Schade afhandelen | Tijdrovend en complex | Adviseur neemt het over |
| Contractuele aansprakelijkheid | Risicovol zonder advies | Essentieel |
| Bedrijfsgroei of uitbreiding | Gemiste updates | Proactief advies |
| Buitenlandse activiteiten | Onduidelijk dekkingsgebied | Specifiek maatwerk |
Hoe pak je de afweging dan praktisch aan? Gebruik dit stappenplan:
- Breng je risico’s in kaart. Welke schades zouden jou als ondernemer echt raken? Denk aan aansprakelijkheid, ziekte, brand, gegevensverlies of juridische conflicten.
- Bepaal de complexiteit van jouw situatie. Heb je personeel? Werk je met waardevolle apparatuur? Zijn er contractuele aansprakelijkheidsclausules? Hoe meer ‘ja’-antwoorden, hoe complexer het pakket.
- Maak de keuze op basis van risico, niet op kosten. Goedkoop zelf regelen heeft maar één moment waarop het misgaat: bij schade. Pas dan blijkt of je goed verzekerd bent.
- Evalueer jaarlijks opnieuw. Jouw situatie verandert. Wat vorig jaar klopte, hoeft dit jaar niet meer te kloppen.
Een concreet voorbeeld uit de praktijk: een grafisch ontwerper sloot zelf een beroepsaansprakelijkheidsverzekering af via een vergelijkingssite. Een jaar later nam hij een freelancer in dienst. De polis dekte enkel zijn eigen werk, niet dat van ingehuurde krachten. Bij een fout van de freelancer ontstond een claim van 18.000 euro die volledig voor eigen rekening bleef. Een tussenpersoon had die wijziging gesignaleerd bij de eerste statuswijziging.
Bij complexere verzekeringsvraagstukken, zoals personeelsverzekeringen, geldt hetzelfde principe. Zodra menselijk kapitaal in het spel is, stijgt de financiële impact van een verkeerde keuze exponentieel.
Pro-tip: vraag bij een tussenpersoon altijd expliciet naar de dekking bij ingehuurde krachten en onderaannemers. Dat is één van de meest voorkomende blinde vlekken in zakelijke polissen.
Een goede tussenpersoon vergelijkt niet alleen premies, maar bestudeert ook de polisvoorwaarden op uitsluitingen, eigen risico’s en dekkingsgrenzen. Juist die details bepalen of je bij schade daadwerkelijk geholpen wordt. Of je nu kiest voor zelf afsluiten of via een adviseur bij producten als een rechtsbijstandverzekering, begrijp dan altijd wat je tekent.
Wat levert een tussenpersoon op voor jouw bedrijf?
Deze voordelen worden echte meerwaarde als je kijkt naar de dagelijkse praktijk en de werkdruk als ondernemer. Want naast bescherming gaat het ook om tijd en rust.
De toegevoegde waarde van een adviseur wordt groter naarmate het risicoprofiel, de contractuele verplichtingen en de impact van fouten toenemen. Maar ook voor kleinere ondernemers zijn er concrete voordelen die zich dagelijks uiten.
De belangrijkste baten op een rij:
- Minder kans op onderverzekering: een adviseur bewaakt actief of je dekking aansluit bij de werkelijke waarde van je inventaris, omzet of aansprakelijkheidsrisico
- Tijdsbesparing: je hoeft zelf geen polisvoorwaarden te lezen, verzekeraars te vergelijken of schades te coördineren
- Één aanspreekpunt: geen klantenservicenummer van een grote verzekeraar, maar iemand die jouw bedrijf kent
- Strategisch meedenken bij groei: bij uitbreiding van activiteiten, nieuwe medewerkers of internationaal zakendoen denkt de adviseur proactief mee
- Sterkere positie bij schade: een tussenpersoon staat achter jou als er discussie ontstaat met de verzekeraar over de uitkering
- Inzicht in het totaalplaatje: al jouw verzekeringen bij elkaar geeft inzicht in overlap, gaten en optimalisatiemogelijkheden
Dat laatste punt, de positie bij schade, wordt structureel onderschat. Als je direct bij een verzekeraar bent, ben je ook direct afhankelijk van hun interpretatie van de polisvoorwaarden bij een claim. Een tussenpersoon is jouw belangenbehartiger in dat proces. Hij kent de polisvoorwaarden, kent de verzekeraar en weet hoe hij voor jou het beste resultaat bereikt.
“Een ondernemer die zelf schade afhandelt bij een verzekeraar, speelt een uitwedstrijd. Een tussenpersoon zorgt ervoor dat het een gelijkwaardig gesprek wordt.”
Een adviseur fungeert ook als strategische partner als je bedrijf groeit. Stel dat je een tweede locatie opent, of dat je een grote opdracht binnenhaalt waarbij de opdrachtgever minimale verzekeringseisen stelt. Een tussenpersoon analyseert direct wat je huidige pakket dekt en wat er aangevuld moet worden. Dat scheelt niet alleen fouten, maar ook de tijd die jij zou kwijtraken aan het uitzoeken van die details zelf.
Bij het overzicht van zakelijke verzekeringen zie je hoe breed het spectrum is: van bedrijfsaansprakelijkheid tot cyber, van arbeidsongeschiktheid tot inventaris. Een tussenpersoon overziet dit pakket als geheel en zorgt dat er geen gaten vallen.
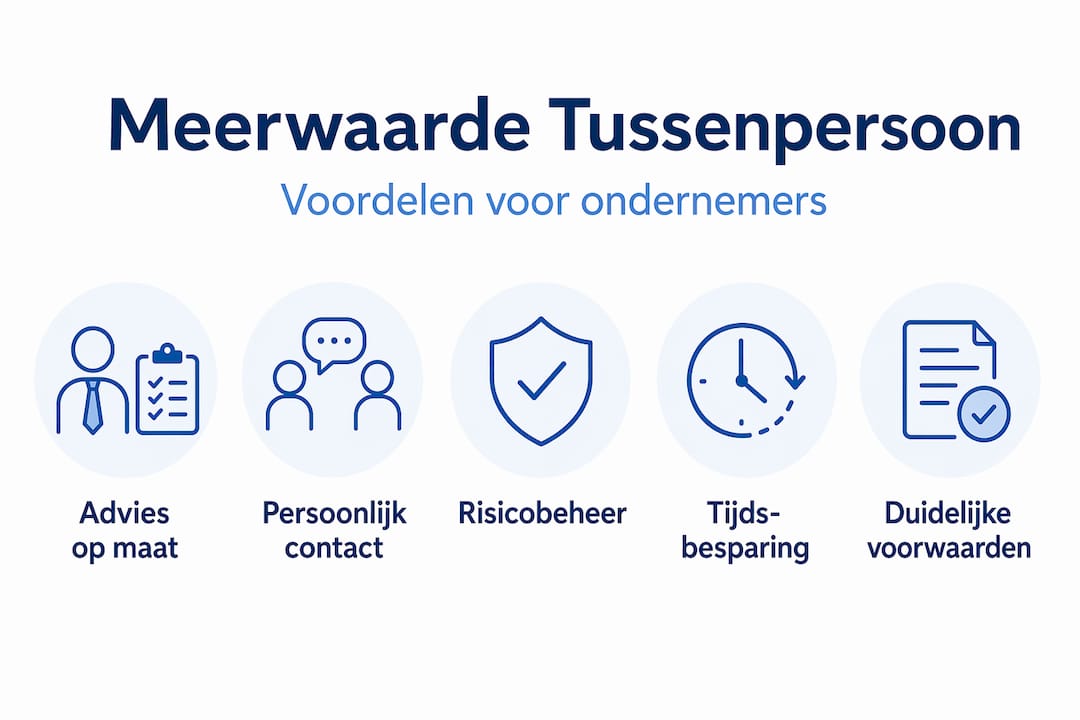
Rust is misschien wel de meest waardevolle opbrengst. Wetende dat jouw verzekeringen kloppen, dat iemand meekijkt bij wijzigingen en dat jij bij schade niet alleen staat, geeft mentale ruimte om je te focussen op je bedrijf.
Wat ondernemers vaak over het hoofd zien bij tussenpersonen
Na alle inhoudelijke toelichting mag een praktijkgerichte visie vanuit ondernemerservaring niet ontbreken. Want er zijn dingen die je in geen enkele productfolder leest.
Het grootste misverstand is dat ondernemers een tussenpersoon beoordelen op de hoogte van de premie die hij adviseert. Lagere premie betekent echter niet altijd betere dekking. Sterker nog: de slechtste verzekeringen zijn vaak de goedkoopste, simpelweg omdat ze boordevol uitsluitingen zitten die pas zichtbaar worden als er daadwerkelijk iets misgaat.
De echte vraag is niet “wat kost mijn verzekering?”, maar “wat krijg ik als er schade is?”. Dat klinkt logisch, maar in de praktijk stuurt de prijs de beslissing. Wij zien dat ondernemers soms tien minuten nadenken over de keuze voor een verzekeraar, terwijl die keuze hen bij schade tienduizenden euro’s kan schelen.
Provisietransparantie heeft de markt veranderd. Goed, want het dwingt adviseurs om hun meerwaarde te bewijzen in plaats van te verbergen achter een premie. Maar er is ook een keerzijde: sommige ondernemers gebruiken die transparantie alleen om te onderhandelen over de provisie, zonder de kwaliteit van het advies zelf te wegen. De prijs van het advies is niet hetzelfde als de waarde ervan.
Onze kritische visie op de rol van de tussenpersoon is dan ook: selecteer een tussenpersoon niet op wie het goedkoopst werkt, maar op wie jouw risico’s het beste begrijpt. Vraag naar zijn ervaring in jouw branche. Vraag hoe hij handelt bij schade. En kijk of hij je actief benadert bij wijzigingen in je bedrijf, of dat je daar zelf achteraan moet.
Een langdurige relatie met dezelfde adviseur heeft een onzichtbare waarde die zich opstapelt. Na drie of vier jaar kent die adviseur jouw bedrijf door en door. Hij weet welke klanten je bedient, welke risico’s je loopt en hoe jouw contracten eruit zien. Die kennis is niet te kopen via een vergelijkingssite, en ook niet met één adviesgesprek. Het is de opbrengst van een relatie die je opbouwt.
Het advies dat we ondernemers het vaakst geven: investeer even zoveel tijd in het kiezen van je tussenpersoon als in het kiezen van je accountant. Beiden zitten bij jou aan tafel als het echt om geld gaat.
Hulp bij het kiezen van jouw zakelijke verzekeringen
Wil je zelf ervaren wat een tussenpersoon voor je kan betekenen? Dan zijn laagdrempelige vervolgstappen direct beschikbaar.
Als je na dit artikel twijfelt of jouw huidige verzekeringspakket klopt, is dat precies het goede moment om actie te ondernemen. Bij Zakelijkeverzekering.nl kun je als zzp’er of mkb’er direct vergelijk zakelijke verzekeringen van meer dan 66 aanbieders, zonder enige binding. Of je nu de eerste keer een zakelijke verzekering afsluit of jouw huidige pakket wilt toetsen: onafhankelijk advies is altijd het startpunt.

Heb je specifieke vragen over jouw bedrijfssituatie? Plan dan een persoonlijk adviesgesprek met een adviseur die jouw branche kent. Je krijgt concreet advies over welke verzekeringen passen bij jouw risicoprofiel, wat jou dit kost en hoe je direct kunt regelen dat je goed verzekerd bent. Geen verplichtingen, geen standaard verkooppraatje. Gewoon helder advies over jouw zakelijke verzekering als basis voor een solide bedrijf.
Veelgestelde vragen
Hoe betaal ik mijn zakelijke tussenpersoon?
Je betaalt via provisie (verwerkt in de premie) of een vaste fee die je rechtstreeks betaalt. Sinds juli 2024 geldt actieve provisietransparantie voor schadeverzekeringen, wat betekent dat je altijd weet hoeveel je tussenpersoon ontvangt.
Wanneer is een tussenpersoon echt noodzakelijk?
Bij complexe contracten, hoge risico’s of waardevolle bedrijfsactiva weegt onafhankelijk advies duidelijk zwaarder. Bij complexere situaties is professioneel advies de norm, niet de uitzondering.
Wat betekent provisietransparantie voor mij als ondernemer?
Je ziet precies welk deel van je premie naar de tussenpersoon gaat, zodat je de vergoeding kunt afzetten tegen de geleverde diensten. Actieve provisietransparantie is verplicht gesteld per juli 2024, wat jou als ondernemer meer grip geeft op je verzekeringskosten.
Wat is het verschil tussen een tussenpersoon en een vergelijkingssite?
Een vergelijkingssite toont opties op basis van standaard invoer; een tussenpersoon analyseert jouw specifieke bedrijfssituatie, adviseert op maat en begeleidt je ook bij schadeafhandeling en poliswijzigingen.
Mag ik controleren of mijn tussenpersoon vergund is?
Ja. Elke tussenpersoon die zakelijk verzekeringsadvies geeft, moet geregistreerd staan bij de AFM. Je kunt dit eenvoudig controleren via het openbare register op de website van de AFM, voordat je een adviesrelatie aangaat.