

22 oktober 2026
Stel je voor: je ontvangt drie dikke enveloppen met polisvoorwaarden, vol jargon over uitsluitingen, dekkingslimieten en eigen risico’s. Je wil gewoon weten of je goed verzekerd bent voor een redelijke premie, maar elke offerte lijkt op een andere taal geschreven. Dit is de dagelijkse realiteit voor veel zzp’ers en mkb-ondernemers in Nederland. Zonder de juiste begeleiding loop je al snel het risico te veel te betalen voor dekking die je niet nodig hebt, of erger: te weinig dekking te hebben op het moment dat er iets echt misgaat. Een tussenpersoon kan precies dat voorkomen.
Inhoudsopgave
- Waarom offertes vergelijken via een tussenpersoon?
- Wat heb je nodig voor een goede vergelijking?
- Stap-voor-stap: offertes vergelijken via een tussenpersoon
- Hoe voorkom je onder- of oververzekering met een expert?
- Waar let je op bij het kiezen van een tussenpersoon?
- Onze visie: waarom slim vergelijken met een tussenpersoon écht verschil maakt
- Vergelijk zakelijke verzekeringen eenvoudig en deskundig
- Veelgestelde vragen over offertes vergelijken via een tussenpersoon
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Onafhankelijk advies | Een tussenpersoon biedt advies op maat, zonder belang van een specifieke verzekeraar. |
| Voorkom onderverzekering | Door periodieke polischecks en deskundig inzicht voorkom je dure hiaten in de dekking. |
| Meer overzicht met vergelijking | Meerdere offertes met toelichting helpen overzicht houden en de juiste keuze te maken. |
| Besparing in tijd en geld | Met een expert bespaar je op onnodige dekkingen én administratieve rompslomp. |
| Kies de juiste adviseur | Check altijd registratie en onafhankelijkheid voor optimale zekerheid en service. |
Waarom offertes vergelijken via een tussenpersoon?
Een tussenpersoon is geen extra schakel die het proces duurder maakt. Het is iemand die voor jou werkt, niet voor de verzekeraar. Dat klinkt simpel, maar dit onderscheid heeft grote gevolgen voor de kwaliteit van het advies dat je ontvangt.
Wie zelf offertes vergelijkt via online platforms, ziet alleen de premie en een globale dekking. Wat je niet ziet, zijn de voorwaarden die bepalen of jouw specifieke schade wel of niet gedekt is. Een tussenpersoon leest die voorwaarden wél voor je en vertaalt ze naar jouw situatie.
De voordelen van werken met een tussenpersoon zijn breed gedocumenteerd. Denk aan onafhankelijk advies, maatwerkdekking, schadebegeleiding en continuïteit. Een goede adviseur doet ook periodieke policyhecks en past jouw pakket aan bij groei of veranderingen in je bedrijf. Dit voorkomt onder- of oververzekering, wat in de praktijk een veelgemaakte en kostbare fout is.
Een veelgesteld misverstand is dat een tussenpersoon altijd noodzakelijk is. Dat is niet helemaal waar. Voor een eenvoudige zzp’er met laag risico, die alleen een basale aansprakelijkheidsverzekering nodig heeft, kan een tussenpersoon versus vergelijkingssites afwegen nuttig zijn zonder direct iemand in te schakelen. Maar zodra je personeel hebt, bijzondere bedrijfsrisico’s draagt of snel groeit, is een expert onmisbaar.
“Een tussenpersoon werkt voor jou, niet voor de verzekeraar. Dat maakt alle verschil wanneer je schade hebt of je pakket wil aanpassen.”
Hier zijn de belangrijkste voordelen op een rij:
- Onafhankelijk advies zonder commerciële druk vanuit één verzekeraar
- Maatwerkdekking die aansluit bij jouw branche, risico’s en omzet
- Schadebegeleiding zodat jij niet zelf hoeft te strijden bij een claim
- Continuïteit door jaarlijkse policyhecks en aanpassingen bij groei
- Tijdsbesparing doordat de tussenpersoon al het vergelijkingswerk doet
- Voorkomen van blinde vlekken in je dekkingspakket
Nu de aanleiding helder is, kijken we naar wat je praktisch nodig hebt voor een goede vergelijking.
Wat heb je nodig voor een goede vergelijking?
Voordat een tussenpersoon aan de slag gaat, heeft hij informatie van jou nodig. Hoe vollediger die informatie is, hoe beter het advies. Dit lijkt voor de hand liggend, maar in de praktijk komen veel ondernemers met onvolledige gegevens bij een adviseur.
Zorg dat je de volgende informatie bij de hand hebt:
| Informatie | Waarom het relevant is |
|---|---|
| KvK-nummer en bedrijfsvorm | Bepaalt welke risico’s van toepassing zijn |
| Branche en activiteiten | Noodzakelijk voor aansprakelijkheidsrisico’s |
| Jaaromzet | Basis voor premieberekening |
| Aantal medewerkers | Bepaalt of werkgeversrisico speelt |
| Bestaande polissen | Voorkomt dubbele dekking |
| Bedrijfsmiddelen en inventaris | Basis voor inventarisverzekering |
| Eventuele eerdere schades | Kan invloed hebben op premie |
Een betrouwbare tussenpersoon stelt jou al deze vragen voordat hij offertes opvraagt. Is dat niet het geval, dan is dat een reden om kritisch te zijn over de kwaliteit van het advies.
Controleer ook altijd of je adviseur AFM-geregistreerd (Autoriteit Financiële Markten) is. AFM-registratie is verplicht voor iedereen die beroepsmatig advies geeft over verzekeringen in Nederland. Adviseurs zonder deze registratie mogen wettelijk gezien geen verzekeringsadvies geven. Vraag ook hoe een verzekeringsadviseur werkt qua vergoeding: werkt hij op basis van provisie van de verzekeraar, of rekent hij een transparante adviesfee?
Pro-tip: Vraag bij elk gesprek met een nieuwe tussenpersoon direct naar zijn of haar AFM-registratienummer. Je kunt dit eenvoudig verifiëren via het openbare AFM-register op de website van de toezichthouder. Zo weet je zeker dat je met een bevoegde adviseur spreekt.
Verzamel minimaal drie offertes voordat je een beslissing neemt. Eén offerte geeft geen vergelijkingsbasis, twee is minimaal, drie of meer geeft een realistisch beeld van de markt. Een goede tussenpersoon vraagt dit automatisch op bij meerdere verzekeraars en presenteert jou een helder overzicht.
Als de voorbereiding compleet is, is het tijd om de stappen van het vergelijken daadwerkelijk te doorlopen.
Stap-voor-stap: offertes vergelijken via een tussenpersoon
Het vergelijkingsproces via een tussenpersoon verloopt gestructureerd. Hier is hoe het er in de praktijk uitziet, stap voor stap.
- Intakegesprek: De tussenpersoon stelt vragen over je bedrijf, activiteiten, risico’s en huidige verzekeringssituatie.
- Risicoanalyse: Op basis van jouw informatie brengt de adviseur jouw risicoprofiel in kaart. Welke verzekeringen zijn verplicht, welke noodzakelijk en welke optioneel?
- Offertes opvragen: De tussenpersoon vraagt bij meerdere verzekeraars offertes op voor de relevante producten. Bij een platform als Zakelijkeverzekering.nl zijn dat meer dan 66 verzekeraars.
- Vergelijkingsoverzicht: Je ontvangt een helder overzicht met de offertes naast elkaar, inclusief toelichting op de verschillen in dekking, premie en voorwaarden.
- Adviesgesprek: De tussenpersoon legt uit welke keuze het beste bij jou past en beantwoordt vragen over uitzonderingen en uitsluitingen.
- Afsluiten en vastleggen: Na jouw keuze regelt de tussenpersoon de administratie en zorgt voor een correct afgesloten polis.
- Periodieke polischeck: Minimaal jaarlijks wordt jouw pakket opnieuw beoordeeld en aangepast als jouw situatie is veranderd.
Gebruik een vergelijkingstabel om structuur aan te brengen in de offertes die je ontvangt. Hieronder een voorbeeld van hoe zo’n tabel eruit kan zien:
| Criterium | Verzekeraar A | Verzekeraar B | Verzekeraar C |
|---|---|---|---|
| Jaarpremie | €850 | €720 | €940 |
| Dekkingslimiet aansprakelijkheid | €1.000.000 | €500.000 | €2.500.000 |
| Eigen risico | €250 | €500 | €0 |
| Beroepsaansprakelijkheid inbegrepen | Ja | Nee | Ja |
| Schadehulp 24/7 | Ja | Nee | Ja |
| Rechtsbijstand inbegrepen | Nee | Nee | Ja |
In dit voorbeeld lijkt verzekeraar B het goedkoopst, maar de lagere dekkingslimiet en het hogere eigen risico kunnen bij een serieuze schade tot duizenden euro’s extra kosten leiden. Precies dit soort nuances legt een tussenpersoon voor je bloot.
Pro-tip: Let bij het vergelijken van offertes niet alleen op de premie, maar ook op de dekkingslimiet, het eigen risico en de uitsluitingen. Een goedkope verzekering die jouw schade niet dekt, is feitelijk geen verzekering.
Voor eenvoudige zzp’ers met laag risico kan online vergelijken via platforms soms volstaan. Maar een zakelijke verzekeringsadviseur is niet altijd noodzakelijk maar wel nuttig, vooral zodra je bedrijf groeit of je met bijzondere risico’s werkt. Een mkb-bedrijf met personeel, een wagenpark of klantgegevens in een digitaal systeem heeft simpelweg te veel risicofactoren voor een standaard online vergelijkingssessie.
Wil je specifieke producten vergelijken, zoals een arbeidsongeschiktheidsverzekering voor zzp? Dan maakt de expertise van een tussenpersoon het verschil, want de voorwaarden en uitsluitingen bij dit soort polissen zijn notoir complex. Denk aan wachttijden, dekkingspercentages en de definitie van arbeidsongeschiktheid die per verzekeraar sterk verschilt.
Nu je weet hoe het proces eruitziet, leggen we uit hoe een tussenpersoon jou helpt valkuilen te vermijden.
Hoe voorkom je onder- of oververzekering met een expert?
Onder- en oververzekering zijn twee kanten van hetzelfde probleem. Onderverzekering betekent dat jouw schade niet volledig gedekt is. Oververzekering betekent dat je premie betaalt voor dekking die je nooit nodig zult hebben. Beide zijn verspilling: één van geld, de andere van zekerheid.
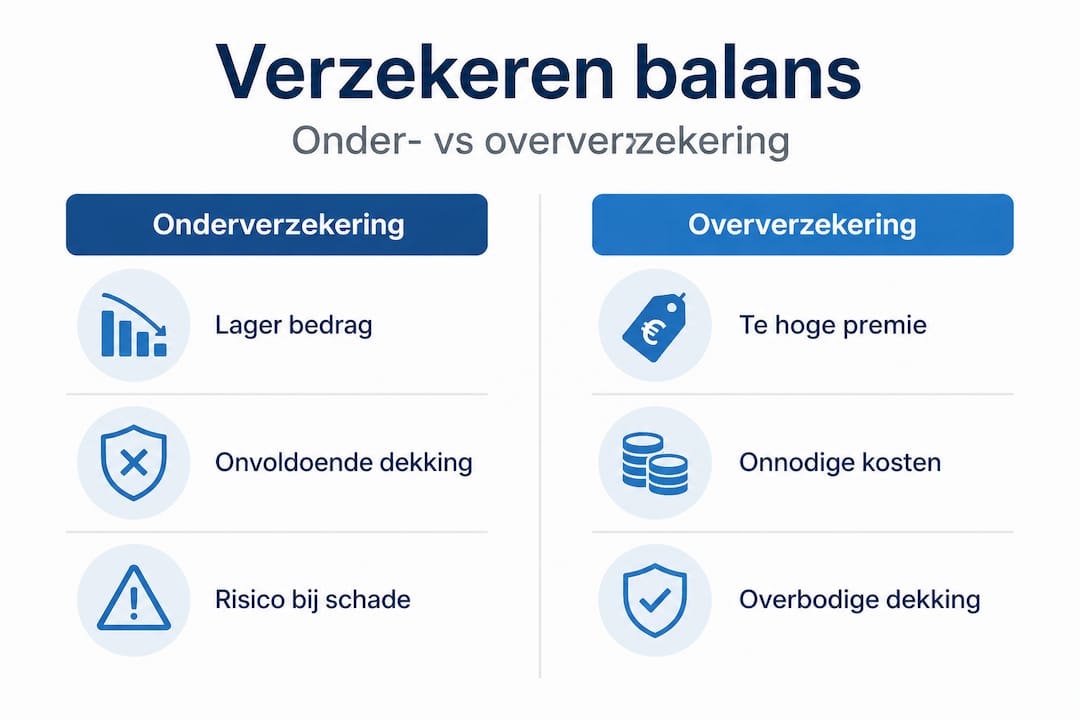
Een tussenpersoon pakt dit structureel aan. Door periodiek jouw polis te toetsen aan jouw actuele situatie, zorgt hij dat de dekking meegroeit met jouw bedrijf. Maatwerkdekking en een periodieke polischeck zijn geen luxe, maar standaard onderdeel van goed verzekeringsadvies.
De meest voorkomende vormen van onderverzekering bij mkb-bedrijven zijn:
- Te lage inventariswaarde: Veel ondernemers schatten de vervangingswaarde van hun bedrijfsmiddelen te laag in, met grote gevolgen bij brand of diefstal.
- Ontbrekende beroepsaansprakelijkheid: Consultants, IT-specialisten en ontwerpers denken soms dat een gewone bedrijfsaansprakelijkheidsverzekering voldoende is, maar fouten in je werk vallen daar niet onder.
- Geen cyberdekking: Bedrijven met klantgegevens of digitale systemen lopen risico op datalekken, maar zijn hier lang niet altijd voor verzekerd.
- Verouderde polissen na groei: Een zzp’er die personeel aanneemt, heeft ineens een werkgeversaansprakelijkheid nodig die er eerst niet was.
Pro-tip: Plan elk jaar een vast moment in om jouw verzekeringen te bespreken met jouw tussenpersoon. Koppel dit aan jouw jaarlijkse financiële evaluatie, zodat het automatisch in jouw agenda staat.
Een goede tussenpersoon regelt ook jouw rechtsbijstandverzekering op een manier die past bij jouw sector. Juridische geschillen met klanten, leveranciers of medewerkers komen vaker voor dan je denkt. Zonder goede rechtsbijstand betaal je advocaatkosten uit eigen zak, wat snel in de duizenden euro’s kan lopen. Wie twijfelt of een contract juridisch waterdicht is, kan trouwens ook goed juridisch advies inwinnen om risico’s vooraf te beperken.
Schadebegeleiding is een ander punt waar een tussenpersoon echt zijn waarde bewijst. Bij een claim staat hij naast je, helpt met het invullen van schadeformulieren en communiceert met de verzekeraar. Dat scheelt niet alleen tijd, het verhoogt ook de kans op een succesvolle afwikkeling.
Tot slot: hoe herken je een écht onafhankelijke en kwalitatief goede tussenpersoon?
Waar let je op bij het kiezen van een tussenpersoon?
Niet elke adviseur die zichzelf “tussenpersoon” noemt, werkt ook echt onafhankelijk. Sommige adviseurs werken alleen met een beperkt aantal verzekeraars of hebben financiële prikkels om bepaalde producten te verkopen. Hier zijn de criteria waarop je een goede tussenpersoon herkent:
- AFM-registratie: Controleer altijd of de adviseur geregistreerd staat bij de Autoriteit Financiële Markten. Dit is een wettelijke vereiste en biedt jou als ondernemer juridische bescherming. Adviseurs met AFM-registratie zijn gebonden aan gedragsregels rondom zorgplicht en transparantie.
- Brede portefeuille: Een echt onafhankelijke tussenpersoon werkt met tientallen of zelfs honderden verzekeraars, niet met een handvol partijen.
- Transparante kostenstructuur: Vraag expliciet hoe de adviseur betaald wordt. Werkt hij op provisiebasis, dan ontvangt hij een percentage van jouw premie van de verzekeraar. Werkt hij op feebasis, dan betaal jij een directe adviesvergoeding. Beide modellen kunnen eerlijk zijn, maar je moet het wel weten.
- Aantoonbare onafhankelijkheid: Vraag de adviseur hoeveel verzekeraars hij vergelijkt en of hij verplicht is om bepaalde producten aan te bevelen. Een onafhankelijk adviseur heeft geen exclusieve deals.
- Referenties en reviews: Vraag andere ondernemers naar hun ervaringen of zoek online naar recensies. Een gevestigde tussenpersoon heeft een trackrecord.
- Vaste contactpersoon: Kies voor een adviseur die jou persoonlijk kent en niet elke keer opnieuw begint als je belt.
Een betrouwbare zakelijke tussenpersoon werkt proactief: hij signaleert veranderingen in jouw situatie of de markt en neemt contact op. Je hoeft zelf niet te onthouden wanneer een polis verlengd moet worden of wanneer een nieuwe dekking relevant wordt.
Nu je alle stappen helder hebt, delen we een frisse blik op het onderwerp uit de praktijk.
Onze visie: waarom slim vergelijken met een tussenpersoon écht verschil maakt
In de verzekeringsbranche is er één misverstand dat we keer op keer tegenkomen: ondernemers denken dat de laagste premie de beste keuze is. Dat is begrijpelijk, want als ondernemer let je op iedere euro. Maar bij verzekeringen is de goedkoopste polis zelden de slimste keuze.
Wij zien in de praktijk dat de échte schade niet bij de premie zit, maar bij de schade die niet vergoed wordt. Een ondernemer met een goedkope aansprakelijkheidsverzekering die een beroepsfout uitsluit, staat bij een claim van een klant met lege handen. De premie die hij had bespaard, weegt niet op tegen de schade die hij zelf moet dragen.
Wat veel ondernemers ook onderschatten, is de waarde van continuïteit. Een tussenpersoon die jouw bedrijf kent, ziet veranderingen die jij misschien niet direct koppelt aan je verzekeringen. Je neemt een extra medewerker aan, verhuist naar een ander pand, start een nieuwe dienst of koopt dure apparatuur aan. Al die momenten zijn kansen voor een risicokloof als je polis niet meegroeit.
We zien ook dat zzp’ers hier soms laks over denken. “Ik ben maar één persoon, wat kan er nu misgaan?” Maar juist als soloondernemer is een gat in je dekking funest, want er is geen bedrijfsbuffer om een onverwachte kostenpost op te vangen. De praktijkervaringen met tussenpersonen laten zien dat zelfs eenvoudige zzp-situaties kunnen escaleren als de verkeerde polis is afgesloten.
Ons standpunt is helder: onafhankelijk advies van een goed gekwalificeerde tussenpersoon is geen luxe, maar een zakelijke investering. De tijd die je bespaart, de fouten die je voorkomt en de zekerheid die je krijgt, overtreffen bijna altijd de kosten van het advies. Vergelijk het met een accountant: je kunt je belastingaangifte ook zelf doen, maar een goede boekhouder betaalt zichzelf terug.
Vergelijk zakelijke verzekeringen eenvoudig en deskundig
Als ondernemer wil je geen tijd kwijt zijn aan het doorploegen van polisvoorwaarden. Je wil weten dat je goed verzekerd bent en je kunnen focussen op je werk.

Via Zakelijkeverzekering.nl vind je in één keer overzicht over welke zakelijke verzekeringen relevant zijn voor jouw situatie. Ons platform vergelijkt meer dan 66 verzekeraars en koppelt jou aan een gespecialiseerde adviseur die jouw branche en risico’s kent. Of je nu een snelle scan wil via onze AI-adviseur of liever direct een persoonlijk gesprek hebt, wij passen ons aan jouw voorkeur aan. Ben je benieuwd wat een tussenpersoon zakelijke verzekeringen voor jou kan betekenen? Neem contact op en ontdek hoe onafhankelijk advies jouw verzekeringssituatie direct verbetert.
Veelgestelde vragen over offertes vergelijken via een tussenpersoon
Kost een tussenpersoon meer dan direct vergelijken?
Vaak rekent een tussenpersoon een transparante bemiddelings- of adviesfee, maar de meerwaarde zit in besparing op verkeerde dekking en tijdwinst. In veel gevallen verdient een goede adviseur zichzelf terug door onjuiste of dubbele verzekeringen te voorkomen.
Waarom zou een klein bedrijf niet gewoon online offertes vergelijken?
Voor eenvoudige risico’s volstaat online vergelijken soms, maar bij groei of bijzondere bedrijfsrisico’s biedt een expert betere bescherming. Een tussenpersoon ziet de details in polisvoorwaarden die je als ondernemer zelf snel over het hoofd ziet.
Waar moet ik op letten bij de keuze van een tussenpersoon?
Controleer altijd of de adviseur AFM-geregistreerd is, transparant is over kosten en onafhankelijk van verzekeraars werkt. Vraag ook om referenties van andere ondernemers in jouw sector.
Kan ik dezelfde dekking verwachten als ik alles zelf regel?
Zelf regelen leidt sneller tot onder- of oververzekering; een expert zorgt voor passende maatwerkdekking die aansluit bij jouw specifieke bedrijfsrisico’s en groeifase.