
10 november 2026
Een zakelijke laadpaal verzeker je meestal via de inventarisverzekering van het bedrijf dat eigenaar is van de paal. De schade die de laadpaal bij anderen veroorzaakt, valt onder de aansprakelijkheidsverzekering. Dat klinkt eenvoudig, maar in de praktijk gaat het vaak mis op één vraag: van wie is de laadpaal eigenlijk? Staat hij op je eigen bedrijfsterrein, bij een werknemer thuis of is hij via een leasemaatschappij geregeld? Het antwoord bepaalt welke polis betaalt bij brand, diefstal, vandalisme of kortsluiting. Hieronder lees je per situatie welke verzekering de laadpaal dekt, welke voorwaarden je controleert en wat je vastlegt met werknemers en installateurs.
Kort samengevat
- De eigenaar verzekert de laadpaal. Voor een bedrijf is dat meestal de inventarisverzekering. De woonhuisverzekering van een werknemer is daar niet op ingericht.
- Thuisladen vraagt om heldere afspraken. Door natrekking kan de laadpaal juridisch van de grondeigenaar worden, tenzij je dat anders regelt. Leg eigendom en verzekering vast in de autoregeling.
- Schade aan anderen is een kwestie van aansprakelijkheid. Installatiefouten liggen bij de installateur, onderhoud en veiligheid bij de werkgever, verkeerd gebruik bij de gebruiker.
- Lees de polisvoorwaarden. Uitsluitingen, zoals een korte stroomstoring, en beveiligingseisen verschillen per verzekeraar.
- Meld de laadpaal vooraf aan bij je verzekeraar. Zo voorkom je onderverzekering en discussie bij een claim.
Inhoudsopgave
- Welke verzekering dekt een zakelijke laadpaal?
- Laadpaal op je eigen bedrijfsterrein
- Laadpaal bij een werknemer thuis
- Aansprakelijkheid: wie betaalt als het misgaat?
- Brand, diefstal, vandalisme en elektrische schade
- Laadkabels en losse onderdelen
- Checklist voor de polis, vóór de laadpaal er staat
- Schade aan de laadpaal: de eerste stappen
- Onze kijk op het verzekeren van laadpalen
- Je laadpaal meteen goed verzekeren
- Veelgestelde vragen
- Bronnen
Welke verzekering dekt een zakelijke laadpaal?
Een laadpaal is voor je bedrijf een bedrijfsmiddel, net als een machine, een server of de inrichting van je kantoor. Daarom hoort hij op de inventarisverzekering voor bedrijfsmiddelen. Een goederenverzekering is hier meestal niet de juiste plek. Volgens Ondernemersplein van de overheid dekt een goederenverzekering vooral voorraad en grond- en hulpstoffen. Bedrijfsmiddelen vallen vaak niet onder die polis, maar onder een inventarisverzekering.
Welke polis betaalt, hangt af van wat er gebeurt. Dit overzicht koppelt de risico’s aan de juiste verzekering:
| Wat gebeurt er? | Welke verzekering kijkt ernaar? | Waar let je op? |
|---|---|---|
| Brand, storm of waterschade aan de laadpaal zelf | Inventarisverzekering van de eigenaar | Staat de laadpaal op de polis, met de juiste vervangingswaarde? |
| Diefstal of vandalisme van de paal of onderdelen | Inventarisverzekering van de eigenaar | Beveiligingseisen en of de buitenopstelling gedekt is |
| Laadpaal veroorzaakt brand in het pand van je bedrijf | Opstal- en inventarisverzekering van het bedrijf | Gevolgschade en eigen gebrek in de voorwaarden |
| Laadpaal veroorzaakt schade bij een werknemer thuis | Verzekering van de werkgever als eigenaar, aangevuld met de woonhuisverzekering | Is schade aan de woning door een storing meeverzekerd? |
| Bezoeker struikelt over een laadkabel op je terrein | Bedrijfsaansprakelijkheidsverzekering | Staan het terrein en het laadplein in de omschrijving van je activiteiten? |
| Fout bij de installatie | Aansprakelijkheidsverzekering van het installatiebedrijf | Bewijs van verzekering opvragen voordat het werk start |
| Schade aan de elektrische auto tijdens het laden | Autoverzekering of wagenparkpolis | Cascodekking en hoe de verzekeraar laadschade behandelt |
Het patroon is steeds hetzelfde: schade aan de laadpaal zelf loopt via de verzekering van de eigenaar, schade die de laadpaal bij anderen veroorzaakt via aansprakelijkheid, en schade aan de auto via de autopolis.
Laadpaal op je eigen bedrijfsterrein
Staat de laadpaal op je eigen terrein of tegen je eigen pand, dan is de situatie het overzichtelijkst. Je bedrijf is eigenaar, dus je bedrijf verzekert. Neem de paal op in je inventarisverzekering en geef de vervangingswaarde door: de aanschafprijs van de paal plus de installatiekosten. Eén laadpaal lijkt klein naast een machinepark. Maar een laadplein met meerdere palen, een eigen groepenkast en bekabeling loopt snel op. Geef je dat niet door, dan loop je het risico dat de verzekerde som te laag is.
Twijfel je wat precies onder je inventaris valt? In onze uitleg over wat onder bedrijfsinventaris valt lees je hoe je bedrijfsmiddelen onderscheidt van het gebouw en van voorraad. Wat er met de premie gebeurt als je een laadpaal toevoegt, lees je in ons artikel over de kosten van een inventarisverzekering.
Laden er ook klanten, bezoekers of leveranciers bij je? Dan krijgt de laadpaal te maken met derden. Een kabel over de stoep, een paal zonder aanrijdbeveiliging of een defecte connector kan letsel of schade bij anderen veroorzaken. Dat valt onder de bedrijfsaansprakelijkheidsverzekering. Controleer of je activiteiten, inclusief het aanbieden van laadmogelijkheden, goed in de polis staan omschreven.
Laadpaal bij een werknemer thuis
Hier ontstaan de meeste misverstanden. Veel werkgevers laten bij werknemers met een elektrische auto van de zaak thuis een laadpaal installeren. Wie betaalt, is dan niet automatisch eigenaar. En wie eigenaar is, moet verzekeren.
Natrekking: van wie is de paal?
De Kennisgroep van de Belastingdienst gaat ervan uit dat een laadpaal een onroerende zaak is. Wie juridisch eigenaar is van de grond, wordt in beginsel door natrekking ook eigenaar van de laadpaal. Wil de werkgever of leasemaatschappij eigenaar blijven, dan is een recht van opstal nodig. Zonder zo’n constructie kan de laadpaal dus juridisch van de werknemer zijn, ook al heeft de werkgever hem betaald.
Twee routes, één keuze
In de praktijk zie je twee routes:
- De werkgever blijft eigenaar. Plaatsen werkgevers laadpalen bij werknemers thuis, dan blijft de werkgever eigenaar. Hij kan de btw aftrekken als de paal alleen voor zakelijke voertuigen wordt gebruikt, aldus NXT Mobility. De werkgever neemt de paal dan op in de bedrijfsinventarisverzekering. Volgens NXT Mobility over aansprakelijkheid bij thuisladen dekt die verzekering diefstal, vandalisme en beschadiging van de paal, en ook schade aan de woning van de werknemer door een storing of defect.
- De werknemer wordt eigenaar. Dan verzekert de werknemer de paal, meestal via de opstalverzekering van zijn woning. LOFHRM adviseert in dat geval in de autoregeling vast te leggen dat de medewerker verantwoordelijk is voor de verzekering, en dat ook echt te controleren.
Welke route je kiest, is minder belangrijk dan dat je een keuze maakt. Een bekende valkuil: de werkgever denkt dat de werknemer het regelt, de werknemer denkt dat de werkgever het regelt, en bij schade blijkt niemand verzekerd. Een woonhuisverzekering is bovendien niet ingericht op zakelijke apparatuur. Blijft de werkgever eigenaar, dan hoort de paal echt op de zakelijke polis.
Wat leg je vast in de autoregeling?
Logistiek Bereikbaar raadt aan alle spelregels rond elektrisch rijden vooraf vast te leggen in de mobiliteitsregeling. Neem in elk geval deze punten op:
- wie juridisch eigenaar is van de laadpaal, en of er een recht van opstal is gevestigd;
- wie de paal verzekert en hoe de werknemer dat aantoont;
- dat de werknemer zijn eigen verzekeraar informeert over de installatie;
- hoe zakelijk geladen stroom wordt geregistreerd en vergoed;
- wat er gebeurt bij verhuizing, verkoop van de woning of uitdiensttreding: verwijderen, overnemen of overdragen.
Rijdt de werknemer een leaseauto? Stem de afspraken dan ook af op je wagenparkpolis. In ons artikel over de wagenparkverzekering voor leaseauto’s lees je hoe dekking en leasecontract samenhangen.
Aansprakelijkheid: wie betaalt als het misgaat?
Bij schade door een laadpaal draait alles om de oorzaak. Bij thuisladen is het installatiebedrijf aansprakelijk voor installatiefouten. De werkgever is verantwoordelijk voor onderhoud en veiligheid van de apparatuur die hij beschikbaar stelt, en de werknemer voor schade door onjuist gebruik of nalatigheid, zo zet NXT Mobility uiteen.
Het installatiebedrijf
Professionele installateurs hebben doorgaans een aansprakelijkheidsverzekering die schade door installatiefouten dekt, zowel directe schade als gevolgschade. Vraag vóór de opdracht om een bewijs van verzekering en bewaar dat bij de factuur en het opleverrapport. Werkt het installatiebedrijf ook over de grens of met buitenlandse onderaannemers? Kijk dan naar de territoriale clausules in aansprakelijkheidspolissen. Die bepalen in welke landen de dekking geldt en of een fout die daar is gemaakt nog onder de polis valt.
Ben je zelf installateur of adviseer je klanten over laadoplossingen? Dan is het onderscheid tussen bedrijfs- en beroepsaansprakelijkheid belangrijk. Een verkeerd ontworpen laadplein of een fout in een advies over netcapaciteit is een beroepsfout. Daarvoor heb je een beroepsaansprakelijkheidsverzekering nodig. Het verschil lees je in ons artikel over bedrijfs- en beroepsaansprakelijkheid.
De werkgever
Als werkgever ben je verantwoordelijk voor de veiligheid van wat je ter beschikking stelt. Laat de paal dus regelmatig controleren en houd bij wanneer dat is gebeurd. Ontstaat er door achterstallig onderhoud schade bij de werknemer of bij de buren, dan kan die bij jou terechtkomen. Een goede bedrijfsaansprakelijkheidspolis vangt dat op, mits de laadpaal en het thuisladen binnen de omschrijving van je bedrijfsactiviteiten vallen.
Brand, diefstal, vandalisme en elektrische schade
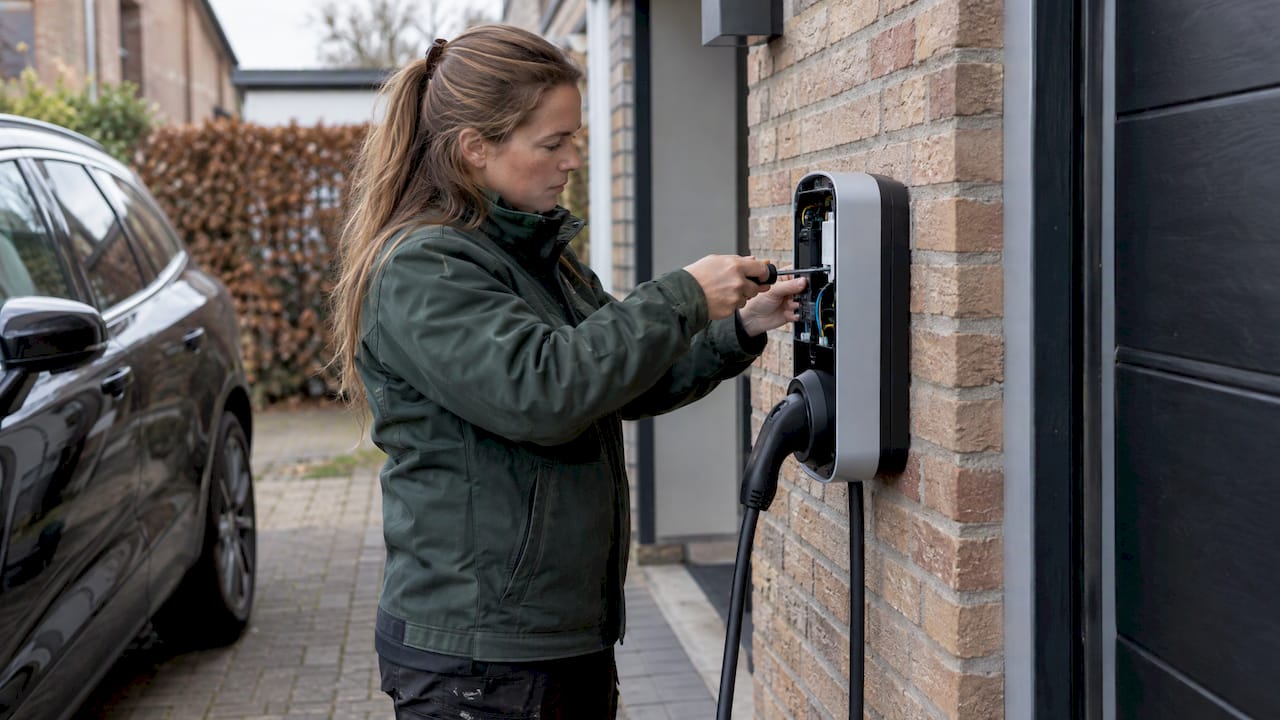
Een laadpaal hangt vaak buiten, aan een gevel of op een parkeerterrein. Daardoor is hij kwetsbaar voor vandalisme, diefstal van kabels en weersinvloeden. Bij brand, diefstal en vandalisme is de inventarisverzekering van de eigenaar de eerste polis om naar te kijken. Controleer daarbij:
- Buitenopstelling. Niet elke inventarispolis dekt zaken buiten het gebouw op dezelfde manier als zaken binnen.
- Beveiligingseisen. Ondernemersplein raadt aan na te gaan welke beveiligingseisen gelden. Voor een laadpaal kan dat gaan om verlichting, camera’s of een afsluitbare kabelhouder.
- Elektrische schade en eigen gebrek. Bij kortsluiting of overspanning is de vraag of de polis schade aan de paal zelf dekt als de oorzaak in de paal ligt. Verzekeraars gaan daar verschillend mee om, dus zoek het vooraf uit.
- Gevolgschade. Veroorzaakt de laadpaal brand, dan is de schade aan het pand, de inventaris en eventueel de geparkeerde auto’s vaak groter dan de schade aan de paal zelf. Kijk of je opstal-, inventaris- en bedrijfsschadeverzekering op elkaar aansluiten.
- Uitsluitingen. Volgens Ondernemersplein zijn schade door aardbevingen, overstromingen, grondwater en een korte stroomstoring voorbeelden van schade die vaak is uitgesloten.
Laadt je bedrijf zwaardere voertuigen, zoals elektrische bestelbussen of vrachtwagens, dan spelen er extra risico’s rond laadvermogen en stilstand. In ons artikel over een elektrische vrachtwagen verzekeren lees je wat daar onder de dekking valt.
Laadkabels en losse onderdelen
Een vaste laadpaal met aangesloten kabel geldt als één bedrijfsmiddel op de inventarispolis. Losse laadkabels, adapters en mobiele laders zijn een ander verhaal: die gaan mee in de auto en wisselen van plek. Of ze onder de inventarisverzekering vallen, onder de autoverzekering als accessoire of onder geen van beide, verschilt per polis.
Zoek daarom vooraf uit:
- of losse kabels en mobiele laders met hun waarde op de inventarislijst staan;
- of de polis ze ook buiten het bedrijfspand dekt, bijvoorbeeld in de auto of bij een klant;
- of diefstal uit een voertuig is meeverzekerd, en onder welke voorwaarden.
Heb je een wagenparkpolis? Bekijk dan ook hoe de cascodekking omgaat met accessoires en laadschade. In ons overzicht van WA, beperkt casco en volledig casco zie je wat elke dekking doet.
Checklist voor de polis, vóór de laadpaal er staat
Loop deze stappen door voordat de installateur komt. Dan weet je bij schade waar je aan toe bent.
- Bepaal de eigenaar. Eigen terrein, huurpand, werknemer thuis of lease: leg vast wie juridisch eigenaar is en wie verzekert.
- Meld de laadpaal aan. Geef de paal, de installatie en de vervangingswaarde door aan je verzekeraar. Zo voorkom je onderverzekering.
- Lees de voorwaarden. Wat verzekerd is, verschilt per verzekeraar en per polis. Let op buitenopstelling, eigen gebrek, gevolgschade en uitsluitingen.
- Controleer de beveiligingseisen. En zorg dat je kunt aantonen dat je eraan voldoet.
- Vraag het verzekeringsbewijs van de installateur op. En bewaar het opleverrapport en de keuring van de elektrische installatie.
- Bewaar de aankoopfactuur. Die heb je nodig om de waarde aan te tonen.
- Controleer je aansprakelijkheid. Staan laden op je terrein, thuisladen of je advieswerk rond laadoplossingen goed omschreven in je bedrijfs- of beroepsaansprakelijkheidspolis?
- Denk aan het netwerk. Een slimme laadpaal is verbonden met internet en vaak met je bedrijfsnetwerk of een beheerplatform. Bespreek met je adviseur of een cyberverzekering bij jouw situatie past.
Schade aan de laadpaal: de eerste stappen
Is het toch misgegaan? Met deze stappen verloopt de afhandeling soepeler:
- Zorg eerst voor veiligheid. Schakel de groep van de laadpaal uit, maar laat de paal staan, zodat de oorzaak kan worden onderzocht.
- Leg alles vast. Maak foto’s en video’s van de paal, de omgeving en eventuele schade aan pand of auto.
- Meld de schade snel. Bel je verzekeraar of adviseur en bevestig de melding schriftelijk.
- Doe aangifte bij diefstal of vandalisme. Veel verzekeraars vragen om een proces-verbaal.
- Verzamel je documenten. Aankoopfactuur, opleverrapport, keuring en eventueel het verzekeringsbewijs van de installateur.
Onze kijk op het verzekeren van laadpalen
Bij ondernemers zien we de laadpaal vaak als losse aankoop binnenkomen. Hij wordt besteld, geplaatst en in gebruik genomen, en pas bij de eerste schade komt de vraag welke polis betaalt. Dat is jammer, want met een paar afspraken vooraf is het goed te regelen.
Ons advies is altijd hetzelfde: begin bij het eigendom. Is je bedrijf eigenaar, zet de laadpaal dan op je inventarisverzekering en geef de echte vervangingswaarde door. Staat de paal bij een werknemer thuis, leg dan zwart op wit vast wie eigenaar is en wie verzekert. Daarna kijken we naar aansprakelijkheid, want bij een laadplein met bezoekers of bij thuisladen zit daar het grootste financiële risico.
Omdat wij meer dan 66 verzekeraars vergelijken, zien we hoe verschillend polissen omgaan met buitenopstelling, eigen gebrek en losse kabels. Juist daarom loont het om de laadpaal mee te nemen in een totaalbeeld van je verzekeringen. Zo betaal je niet dubbel en laat je geen gat vallen.
Willem
Je laadpaal meteen goed verzekeren
Wil je weten of je laadpaal goed verzekerd is, of wil je hem toevoegen aan je bestaande polissen? Wij kijken onafhankelijk mee en vergelijken meer dan 66 verzekeraars in Nederland. Je kiest zelf: direct contact met een vaste adviseur die je bedrijf kent, of eerst een bedrijfsscan met onze AI-adviseur op basis van je activiteiten, branche en risico’s.
Bekijk onze zakelijke verzekeringen of lees in onze uitleg over de dekking van een inventarisverzekering wat er precies verzekerd is. We zijn 24/7 bereikbaar voor advies, wijzigingen of hulp bij schade.
Veelgestelde vragen
Valt een zakelijke laadpaal automatisch onder mijn inventarisverzekering?
Niet automatisch. Een laadpaal is een bedrijfsmiddel en hoort daarom op de inventarisverzekering, maar je moet hem wel aanmelden en de vervangingswaarde doorgeven. Doe je dat niet, dan kan de verzekerde som te laag zijn.
Moet mijn werknemer de laadpaal thuis zelf verzekeren?
Dat hangt af van wie eigenaar is. Blijft je bedrijf eigenaar via een recht van opstal, dan verzeker jij de paal op je zakelijke polis. Wordt de werknemer door natrekking eigenaar, dan verzekert hij de paal, meestal via zijn opstalverzekering. Leg de keuze vast in de autoregeling.
Wie betaalt als een laadpaal brand veroorzaakt?
Dat hangt af van de oorzaak. Bij een installatiefout is de installateur aansprakelijk, bij achterstallig onderhoud de werkgever en bij verkeerd gebruik de gebruiker. De schade aan pand en inventaris loopt eerst via je eigen opstal- en inventarisverzekering, die de schade daarna eventueel verhaalt.
Zijn losse laadkabels meeverzekerd?
Dat verschilt per polis. Een vaste kabel aan de paal valt meestal onder dezelfde dekking als de paal. Losse kabels en mobiele laders kunnen onder de inventaris- of de autoverzekering vallen. Zet ze op je inventarislijst en vraag na of ze ook buiten het pand gedekt zijn.
Moet ik mijn verzekeraar laten weten dat er een laadpaal komt?
Ja, dat is verstandig. Je verzekeraar of adviseur kan dan beoordelen of de dekking toereikend is en welke beveiligingseisen gelden. Zo voorkom je discussie achteraf.
Bronnen
- Ondernemersplein: goederenverzekering afsluiten
- Belastingdienst Kennisgroep: terugeisen laadpaal auto van de zaak (KG:204:2022:5)
- NXT Mobility: aansprakelijkheid bij thuisladen van werknemers
- NXT Mobility: is een laadpaal zakelijk aftrekbaar?
- LOFHRM: laadpaal aan huis en aanvullende afspraken
- Logistiek Bereikbaar: thuisladen voor werknemers regelen