
11 november 2026
Wat je voor een bestelautoverzekering betaalt, hangt vooral af van vier dingen: de bus zelf, de dekking die je kiest, de hoogte van je eigen risico en het aantal schadevrije jaren dat je hebt opgebouwd. Een kleine bestelauto met alleen WA en veel schadevrije jaren is dus heel wat goedkoper dan een nieuwe grote bus met allrisk en een startende bestuurder. Bovenop de premie betaal je ook nog assurantiebelasting. Hieronder lees je per onderdeel hoe het je maandbedrag beïnvloedt, met rekenvoorbeelden. Zo weet je waar je op kunt besparen en waar je beter niet op beknibbelt.
Kort samengevat
- Premiefactoren: merk en type, verzekerde waarde, vestigingsplaats, leeftijd van de vaste bestuurder, kilometers per jaar, brandstof en gewicht bepalen samen de basispremie.
- Dekking: WA is de wettelijke basis, beperkt casco voegt onder meer brand, diefstal en ruitschade toe en allrisk dekt ook schade die je zelf aan je bus rijdt.
- Assurantiebelasting: over je premie komt 21% assurantiebelasting. Reken dus altijd met het bedrag inclusief belasting.
- Eigen risico: kies je een hoger eigen risico, dan daalt je premie. Kies alleen een bedrag dat je bij een schade ook echt zelf kunt betalen.
- Schadevrije jaren: elk schadevrij jaar levert korting op. Een geclaimde schade kost je meestal meerdere treden tegelijk, ook als het om een klein bedrag gaat.
Inhoudsopgave
- Waar je premie uit is opgebouwd
- Wat de dekking doet met je maandbedrag
- Rekenvoorbeeld: wat je echt betaalt
- Eigen risico: hoger kiezen, lager betalen
- Schadevrije jaren en no-claimkorting
- Je premie berekenen: dit heb je nodig
- Bereken je premie bij Zakelijkeverzekering.nl
- Ons advies: kijk naar jaarkosten, niet naar de laagste maandpremie
- Veelgestelde vragen
- Bronnen
Waar je premie uit is opgebouwd
Een verzekeraar schat in hoe groot de kans is dat er met jouw bus iets gebeurt en hoe duur die schade dan wordt. Dat vertaalt hij naar een premie. In de bijzondere voorwaarden van een bestelautoverzekering zie je terug welke gegevens daarvoor tellen: merk en type, de verzekerde waarde, je woon- of vestigingsplaats, de leeftijd van de bestuurder die het meest in de bus rijdt, het aantal kilometers per jaar, de soort brandstof en het toegestane totaalgewicht (G.V.W.).
In de praktijk werkt dat zo:
- Merk, type en waarde: een duurdere bus kost meer om te repareren of te vervangen. Dat zie je vooral terug bij casco en allrisk, want daar verzekert de verzekeraar je eigen voertuig.
- Gewicht en formaat: een grotere en zwaardere bus richt bij een aanrijding meer schade aan en is duurder in onderhoud en herstel. Twijfel je welk formaat je echt nodig hebt, dan geeft dit overzicht van maten verhuisbussen en laadruimte een goed beeld van wat er in een kleine, middelgrote en grote bus past. Een bus die past bij je werk, scheelt vaak ook in de premie.
- Vestigingsplaats: in drukke stedelijke gebieden gebeuren meer aanrijdingen en diefstallen dan op het platteland. Een ondernemer in Rotterdam of Amsterdam betaalt daardoor meestal meer dan een collega in Drenthe of Zeeland.
- Leeftijd van de vaste bestuurder: jonge bestuurders hebben statistisch vaker schade. Rijdt een medewerker van onder de 25 vaak in de bus, geef dat dan eerlijk op. Een verkeerd opgegeven bestuurder kan bij schade gevolgen hebben voor je uitkering.
- Kilometers per jaar: wie meer rijdt, staat vaker in het verkeer en loopt dus meer risico. Schat je kilometrage realistisch in, ook als je de bus soms privé gebruikt.
- Brandstof: diesel, benzine of elektrisch maakt uit, onder meer omdat de reparatiekosten en de waarde van het voertuig verschillen.
Daarnaast spelen je schadevrije jaren en het eigen risico een grote rol. Die bespreken we verderop apart, omdat je daar zelf het meest aan kunt sturen.
Wat de dekking doet met je maandbedrag
De grootste knop waar je aan draait, is de dekking. Hoe meer de verzekeraar vergoedt, hoe hoger de premie. De keuze hangt vooral af van de waarde van je bus en van hoeveel je zelf kunt opvangen als hij beschadigd raakt of uitvalt.
| Dekking | Wat is verzekerd | Past vaak bij | Premie |
|---|---|---|---|
| WA | Schade die je met de bus aan anderen toebrengt | Oudere bus met lage dagwaarde | Laagst |
| WA + beperkt casco | WA plus onder meer brand, diefstal, storm, hagel en ruitschade | Bus van middelbare leeftijd die je niet zelf kunt vervangen | Midden |
| WA + allrisk (volledig casco) | WA en beperkt casco plus schade aan je eigen bus, ook als je die zelf veroorzaakt | Nieuwe of jonge bus, lease of financiering | Hoogst |
Een paar vuistregels die wij in de praktijk vaak gebruiken:
- Nieuwe of bijna nieuwe bus: kies allrisk. Een flinke schade aan een dure bus kan je anders duizenden euro’s kosten, juist op het moment dat je hem nodig hebt om te werken. Bij een geleasede of gefinancierde bus vraagt de financier vaak zelf om allrisk.
- Bus van een paar jaar oud: beperkt casco is dan vaak een goede middenweg. Diefstal van een bestelbus of gereedschap uit een bus komt geregeld voor, en ook een sterretje in de voorruit is snel geregeld.
- Oude bus met lage waarde: dan levert extra dekking verhoudingsgewijs weinig op. WA, eventueel aangevuld met pechhulp, is dan vaak voldoende.
Aanvullende dekkingen
Naast de hoofddekking kun je extra’s afsluiten, zoals een ongevallen- en opzittendenverzekering, rechtsbijstand verkeer, pechhulp, vervangend vervoer en een verzekering voor lading of gereedschap. Elke aanvulling verhoogt je premie iets, maar kan je bedrijf wel draaiende houden. Denk aan vervangend vervoer als je zonder bus geen klussen kunt doen, of aan een goederendekking als je dagelijks voor duizenden euro’s aan materiaal vervoert. Meer over het kiezen van de juiste combinatie lees je in ons artikel over de beste dekking voor jouw bedrijf.
Rekenvoorbeeld: wat je echt betaalt
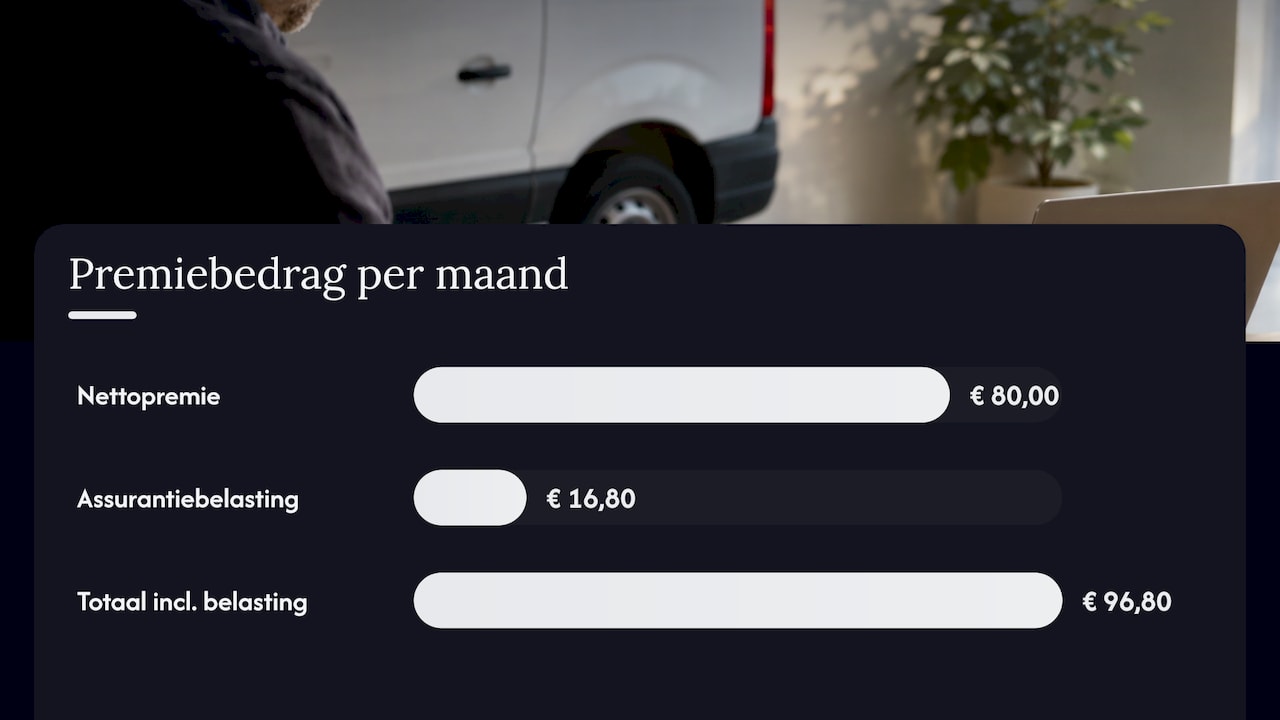
Veel premies worden exclusief belasting getoond. In Nederland geldt sinds 2013 21% assurantiebelasting over de premie en bijkomende kosten van de meeste schadeverzekeringen, waaronder autoverzekeringen. Die belasting kun je als ondernemer niet terugvragen zoals btw. Reken dus altijd met het bedrag inclusief assurantiebelasting.
Een fictief rekenvoorbeeld om te laten zien hoe de bedragen doorwerken:
| Onderdeel | Per maand | Per jaar |
|---|---|---|
| Nettopremie (voorbeeld) | € 80,00 | € 960,00 |
| Assurantiebelasting 21% | € 16,80 | € 201,60 |
| Totaal inclusief belasting | € 96,80 | € 1.161,60 |
Ook de betaaltermijn telt. Veel verzekeraars rekenen een kleine toeslag als je per maand betaalt in plaats van per jaar. Heb je de ruimte, dan is jaarlijks betalen dus vaak voordeliger. Vraag bij het vergelijken altijd naar het jaarbedrag inclusief belasting en eventuele poliskosten. Dan vergelijk je appels met appels.
Nog een punt: rijd je met een bus op grijs kenteken voor je bedrijf, kies dan een zakelijke bestelautoverzekering. De premie ligt meestal wat hoger dan bij een particuliere polis, maar zakelijk gebruik, wisselende bestuurders en het vervoer van materiaal zijn dan wel goed geregeld.
Eigen risico: hoger kiezen, lager betalen
Het eigen risico is het deel van een schade dat je zelf betaalt. Bij WA heb je meestal geen eigen risico, want die dekking gaat over schade aan anderen. Bij beperkt casco en allrisk wel.
Hoe het werkt:
- Standaard eigen risico: elke polis heeft een vast bedrag dat bij een cascoschade voor jouw rekening komt.
- Hersteller van de verzekeraar: laat je je bus repareren bij een herstelbedrijf dat bij de verzekeraar is aangesloten, dan geldt bij veel polissen een lager of zelfs geen eigen risico. Kies je een eigen garage, dan betaal je vaak meer.
- Vrijwillig verhogen: je kunt het eigen risico meestal in stappen verhogen. Hoe hoger het bedrag, hoe lager de premie.
De valkuil: een hoog eigen risico ziet er op je maandoverzicht aantrekkelijk uit, maar je moet het bij een schade wel in één keer kunnen betalen. Kies daarom een bedrag dat je als buffer op de zakelijke rekening hebt staan. Een krasschade bij het inparkeren op een bouwplaats is snel gebeurd en dan wil je niet krap komen te zitten.
Onze vuistregel: zet het jaarlijkse premievoordeel van een hoger eigen risico af tegen het extra bedrag dat je bij één schade zelf betaalt. Heb je zelden schade en een gezonde buffer, dan loont een hoger eigen risico vaak. Rijd je veel in de stad of met wisselende bestuurders, dan is een lager eigen risico meestal verstandiger. Meer manieren om je premie omlaag te krijgen vind je in onze bespaartips voor een bestelautoverzekering.
Schadevrije jaren en no-claimkorting
Voor bijna elke ondernemer is dit de factor met het grootste effect op de premie. Het verschil tussen een startende ondernemer zonder schadevrije jaren en een ervaren rijder met een lange schadevrije reeks kan oplopen tot honderden euro’s per jaar.
Zo bouw je korting op
Voor elk verzekeringsjaar zonder geclaimde schade krijg je er een schadevrij jaar bij. Je verzekeraar koppelt aan het aantal jaren een kortingspercentage, de no-claimkorting. Hoe meer jaren, hoe hoger de korting, tot een maximum. Je schadevrije jaren en je korting worden meestal aangepast aan het begin van een nieuw verzekeringsjaar en wanneer je de verzekering beëindigt.
Kom je net van een particuliere autoverzekering of had je eerder een bus op naam van een ander bedrijf? Vraag dan na of je je opgebouwde jaren kunt meenemen. Veel verzekeraars staan dat onder voorwaarden toe. Dat scheelt je direct een flink deel van de premie.
Wat een schade je kost
Moet de verzekeraar een schade betalen die jij hebt veroorzaakt, dan verlies je schadevrije jaren. Bij de meeste polissen val je dan meerdere jaren tegelijk terug, waardoor je korting in het jaar daarna fors lager uitvalt. Het schadebedrag zelf maakt daarvoor meestal niet uit: een kleine deuk telt even zwaar mee als een grote aanrijding. Is de schade niet jouw schuld en verhaalt de verzekeraar alles op de tegenpartij, dan houd je je schadevrije jaren doorgaans wel.
Kleine schade: zelf betalen of claimen?
Bij een kleine schade is het slim om eerst te rekenen. Tel de hogere premie op die je de komende jaren betaalt door de terugval, en vergelijk dat met de reparatiekosten. Is de reparatie goedkoper, dan betaal je hem vaak beter zelf. Bij veel verzekeraars kun je een gemelde schade binnen een bepaalde termijn alsnog terugbetalen, zodat je schadevrije jaren weer worden teruggezet. Een no-claimbeschermer kan ook helpen: daarmee houd je bij een schade je korting. Wat die bescherming kost en wanneer hij loont, lees je in ons artikel over de no-claimbeschermer bij een zakelijke autoverzekering. Een uitgebreide uitleg over opbouw en terugval vind je bij schadevrije jaren voor je bestelauto.
Je premie berekenen: dit heb je nodig
Wil je snel een premie laten berekenen, leg dan deze gegevens klaar. Dan ben je in een paar minuten klaar.
- Kenteken van de bestelauto: daarmee worden merk, type, gewicht, brandstof en bouwjaar automatisch opgehaald.
- KvK-nummer: voor een zakelijke polis is je inschrijving bij de Kamer van Koophandel nodig.
- Datum van tenaamstelling: de datum waarop de bus op jouw naam of die van je bedrijf is gezet.
- Gegevens van de hoofdbestuurder: geboortedatum en rijervaring van degene die het meest in de bus rijdt.
- Kilometers per jaar: een realistische schatting van zakelijk en privégebruik samen.
- Aantal schadevrije jaren: die vind je op je huidige polis of opzegbevestiging.
- Gebruik: waarvoor je de bus inzet, bijvoorbeeld vervoer van eigen gereedschap, bezorging of vervoer van goederen voor anderen.
- Gewenste dekking en eigen risico: kies de hoofddekking en eventuele aanvullingen, en speel met het eigen risico om het effect op de premie te zien.
Vul alles eerlijk en volledig in. Een te laag opgegeven kilometrage of een verkeerde hoofdbestuurder lijkt even voordelig, maar kan bij schade leiden tot discussie over je uitkering. Wil je de opbouw van de kosten nog eens rustig nalezen, kijk dan in ons overzicht van de kosten van een bestelautoverzekering.
Bereken je premie bij Zakelijkeverzekering.nl
Wij vergelijken meer dan 66 verzekeraars in Nederland. Zo zie je in één keer welke bestelautoverzekering past bij jouw bus, je werk en je budget, en voorkom je dat je te veel betaalt of te weinig gedekt bent. Je kunt direct je premie berekenen en je polis afsluiten, of eerst sparren met een adviseur of met onze AI-adviseur, die op basis van je branche en bedrijfsactiviteiten een eerste bedrijfsscan maakt.
Je krijgt één vast aanspreekpunt dat je bedrijf kent, en je kunt 24/7 bij ons terecht voor advies, wijzigingen of hulp bij schade. Start met het berekenen van je zakelijke autoverzekering of bekijk al onze zakelijke autoverzekeringen.
Ons advies: kijk naar jaarkosten, niet naar de laagste maandpremie
Bij ondernemers met een bestelbus zien we steeds hetzelfde patroon. Er wordt gezocht op het laagste maandbedrag, terwijl de echte kosten pas zichtbaar worden als er iets gebeurt. Een polis die € 10 per maand goedkoper is maar een hoog eigen risico heeft, geen vervangend vervoer en een strenge terugval bij schade, kan je na één aanrijding veel meer kosten dan je ooit hebt bespaard.
Daarom kijken wij altijd naar het totaalplaatje: de premie inclusief assurantiebelasting, het eigen risico dat je kunt dragen, wat er met je schadevrije jaren gebeurt en hoe snel je weer op de weg bent als de bus uitvalt. Voor een vakman of koerier is een bus die een week stilstaat geen ongemak, maar gemiste omzet.
Omdat we onafhankelijk zijn en meer dan 66 verzekeraars naast elkaar leggen, hoeven we je niet in één product te duwen. We zoeken de combinatie van dekking, eigen risico en voorwaarden die past bij hoe jij werkt. En als er schade is, regel je dat met iemand die je polis al kent.
Willem
Veelgestelde vragen
Is een bestelautoverzekering verplicht?
Ja, voor elke bestelauto met kenteken die op de openbare weg rijdt, is minimaal een WA-verzekering wettelijk verplicht. Die dekt schade die je met de bus aan anderen toebrengt. Beperkt casco en allrisk zijn vrijwillig, maar voor een nieuwe of geleasede bus wel sterk aan te raden.
Waarom is mijn premie hoger dan die van een collega met dezelfde bus?
De premie hangt niet alleen af van de bus, maar ook van je vestigingsplaats, de leeftijd van de hoofdbestuurder, het aantal kilometers, je dekking, je eigen risico en vooral je schadevrije jaren. Een collega met tien schadevrije jaren in een rustige regio betaalt voor dezelfde bus al snel flink minder dan een starter in een grote stad.
Kan ik mijn schadevrije jaren van mijn privéauto gebruiken voor mijn bestelbus?
Vaak wel, maar het hangt af van de verzekeraar en je situatie. Sommige verzekeraars nemen privé opgebouwde jaren over voor een zakelijke bus of geven een starterskorting. Wij zoeken voor je uit welke verzekeraar je opgebouwde jaren het gunstigst meetelt.
Wordt mijn premie hoger na een schade die niet mijn schuld was?
Meestal niet. Kan de verzekeraar de volledige schade verhalen op de tegenpartij, dan behoud je doorgaans je schadevrije jaren en je no-claimkorting. Lukt dat verhaal niet of maar deels, dan kan de schade wel meetellen. Vraag dat altijd na bij je schademelding.
Bronnen
- De Zaak: assurantiebelasting, regels, uitzonderingen en tips
- Bijzondere voorwaarden Prima Bestelautoverzekering (model 03-25)