

15 oktober 2026
Een bedrijfsrisicoanalyse bepaalt welke risico’s je direct moet verzekeren, welke je kunt mitigeren en welke je kunt accepteren. Volgens het NCSC stappenplan zijn er vier behandelingsopties na zo’n analyse:
- Accepteren: het risico is klein genoeg om bewust te dragen.
- Mitigeren: je neemt maatregelen om kans of impact te verkleinen.
- Overdragen: je sluit een verzekering af en verschuift het financiële risico.
- Stoppen: je stopt de activiteit die het risico veroorzaakt.
Voor de meeste ondernemers is de praktische vervolgstap simpel: start vandaag een risicoregister, of vraag een gratis risico-scan aan bij Zakelijkeverzekering om direct te zien welke polissen bij jouw situatie passen.
Inhoudsopgave
- Zo voer je in 7 stappen een risicoanalyse uit voor je bedrijf
- Van analyse naar verzekeringskeuze: welke risico’s verzeker je?
- Veelgemaakte fouten bij risicoanalyses
- Checklist en risicoregister-sjabloon om direct mee te starten
- Hoe Zakelijkeverzekering helpt bij de vertaling naar passende verzekeringen
- Belangrijkste inzichten
- Waarom de meeste ondernemers hun risicoanalyse te laat doen
- Gratis risico-scan en verzekeringsvergelijk via Zakelijkeverzekering
- Handige bronnen voor verdere verdieping
Zo voer je in 7 stappen een risicoanalyse uit voor je bedrijf
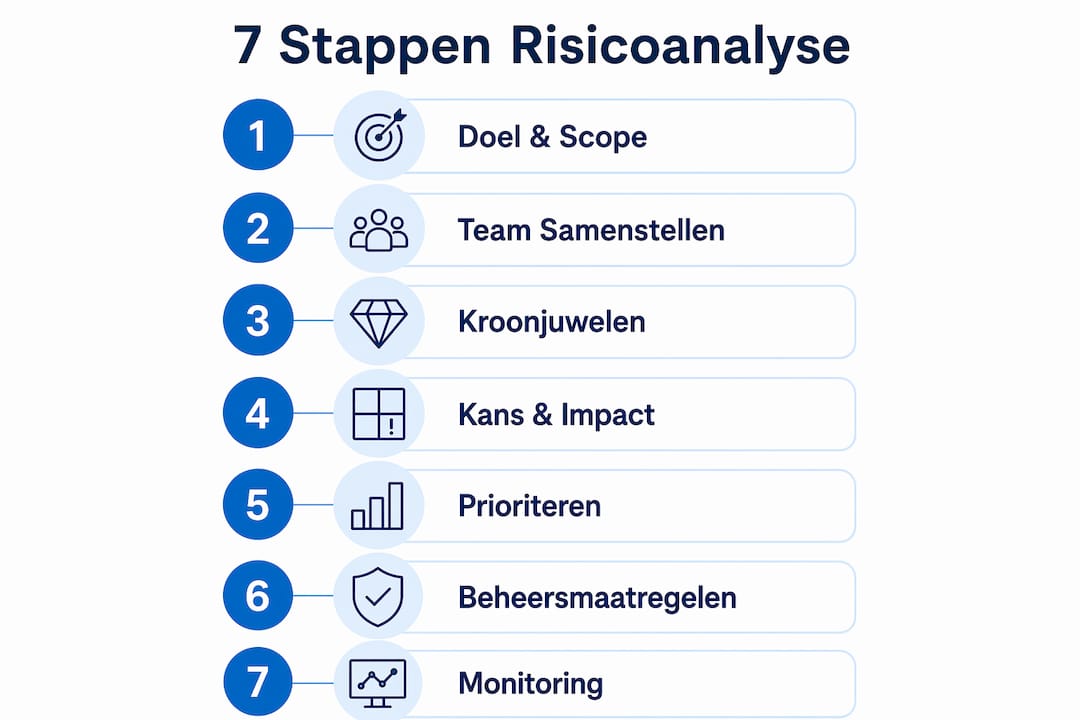
Een systematisch risicoanalyseproces begint met een helder doel en eindigt met concrete acties. Voor het mkb zijn de zeven standaard stappen praktisch toepasbaar:
Stap 1: bepaal doel en scope
Stel vast wat je wilt beschermen: het hele bedrijf, een specifieke locatie of een nieuw project. Wijs één verantwoordelijke aan die het proces trekt.
Stap 2: samenstellen van het team
Betrek management, medewerkers per afdeling, en bij voorkeur een externe adviseur om een zo volledig mogelijk beeld van de risico’s te krijgen.
Stap 3: identificeer kroonjuwelen en risico’s
Kroonjuwelen zijn de onderdelen die je bedrijf draaiende houden: klantdata, unieke kennis, omzet en reputatie. Breng daarna de risico’s in kaart per categorie: processen, medewerkers, data, inventaris en leveranciers.
Stap 4: analyseer kans en impact
Geef elk risico een score voor kans (1–5) en impact (1–5). Voor risico’s met een grote financiële impact loont het om verder te gaan dan een subjectieve inschatting. Methoden zoals Fine & Kinney of een kwantitatieve benadering helpen je objectiveren, zodat je geen te dure polis afsluit op basis van onderbuikgevoel.
Stap 5: prioriteer met een risicomatrix
| Risico | Kans (1–5) | Impact (1–5) | Score | Prioriteit |
|---|---|---|---|---|
| Cyberaanval / datalek | Hoog | Zeer hoog | Hoge prioriteit — direct aanpakken | |
| Langdurige ziekte eigenaar | Matig | Zeer hoog | Hoge prioriteit — direct aanpakken | |
| Brand of waterschade pand | Laag | Hoog | Matige prioriteit — beheersen | |
| Aansprakelijkheidseis klant | Matig | Matig | Matige prioriteit — beheersen | |
| Kleine diefstal inventaris | Laag | Laag | Lage prioriteit — accepteren of laag dekken |
Stap 6: implementeer beheersmaatregelen
Kies per risico een beheersmaatregel: vermijden, verkleinen, overdragen via verzekering of bewust accepteren.
Stap 7: monitoring en periodieke herziening
Plan een vaste reviewmoment, minimaal jaarlijks of bij een grote bedrijfswijziging. Het risicoanalyseproces is een levend instrument en voorkomt zo achterhaalde dekking of gemiste dreigingen.
Van analyse naar verzekeringskeuze: welke risico’s verzeker je?
Niet elk risico leent zich voor een verzekering. De vuistregel: overdragen via een polis is verstandig bij een kleine kans op grote impact. Mitigeren of accepteren past beter bij risico’s met een hoge kans maar beperkte schade.
| Risicocategorie | Bijpassende verzekering | Wanneer overdragen? |
|---|---|---|
| Aansprakelijkheid derden | Bedrijfsaansprakelijkheid | Altijd; claims kunnen onverwacht hoog uitvallen |
| Beroepsfout / adviesfout | Beroepsaansprakelijkheid | Dienstverlenende en adviserende beroepen |
| Bedrijfsonderbreking | Bedrijfsschadeverzekering | Hoge vaste lasten, geen buffer voor stilstand |
| Inventaris en goederen | Inventaris-/goederenverzekering | Vervangingswaarde overstijgt acceptatiedrempel |
| Cyberaanval / datalek | Cyberverzekering | Klantdata of bedrijfssystemen zijn kroonjuwelen |
| Arbeidsongeschiktheid eigenaar | AOV | Zzp’er of dga zonder vangnet |
| Juridisch conflict | Rechtsbijstand | Contracten, personeel of huurgeschillen |
Mitigatie is goedkoper dan verzekeren wanneer de maatregel structureel het risico wegneemt, zoals een firewall die cyberinbraken blokkeert. Maar een firewall dekt geen aansprakelijkheid bij een datalek. Combineer beide.
Pro-tip: Vergelijk de jaarlijkse verzekeringspremie met de geschatte schade vermenigvuldigd met de kans. Als de premie lager is dan die verwachte schade, is verzekeren financieel rationeel. Bekijk ook of verzekeringspakketten samenstellen goedkoper uitvalt dan losse polissen.
- Controleer bij elke nieuwe activiteit of de bestaande dekking nog klopt.
- Houd rekening met eigen risico’s: een hoog eigen risico verlaagt de premie maar verhoogt je acceptatiedrempel.
- Vraag je adviseur naar combinatiekorting bij meerdere polissen bij dezelfde verzekeraar.
Veelgemaakte fouten bij risicoanalyses
De meeste analyses mislukken niet door een slechte methode, maar door drie terugkerende fouten.
- Eenmansklus: één persoon ziet nooit alle risico’s. Betrek management, medewerkers die dagelijks met processen werken én een externe adviseur. Het NCSC benadrukt dat diverse rollen de kwaliteit van de identificatie direct verbeteren.
- Alleen kwalitatieve scores bij hoge impact: subjectieve inschattingen leiden bij grote risico’s tot verkeerde verzekeringskeuzes. Gebruik bij scores boven de 12 een kwantitatieve onderbouwing voordat je een dure polis afsluit.
- Analyse die op papier blijft: een risicoregister zonder gekoppelde acties is nutteloos. Koppel elk risico aan een concrete maatregel, een verantwoordelijke en een deadline. Pas daarna heeft de analyse waarde als besluitdocument voor je verzekeraar of accountant.
Pro-tip: Plan de analyse als een terugkerend agendapunt, niet als een eenmalig project. Een jaarlijkse herziening kost een halve dag en voorkomt dat je verzekeringsdekking achterloopt op nieuwe dreigingen zoals veranderende wetgeving of cyberrisico’s.
Checklist en risicoregister-sjabloon om direct mee te starten
Gebruik de onderstaande checklist om de inventarisatie te starten. Vul daarna het sjabloon in — voor een kleine onderneming kost dat ongeveer 30 tot 45 minuten.
Wie betrek je?
- Directie of eigenaar (scope en prioriteiten)
- Medewerkers per afdeling (operationele risico’s)
- Externe adviseur of verzekeringsadviseur (blinde vlekken en benchmarks)
Welke bronnen raadpleeg je?
- Bestaande polissen en polisbladen
- Jaarrekening (financiële kwetsbaarheid)
- IT-systemen en dataleveranciers
- Leverancierscontracten en klantcontracten
Standaardvragen per categorie:
- Wat gebeurt er als dit proces twee weken uitvalt?
- Wat is de maximale financiële schade bij dit risico?
- Welke maatregel verkleint de kans het meest?
Risicoregister-sjabloon:
| Veld | Omschrijving |
|---|---|
| Risico-ID | Uniek nummer |
| Beschrijving | Wat kan er misgaan? |
| Oorzaak | Waardoor ontstaat het risico? |
| Kans (1–5) | Hoe waarschijnlijk is het? |
| Impact (1–5) | Hoe groot is de schade? |
| Score | Kans × Impact |
| Beheersmaatregel | Accepteren, mitigeren, overdragen of stoppen |
| Verantwoordelijke | Naam of functie |
| Deadline | Wanneer is de maatregel gereed? |
| Status | Open / in uitvoering / afgerond |
Voor de risico-inventarisatie geldt: begin met de vijf risico’s die je het meest wakker houden. Vul die rijen volledig in voordat je verder gaat. Zo heb je binnen 30 minuten een werkend register dat je direct kunt delen met je verzekeringsadviseur.
Hoe Zakelijkeverzekering helpt bij de vertaling naar passende verzekeringen
De stap van risicoregister naar de juiste polis is waar veel ondernemers vastlopen. Zakelijkeverzekering neemt die vertaalslag over via een vaste serviceflow:
- Risico-scan: je vult een korte vragenlijst in over je bedrijfsactiviteiten, branche en risico’s. De AI-adviseur maakt direct een eerste overzicht van relevante risico’s en bijpassende polissen.
- Persoonlijk advies: een vaste adviseur bespreekt de uitkomst met je en vult blinde vlekken aan die een geautomatiseerde scan mist.
- Polisvoorstel: Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en stelt een concreet voorstel op dat past bij je situatie en budget.
- Afsluiten en nazorg: je sluit de polis af en houdt één aanspreekpunt voor wijzigingen, vragen en schademeldingen, 24/7 bereikbaar.
Een goede risicoanalyse voorkomt twee dure fouten tegelijk: onderverzekering, waarbij je bij schade zelf opdraait voor een groot deel van de kosten, en oververzekering, waarbij je jarenlang premie betaalt voor risico’s die je ook zelf had kunnen dragen. Zakelijkeverzekering combineert praktijkkennis met data uit meer dan 66 verzekeraars om precies die balans te vinden.
Belangrijkste inzichten
Een effectieve risicoanalyse voor je bedrijf is pas compleet als elk geïdentificeerd risico een concrete beheersmaatregel heeft, inclusief de keuze om het al dan niet te verzekeren.
| Punt | Details |
|---|---|
| Start met kroonjuwelen | Bescherm eerst klantdata, omzet en reputatie voordat je kleinere risico’s aanpakt. |
| Gebruik de risicomatrix | Scores boven 12 vragen directe actie; scores onder 6 kun je in de meeste gevallen accepteren. |
| Overdragen via verzekering | Verstandig bij kleine kans op grote impact; mitigeren loont meer bij hoge kans op beperkte schade. |
| Jaarlijkse herziening | Herzien je analyse minimaal jaarlijks of bij een grote bedrijfswijziging om achterhaalde dekking te voorkomen. |
| Zakelijkeverzekering | Vergelijkt meer dan 66 verzekeraars en vertaalt jouw risicoregister naar een concreet polisvoorstel. |
Waarom de meeste ondernemers hun risicoanalyse te laat doen
De meeste ondernemers beginnen pas met een risicoanalyse nadat er iets misgaat. Dat is begrijpelijk: zolang alles loopt, voelt een analyse als administratie. Maar de verzekeringskeuzes die je maakt zonder analyse zijn eigenlijk giswerk. Je betaalt dan premie op basis van wat je denkt dat er kan misgaan, niet op basis van wat er werkelijk op het spel staat.
Wat me opvalt in de praktijk: ondernemers die hun kroonjuwelen écht kennen, kiezen consequent betere polissen. Niet per se duurdere, maar beter passende. Ze weten waarom ze een cyberverzekering nodig hebben en waarom een inventarisverzekering voor hen minder urgent is. Die helderheid bespaart geld en voorkomt discussies bij schade.
Een risicoanalyse is ook geen eenmalige exercitie. Wetgeving verandert, je bedrijf groeit, nieuwe leveranciers brengen nieuwe afhankelijkheden. Een register dat je nooit herziet, is binnen twee jaar verouderd. Plan die herziening dus in je agenda, net zoals je belastingaangifte.
Gratis risico-scan en verzekeringsvergelijk via Zakelijkeverzekering
Jouw risicoanalyse heeft pas waarde als er een passende polis op volgt. Zakelijkeverzekering biedt ondernemers een gratis risico-scan waarmee je in een paar minuten ziet welke risico’s het meest urgent zijn en welke zakelijke verzekeringen daarbij passen. Daarna vergelijkt een adviseur meer dan 66 verzekeraars om de beste prijs-kwaliteitverhouding voor jouw situatie te vinden.

Geen lange wachttijden, geen standaardpakketten. Je krijgt één aanspreekpunt dat jouw bedrijf kent en 24/7 bereikbaar is voor vragen, wijzigingen of schade. Vraag vandaag je gratis adviesgesprek aan en zet de uitkomst van je risicoanalyse direct om in de juiste dekking.
Handige bronnen voor verdere verdieping
- NCSC stappenplan risicoanalyse: de officiële Nederlandse overheidsrichtlijn voor risicoanalyse en de vier behandelingsstrategieën. Raadpleeg dit als eerste bij vragen over methode en aanpak.
- Risicovan.nl: praktische uitleg van methoden (risicomatrix, FMEA, Bowtie) met aanbevelingen per bedrijfsgrootte. Nuttig voor mkb dat de juiste methode wil kiezen.
- Fundament: gericht op bedrijfscontinuïteit en het onderscheid tussen risico en dreiging. Handig als je wilt beginnen bij het beschermen van kroonjuwelen.
- KU Leuven Dienst VGM: academische uitleg van risicoanalysestructuren, inclusief de Last Minute Risicoanalyse (LMRA) voor snelle checks vlak voor specifieke werkzaamheden.
- NCTV handleiding nationale veiligheid: relevant voor ondernemers die werken met overheidscontracten of gevoelige ICT-systemen.
Bewaar je risicoregister als besluitdocument. Een verzekeraar of accountant kan vragen waarom je bepaalde keuzes hebt gemaakt. Een gedocumenteerd register met scores, maatregelen en data toont aan dat je bewust hebt gehandeld.
Dit artikel biedt algemene informatie over risicoanalyses en zakelijke verzekeringen. Raadpleeg een gekwalificeerd adviseur voor advies dat is toegesneden op jouw specifieke situatie.