

8 november 2026
Een claims made polis dekt uitsluitend aanspraken die tijdens de lopende polisperiode bij de verzekeraar worden gemeld. Niet wanneer de fout werd gemaakt, maar wanneer de claim binnenkomt, is de doorslaggevende factor. Voor Nederlandse ondernemers met een beroepsaansprakelijkheidsverzekering (BAV) of bedrijfsaansprakelijkheidsverzekering (AVB) heeft dit één directe consequentie: wie oversluit zonder de juiste voorzorgen, kan met lege handen staan bij een claim die pas na de overstap binnenkomt.
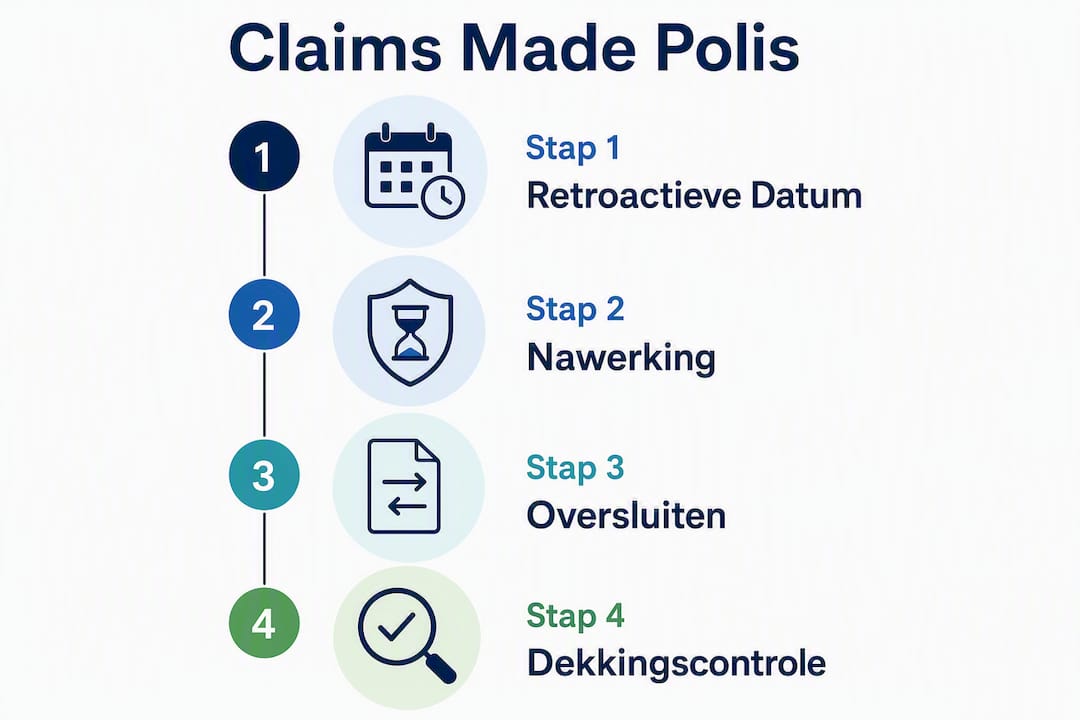
Drie zaken verdienen onmiddellijke aandacht bij oversluiten:
- Retroactieve datum: controleer of de nieuwe polis dezelfde of een eerdere retroactieve datum heeft als de oude. Een latere datum creëert een gat voor fouten uit het verleden.
- Nawerking (tail): zorg dat je bij beëindiging van de oude polis nawerking afkoopt of overdraagt, zodat claims die later binnenkomen alsnog gedekt zijn.
- Meldingsplicht: meld bekende omstandigheden die tot een claim kunnen leiden schriftelijk aan de huidige verzekeraar vóór de overstapdatum.
Pro-tip: Vraag bij elke poliswissel schriftelijke bevestiging van de retroactieve datum en de nawerking. Een mondelinge toezegging is bij een claim niets waard.
Inhoudsopgave
- Wat is een claims made dekking en hoe werkt die concreet?
- Wat is het verschil tussen claims-made en occurrence?
- Wat is de retroactieve datum en wat is het inlooprisico?
- Wat is nawerking en welke opties heb je bij beëindiging?
- Hoe sluit je over zonder dekkingshiaten?
- Welke polisvoorwaarden moet je altijd controleren?
- Veelgemaakte fouten en een praktijkcasus
- Belangrijkste inzichten
- Wat ik ondernemers altijd aanraad bij een claims-made polis
- Zakelijkeverzekering helpt je oversluiten zonder risico
- Nuttige bronnen voor verdere verdieping
Wat is een claims made dekking en hoe werkt die concreet?
In Nederland worden veel beroepsaansprakelijkheidsverzekeringen op claims-made basis afgesloten: dekking bestaat als de aanspraak tijdens de polisperiode bij de verzekeraar wordt gemeld. Dat klinkt eenvoudig, maar de praktijk is subtieler.
Er zijn twee varianten. Bij de onbeperkte claims-made telt alleen het moment van melding: de fout mag ook vóór de ingangsdatum van de polis zijn gemaakt, zolang die maar na de retroactieve datum valt. Bij de beperkte claims-made stelt de verzekeraar een extra eis: zowel de fout als de melding moeten binnen de polisperiode vallen. Die beperkte variant is aanzienlijk strikter en komt voor bij polissen die een ruimere definitie van “aanspraak” hanteren.
De polisdefinitie van “aanspraak” is cruciaal. Algemene voorwaarden zoals de ACE 2014-voorwaarden (versie 2016) bepalen dat aanspraken die met elkaar samenhangen als één aanspraak worden behandeld, en dat de datum van eerste schriftelijke melding bepalend is voor het verzekeringsjaar. Dat heeft directe gevolgen voor het verzekerd bedrag dat van toepassing is.
Stel: een architect levert in 2022 een ontwerp op met een constructiefout. De opdrachtgever ontdekt dit in 2025 en dient een claim in. Als de architect in 2025 nog dezelfde polis heeft met een retroactieve datum van 2020, is de claim gedekt. Heeft hij in 2024 overgestapt naar een nieuwe verzekeraar zonder nawerking op de oude polis en zonder dat de nieuwe polis de retroactieve datum van 2020 overneemt, valt de claim tussen wal en schip.
Wat is het verschil tussen claims-made en occurrence?
Bij een occurrence-polis dekt de verzekeraar elk incident dat plaatsvindt tijdens de polisperiode, ongeacht wanneer de claim wordt ingediend. Bij een claims made verzekering is het omgekeerd: het moment van melding bepaalt de dekking, niet het moment van de fout.
De praktische gevolgen per vergelijkingspunt:
- Dekkingstrigger: occurrence = moment van het incident; claims-made = moment van melding.
- Retroactieve datum: alleen relevant bij claims-made; bij occurrence niet van toepassing.
- Nawerking/tail: bij occurrence overbodig; bij claims-made onmisbaar bij beëindiging.
- Administratie bij oversluiten: occurrence is eenvoudiger; claims-made vereist expliciete afstemming van datums en nawerking.
| Kenmerk | Claims-made | Occurrence |
|---|---|---|
| Dekkingstrigger | Melding tijdens polisperiode | Incident tijdens polisperiode |
| Retroactieve datum | Verplicht te controleren | Niet van toepassing |
| Nawerking nodig bij einde polis | Ja | Nee |
| Risico bij oversluiten | Hoog zonder goede afstemming | Laag |
| Gebruikelijk bij | Adviesberoepen, bouw, medische zorg | Productaansprakelijkheid, eenvoudige AVB |
Voor adviesberoepen zoals accountants, advocaten en architecten is claims-made de standaard. Occurrence-polissen komen vaker voor bij productaansprakelijkheid en eenvoudige bedrijfsaansprakelijkheid. Professionele dienstverleners zoals accountants lopen gedurende hun carrière een aanzienlijk risico op claims, wat de keuze voor claims-made begrijpelijk maakt: de verzekeraar weet precies welke periode hij dekt.
Wat is de retroactieve datum en wat is het inlooprisico?
De retroactieve datum is de vroegste datum waarop een fout gemaakt mag zijn om nog onder de huidige polis te vallen. Claims-made polissen dekken geen events vóór de retroactieve datum, ook al wordt de claim pas later ingediend.
Het inlooprisico ontstaat precies hier. Wie een nieuwe polis afsluit zonder dat de nieuwe verzekeraar de retroactieve datum van de vorige polis overneemt, heeft een periode waarvoor niemand dekking biedt. Fouten gemaakt in die tussenliggende periode zijn dan onverzekerd, zelfs als de ondernemer altijd netjes verzekerd was.
Bij wisseling van verzekeraar moet de retroactieve datum van de nieuwe polis gelijk of eerder zijn dan die van de oude polis om hiaten te vermijden. Dat klinkt logisch, maar in de praktijk accepteert niet elke nieuwe verzekeraar een vroege retroactieve datum zonder extra premie of aanvullende acceptatievoorwaarden.
Hoe controleer je dit zelf? Open het polisblad en zoek naar de term “retroactieve datum” of “retroactieve dekking”. Die datum staat doorgaans op de eerste pagina van de polis of in het dekkingsoverzicht. Vergelijk die datum vervolgens met de ingangsdatum van je vorige polis. Liggen die ver uiteen, of ontbreekt de retroactieve datum volledig, dan is er werk aan de winkel.
Pro-tip: Bewaar elk polisblad inclusief de retroactieve datum. Bij een claim jaren later is dit het eerste document dat een verzekeraar opvraagt.
Wat is nawerking en welke opties heb je bij beëindiging?
Nawerking, ook wel uitloopdekking of tail coverage genoemd, is de afspraak dat de verzekeraar ook na afloop van de polis nog claims dekt die betrekking hebben op fouten gemaakt tijdens de polisperiode. Zonder nawerking geldt het zogenoemde sunset-risico: aanspraken die tijdens de polisperiode zijn ontstaan maar pas later worden gemeld, blijven volledig ongedekt.
De gangbare opties:
- Beperkte nawerking: dekking voor een vaste periode na afloop, vaak 1, 2 of 3 jaar. Goedkoper, maar laat latente claims na die periode ongedekt.
- Onbeperkte nawerking: dekking zonder einddatum. Duurder, maar de enige echte zekerheid voor beroepen met lange latentietijden zoals bouw of medische zorg.
- Betaalde tail: een eenmalige premie bij beëindiging van de polis die nawerking voor een afgesproken periode inkoopt.
Tail-dekking is vaak kosteneffectiever dan het risico onverzekerd te draaien; voor risicovolle, latent optredende fouten in de bouw of medische sector is nawerking bijna altijd aan te raden.
| Nawerking type | Duur | Geschikt voor |
|---|---|---|
| Beperkt | 1–3 jaar | Laag-risico adviesberoepen |
| Uitgebreid | 3–6 jaar | Bouw, techniek, financiële dienstverlening |
| Onbeperkt | Geen einddatum | Medische zorg, hoge aansprakelijkheidsrisico’s |
| Betaalde tail | Contractueel bepaald | Bij definitieve beëindiging van activiteiten |
Let bij het aanvragen van nawerking op twee contractuele details: ten eerste moet de nawerking schriftelijk in de polis of een addendum worden vastgelegd, niet mondeling worden toegezegd. Ten tweede geldt de nawerking doorgaans alleen voor fouten die vóór de einddatum zijn gemaakt en nog niet als omstandigheid zijn gemeld. Meld bekende risico’s dus altijd vóór de einddatum.
Hoe sluit je over zonder dekkingshiaten?
Oversluiten van een claims made verzekering is geen administratieve formaliteit. Het is een risicomoment dat voorbereiding vraagt.
- Verzamel alle polisgegevens van de huidige polis: noteer de retroactieve datum, de einddatum, het verzekerd bedrag per aanspraak en per jaar, en de meldingsgeschiedenis van de afgelopen jaren.
- Inventariseer openstaande omstandigheden: zijn er situaties die mogelijk tot een claim kunnen leiden? Meld die schriftelijk bij de huidige verzekeraar vóór de overstapdatum. Bij aanvraag van een nieuwe polis vragen aanbieders naar eerdere claims, openstaande omstandigheden en eerdere polisvoorwaarden.
- Stel eisen aan de nieuwe verzekeraar: vraag expliciet om overname van de retroactieve datum van de huidige polis. Leg dit vast in de offerte, niet alleen in de polis zelf.
- Regel nawerking op de oude polis: vraag bij de huidige verzekeraar of nawerking beschikbaar is en wat de kosten zijn. Vergelijk dit met de kosten van een vroege retroactieve datum bij de nieuwe verzekeraar.
- Bevestig alles schriftelijk op de overstapdatum: vraag een schriftelijke bevestiging van zowel de nawerking op de oude polis als de retroactieve datum op de nieuwe polis.
- Update de interne administratie: pas polisoverzichten, contractdossiers en eventuele certificaten van verzekering (COI’s) direct aan na de overstap.
Pro-tip: Plan de overstapdatum niet op de laatste dag van de maand. Geef jezelf een overlap van enkele werkdagen zodat je schriftelijke bevestigingen kunt ontvangen en controleren voordat de oude polis vervalt.
Welke polisvoorwaarden moet je altijd controleren?
Een claims made polis bevat meer variabelen dan de meeste ondernemers beseffen. Dit zijn de termen die het verschil maken:
- Retroactieve datum: de vroegste datum waarop een fout gemaakt mag zijn voor dekking. Controleer dit op het polisblad.
- Definitie van “aanspraak”: sommige polissen hanteren een brede definitie (ook schriftelijke klachten of dreiging van een claim), andere alleen formele juridische aanspraken. De ACE 2014-voorwaarden bepalen dat samenhangende aanspraken als één aanspraak gelden, wat directe gevolgen heeft voor het verzekerd bedrag.
- Meldingsplicht en termijnen: de datum van schriftelijke melding is bepalend voor het verzekeringsjaar en kosten van verweer vallen doorgaans onder de dekking tot het verzekerde bedrag. Te late melding kan dekking uitsluiten.
- Nawerking/tail: is nawerking standaard inbegrepen of optioneel? Wat is de maximale duur?
- Beperkte vs. onbeperkte claims-made: welke variant geldt voor jouw polis?
- Verzekerd bedrag per aanspraak en per jaar: zijn dit dezelfde bedragen of geldt een lager sublimiet per aanspraak?
- Eigen risico: geldt het eigen risico per aanspraak of per jaar?
- Kosten van verweer: vallen die binnen of buiten het verzekerd bedrag?
- Uitsluitingen: let specifiek op uitsluitingen voor milieuaantasting, werkgeversaansprakelijkheid en bekende omstandigheden. Een omstandigheid die je kende vóór de ingangsdatum van de polis is doorgaans uitgesloten.
Neem bij een adviesgesprek altijd het polisblad, de algemene voorwaarden en een overzicht van eerdere claims mee. Een zakelijke claim indienen begint met de juiste documentatie.
Veelgemaakte fouten en een praktijkcasus
De meest voorkomende fouten bij claims-made polissen zijn verrassend consistent:
- Retroactieve datum niet gecontroleerd bij oversluiten: de nieuwe polis heeft een latere retroactieve datum dan de oude, waardoor een periode ongedekt blijft.
- Geen nawerking gekocht bij beëindiging: de ondernemer stopt de polis zonder tail, waarna een claim uit de polisperiode ongedekt blijft.
- Te late melding van omstandigheden: een bekende situatie die tot een claim kan leiden, wordt niet gemeld vóór de einddatum van de polis.
- Onvolledige documentatie: geen schriftelijk bewijs van de retroactieve datum of nawerking, waardoor bij een claim discussie ontstaat over de dekking.
Praktijkcasus: Hof Arnhem-Leeuwarden
Het Hof Arnhem-Leeuwarden heeft zich meerdere keren uitgesproken over dekkingsgeschillen bij claims-made polissen. Een terugkerend patroon: een ondernemer sluit een nieuwe beroepsaansprakelijkheidsverzekering af na een periode zonder verzekering of na een overstap. De nieuwe verzekeraar weigert dekking omdat de fout is gemaakt vóór de retroactieve datum van de nieuwe polis, terwijl de oude verzekeraar stelt dat de claim na afloop van de oude polisperiode is gemeld. Resultaat: geen van beide verzekeraars dekt de schade.
De les is direct toepasbaar: het gat tussen twee polissen, hoe kort ook, kan fataal zijn bij een claims-made dekking. Zelfs één dag zonder aaneengesloten retroactieve dekking of nawerking kan voldoende zijn om een claim buiten de dekking te laten vallen.
Belangrijkste inzichten
Een claims made polis dekt alleen aanspraken die tijdens de polisperiode worden gemeld; bij oversluiten zijn de retroactieve datum, nawerking en tijdige melding van bekende omstandigheden de drie kritieke controlepunten.
| Punt | Details |
|---|---|
| Retroactieve datum controleren | Zorg dat de nieuwe polis dezelfde of een eerdere retroactieve datum heeft dan de oude polis. |
| Nawerking regelen bij beëindiging | Koop altijd tail-dekking bij beëindiging van een claims-made polis om het sunset-risico te vermijden. |
| Bekende omstandigheden melden | Meld potentiële claims schriftelijk bij de huidige verzekeraar vóór de overstapdatum. |
| Polisdefinities begrijpen | Controleer de definitie van “aanspraak” en of samenhangende claims als één aanspraak gelden. |
| Zakelijkeverzekering inschakelen | Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en helpt bij het afstemmen van retroactieve datums en nawerking bij oversluiten. |
Wat ik ondernemers altijd aanraad bij een claims-made polis
De meeste problemen die ik zie bij claims-made polissen ontstaan niet door onwetendheid, maar door tijdsdruk. Een ondernemer wil snel oversluiten omdat de premie elders lager is, en vergeet te vragen naar de retroactieve datum of de nawerking op de oude polis. Twee weken later is de oude polis weg en is het te laat.
Wat ik bij elk oversluitgesprek als eerste vraag: wat staat er op het polisblad als retroactieve datum, en is er ooit een claim of omstandigheid gemeld? Die twee vragen bepalen voor negentig procent of het oversluiten probleemloos verloopt of niet.
Het tweede punt dat ondernemers onderschatten: de definitie van “aanspraak” in de polisvoorwaarden. Een schriftelijke klacht van een opdrachtgever kan al een aanspraak zijn, ook als er nog geen juridische procedure loopt. Wie die klacht niet meldt omdat hij denkt dat het “wel losloopt”, riskeert dat de verzekeraar later dekking weigert op grond van een bekende omstandigheid.
Mijn advies: plan een adviesgesprek vóór je overstapt, niet erna. De rol van een tussenpersoon bij een schadeclaim begint al bij de poliswissel, niet pas als er iets misgaat.
Zakelijkeverzekering helpt je oversluiten zonder risico
Bij een claims made verzekering is de kwaliteit van het advies bij oversluiten minstens zo belangrijk als de premie. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en kijkt niet alleen naar de prijs, maar ook naar de retroactieve datum die een nieuwe verzekeraar accepteert en de nawerking die beschikbaar is op de bestaande polis.

Concreet helpt Zakelijkeverzekering bij het vergelijken van bedrijfsaansprakelijkheidsverzekeringen en beroepsaansprakelijkheidspolissen, het afstemmen van retroactieve datums bij een overstap, het regelen van nawerking en het begeleiden van de administratieve afhandeling. Je krijgt één vast aanspreekpunt dat je polis en bedrijfssituatie kent.
Wil je weten of jouw huidige claims-made polis dekkingsgaten heeft of wat een overstap concreet betekent voor jouw situatie? Plan een adviesgesprek en krijg binnen één werkdag een helder antwoord.
Nuttige bronnen voor verdere verdieping
Voor ondernemers die de details willen nalezen of hun adviseur willen voorbereiden:
- ACE 2014 algemene voorwaarden claims-made AVB (versie 2016): de feitelijke polisvoorwaarden met definities van aanspraak, meldingsdatum en uitsluitingen. Nuttig als je wilt begrijpen wat er juridisch in een standaardpolis staat.
- Wat is claims made? (ManagementSite): toegankelijke uitleg van het basisprincipe voor ondernemers zonder verzekeringsachtergrond.
- Claims-made vs. occurrence (BCS blog): Engelstalige vergelijking van beide polisvormen met praktische voorbeelden; nuttig als achtergrondinformatie bij het gesprek met je adviseur.
- Zakelijke claim indienen: zo werkt het: praktisch stappenplan voor het melden van een claim, inclusief termijnen en documentatie.
- Overzicht zakelijke verzekeringen: startpunt voor ondernemers die willen vergelijken welke dekking bij hun situatie past.
Dit artikel biedt algemene informatie over claims-made polissen en is geen juridisch of verzekeringsadvies op maat. Raadpleeg een erkend adviseur of controleer de actuele polisvoorwaarden bij je verzekeraar voor je definitieve beslissing.