

22 oktober 2026
Polisuitsluitingen bij een vrachtwagenverzekering zijn clausules die exact vastleggen welke schades de verzekeraar niet vergoedt. Elke vrachtwagenpolis bevat deze uitsluitingen, en wie ze niet kent, loopt het risico om bij een schadeclaim bedrogen uit te komen. Veelvoorkomende voorbeelden zijn schade door normale slijtage, roekeloos rijden en schade aan lading die buiten de standaard dekking valt. Dit artikel legt uit welke polisuitsluitingen gelden, waarom verzekeraars ze hanteren en hoe u als ondernemer de gaten in uw dekking kunt dichten.
Welke polisuitsluitingen gelden bij vrachtwagenverzekeringen?
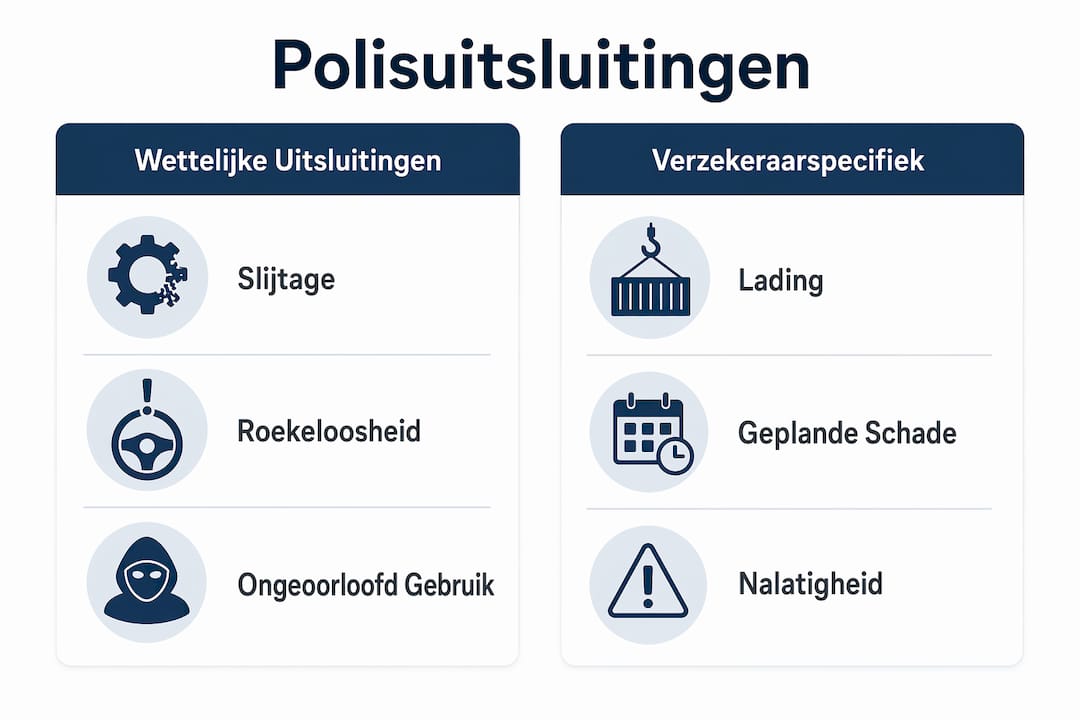
Polisuitsluitingen bij vrachtwagenverzekeringen vallen uiteen in twee categorieën: wettelijk verplichte uitsluitingen en verzekeraarspecifieke clausules. Beide bepalen samen de grenzen van uw dekking.
De Wet aansprakelijkheidsverzekering motorrijtuigen, beter bekend als de WAM regelgeving, bepaalt welke uitsluitingen een verzekeraar wettelijk mag toepassen. Denk aan schade veroorzaakt door een bestuurder zonder geldig rijbewijs of schade waarvoor een eigen risico geldt. Deze wettelijke regels vormen de basis van elke vrachtwagenpolis in Nederland.
Daarnaast hanteert elke verzekeraar eigen clausules die verder gaan dan de wettelijke minimumvereisten. De meest voorkomende uitsluitingen in vrachtwagenverzekeringen zijn:
- Normale slijtage en onderhoud: Schade door slijtage is expliciet uitgesloten in alle vrachtwagenpolisvoorwaarden van 2026. Verzekeraars vergoeden uitsluitend onverwachte en plotselinge schades.
- Opzet en roekeloosheid: Schade die de bestuurder bewust veroorzaakt of door grove nalatigheid, valt buiten de dekking.
- Achterstallig onderhoud: Een motor die vastloopt door een gemiste servicebeurt wordt niet vergoed.
- Schade aan lading: De standaard vrachtwagenverzekering dekt het voertuig, niet de goederen die u vervoert.
- Internationaal transport: Overmacht, natuurrampen en onvoorziene gebeurtenissen vallen vaak buiten de standaard aansprakelijkheidsdekking bij grensoverschrijdend vervoer.
- Gebruik buiten de omschreven bestemming: Rijdt u met een vrachtwagen die verzekerd is voor goederenvervoer maar gebruikt u hem voor personenvervoer, dan vervalt de dekking.
Het onderscheid tussen verzekeraarspecifieke en wettelijke uitsluitingen is praktisch belangrijk. Wettelijke uitsluitingen zijn niet onderhandelbaar. Verzekeraarspecifieke clausules kunt u soms aanpassen of uitbreiden via aanvullende modules.
Waarom sluiten verzekeraars bepaalde schades uit?
Polisuitsluitingen beschermen verzekeraars tegen financieel onhoudbare risico’s en houden premies betaalbaar voor alle verzekerden. Zonder uitsluitingen zouden premies onbetaalbaar worden omdat álle denkbare risico’s gedekt moeten worden. Dat is de kern van het systeem.
Een tweede reden is de scheiding van risicodomeinen. Vrachtwagen-, transport- en bedrijfsaansprakelijkheidsverzekeringen zijn gescheiden risicodomeinen met eigen polisuitsluitingen. Schade die binnen het verkeerde domein valt, wordt zonder uitzondering uitgesloten. Dit is de meest onderschatte valkuil voor ondernemers: zij denken dat één polis alles afdekt, maar in werkelijkheid dekt elke polis slechts een specifiek stuk van het totale risico.
Stel dat uw chauffeur een lading beschadigt tijdens het lossen. De vrachtwagenverzekering dekt het voertuig. De vervoerdersaansprakelijkheidsverzekering dekt de lading. De bedrijfsaansprakelijkheidsverzekering dekt schade aan derden. Drie polissen, drie domeinen, drie sets uitsluitingen.
Pro-tip: Leg uw totale bedrijfsrisico naast al uw polissen en controleer per schadesoort welke polis van toepassing is. Zo ontdekt u dekkingsgaten voordat de schade zich voordoet.
Verzekeraars sluiten ook risico’s uit die volledig beheersbaar zijn door de verzekerde zelf. Slijtage is het beste voorbeeld. Een ondernemer die zijn vrachtwagen goed onderhoudt, voorkomt slijtage. Een verzekeraar die slijtage dekt, creëert een prikkel om onderhoud te verwaarlozen. Dat is moreel risico, en het is precies waarom dit type schade universeel is uitgesloten.
Hoe herkent u uitsluitingen in uw polisvoorwaarden?
Uitsluitingen staan altijd in een apart hoofdstuk van de polisvoorwaarden, vaak aangeduid als “Uitsluitingen”, “Wat is niet gedekt?” of “Beperkingen van de dekking”. Veel ondernemers kiezen een vrachtwagenverzekering vooral op prijs en letten onvoldoende op de voorwaarden, met het risico op verrassingen bij schade. Dat is een kostbare vergissing.
Signaalwoorden die uitsluitingen markeren
Clausules gebruiken vaste signaalwoorden om uitsluitingen aan te geven. Herken ze direct:
- “Uitgesloten zijn…”
- “Niet gedekt is…”
- “De verzekering geldt niet voor…”
- “Buiten de dekking valt…”
Zodra u een van deze signaalwoorden tegenkomt, leest u de volgende zinnen extra zorgvuldig. Noteer elke uitsluiting die relevant is voor uw bedrijfsactiviteiten.
Stap voor stap uitsluitingen vergelijken
- Download de polisvoorwaarden van minimaal drie verzekeraars. Gebruik een platform zoals Zakelijkeverzekering om vrachtwagenverzekeringen te vergelijken op basis van voorwaarden, niet alleen premie.
- Maak een lijst van uw specifieke risico’s. Rijdt u internationaal? Vervoert u gevaarlijke stoffen? Heeft u accessoires op de vrachtwagen? Elk van deze factoren heeft eigen uitsluitingen.
- Zoek per risico de relevante clausule op. Controleer of uw specifieke situatie gedekt is of juist uitgesloten.
- Vergelijk de uitsluitingen naast elkaar. Gebruik de tabel hieronder als richtlijn.
Vergelijking van veelvoorkomende uitsluitingen per dekkingsvorm
| Schadeoorzaak | WA-verzekering | Beperkt casco | Volledig casco |
|---|---|---|---|
| Aanrijdingsschade door eigen schuld | Niet gedekt | Niet gedekt | Gedekt |
| Brand en diefstal | Niet gedekt | Gedekt | Gedekt |
| Normale slijtage | Niet gedekt | Niet gedekt | Niet gedekt |
| Stormschade | Niet gedekt | Gedekt | Gedekt |
| Schade door roekeloos rijden | Niet gedekt | Niet gedekt | Niet gedekt |
| Schade aan lading | Niet gedekt | Niet gedekt | Niet gedekt |
De tabel maakt één ding glashelder: slijtage en roekeloosheid zijn bij elke dekkingsvorm uitgesloten. Schade aan lading valt bij geen enkele standaard vrachtwagenverzekering onder de dekking. Wie lading vervoert, heeft altijd een aparte polis nodig.
Welke aanvullende verzekeringen dichten de dekkingsgaten?
Aanvullende verzekeringen zijn de directe oplossing voor schades die door polisuitsluitingen buiten de standaard dekking vallen. Ondernemers onderschatten vaak het belang van aanvullende polissen zoals vervoerdersaansprakelijkheid of rechtsbijstand naast de vrachtwagenverzekering zelf. Dergelijke aanvullende polissen sluiten de dekkingstekorten door polisuitsluitingen aan.
De meest relevante aanvullende verzekeringen voor vrachtwagenbezitters zijn:
- Vervoerdersaansprakelijkheidsverzekering: Dekt schade aan of verlies van lading tijdens transport. Dit is de directe aanvulling op de standaard vrachtwagenverzekering, die de lading zelf niet dekt.
- Volledig casco (All Risk): Breidt de dekking uit naar schades die bij beperkt casco en WA zijn uitgesloten, zoals eigen schuld bij een aanrijding. Bekijk de dekkingsvormen voor vrachtwagens om te bepalen welke het beste past bij uw situatie.
- All Risks goederenverzekering: Overmacht en natuurrampen vallen buiten de standaard aansprakelijkheidsdekking. Een All Risks goederenverzekering biedt uitgebreide bescherming, zeker bij internationaal transport.
- Rechtsbijstandverzekering: Dekt juridische kosten bij geschillen over schade, contracten of aansprakelijkheid. Onmisbaar als u regelmatig met opdrachtgevers of andere partijen in conflict kunt komen over transportschade.
- Pechhulpverzekering: Dekt de kosten van berging en vervangende mobiliteit bij pech onderweg. Standaard vrachtwagenpolissen vergoeden deze kosten niet.
- Bedrijfsaansprakelijkheidsverzekering: Relevant als uw chauffeur schade veroorzaakt aan eigendommen van derden buiten het directe transport. Denk aan schade aan een laadperron of een gebouw tijdens het manoeuvreren.
Pro-tip: Controleer bij het afsluiten van een aanvullende verzekering altijd of de uitsluitingen van de aanvullende polis niet overlappen met die van uw hoofdverzekering. Twee polissen met dezelfde uitsluiting bieden geen extra bescherming.
De keuze voor aanvullende verzekeringen hangt af van uw specifieke activiteiten. Een ondernemer die alleen nationaal rijdt met lege vrachtwagens heeft andere behoeften dan een transportbedrijf dat dagelijks gevaarlijke stoffen over de grens vervoert. Maatwerk is hier geen luxe, maar noodzaak.
Belangrijkste inzichten
Polisuitsluitingen bij vrachtwagenverzekeringen bepalen exact welke schades niet worden vergoed, en wie ze niet kent, betaalt bij schade altijd zelf.
| Punt | Details |
|---|---|
| Slijtage is altijd uitgesloten | Alle vrachtwagenpolissen sluiten schade door normale slijtage en achterstallig onderhoud uit. |
| Lading vereist aparte dekking | Geen enkele standaard vrachtwagenverzekering dekt schade aan de vervoerde goederen. |
| Drie risicodomeinen, drie polissen | Voertuig, lading en bedrijfsaansprakelijkheid zijn gescheiden domeinen met eigen uitsluitingen. |
| Signaalwoorden helpen u uitsluitingen vinden | Zoek in uw polisvoorwaarden naar “uitgesloten zijn”, “niet gedekt” en “de verzekering geldt niet voor”. |
| Aanvullende verzekeringen dichten de gaten | Vervoerdersaansprakelijkheid, All Risk casco en rechtsbijstand vullen de standaard dekking aan. |
Wat ik na jaren advies heb geleerd over polisuitsluitingen
Ik zie het keer op keer: een ondernemer belt na een schade en vraagt waarom zijn verzekeraar niet uitkeert. Het antwoord staat altijd in de polisvoorwaarden die hij nooit heeft gelezen. De uitsluiting was er al vanaf dag één.
Het meest gemaakte misverstand is dat een duurder pakket automatisch meer dekt. Dat klopt niet. Een volledig casco dekt meer schadesoorten aan het voertuig, maar dekt nog steeds geen slijtage, geen lading en geen schade door roekeloosheid. De prijs zegt niets over de uitsluitingen.
Wat ik ondernemers altijd aanraad: vraag uw adviseur niet alleen wat er gedekt is, maar vraag expliciet wat er niet gedekt is. Die vraag levert meer bruikbare informatie op. Een goede adviseur loopt de uitsluitingen met u door en koppelt ze aan uw dagelijkse bedrijfsactiviteiten. Zo weet u precies waar uw risico ligt en welke aanvullende polis u nodig heeft.
De vrachtwagenverzekering zelf is het fundament. Maar het fundament alleen is zelden genoeg voor een transportbedrijf met lading, chauffeurs en internationale routes.
— Willem
Zakelijkeverzekering helpt u de juiste dekking vinden
Weet u na het lezen van dit artikel niet zeker of uw huidige vrachtwagenverzekering de juiste uitsluitingen heeft voor uw situatie? Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en kijkt verder dan alleen de premie.

Via het platform van Zakelijkeverzekering krijgt u persoonlijk advies over alle zakelijke verzekeringen die passen bij uw transportactiviteiten, inclusief aanvullende polissen voor lading, rechtsbijstand en bedrijfsaansprakelijkheid. U krijgt één vast aanspreekpunt dat uw bedrijf kent en 24/7 beschikbaar is bij vragen of schade. Neem vandaag nog contact op en voorkom dat een uitsluiting u verrast.
Veelgestelde vragen
Wat zijn polisuitsluitingen bij een vrachtwagenverzekering?
Polisuitsluitingen zijn clausules in de polisvoorwaarden die exact aangeven welke schades de verzekeraar niet vergoedt. Voorbeelden zijn schade door slijtage, roekeloos rijden en schade aan de vervoerde lading.
Is schade door slijtage altijd uitgesloten?
Ja, schade door normale slijtage, achterstallig onderhoud en geleidelijke veroudering is in alle vrachtwagenpolisvoorwaarden uitgesloten. Verzekeraars vergoeden uitsluitend onverwachte en plotselinge schades.
Dekt mijn vrachtwagenverzekering ook de lading?
Nee, een standaard vrachtwagenverzekering dekt het voertuig, niet de goederen die u vervoert. Voor lading heeft u een aparte vervoerdersaansprakelijkheidsverzekering of All Risks goederenverzekering nodig.
Waar vind ik de uitsluitingen in mijn polisvoorwaarden?
Uitsluitingen staan in een apart hoofdstuk van de polisvoorwaarden, herkenbaar aan signaalwoorden als “uitgesloten zijn”, “niet gedekt” en “de verzekering geldt niet voor”. Lees dit hoofdstuk altijd zorgvuldig door voordat u een polis afsluit.
Kan ik polisuitsluitingen laten aanpassen?
Wettelijke uitsluitingen op basis van de WAM zijn niet onderhandelbaar. Verzekeraarspecifieke clausules kunt u soms aanpassen of uitbreiden via aanvullende modules of een andere dekkingsvorm, zoals volledig casco in plaats van beperkt casco.