

8 november 2026
De beroepsklasse is het risicoprofiel dat een verzekeraar aan je werk koppelt als je een arbeidsongeschiktheidsverzekering (AOV) aanvraagt. Hoe lichter en minder risicovol je werk, hoe lager de klasse en hoe lager meestal de premie. Werk je met je handen, op hoogte, met machines of veel onderweg, dan kom je in een hogere klasse terecht. Dat betekent vaak een hogere premie, een lagere eindleeftijd of strengere voorwaarden. De indeling hangt af van wat je echt doet, niet van de titel op je visitekaartje. Daardoor kan dezelfde ondernemer bij de ene verzekeraar in een andere klasse vallen dan bij de andere. In dit artikel lees je hoe de indeling werkt, wat ze voor je dekking betekent en hoe je voorkomt dat je te duur of verkeerd verzekerd bent.
Kort samengevat
- Je beroepsklasse is de inschatting van de verzekeraar hoe groot de kans is dat je door je werk arbeidsongeschikt raakt. Een lage klasse betekent weinig risico, een hoge klasse veel risico.
- Verzekeraars kijken naar je feitelijke werkzaamheden: wat je doet, hoeveel tijd je eraan besteedt, onder welke omstandigheden en hoe zwaar het fysiek is.
- De klasse bepaalt mee hoeveel premie je betaalt, tot welke leeftijd je verzekerd kunt zijn en of je wordt geaccepteerd voor dekking op je eigen beroep.
- Elke verzekeraar gebruikt een eigen indeling. Vergelijken loont dus, vooral als je kantoorwerk en praktisch werk combineert.
- De beroepsomschrijving op je polis is bij een claim het uitgangspunt. Laat die kloppen en geef veranderingen in je werk door.
Inhoudsopgave
- Wat betekent de beroepsklasse bij een AOV?
- Hoe een verzekeraar je beroepsklasse bepaalt
- Lage en hoge beroepsklassen vergeleken
- Wat de beroepsklasse doet met je premie en acceptatie
- Kantoorwerk en praktisch werk tegelijk
- Waarom je beroepsomschrijving bij een claim zo zwaar weegt
- Je werk verandert: wat doe je met je beroepsklasse?
- Zo krijg je de beroepsklasse die bij je past
- Hoe wij naar de beroepsklasse kijken
- Jouw AOV met de juiste beroepsklasse
- Veelgestelde vragen over de beroepsklasse
- Bronnen
Wat betekent de beroepsklasse bij een AOV?
Een AOV keert uit als je door ziekte of een ongeval je werk niet meer kunt doen. Voor de verzekeraar is de belangrijkste vraag dus: hoe groot is de kans dat dat gebeurt, en hoe lang duurt het dan? Die kans verschilt sterk per beroep. Een tekstschrijver die vooral achter een bureau zit, loopt een ander risico dan een dakdekker, een kapper of een fietskoerier.
Om die verschillen in te prijzen, delen verzekeraars beroepen in klassen in. Meestal geldt: klasse 1 is het laagste risico, de hoogste klasse het zwaarste. Hoeveel klassen er zijn en welk beroep waar valt, bepaalt iedere verzekeraar zelf. Er bestaat geen wettelijke of landelijke standaardtabel.
De beroepsklasse is niet hetzelfde als je medische acceptatie. Bij de aanvraag beoordeelt de verzekeraar ook je gezondheid, vaak via een gezondheidsverklaring en soms met een keuring. Die twee sporen lopen naast elkaar: je kunt kerngezond zijn en toch in een hoge beroepsklasse vallen, of andersom. Meer over dat medische deel lees je in ons artikel over de medische keuring voor een AOV.
Hoe een verzekeraar je beroepsklasse bepaalt
De naam van je beroep is een begin, maar zeker niet het eindpunt. Verzekeraars baseren de indeling op de inhoud van je werk. Ze vragen je bij de aanvraag om je werkzaamheden te beschrijven, en vaak ook om aan te geven hoeveel procent van je tijd je aan elke taak besteedt.
Dit zijn de factoren die het zwaarst wegen:
- De aard van je werk. Denk, schrijf en overleg je vooral, of til, sjouw en bedien je machines? Werk met gereedschap, op hoogte of met gevaarlijke stoffen schuift je omhoog.
- De tijdsbesteding. Een installateur die 80% van zijn tijd offertes maakt en projecten aanstuurt, is een ander risico dan een installateur die 80% van zijn tijd in kruipruimtes ligt.
- De fysieke belasting. Langdurig staan, knielen, tillen, repeterende bewegingen en trillingen tellen mee.
- De werkomstandigheden en locatie. Kantoor, werkplaats, bouwplaats, buiten of onderweg. Veel rijden of werken op wisselende locaties verhoogt het risico.
- Je zelfstandigheid. Geef je leiding en doe je het uitvoerende werk zelf niet, of sta je zelf aan de lijn? Ondernemers met personeel die vooral leidinggeven, vallen vaak lager in dan solisten die alles zelf doen.
- Je opleiding en de complexiteit van het werk. Bij veel verzekeraars hangt een hoger opleidingsniveau samen met een lagere klasse, omdat het werk vaker kantoorwerk is.
De verzekeraar maakt van al die antwoorden één beeld. Wat je invult, is daarom bepalend. Een vage omschrijving als “ondernemer in de bouw” laat de verzekeraar raden, en bij twijfel kiest hij meestal voor de voorzichtige, dus hogere, klasse.
Lage en hoge beroepsklassen vergeleken
Omdat elke verzekeraar een eigen schaal hanteert, geven we hieronder geen klassenummers per beroep. De tabel laat zien welk soort werk doorgaans aan de lage en aan de hoge kant van de schaal zit, en wat dat in de praktijk voor je polis betekent.
| Risiconiveau | Typisch werk | Voorbeelden | Wat je vaak merkt in je polis |
|---|---|---|---|
| Laag | Kantoor- en denkwerk, weinig fysieke belasting | Consultant, ICT’er, accountant, ontwerper die vooral achter de computer werkt | Laagste premie, ruime keuze in eindleeftijd, meestal dekking voor je eigen beroep |
| Laag tot gemiddeld | Kantoorwerk met regelmatig klantbezoek of licht praktisch werk | Adviseur met veel reistijd, constructeur die af en toe op de bouwplaats komt, docent | Premie iets hoger, verder meestal vergelijkbare voorwaarden |
| Gemiddeld tot hoog | Veel staan, lopen of licht lichamelijk werk | Kapper, fysiotherapeut, winkelier, kok | Hogere premie, soms aanvullende vragen of beperkingen bij acceptatie |
| Hoog | Zwaar lichamelijk werk, buiten, op hoogte of met machines | Timmerman, stratenmaker, dakdekker, hovenier, schilder | Hoogste premie, vaak een lagere maximale eindleeftijd, soms alleen dekking voor passende arbeid |
De grens tussen de klassen loopt niet langs beroepen, maar langs taken. Een schilder die inmiddels vooral calculeert en een ploeg aanstuurt, kan lager uitkomen dan een schilder die elke dag zelf op de steiger staat. Daarom is de beschrijving van je werk belangrijker dan de titel.
Wat de beroepsklasse doet met je premie en acceptatie
De klasse werkt door in bijna elk onderdeel van je AOV. Niet alleen in het bedrag dat je per maand betaalt.
Premie
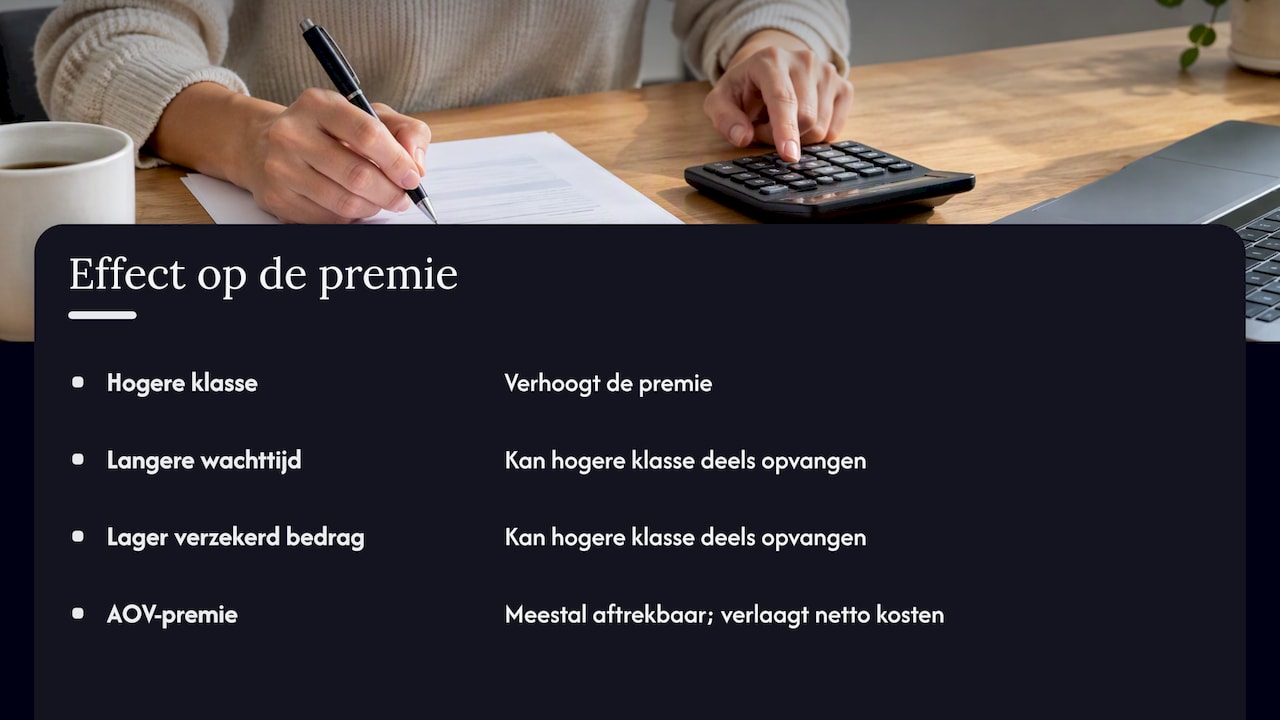
De premie wordt hoger naarmate de klasse stijgt. Het verschil tussen de laagste en hoogste klasse kan flink zijn, ook als het verzekerde bedrag, de wachttijd en de eindleeftijd gelijk zijn. Die andere keuzes bepalen ook de premie. Met een langere wachttijd of een lager verzekerd bedrag kun je een hogere klasse deels opvangen. Goed om te weten: de premie voor een AOV is als zzp’er meestal fiscaal aftrekbaar, wat de netto kosten verlaagt. In ons artikel over een aftrekbare AOV-premie rekenen we dat voor je door.
Eindleeftijd
Voor zware beroepen bieden verzekeraars vaak een lagere maximale eindleeftijd aan. De gedachte is dat het risico op uitval in fysiek zwaar werk op latere leeftijd sterk toeneemt. Dat betekent dat je verzekering stopt voordat je de AOW-leeftijd bereikt. Plan dan zelf hoe je de jaren daarna overbrugt, bijvoorbeeld met extra pensioenopbouw of een buffer.
Acceptatie en soort dekking
Onderzoek van MoneyView liet zien dat fysieke, creatieve en horecaberoepen strenge acceptatiecriteria kunnen hebben. Hogere klassen worden als risicovoller gezien, met een lagere eindleeftijd en soms alleen dekking op basis van passende arbeid. Dat laatste is een belangrijk verschil:
- Beroepsarbeidsongeschiktheid: je krijgt een uitkering als je je eigen beroep niet meer kunt uitoefenen.
- Passende arbeid: je krijgt alleen een uitkering als je ook ander werk dat bij je opleiding en ervaring past niet meer kunt doen.
- Algemene arbeidsongeschiktheid: je krijgt alleen een uitkering als je geen enkel werk meer kunt doen.
Voor een stratenmaker met een rughernia scheelt dat enorm. Met een dekking voor zijn eigen beroep keert de verzekeraar uit. Met een dekking voor passende arbeid kan de verzekeraar stellen dat hij nog als calculator of werkvoorbereider aan de slag kan. Wil je de verschillen tussen deze vormen beter begrijpen, lees dan ons overzicht van soorten arbeidsongeschiktheidsverzekeringen.
Kantoorwerk en praktisch werk tegelijk
Veel ondernemers doen niet één ding. Een fotograaf bewerkt beelden achter de computer, maar sjouwt ook apparatuur naar locaties. Een installateur met twee man personeel doet de administratie en springt bij als het druk is. Hoe wordt je dan ingedeeld?
Verzekeraars kijken in zo’n geval naar de verdeling van je tijd en naar het zwaarste deel van je werk. Sommigen nemen de taak waar je de meeste tijd aan besteedt als basis. Anderen laten het risicovolste onderdeel zwaarder meewegen, ook als het maar een deel van je week beslaat. Juist hier lopen de verzekeraars het meest uiteen. Het kan dus zijn dat de ene verzekeraar je als kantoorberoep ziet en de andere als uitvoerend beroep.
Drie dingen helpen om een eerlijke indeling te krijgen:
- Geef een realistische tijdsverdeling. Schrijf een gemiddelde week uit: hoeveel uur kantoor, hoeveel uur klant, hoeveel uur uitvoering, hoeveel uur onderweg. Neem geen uitzonderlijk drukke of rustige week als maatstaf.
- Benoem je taken concreet. “Offertes maken, inkoop, planning en twee dagen per week zelf monteren” is veel bruikbaarder dan “installatiewerk”.
- Wees eerlijk over het zware deel. Maak het praktische werk niet kleiner dan het is. Een te gunstige omschrijving lijkt goedkoop, maar kan je bij een claim duur komen te staan. Daarover hieronder meer.
Waarom je beroepsomschrijving bij een claim zo zwaar weegt
De beroepsklasse is niet alleen een rekenfactor voor de premie. De beschrijving van je werk op de polis is ook het uitgangspunt als je ooit een beroep op je verzekering doet.
Bij de beoordeling van een claim kijkt de verzekeraar naar de vraag of je de werkzaamheden die op de polis staan nog kunt uitvoeren. Dat blijkt ook uit de rechtspraak: in een zaak bij het Gerechtshof ‘s-Hertogenbosch ging het om het vermogen van de verzekerde om de op de polis omschreven werkzaamheden te verrichten. Klopt die omschrijving niet met wat je in werkelijkheid doet, dan ontstaat er discussie op het moment dat je die het minst kunt gebruiken.
Twee situaties zie je in de praktijk:
- Je werk is zwaarder dan op de polis staat. Dan kan de verzekeraar stellen dat je een onjuist beeld hebt gegeven bij de aanvraag. Afhankelijk van de situatie kan dat leiden tot een lagere uitkering of, in het ergste geval, tot geen uitkering.
- Je werk is lichter dan op de polis staat. Dan betaal je jaren te veel premie, en kan de verzekeraar bij een claim beoordelen of je je lichtere werk nog wel kunt doen.
De verzekeraars in Nederland hebben in de Gedragscode Claimbehandeling afgesproken dat de verzekeraar uitlegt hoe hij een claim beoordeelt en welke factoren die beoordeling beïnvloeden. Vraag daar gerust naar als je een claim indient. Twijfel je bij een afwijzing of de verzekeraar je werk goed heeft beoordeeld, schakel dan je adviseur in en, als dat niets oplevert, een advocaat of rechtsbijstandverlener die thuis is in verzekeringsrecht.
Je werk verandert: wat doe je met je beroepsklasse?
Ondernemers groeien. Een timmerman wordt aannemer met personeel, een kapper gaat opleidingen geven, een ICT’er begint naast zijn adviespraktijk een werkplaats. Je beroepsklasse groeit niet automatisch mee.
Bekijk je polis daarom opnieuw als:
- je een groot deel van je uitvoerende werk overdraagt aan personeel en zelf vooral leidinggeeft of plant;
- je juist meer praktisch werk gaat doen dan toen je de verzekering afsloot;
- je een nieuwe activiteit start die fysiek zwaarder of juist lichter is;
- je van branche wisselt.
Wordt je werk lichter, dan kun je bij je verzekeraar vragen om een herindeling in een lagere klasse. Verzekeraars gaan daar verschillend mee om: de één past de klasse aan na een beoordeling van je nieuwe werkzaamheden, de ander verwijst je naar een nieuwe aanvraag. Wordt je werk zwaarder, lees dan in je polisvoorwaarden wat je moet melden en wanneer. Veel polissen bevatten een verplichting om wijzigingen in je werkzaamheden door te geven. Doe je dat niet, dan kan het bij een claim tegen je werken.
Overstappen naar een andere verzekeraar voor een gunstigere klasse kan ook, maar weeg het af. Bij een nieuwe aanvraag word je opnieuw medisch beoordeeld, en klachten die je in de tussentijd hebt gekregen, kunnen dan worden uitgesloten. Zeg je oude AOV daarom nooit op voordat de nieuwe definitief is geaccepteerd. In onze handleiding voor het afsluiten van een AOV staan alle stappen op een rij.
Zo krijg je de beroepsklasse die bij je past
Een beroepsklasse is geen vaststaand gegeven waar je niets aan kunt doen. Met een goede voorbereiding voorkom je dat je onnodig hoog wordt ingedeeld.
- Beschrijf je werk in taken, niet in titels. Maak een lijstje van alles wat je in een gewone week doet en hoe lang.
- Wees precies over leidinggeven. Heb je personeel dat het zware werk doet, vermeld dat dan met het aantal mensen en hoe vaak je zelf nog uitvoerend werkt.
- Vergelijk verzekeraars. Omdat de indeling per verzekeraar verschilt, kan hetzelfde werk bij de één een stuk gunstiger uitvallen dan bij de ander.
- Kijk verder dan de premie. Een lage premie met alleen dekking voor passende arbeid kan uiteindelijk minder waard zijn dan een iets duurdere polis die je eigen beroep verzekert.
- Stem de rest van je polis af. Met de wachttijd, het verzekerde bedrag en de eindleeftijd kun je de premie bijsturen zonder je dekking uit te hollen.
- Leg je omschrijving vast. Controleer na acceptatie of de beroepsomschrijving op je polis klopt. Laat het direct aanpassen als er iets niet goed staat.
Vraag je je af of je een AOV straks moet afsluiten? De overheid werkt aan een verplichte basisverzekering voor zelfstandigen. In ons artikel Is AOV verplicht voor zzp’ers? houden we de stand van zaken bij.
Hoe wij naar de beroepsklasse kijken
Bijna elke week spreken we ondernemers die schrikken van een AOV-offerte. Vaak blijkt dan dat de premie niet hoog is door hun gezondheid of leeftijd, maar door een beroepsklasse die niet past bij wat ze echt doen. Een aannemer die al jaren vooral plant en calculeert, staat nog als uitvoerend vakman te boek. Een fotograaf wordt ingedeeld alsof hij de hele dag met zware apparatuur sjouwt.
Daarom beginnen wij nooit bij het product, maar bij je werk. Met onze AI-adviseur maak je een eerste bedrijfsscan op basis van je activiteiten, je branche en je risico’s. Daarna kijkt een vaste adviseur met je mee die je bedrijf leert kennen. Zo komt er een omschrijving op tafel die klopt, en die je bij een claim ook overeind houdt.
Omdat wij onafhankelijk zijn en meer dan 66 verzekeraars vergelijken, kunnen we laten zien hoe verschillend jouw werk bij verschillende verzekeraars uitvalt. Dat verschil is bij gemengde beroepen vaak het grootst. Wij vinden dat je als ondernemer nooit te veel premie hoort te betalen voor een risico dat je niet loopt, maar ook nooit te licht verzekerd hoort te zijn voor het werk dat je wel doet.
Willem
Jouw AOV met de juiste beroepsklasse
Wil je weten in welke beroepsklasse jouw werk valt en wat dat betekent voor je premie? Wij vergelijken voor je meer dan 66 verzekeraars en zoeken de indeling en dekking die passen bij wat je echt doet. Je kiest zelf: direct contact met een adviseur of eerst een snelle scan met onze AI-adviseur. Daarna kun je direct je premie berekenen en je polis afsluiten.

Bekijk de mogelijkheden voor je arbeidsongeschiktheidsverzekering of vraag direct advies aan. Ook na het afsluiten blijf je bij ons terecht, 24/7, voor wijzigingen in je werk of hulp bij een claim.
Veelgestelde vragen over de beroepsklasse
Hoeveel beroepsklassen zijn er bij een AOV?
Dat verschilt per verzekeraar, want er is geen landelijke standaard. Meestal gaat het om een handvol klassen, waarbij klasse 1 het laagste risico is, zoals kantoorwerk, en de hoogste klasse zwaar lichamelijk werk. Vergelijk daarom niet alleen het klassenummer, maar ook wat de verzekeraar onder die klasse verstaat.
Kan ik zelf mijn beroepsklasse kiezen?
Nee, de verzekeraar bepaalt de klasse op basis van jouw beschrijving van je werk. Je hebt wel invloed via hoe precies en volledig je die beschrijving geeft. Door verzekeraars te vergelijken, vind je de indeling die het best past bij je werkelijke werkzaamheden.
Wat gebeurt er als mijn beroepsklasse niet klopt?
Is je werk zwaarder dan op de polis staat, dan kan de verzekeraar bij een claim stellen dat je verkeerde informatie hebt gegeven, met gevolgen voor je uitkering. Is het lichter, dan betaal je te veel premie. Laat een onjuiste omschrijving dus zo snel mogelijk aanpassen.
Gaat mijn premie omlaag als ik minder fysiek werk ga doen?
Dat kan, als de verzekeraar je opnieuw indeelt in een lagere klasse. Geef de verandering in je werkzaamheden door en vraag om een herbeoordeling. Sommige verzekeraars doen dat binnen je bestaande polis, bij andere is een nieuwe aanvraag nodig.
Krijg ik in een hoge beroepsklasse nog wel een AOV?
In de meeste gevallen wel, maar de voorwaarden kunnen strenger zijn. Denk aan een hogere premie, een lagere eindleeftijd of dekking op basis van passende arbeid in plaats van je eigen beroep. Een adviseur die meerdere verzekeraars vergelijkt, kan voor zware beroepen vaak toch een passende dekking vinden.
Bronnen
- Gerechtshof ‘s-Hertogenbosch, ECLI:NL:GHSHE:2021:3518
- Verbond van Verzekeraars, Gedragscode Claimbehandeling
- Findinet, Strenge acceptatiecriteria AOV niet alleen voor fysieke beroepen