

23 september 2026
Ja, je AOV-premie is onder voorwaarden aftrekbaar. Het onderscheid dat alles bepaalt: keert je verzekering periodiek uit, dan trek je de premie af in box 1, maar wordt de uitkering later belast. Keert de polis ineens een bedrag uit, dan is de premie niet aftrekbaar en blijft de uitkering onbelast. De Belastingdienst is hierin de enige echte autoriteit, niet de verzekeraar.
Kort samengevat:
- Alleen periodieke uitkeringen maken de premie aftrekbaar en wordt de uitkering later in box 1 belast, terwijl een eenmalige uitkering niet aftrekbaar is en onbelast blijft.
- De premie moet daadwerkelijk op jou drukken, wat betekent dat je als verzekeringnemer, verzekerde en begunstigde moet gelden en een schriftelijke premieverschuldigdheidsclausule vereist is bij samenwerkingsverbanden.
- Bij een uitkering wordt vaak loonheffing ingehouden, waardoor het netto bedrag lager uitvalt dan het bruto bedrag dat je in de polis ziet, afhankelijk van of je de premie hebt afgetrokken of niet.
- Voor DGA’s is het verschil of de premie privé wordt betaald of via de BV, wat invloed heeft op de fiscale aftrek en de wijze waarop de uitkering wordt belast.
- Het is essentieel om de polis vooraf goed in te richten en een controle te laten uitvoeren, omdat een verkeerde opzet achteraf duur kan uitpakken door niet-toegestane aftrek of verlies aan fiscale voordelen.
Inhoudsopgave
- Periodieke uitkering of uitkering ineens: dat bepaalt de aftrek
- Wanneer drukt de premie op jou? De voorwaarden voor aftrek
- Zo werkt de belasting bij uitkering, en wat de saldomethode betekent
- AOV als DGA: privé of via de BV
- Voor je een polis tekent: checklist en aangifte
- Waarom een verkeerd ingerichte AOV je duur komt te staan
- Laat je AOV controleren voordat de fiscus het voor je doet
- Bronnen
Periodieke uitkering of uitkering ineens: dat bepaalt de aftrek
Elke arbeidsongeschiktheidsverzekering (AOV) valt in een van twee categorieën, en die indeling staat los van de premie die je betaalt of de verzekeraar die je kiest.
- Periodieke uitkering: je krijgt bij arbeidsongeschiktheid maandelijks of jaarlijks een bedrag. De premie is aftrekbaar, de uitkering telt later mee als belast inkomen.
- Uitkering ineens: je krijgt eenmalig een kapitaalsom. De premie is niet aftrekbaar, maar de uitkering blijft onbelast en valt in box 3 als vermogen.
Dit onderscheid staat letterlijk zo omschreven bij Ondernemersplein, en het is precies de eerste vraag die je moet stellen voordat je iets in je aangifte zet. Kijk niet naar de naam van het product, maar naar de polisvoorwaarden zelf. Verzekeraars noemen vergelijkbare producten soms anders, en de uitkeringsvorm staat meestal in een aparte clausule die makkelijk over het hoofd wordt gezien.
Wanneer drukt de premie op jou? De voorwaarden voor aftrek
Aftrek krijg je niet automatisch omdat je een AOV hebt lopen. De Belastingdienst toetst drie dingen, en die moeten in de juiste combinatie kloppen.
- Je bent verzekeringnemer, verzekerde én begunstigde. In de meeste gevallen is dat de standaardsituatie bij een zzp’er die zelf een polis afsluit.
- Of een derde is verzekeringnemer, maar jij betaalt via een premieverschuldigdheidsclausule. Dit komt voor bij een vof, een maatschap of een BV die de polis op naam heeft.
- De premie moet daadwerkelijk op jou ‘drukken’. Dat is het criterium dat de Kennisgroep van de Belastingdienst in publicatie KG:070:2024:5 uitwerkt: zonder juridische betalingsverplichting geen aftrek, ook niet als jij de rekening in de praktijk overmaakt.
De meest gemaakte fout is boekhoudkundig: IB-ondernemers boeken de AOV-premie als bedrijfskost, terwijl het een privé-uitgave voor inkomensvoorzieningen is. Die verkeerde boeking duikt vaak pas op bij een controle, en dan is corrigeren lastiger dan het vooraf goed inrichten.
Pro-tip: Laat een premieverschuldigdheidsclausule altijd schriftelijk vastleggen als een vof, maatschap of BV de polis afsluit. Zonder die clausule schrapt de Belastingdienst de aftrek vaak met terugwerkende kracht, ook als je zelf al jaren netjes premie betaalt.
Zo werkt de belasting bij uitkering, en wat de saldomethode betekent
Heb je de premie afgetrokken, dan is de uitkering later belast. Dat is de kern van de ruil die de fiscus met je maakt.
- Periodieke uitkeringen vallen in box 1 als inkomsten uit vroegere dienstbetrekking, ook al ben je zzp’er of DGA geweest.
- De verzekeraar houdt loonheffing in voordat het bedrag op je rekening staat, dus het bruto bedrag in je polis is niet wat je netto ontvangt.
- Heb je de premie in het verleden niet afgetrokken, dan geldt de saldomethode: het deel van de uitkering dat overeenkomt met niet-afgetrokken premies blijft onbelast.
Bij een basisaftrek in de eerste schijf loop je in 2025 tegen een tarief van 35,82% aan. Dat betekent dat je bij aftrek van de bruto premie ruwweg dat percentage via de inkomstenbelasting terugkrijgt, wat de netto lasten van je AOV meteen een stuk lager maakt dan het premiebedrag op je polis suggereert.
AOV als DGA: privé of via de BV
DGA’s hebben een keuze die zzp’ers niet hebben, en die keuze bepaalt waar de aftrek landt.
- Privé afsluiten: de premie is aftrekbaar in box 1 als bovengenoemde voorwaarden kloppen, en de uitkering komt later bij jou terecht als belast inkomen.
- Via de BV afsluiten: de BV trekt de premie af in de vennootschapsbelasting, maar dan moet de uitkering ook via de BV lopen, met gevolgen voor loonheffing en soms voor de rekening-courant.
RSM wijst er terecht op dat de keuze tussen privé en BV niet alleen een boekhoudkundige is, maar ook doorwerkt in wie feitelijk de premie betaalt. Betaalt de BV de premie maar drukt die niet juridisch op jou als natuurlijk persoon, dan loop je het risico dat de fiscus de aftrek weigert. Bij samenwerkingsverbanden zoals een vof geldt hetzelfde principe: alleen de vennoot op wie de premie drukt, mag aftrekken, en dat moet uit de vof-overeenkomst blijken. Meer over de afweging tussen privé en de BV lees je in het artikel over AOV voor DGA’s.
Voor je een polis tekent: checklist en aangifte
Regel dit voordat je een handtekening zet, niet erna.
- Check de uitkeringsvorm in de polisvoorwaarden: periodiek of ineens.
- Controleer wie verzekeringnemer, verzekerde en begunstigde is, en of dat overeenkomt met wie de premie betaalt.
- Vraag om een premieverschuldigdheidsclausule als een BV of samenwerkingsverband de polis afsluit.
- Bewaar betalingsbewijzen die aantonen dat de premie daadwerkelijk vanaf jouw rekening of jouw aandeel is betaald.
- Vul de premie in als ‘uitgaven voor inkomensvoorzieningen’ in je aangifte inkomstenbelasting, los van je ondernemingswinst.
Pro-tip: Bewaar niet alleen de polis, maar ook de jaarlijkse premienota’s en bankafschriften. Bij een controle vraagt de Belastingdienst vaak niet om de polis, maar om het bewijs dat de premie daadwerkelijk uit jouw vermogen is betaald. Voor een uitgebreidere stap-voor-stap aanpak bij het afsluiten zelf, zie de handleiding voor het afsluiten van een arbeidsongeschiktheidsverzekering.
Waarom een verkeerd ingerichte AOV je duur komt te staan
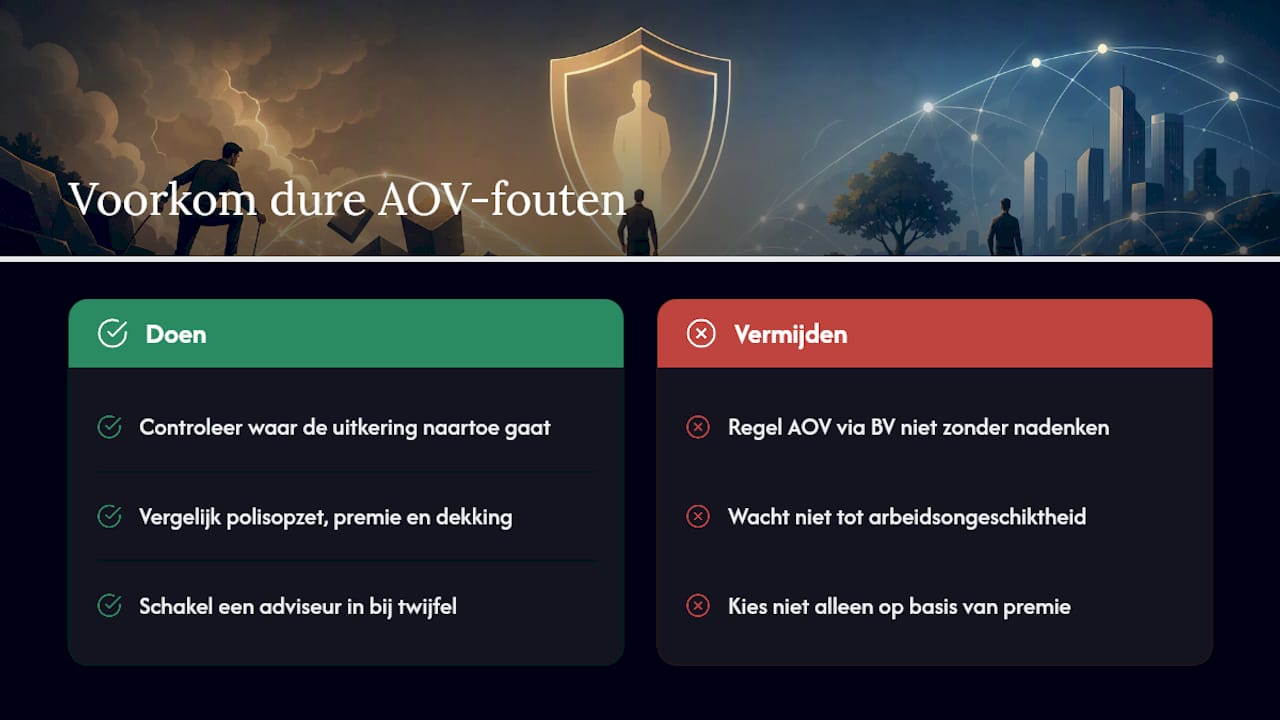
Wat ik in de praktijk vaak tegenkom: iemand richt zijn AOV in via de BV zonder helder na te denken over waar de uitkering straks landt, en komt er pas achter bij arbeidsongeschiktheid dat de uitkering via de rekening-courant loopt in plaats van rechtstreeks naar zichzelf. Dat is geen theoretisch risico, dat is een herstelklus die je liever vooraf voorkomt dan achteraf oplost.
Het platform vergelijkt AOV-polissen van meerdere verzekeraars en kijkt daarbij niet alleen naar premie en dekking, maar ook naar hoe de polis is opgezet ten opzichte van jouw fiscale situatie. Twijfel je of jouw AOV goed staat ingericht, dan helpt een adviseur je verder zonder dat je eerst zelf alle kleine lettertjes moet uitpluizen.
— Willem
Laat je AOV controleren voordat de fiscus het voor je doet
Een verkeerd ingerichte AOV kost je geen boete vooraf, maar wél aftrek achteraf, en dat merk je meestal pas als het te laat is om nog iets te herstellen. Het platform biedt daarom een gratis polischeck: je krijgt in korte tijd te horen of jouw AOV fiscaal klopt, of de premieverschuldigdheidsclausule aanwezig is als dat nodig is, en of je bij een andere verzekeraar méér dekking krijgt voor hetzelfde geld.
Je kiest zelf hoe je dat wilt: direct in gesprek met een adviseur die jouw situatie doorneemt, of eerst een eerste bedrijfsscan via een AI-adviseur die op basis van je onderneming en risico’s een advies opstelt. Omdat het platform meerdere verzekeraars vergelijkt, betaal je nooit meer dan nodig voor dezelfde dekking. Bekijk het volledige aanbod aan verzekeringen of ga direct naar de pagina over de arbeidsongeschiktheidsverzekering om je huidige polis of een nieuwe aanvraag te laten checken.
Bronnen
- Arbeidsongeschiktheidsverzekering voor ondernemers | Belastingdienst
- Wat u moet weten over de arbeidsongeschiktheidsverzekering (AOV) | Ondernemersplein
- KG:070:2024:5 Aftrekbaarheid premies voor een arbeidsongeschiktheidsverzekering | Kennisgroepen Belastingdienst
- Arbeidsongeschiktheidsverzekering voor ondernemers en dga’s: zo zit het fiscaal | RSM