

23 september 2026
Een medische keuring voor je AOV is niet automatisch verplicht. De meeste aanvragen beginnen met een gezondheidsverklaring, en pas boven een bepaalde grens of bij een verhoogd gezondheidsrisico vraagt de verzekeraar aanvullend onderzoek. Vul de vragenlijst eerlijk in en schakel advies in zodra je medische voorgeschiedenis niet eenvoudig te verklaren is. Dat voorkomt vertraging en verkleint de kans op een afwijzing achteraf.
Kort samengevat:
- Verzekeraars stellen minder diepgaande vragen bij een lager verzekerd bedrag en voor jonge, gezonde aanvragers, zonder aanvullende medische onderzoeken.
- Bij hogere bedragen, oudere leeftijd of fysiek belastende beroepen kan een fysieke keuring onvermijdelijk zijn.
- Het invullen van onvolledige of onjuiste gezondheidsinformatie kan leiden tot weigering of terugwerkende afwijzing van de uitkering.
- De wettelijke regels beperken medisch onderzoek tot relevante en proportionele vragen, met speciale bescherming tegen erfelijkheidsonderzoeken.
- Het inschakelen van een adviseur en het vroegtijdig verzamelen van medische documenten bespaart tijd en voorkomt afwijzingsrisico’s.
Inhoudsopgave
- Stappen van medische acceptatie: van aanvraag tot besluit
- Wat staat er in de gezondheidsverklaring en hoe vul je die correct in?
- Wanneer mag een verzekeraar een fysieke keuring vragen?
- Wettelijke grenzen en jouw rechten tijdens medische acceptatie
- Afwijzing, beperkingen en opties: herbeoordeling, second opinion en vangnet
- Checklist en praktische tips om je AOV-aanvraag soepel te laten verlopen
- Wat ondernemers vaak over het hoofd zien bij hun AOV-aanvraag
- Hoe Zakelijkeverzekering.nl je helpt bij AOV en medische acceptatie
- Bronnen
Stappen van medische acceptatie: van aanvraag tot besluit
Elke AOV-aanvraag doorloopt een vast traject, ongeacht bij welke verzekeraar je aanklopt. Het proces begint altijd met papierwerk en eindigt met een besluit dat drie kanten op kan: acceptatie, acceptatie met voorwaarden, of afwijzing.
- Je vult de gezondheidsverklaring in. Dit is een vragenlijst over je medische verleden, huidige klachten en leefstijl, gebaseerd op het model dat binnen de sector gangbaar is.
- Een medisch adviseur beoordeelt je antwoorden. Deze arts werkt onafhankelijk van de acceptatieafdeling en kijkt puur naar het gezondheidsrisico, los van commerciële overwegingen. Die scheiding tussen medisch oordeel en verkoopbelang is een kernpunt in hoe verzekeraars medische acceptatie inrichten.
- Bij twijfel volgt aanvullende informatie of onderzoek. Dat kan een vragenlijst bij je huisarts zijn, een bloedonderzoek, of een lichamelijke keuring bij een onafhankelijke arts.
- Je ontvangt het besluit. Standaardacceptatie, acceptatie met een premietoeslag of uitsluiting, of afwijzing.
De kosten van een aanvullend onderzoek liggen vrijwel altijd bij de verzekeraar, niet bij jou. Dat is logisch: zij vragen om het onderzoek in hun eigen belang, om het risico goed in te schatten. KVK bevestigt dat dit de gangbare praktijk is bij het afsluiten van een arbeidsongeschiktheidsverzekering.
De doorlooptijd verschilt sterk. Een eenvoudige aanvraag zonder bijzonderheden is soms binnen een week rond. Zodra een medisch adviseur aanvullende stukken opvraagt bij je huisarts of specialist, kan dat oplopen tot vier tot acht weken, afhankelijk van hoe snel die derde partij reageert. Een complete handleiding voor het afsluiten van een AOV laat zien hoe je die wachttijd kunt verkorten door documenten alvast klaar te hebben.
Wat staat er in de gezondheidsverklaring en hoe vul je die correct in?
De gezondheidsverklaring is het fundament van je hele aanvraag. Alles wat je hier invult, bepaalt of de medisch adviseur akkoord geeft, meer informatie opvraagt, of afwijst.
De vragenlijst draait om een paar hoofdcategorieën:
- Je medische voorgeschiedenis: eerdere operaties, ziekenhuisopnames, chronische aandoeningen.
- Huidig medicijngebruik en de reden daarvoor.
- Klachten aan rug, gewrichten of psyche, omdat die vaak leiden tot arbeidsongeschiktheid.
- Leefstijlvragen over roken, alcohol en gewicht.
- Erfelijke aandoeningen in de directe familie, met duidelijke beperkingen op wat gevraagd mag worden.
Er geldt een zogeheten vragengrens: onder een bepaald verzekerd bedrag stelt de verzekeraar minder diepgaande vragen dan daarboven. Bij een hoog verzekerd jaarbedrag verschuift de balans automatisch richting een uitgebreidere gezondheidsverklaring en een grotere kans op aanvullend onderzoek.
Onjuiste of onvolledige antwoorden zijn geen kleinigheid. Verzwijg je een relevante aandoening en kom je later arbeidsongeschikt te raken door precies die aandoening, dan kan de verzekeraar de uitkering weigeren op grond van verzwijging. Dat risico weegt zwaarder dan de korte termijnwinst van een gunstiger antwoord.
Pro-tip: Leg voordat je begint een overzicht klaar van je medicijnen, eventuele doorverwijsbrieven en de contactgegevens van je huisarts. Dat scheelt je bij twijfelgevallen dagen zoekwerk achteraf.
Wanneer mag een verzekeraar een fysieke keuring vragen?
Een fysieke keuring is de uitzondering, niet de regel. Verzekeraars vragen die pas wanneer de gezondheidsverklaring alleen onvoldoende zekerheid geeft.
Drie factoren verhogen de kans op een aanvullend onderzoek:
- Een hoog verzekerd bedrag, meestal boven de vragengrens die de verzekeraar hanteert.
- Een hogere leeftijd bij aanvang van de verzekering, omdat het risico op arbeidsongeschiktheid dan statistisch toeneemt.
- Een fysiek zwaar of risicovol beroep, zoals bouwvakker, stukadoor of chauffeur.
Bij lagere bedragen en een jonge, gezonde aanvrager verloopt de acceptatie vaak volledig op basis van de ingevulde vragenlijst, zonder tussenkomst van een arts. Dat heet tele-acceptatie: de medisch adviseur beoordeelt op basis van de schriftelijke antwoorden, zonder lichamelijk onderzoek.
Zodra er twijfel ontstaat, wordt het concreter. Iemand die aangeeft ooit rugklachten te hebben gehad, kan gevraagd worden om een verklaring van de fysiotherapeut. Iemand met een hoog cholesterolgehalte in het dossier krijgt soms het verzoek voor een recent bloedonderzoek. Het gaat de verzekeraar niet om wantrouwen, maar om een realistisch beeld van het risico dat ze overnemen.
Wettelijke grenzen en jouw rechten tijdens medische acceptatie
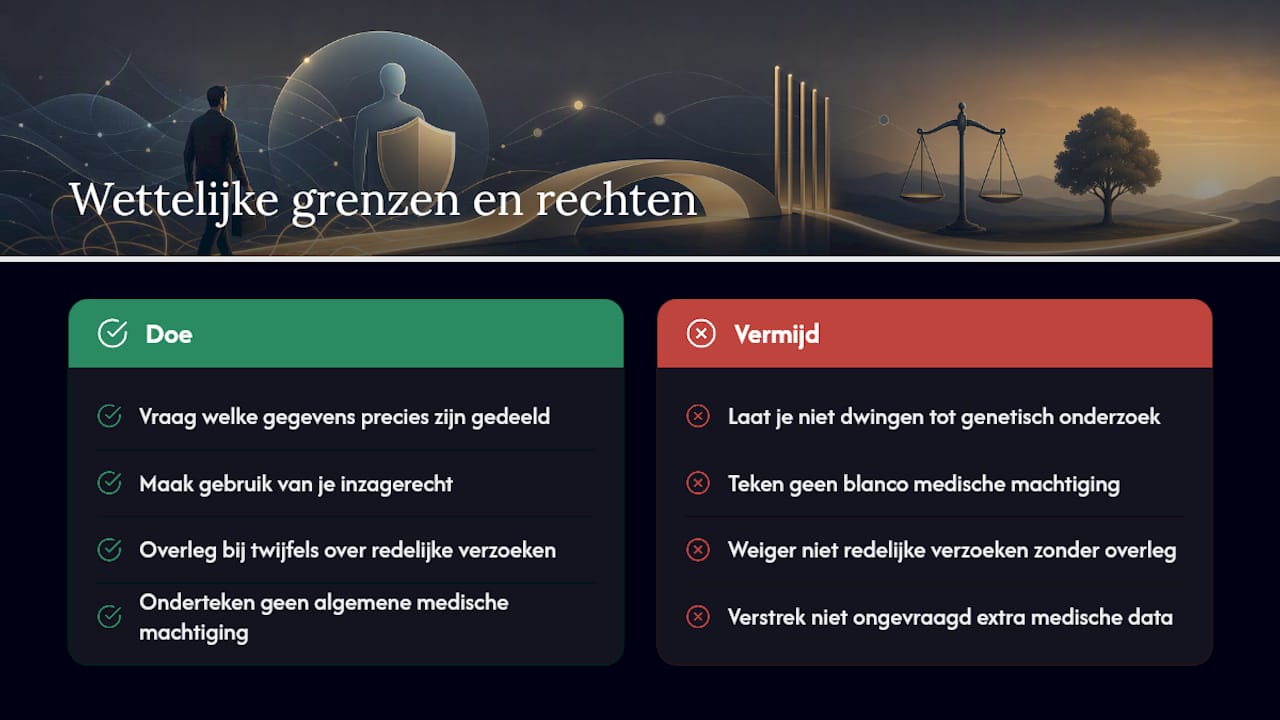
De ruimte die een verzekeraar heeft om medische vragen te stellen, is niet onbeperkt. De Wet op de medische keuringen stelt duidelijke kaders: alleen vragen die relevant zijn voor het te verzekeren risico zijn toegestaan, en de omvang van het onderzoek moet in verhouding staan tot het verzekerde bedrag.
Een belangrijk onderdeel van die wet betreft erfelijkheid. Verzekeraars mogen niet eisen dat je een erfelijkheidsonderzoek ondergaat, en de uitslag van een reeds uitgevoerd onderzoek hoef je in veel gevallen niet te delen.
De Wet op de medische keuringen beperkt expliciet welke erfelijkheidsvragen gesteld mogen worden. Een verzekeraar mag je niet dwingen tot voorspellend genetisch onderzoek als voorwaarde voor acceptatie, en de uitkomst van dat onderzoek blijft in beginsel jouw eigendom, niet dat van de verzekeraar.
Dat principe is direct terug te zien in de manier waarop voorspellend erfelijkheidsonderzoek juridisch wordt behandeld: de bescherming van de aanvrager weegt zwaarder dan het informatiebelang van de verzekeraar.
Als aanvrager onderteken je vaak een medische machtiging, waarmee de medisch adviseur gegevens mag opvragen bij je huisarts of specialist. Die machtiging is geen blanco cheque. Je hebt inzagerecht in wat er over je wordt opgevraagd, en je kunt vragen welke informatie precies is gedeeld. Weiger je medewerking aan een redelijk verzoek, dan loop je het risico dat de aanvraag wordt afgewezen, simpelweg omdat de verzekeraar dan geen volledig beeld heeft.
Afwijzing, beperkingen en opties: herbeoordeling, second opinion en vangnet
Een afwijzing is vervelend, maar zelden het eindstation. De eerste stap is altijd om schriftelijk toelichting te vragen: waarom precies is de aanvraag afgewezen, en op basis van welke medische informatie?
Praktische vervolgstappen zijn onder meer:
- Vraag de medisch adviseur om een gemotiveerde toelichting op het besluit.
- Overweeg een second opinion bij een andere verzekeraar, zeker als de afwijzing gebaseerd was op een aandoening die inmiddels stabiel of behandeld is.
- Onderzoek of een private vangnetverzekering een optie is; die staat open voor zelfstandigen die niet regulier geaccepteerd worden, al geldt voor startende zelfstandigen vaak een aanvraagtermijn van vijftien maanden na start van de onderneming.
- Vraag of acceptatie met een uitsluiting of premietoeslag mogelijk is in plaats van een volledige afwijzing.
Voor de langere termijn speelt er meer. De overheid werkt aan een wetsvoorstel, bekend als het BAZ-voorstel, dat een verplichte basisverzekering tegen arbeidsongeschiktheid voor zelfstandigen zou introduceren. De details en de overgangsregeling liggen nog niet vast, maar KVK zet op een rij wat er tot nu toe bekend is over wie wel en niet onder de verplichting zou vallen. Voor wie nu al afgewezen wordt, verandert dat vandaag nog niets, maar het is goed om te weten dat het speelveld op termijn verschuift.
Checklist en praktische tips om je AOV-aanvraag soepel te laten verlopen
Een goed voorbereide aanvraag bespaart je weken wachttijd en voorkomt vervelende verrassingen tijdens de beoordeling.
- Verzamel je medisch dossier vooraf. Denk aan een overzicht van medicatie, eventuele verwijsbrieven en recente bloeduitslagen.
- Wees volledig eerlijk in de gezondheidsverklaring. Twijfel je of iets relevant is? Meld het toch, en laat de medisch adviseur bepalen of het invloed heeft.
- Regel je medische machtiging bewust. Lees wat er precies wordt opgevraagd bij je huisarts, en vraag om een kopie als je die wilt inzien.
- Communiceer proactief bij aanvullend onderzoek. Reageer snel op verzoeken van de medisch adviseur; vertraging aan jouw kant vertraagt het hele besluit.
- Schakel een adviseur in bij een complex dossier. Zeker bij chronische klachten, eerdere afwijzingen of een hoog verzekerd bedrag loont onafhankelijke begeleiding.
Pro-tip: Vraag bij twijfel over een specifieke vraag in de gezondheidsverklaring altijd eerst advies, in plaats van zelf te gokken wat “veilig” is om in te vullen. Een verkeerde inschatting kost je later meer dan een paar minuten overleg nu.
Wat ondernemers vaak over het hoofd zien bij hun AOV-aanvraag
De grootste fout die ik ondernemers zie maken, is dat ze de gezondheidsverklaring invullen alsof het een sollicitatieformulier is: zo gunstig mogelijk, in plaats van zo volledig mogelijk. Dat werkt averechts. Een medisch adviseur die twijfelt aan de volledigheid van je antwoorden, vraagt sneller aanvullend onderzoek aan dan wanneer je in één keer het complete plaatje geeft.
Onafhankelijk advies bespaart hier vaak meer dan alleen tijd. Een adviseur die weet hoe verschillende verzekeraars omgaan met specifieke aandoeningen, kan je soms behoeden voor een afwijzing bij de ene partij door je aanvraag bij een andere in te dienen. Dat is geen truc, dat is gewoon kennis van hoe acceptatiebeleid per verzekeraar verschilt. Wacht niet tot na een afwijzing om die hulp in te schakelen. Vraag het vooraf.
— Willem
Hoe Zakelijkeverzekering.nl je helpt bij AOV en medische acceptatie
Er zijn meerdere verzekeraars beschikbaar, zodat je niet afhankelijk bent van het acceptatiebeleid van één partij. Heeft de ene verzekeraar een streng standpunt over jouw aandoening, dan kan een andere juist soepeler zijn.
Adviseurs kunnen ondersteuning bieden bij het invullen van de gezondheidsverklaring, zodat vragen over medicatie of voorgeschiedenis beter begrepen worden. Bij aanvullende vragen van een medisch adviseur kan er meedenken zijn over de beste antwoorden en welke stukken aangeleverd moeten worden. Vaak is er een vast aanspreekpunt, om steeds niet opnieuw de situatie uit te leggen. Bekijk de mogelijkheden op onze pagina over de arbeidsongeschiktheidsverzekering of plan direct een adviesgesprek in om je situatie persoonlijk te bespreken, ook als je al eerder bent afgewezen.
Bronnen
Voor wie zich verder wil verdiepen: de volledige wettekst staat op wetten.overheid.nl, achtergrond over medische acceptatie bij het Verbond van Verzekeraars, en actuele ontwikkelingen rond verplichte verzekering bij KVK. Voor een internationale vergelijking van verplichte verzekeringsstelsels biedt deze analyse van de Duitse Versicherungspflichtgrenze nuttige context.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde advocaat. Raadpleeg een gekwalificeerde juridische professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Medische acceptatie (Verbond van Verzekeraars)
- Plannen voor verplichte basisverzekering arbeidsongeschiktheid voor zelfstandigen | Rijksoverheid
- Wetten