

15 oktober 2026
Een verplichte arbeidsongeschiktheidsverzekering voor zzp’ers bestaat nog niet. Maar het wetsvoorstel Wet basisverzekeringen arbeidsongeschiktheid zelfstandigen (BAZ) maakt die verplichting vrijwel zeker voor de meeste zelfstandigen. De Rijksoverheid stuurde het voorstel naar de Tweede Kamer; de Raad van State plaatste kritische kanttekeningen bij de uitvoerbaarheid; het UWV krijgt een centrale rol bij de ontheffingsprocedure. Invoering wordt niet eerder dan 1 januari 2030 verwacht.
Wat je nu al weet:
- AOV is op dit moment niet verplicht voor zzp’ers.
- Het wetsvoorstel BAZ introduceert een publieke basisverzekering met een opt-out voor wie al een gelijkwaardige private polis heeft.
- De ontheffing vraag je aan bij het UWV, maar alleen als je polis aan strikte voorwaarden voldoet.
- Invoering vóór 2030 is onwaarschijnlijk, maar politieke onzekerheid blijft.
Belangrijkste inzichten
De BAZ maakt een verplichte arbeidsongeschiktheidsverzekering voor de meeste zzp’ers vrijwel zeker, maar invoering vóór 2030 is onwaarschijnlijk en de opt-out biedt een reële uitweg voor wie al een gelijkwaardige private polis heeft.
| Punt | Details |
|---|---|
| Huidige status | AOV is nog niet verplicht; wetsvoorstel BAZ ligt bij de Tweede Kamer. |
| Verwachte invoering | Niet eerder dan 1 januari 2030, afhankelijk van politiek proces. |
| Opt-out via UWV | Mogelijk als je polis voldoet aan wachttijd, eindleeftijd en uitkeringsduur-eisen. |
| Wachttijd BAZ | 104 weken; zorg voor een spaarbuffer of aanvullende dekking voor die periode. |
| Zakelijkeverzekering | Vergelijkt 66+ verzekeraars en helpt bij polischeck en UWV-ontheffingsaanvraag. |
Inhoudsopgave
- Wat houdt het wetsvoorstel BAZ concreet in?
- Voor wie geldt de BAZ en wie valt erbuiten?
- Hoe werkt de opt-out en wat vraag je aan bij het UWV?
- Wat kost de BAZ en wat dekt de uitkering werkelijk?
- Wat zijn de voor- en nadelen van een verplichte AOV?
- Wat kun je nú concreet doen als zzp’er?
- Hoe helpt Zakelijkeverzekering bij jouw AOV-vraagstukken?
- Zakelijkeverzekering helpt je direct verder met je AOV
- Bronnen
Wat houdt het wetsvoorstel BAZ concreet in?
Het BAZ-voorstel bouwt op een duaal stelsel: een publieke basisverzekering als vangnet, met de mogelijkheid om via een private polis ontheffing te krijgen. De premie-inning loopt via de Belastingdienst; het UWV verzorgt de uitkeringen. Dat klinkt overzichtelijk, maar de Raad van State waarschuwt voor uitvoeringsrisico’s bij zowel het UWV als de Belastingdienst.
| Parameter | Detail |
|---|---|
| Premie | Circa 5,4% van de winst uit onderneming |
| Wachttijd | 104 weken (twee jaar) |
| Maximale uitkering | Ongeveer het wettelijk minimumloon |
| Uitvoering premie-inning | Belastingdienst |
| Uitvoering uitkeringen | UWV |
| Verwachte ingangsdatum | Niet eerder dan 1 januari 2030 |
De uitkering is bewust begrensd: het gaat om een vangnet, geen volledige inkomensvervanger. Wie gewend is aan een hoger inkomen, merkt dat verschil direct. Dat maakt de keuze voor aanvullende private dekking voor veel zzp’ers relevant, ook als de BAZ straks ingaat.
Kernpunt: De BAZ dekt langdurige arbeidsongeschiktheid tot minimumniveau. Het is geen volledige inkomensverzekering, maar een bodem onder je financiële situatie.
Politiek is het voorstel nog niet definitief. Het ligt bij de Tweede Kamer en kan nog worden gewijzigd. Zzp’ers doen er verstandig aan dit te volgen via Ondernemersplein, waar de kernparameters en het duale stelsel helder worden samengevat.
Voor wie geldt de BAZ en wie valt erbuiten?
De regeling richt zich op IB-ondernemers die winst uit onderneming genieten. Dat zijn de meeste zzp’ers die bij de Belastingdienst als ondernemer zijn geregistreerd. Maar er zijn uitzonderingen:
- Directeur-grootaandeelhouders (DGA’s): vallen niet onder de regeling; zij hebben een andere rechtspositie.
- Resultaatgenieters: wie resultaat uit overige werkzaamheden aangeeft in plaats van winst uit onderneming, valt buiten de doelgroep.
- AOW-gerechtigden: wie de AOW-leeftijd heeft bereikt, is uitgezonderd.
- Ondernemers met voldoende loondienstinkomen: wie via loondienst al voldoende verzekerd is, kan buiten de regeling vallen.
Voor bestaande polishouders geldt overgangsrecht. Dat klinkt geruststellend, maar de voorwaarden zijn strikt: alleen polissen met een onbeperkte uitkeringsduur, de juiste eindleeftijd en een wachttijd van maximaal 104 weken komen in aanmerking. Controleer je polis nu al, want een peildatum bepaalt straks of je overgangsrecht kunt claimen.
Pro-tip: Twijfel je of je als IB-ondernemer of resultaatgenieter wordt aangemerkt? Kijk op je laatste aangifte inkomstenbelasting. Staat daar “winst uit onderneming”? Dan val je waarschijnlijk onder de BAZ-doelgroep.
Hoe werkt de opt-out en wat vraag je aan bij het UWV?
De opt-out is de route voor zzp’ers die al een private AOV hebben. Je vraagt ontheffing aan bij het UWV, maar je polis moet aan een aantal concrete voorwaarden voldoen. Zo werkt het proces:
- Controleer je polisvoorwaarden. Je polis moet dekking bieden tot de AOW-leeftijd, een wachttijd van maximaal 104 weken hebben, een onbeperkte uitkeringsduur kennen en een premie die vergelijkbaar is met de BAZ-premie.
- Vraag een bewijs van dekking op bij je verzekeraar. Dit document bewijst dat je polis aan de gestelde eisen voldoet.
- Dien de ontheffingsaanvraag in bij het UWV. Dit doe je binnen de gestelde termijn, gekoppeld aan een peildatum die de overheid nog zal vaststellen.
- Je verzekeraar betaalt een stabiliteitsbijdrage aan het UWV. Dit is een financiële bijdrage die private verzekeraars afdragen om het publieke stelsel te ondersteunen.
- Ontheffing gaat in per kalenderjaar. Zorg dat je aanvraag op tijd is; te laat indienen betekent dat je dat jaar alsnog in het publieke stelsel valt.
Pro-tip: Vraag je verzekeraar nu al schriftelijk te bevestigen of jouw polis voldoet aan de BAZ-opt-out-voorwaarden. Dat voorkomt verrassingen als de wet definitief wordt en de aanvraagtermijn ingaat.
Wat kost de BAZ en wat dekt de uitkering werkelijk?
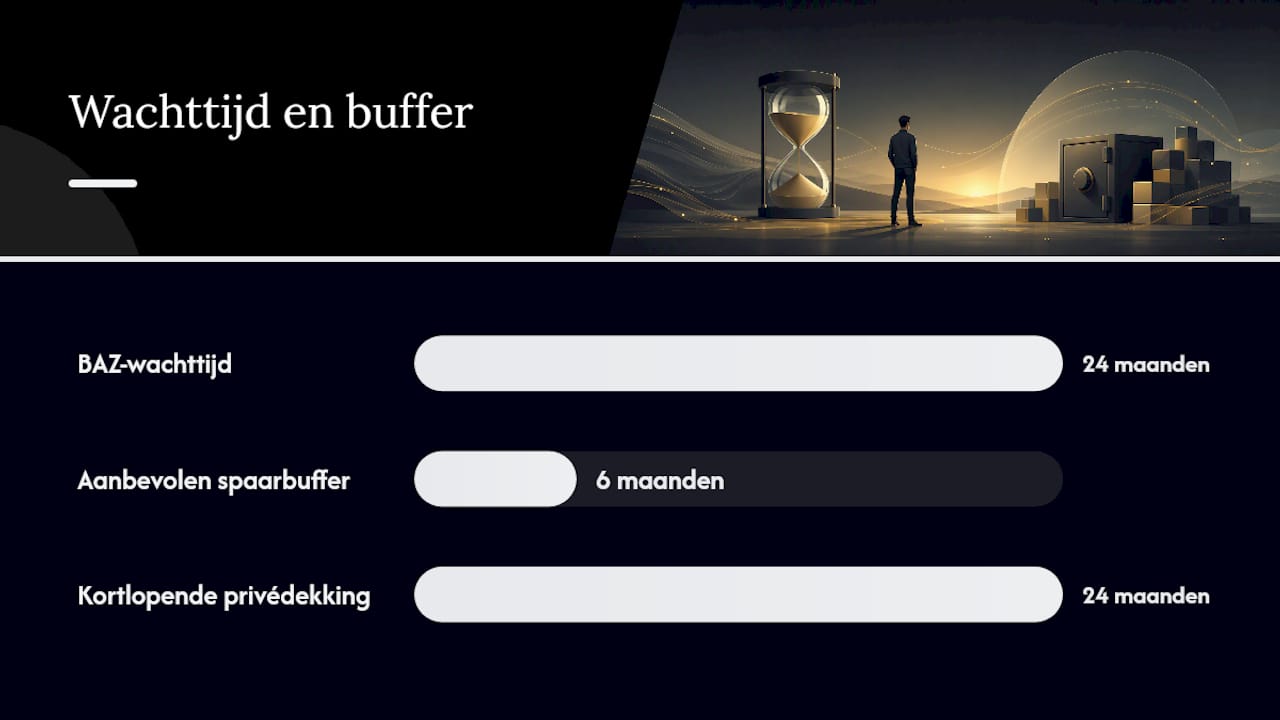
Een zzp’er met een jaarwinst van een voorbeeldbedrag betaalt bij een premie van rond het genoemde percentage een aanzienlijk bedrag per jaar aan BAZ-premie. De maximale uitkering is begrensd op het wettelijk minimumloon, dat recentelijk rond een bepaald bedrag per maand ligt. Wie meer verdient, ziet dus een fors gat tussen inkomen en uitkering.
Die wachttijd van twee jaar is het grootste praktische knelpunt. Twee jaar zonder inkomen overbruggen vraagt voorbereiding:
- Spaarbuffer: minimaal zes maanden vaste lasten als startpunt, bij voorkeur meer.
- Kortlopende private dekking: een aanvullende polis die de eerste twee jaar dekt terwijl de BAZ-wachttijd loopt.
- Schenkkring of broodfonds: een collectieve regeling waarbij zzp’ers elkaar financieel steunen tijdens ziekte, vaak voor de eerste periode van arbeidsongeschiktheid.
De BAZ is een vangnet, geen volledige inkomensbescherming. Wie zijn levensstandaard wil handhaven bij langdurige ziekte, heeft aanvullende dekking nodig, ook als de BAZ straks ingaat.
Wat zijn de voor- en nadelen van een verplichte AOV?
Voordelen:
- Zzp’ers met een moeilijk verzekerbare gezondheid krijgen toegang tot basisverzekering.
- Minder risico op bijstandsafhankelijkheid bij langdurige arbeidsongeschiktheid.
- Gelijkere positie ten opzichte van werknemers die via de werkgever verzekerd zijn.
Nadelen en onzekerheden:
- Extra kostendruk voor zzp’ers, vooral voor wie al een private polis heeft en dubbel betaalt in de overgangsperiode.
- De uitkering is beperkt tot minimumniveau; voor hogere inkomens is de dekking onvoldoende.
- Uitvoeringsrisico’s zijn reëel: de Raad van State en FNV wijzen op de complexiteit voor UWV en Belastingdienst.
- De invoerdatum van 2030 is niet zeker; politieke wijzigingen kunnen de wet nog vertragen of aanpassen.
Zzp’ers die hun bedrijfsplanning baseren op de aanname dat de BAZ er zeker komt op een vaste datum, nemen een risico. Scenario-planning is verstandiger dan wachten op zekerheid.
Wat kun je nú concreet doen als zzp’er?
Wachten tot de wet definitief is, is geen strategie. Dit zijn de stappen die je nu al kunt zetten:
- Verzamel je polisdocumenten. Zoek je huidige AOV-polis op en noteer de wachttijd, eindleeftijd, uitkeringsduur en premie.
- Vergelijk je dekking met de BAZ-voorwaarden. Voldoet je polis aan de opt-out-eisen? Gebruik de polischeck van Zakelijkeverzekering als leidraad.
- Bereken je buffer voor 104 weken. Hoeveel heb je nodig om twee jaar zonder uitkering te overbruggen? Zet dat naast je spaarsaldo.
- Inventariseer aanvullende opties. Denk aan een broodfonds, een kortlopende private polis of een aanvullende dekking via overige bedrijfsverzekeringen.
- Stel vragen aan je verzekeraar. Vraag specifiek naar: wachttijd, eindleeftijd, uitkeringsduur, medische acceptatievoorwaarden en of je polis opt-out-waardig is.
- Houd de peildatum in de gaten. De overheid stelt een peildatum vast voor overgangsrecht. Wie op die datum een geldige polis heeft, kan mogelijk aanspraak maken op vrijstelling.
- Plan voor twee scenario’s. Wet gaat door in 2030: zorg dat je opt-out klaar is. Wet vertraagt of wijzigt: zorg dat je private dekking sowieso op orde is.
Pro-tip: De KVK benadrukt dat de peildatum en overgangsregeling cruciaal zijn voor bestaande polishouders. Documenteer nu al je premiebetaling en polisvoorwaarden, zodat je later bewijs hebt als de aanvraagprocedure opengaat.
Hoe helpt Zakelijkeverzekering bij jouw AOV-vraagstukken?
De onzekerheid rond de BAZ maakt onafhankelijk advies waardevoller dan ooit. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en kijkt specifiek of jouw huidige polis voldoet aan de opt-out-voorwaarden. Dat is geen standaard vergelijking: het vraagt kennis van de BAZ-criteria en van wat verzekeraars precies in hun polisvoorwaarden zetten.
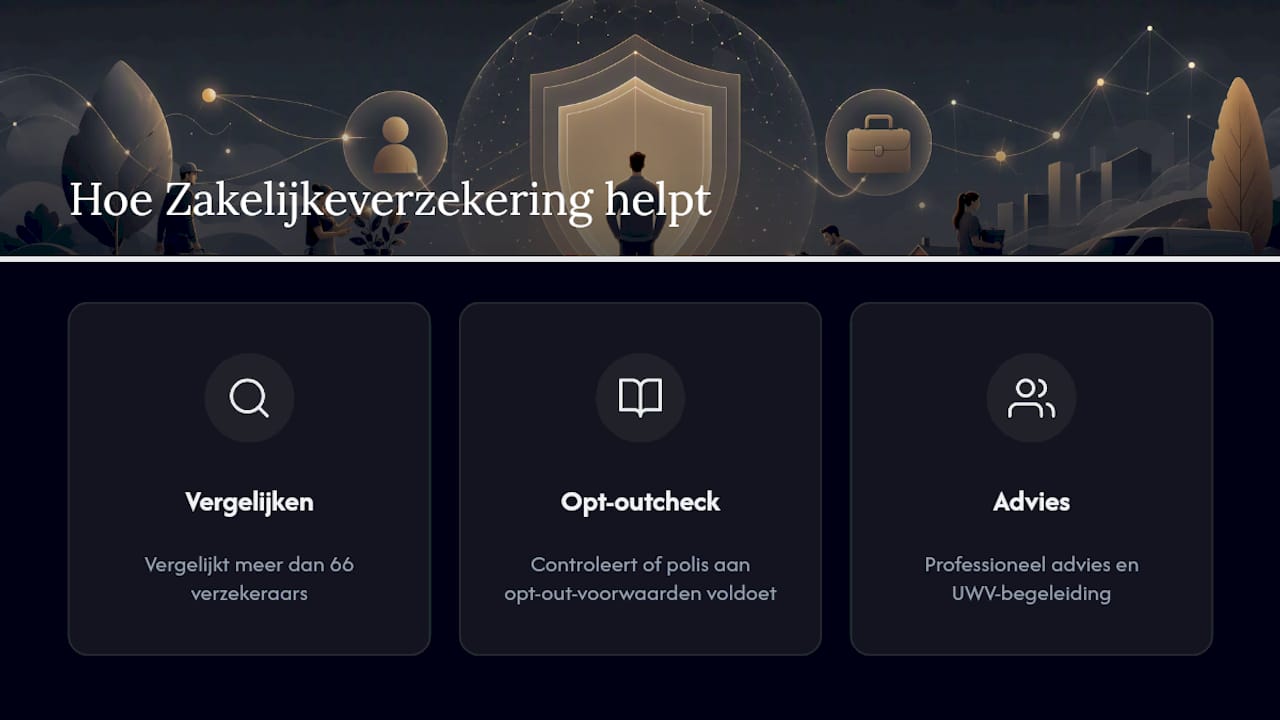
Voor zzp’ers met een complexe medische achtergrond, een hoog inkomen of onduidelijke polisvoorwaarden is professioneel advies geen luxe. Een adviseur van Zakelijkeverzekering helpt je de juiste vragen te stellen aan je verzekeraar en begeleidt je bij de UWV-aanvraag als die procedure opengaat. Dat is geen verkoopgesprek, maar een praktische check die je later tijd en geld bespaart.
Zakelijkeverzekering helpt je direct verder met je AOV

De BAZ-wetgeving verandert de spelregels voor zzp’ers, maar je hoeft het niet alleen uit te zoeken. Zakelijkeverzekering biedt persoonlijk advies op basis van jouw situatie: polischeck voor opt-out-geschiktheid, vergelijking van meer dan 66 verzekeraars en begeleiding bij de UWV-ontheffingsaanvraag. Eén vast aanspreekpunt dat jouw bedrijf en polis kent. Plan een adviesgesprek of bekijk direct het volledige verzekeringsaanbod voor zzp’ers.
Bronnen
Gebruik deze bronnen voor actuele informatie en officiële stappen:
- Rijksoverheid
- Ondernemersplein – Wetgeving en wijzigingen
- Is een AOV verplicht voor zelfstandigen? Feiten, plannen en misverstanden. – FNV
- Verplichte AOV voor zelfstandigen in aantocht | Forvis Mazars
Bewaar deze documenten: je huidige polisvoorwaarden, bewijs van premiebetaling en correspondentie met je verzekeraar over opt-out-geschiktheid. Die heb je nodig zodra de aanvraagprocedure bij het UWV opengaat. Twijfel je over je situatie? Neem contact op met het UWV of een onafhankelijk adviseur zoals Zakelijkeverzekering voordat de peildatum verstrijkt.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.