

22 oktober 2026
Een tussenpersoon voor zakelijke verzekeringen is de adviseur die namens jou onderhandelt met verzekeraars, polissen beheert en bij schade optreedt. De keuze tussen tussenpersoon switchen of blijven is een strategische beslissing over kosten, advieskwaliteit en vertrouwen. Veel ondernemers maken deze keuze op basis van gevoel of frustratie, terwijl de feiten een heel ander beeld geven. Dit artikel geeft je een concrete afweging: wanneer loyaliteit loont, wanneer overstappen slim is, en hoe je dat zonder risico’s doet.
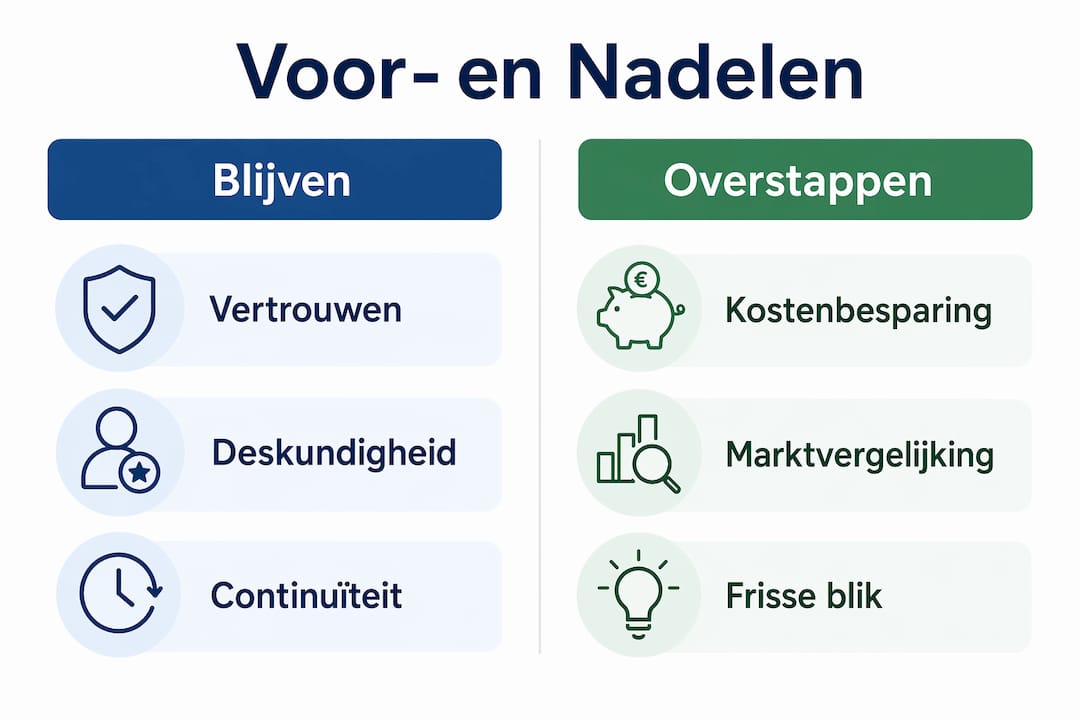
Tussenpersoon switchen of blijven: wat zijn de voor- en nadelen van blijven?
Loyaliteit aan je huidige tussenpersoon heeft echte voordelen, maar ook blinde vlekken. Een adviseur die jouw bedrijf al jaren kent, begrijpt je risicoprofiel zonder uitleg. Hij weet welke polissen je hebt, welke schades er zijn geweest en hoe jouw branche werkt. Die kennis heeft waarde die je niet terugziet in een premieoverzicht.
Voordelen van blijven bij je huidige tussenpersoon:
- Relatie en vertrouwen. Een vaste adviseur kent jouw bedrijf door en door. Bij schade of een complexe claim is dat goud waard.
- Continuïteit in polisbeheer. Lopende polissen, aanpassingen en verlengingen verlopen soepel zonder overdrachtsrisico.
- Gecombineerde kortingen. Vergelijken via tussenpersonen kan financieel voordeel opleveren door betere prijsafspraken en gecombineerde kortingen bij één partij.
- Zorgplicht. Je tussenpersoon is wettelijk verplicht in jouw belang te handelen. Bij fouten kun je hem aansprakelijk stellen.
Maar er zijn ook nadelen die ondernemers te lang negeren. Een tussenpersoon die niet meegaat met digitalisering, geen toegang heeft tot nieuwe verzekeraars of simpelweg te duur is geworden, kost je geld zonder dat je het doorhebt. Tussenpersonen bieden toegang tot meerdere verzekeraars en helpen voorkomen dat je onderverzekerd bent, maar alleen als ze hun werk goed doen.
Mogelijke nadelen van blijven:
- Hogere premies doordat je nooit hebt vergeleken
- Gebrek aan specialistische kennis voor jouw branche of groeiende risico’s
- Trage of verouderde dienstverlening zonder digitaal klantportaal
- Adviesvergoedingen van 100 tot 250 euro per uur die niet altijd transparant zijn
Pro-tip: Vraag je huidige tussenpersoon eens per twee jaar om een volledig polisoverzicht met premievergelijking. Een goede adviseur doet dit uit zichzelf. Doet hij dat niet, dan is dat al een signaal.
Wanneer is overstappen naar een nieuwe tussenpersoon slim?
Overstappen is slim als er concrete, strategische redenen zijn. Een bewuste overstap wordt gedragen door vaste drijfveren, zoals kostenbesparing of behoefte aan betere service, niet door impulsieve frustratie. Dat onderscheid is cruciaal voor ondernemers die hun bedrijf serieus nemen.
Dit zijn de situaties waarin switchen van tussenpersoon financieel en strategisch verstandig is:
- Je premies zijn structureel hoger dan de markt. Direct verzekeren is gemiddeld 10–25% goedkoper dan via een tussenpersoon vanwege het wegvallen van provisie. Als jouw tussenpersoon dit verschil niet compenseert met betere dekking of service, betaal je te veel.
- Je bedrijf is gegroeid of veranderd. Een zzp’er die doorgroeit naar een mkb-bedrijf met personeel heeft andere risico’s. Een generalist die goed was voor je eenmanszaak, is niet automatisch de beste keuze voor een bedrijf met vijf medewerkers en een wagenpark.
- Je krijgt geen persoonlijk advies meer. Directe verzekeraars bieden vaak betere premieprijzen, maar missen persoonlijke begeleiding en maatwerkadvies. Als jouw tussenpersoon zich gedraagt als een directe verzekeraar zonder de prijsvoordelen, mis je het beste van beide werelden.
- Er zijn aantoonbare fouten gemaakt. Denk aan onderverzekering die pas bij schade aan het licht komt, of polissen die niet zijn aangepast na bedrijfswijzigingen. Een tussenpersoon heeft zorgplicht; bij schending daarvan heb je juridische opties.
- Je wilt specialistisch advies. Cyberverzekeringen, beroepsaansprakelijkheid voor IT-bedrijven of transportverzekeringen vragen om een adviseur met sectorkennis. Een generalist mist hier vaak de diepgang.
Pro-tip: Vergelijk niet alleen op premie. Vraag bij een nieuwe tussenpersoon altijd naar zijn portefeuille in jouw branche. Een adviseur met tien klanten in de bouw begrijpt bouwrisico’s beter dan iemand met één bouwklant tussen honderd andere sectoren.
Aandachtspunten bij overstappen zijn er ook. Lopende schades moeten worden afgerond bij de huidige tussenpersoon. Polissen met een vaste looptijd kunnen niet zomaar worden overgezet. En de overdracht van klantdossiers vereist zorgvuldige communicatie.
Hoe vergelijk je tussenpersonen voor zakelijke verzekeringen?
Effectief tussenpersonen vergelijken gaat verder dan een Google-zoekopdracht. De juiste adviseur voor jouw bedrijf voldoet aan specifieke criteria die je vooraf moet vaststellen.
De belangrijkste selectiecriteria
| Criterium | Waar op letten |
|---|---|
| Deskundigheid | Ervaring in jouw branche, relevante certificeringen (zoals WFT Schadeverzekeringen) |
| Onafhankelijkheid | Vergelijkt hij meer dan 10 verzekeraars of werkt hij voor één of twee partijen? |
| Digitale service | Klantportaal, online polisbeheer, snelle communicatie via e-mail of app |
| Transparantie | Duidelijke uitleg over provisie, advieskosten en wat je krijgt voor je geld |
| Bereikbaarheid | Vaste contactpersoon, snelle responstijd bij schade of vragen |
| Klantreviews | Controleer Google Reviews, Trustpilot of Kiyoh voor ervaringen van andere ondernemers |
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland. Dat geeft een ander perspectief dan een adviseur die werkt met drie of vier vaste partijen.
Gebruik vergelijkingssites en reviews als startpunt, niet als eindpunt. Reviews vertellen je iets over service en communicatie, maar niet over de kwaliteit van het advies bij complexe schades. Vraag daarom altijd naar een concreet voorbeeld van hoe de adviseur een lastige claim heeft opgelost.
Vraag altijd meerdere offertes aan. Vergelijken via een tussenpersoon levert maximaal voordeel op als je de offertes naast elkaar legt en niet alleen naar de premie kijkt, maar ook naar de dekkingsomvang, het eigen risico en de uitsluitingen.
Controleer bij elke offerte ook of de nieuwe tussenpersoon een AFM-registratie heeft. Zonder die registratie mag hij in Nederland geen verzekeringen bemiddelen. Dit is een harde eis, geen formaliteit.
Hoe stap je over zonder risico’s? een stappenplan
Een soepele overstap vereist voorbereiding. Wie dit ad hoc doet, riskeert een gat in zijn dekking of een conflict over lopende schades.
-
Breng je huidige polissen in kaart. Noteer voor elke polis de einddatum, de opzegtermijn en of er lopende schades zijn. Polissen met een looptijd van een jaar hebben vaak een opzegtermijn van één of twee maanden voor de verlengingsdatum.
-
Selecteer je nieuwe tussenpersoon. Gebruik de criteria uit de vorige sectie. Vraag minimaal twee offertes aan en vergelijk op dekking, premie en service.
-
Informeer je huidige tussenpersoon schriftelijk. Stuur een opzegging per e-mail of aangetekende brief. Bewaar de bevestiging. Dit voorkomt discussies over de datum van opzegging.
-
Dien zelf het verzoek tot intermediairwijziging in bij de verzekeraar. Dit is een stap die veel ondernemers niet kennen: de klant moet zelf het verzoek tot wijziging van tussenpersoon bij de verzekeraar indienen. De nieuwe adviseur mag dit niet namens jou doen. Neem contact op met de verzekeraar en geef door dat je van tussenpersoon wisselt.
-
Controleer de overdracht van je dossier. Zorg dat de nieuwe tussenpersoon beschikt over alle polisdocumenten, schadehistorie en correspondentie. Een incomplete overdracht leidt tot fouten bij de eerste schademelding.
-
Sluit geen nieuwe polissen af voordat de overdracht compleet is. Wacht tot de bevestiging van de verzekeraar binnen is dat de intermediairwijziging is verwerkt.
“De overstap zelf duurt zelden langer dan vier weken als je de stappen in de juiste volgorde doorloopt. De meeste problemen ontstaan niet door de switch zelf, maar door slechte voorbereiding.”
Wat te doen als er problemen ontstaan? Als je tussenpersoon zijn zorgplicht heeft geschonden, bijvoorbeeld door je onderverzekerd te laten, is het activeren van een specifieke rechtsbijstandmodule noodzakelijk om een juridisch conflict aan te spannen. Controleer of je rechtsbijstandverzekering deze module dekt.
Belangrijkste inzichten
De beslissing om van tussenpersoon te wisselen of te blijven vereist een bewuste afweging van kosten, advieskwaliteit en juridische continuïteit, niet een impulsieve reactie op frustratie.
| Punt | Details |
|---|---|
| Blijven heeft waarde | Een vertrouwde adviseur met branchekennis compenseert vaak het kostenverschil met directe verzekeraars. |
| Switchen loont bij concrete redenen | Structureel hogere premies, bedrijfsgroei of gebrek aan specialisme zijn geldige redenen om over te stappen. |
| Vergelijk op meer dan premie | Beoordeel ook dekking, eigen risico, uitsluitingen en de AFM-registratie van de nieuwe adviseur. |
| Jij dient zelf de wijziging in | De intermediairwijziging bij de verzekeraar moet de klant zelf aanvragen; de nieuwe tussenpersoon mag dit niet doen. |
| Zorgplicht is afdwingbaar | Bij fouten van je tussenpersoon kun je juridische stappen zetten via een rechtsbijstandmodule. |
De tussenpersoon van 2026: adviseur of vertrouwensarchitect?
Ik werk al jaren met ondernemers die hun verzekeringen als een noodzakelijk kwaad zien. Dat verandert zodra er schade is. Dan blijkt ineens hoe groot het verschil is tussen een adviseur die je kent en een verzekeraar die je dossier niet kent.
De toekomst van tussenpersonen is die van vertrouwensarchitect: meer coachend, minder puur bemiddelend, met focus op digitale risico’s en ethiek. Dat klinkt abstract, maar het is concreet zichtbaar. De beste adviseurs die ik ken, praten niet meer alleen over brandverzekeringen en aansprakelijkheid. Ze stellen vragen over cybersecurity, dataopslag en wat er gebeurt als een leverancier uitvalt.
Wat ik ondernemers aanraad: kijk niet alleen naar wie de goedkoopste premie regelt. Kijk naar wie jouw bedrijfsrisico’s begrijpt voordat ze zich voordoen. Een adviseur die proactief belt als er iets verandert in jouw branche, is meer waard dan één die alleen reageert als jij belt.
De valkuil die ik het vaakst zie: ondernemers switchen naar een goedkopere tussenpersoon, besparen 200 euro per jaar op premie, en missen vervolgens een dekking die hen bij schade 20.000 euro kost. Dat is geen besparing. Dat is een rekenfout.
Mijn advies: evalueer je tussenpersoon elk jaar. Niet om te switchen, maar om bewust te kiezen. Wie elk jaar bewust kiest om te blijven, heeft een betere relatie met zijn adviseur dan wie nooit nadenkt over de vraag.
— Willem
Zakelijkeverzekering helpt je de juiste keuze maken
Twijfel je of je huidige tussenpersoon nog de beste keuze is voor jouw bedrijf? Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft je onafhankelijk advies over jouw zakelijke verzekeringen.

Of je nu wilt weten of je te veel betaalt, of je dekking compleet is, of je toe bent aan een nieuwe adviseur: via Zakelijkeverzekering krijg je snel en transparant antwoord. Bekijk het volledige aanbod van zakelijke verzekeringen of plan direct een adviesgesprek met een van onze adviseurs. Geen verplichtingen, wel duidelijkheid.
Veelgestelde vragen
Wat kost een tussenpersoon voor zakelijke verzekeringen?
Tussenpersonen rekenen een adviesvergoeding van 100–250 euro per uur of werken op provisiebasis via de verzekeraar. Vraag altijd vooraf om transparantie over de kostenstructuur.
Wanneer is switchen van tussenpersoon verstandig?
Overstappen is verstandig als je premies structureel hoger zijn dan de markt, je bedrijf is gegroeid, of je adviseur onvoldoende specialistische kennis heeft voor jouw branche.
Hoe vraag ik een intermediairwijziging aan?
Je dient zelf het verzoek tot intermediairwijziging in bij de verzekeraar. De nieuwe tussenpersoon mag dit niet namens jou doen. Neem direct contact op met de verzekeraar en geef de wijziging schriftelijk door.
Wat is de zorgplicht van een tussenpersoon?
De zorgplicht verplicht een tussenpersoon om in jouw belang te handelen en je correct te adviseren over dekking en risico’s. Bij schending van die zorgplicht kun je juridische stappen zetten via een rechtsbijstandmodule.
Is direct verzekeren goedkoper dan via een tussenpersoon?
Direct verzekeren is gemiddeld 10–25% goedkoper vanwege het wegvallen van provisie. Een goede tussenpersoon compenseert dit door betere dekking, gecombineerde kortingen en persoonlijk advies bij schade.