

15 oktober 2026
Een tussenpersoon voor DGA en holding structuur is een specialist die de juridische en fiscale verbinding organiseert tussen een directeur-grootaandeelhouder, zijn persoonlijke holding en de werkmaatschappij. In de Nederlandse praktijk is deze rol weggelegd voor een accountant, fiscalist of gespecialiseerd adviseur die niet alleen helpt bij de oprichting van de structuur, maar ook bij het opstellen van managementovereenkomsten en het onderbouwen van de managementfee. Zonder die begeleiding lopen DGA’s het risico op fiscale correcties, discussies met de Belastingdienst of een verkapt dienstverband. Dit artikel legt stap voor stap uit hoe de tussenpersoon werkt, wat zijn taken zijn en waarom de keuze voor de juiste adviseur direct geld oplevert.
Wat is de functie van een tussenpersoon bij een holdingstructuur?
Een tussenpersoon in de context van DGA en holding advies vervult drie kernrollen: hij begeleidt de oprichting, organiseert de contracten en bewaakt de fiscale correctheid van de structuur. Dat klinkt eenvoudig, maar in de praktijk gaat het om een samenspel van juridische documenten, belastingregels en bedrijfseconomische keuzes die nauw op elkaar aansluiten.
Bij de oprichting van een holding en werkmaatschappij regelt de tussenpersoon de notariële akten, de aandeelhoudersstructuur en de inschrijving bij de Kamer van Koophandel. Daarna stelt hij de managementovereenkomst op die de relatie tussen de holding en de werkmaatschappij juridisch vastlegt. Zonder dit document bestaat er geen formele grondslag voor de managementfee die de werkmaatschappij aan de holding betaalt.
De taken van een tussenpersoon omvatten concreet:
- Begeleiding bij de oprichting van de holding en werkmaatschappij via een notaris
- Opstellen en controleren van de managementovereenkomst
- Vaststellen van een zakelijk onderbouwde managementfee
- Adviseren over de gebruikelijke loonregeling en het DGA-salaris
- Bewaken van fiscale risico’s zoals een verkapt dienstverband of onzakelijke transacties
- Jaarlijkse herziening van de fee en indexatie conform de afspraken
Pro-tip: Kies een tussenpersoon die zowel fiscale als juridische kennis heeft. Een accountant zonder juridische achtergrond mist vaak de nuances in de managementovereenkomst, terwijl een jurist zonder fiscale kennis de fee-onderbouwing onvoldoende kan toetsen.
De tussenpersoon fungeert ook als buffer bij een eventuele belastingcontrole. Hij kan de gemaakte keuzes onderbouwen met documentatie en berekeningen, wat de DGA beschermt tegen naheffingen. Dat maakt de keuze voor een goede adviseur niet alleen een kwestie van gemak, maar van directe financiële bescherming.
Hoe werkt de managementovereenkomst tussen DGA, holding en werkmaatschappij?
De managementovereenkomst is het juridische fundament van elke holdingstructuur. Juridisch is de holding de werkgever: de DGA staat op de loonlijst van de holding, niet van de werkmaatschappij. De werkmaatschappij huurt de DGA vervolgens in via de holding en betaalt daarvoor een managementvergoeding.
Dit onderscheid is cruciaal. De managementovereenkomst creëert een opdrachtrelatie tussen de werkmaatschappij en de holding, geen dienstverband. Dat voorkomt dat de Belastingdienst een gezagsverhouding constateert en de constructie als arbeidsovereenkomst kwalificeert. Een verkapt dienstverband leidt tot naheffingen loonheffingen en boetes, wat de hele fiscale structuur ondermijnt.
Een goed opgestelde managementovereenkomst bevat minimaal de volgende elementen:
- De identiteit van beide partijen: de holding als opdrachtnemer en de werkmaatschappij als opdrachtgever
- Een nauwkeurige omschrijving van de te verrichten werkzaamheden door de DGA
- De hoogte van de managementfee en de betalingstermijnen
- Bepalingen over aansprakelijkheid en verzekeringen
- De looptijd van de overeenkomst en opzegtermijnen
- Een indexatieclausule voor jaarlijkse aanpassing van de fee
Een managementovereenkomst is niet wettelijk verplicht, maar zonder dit document kan de Belastingdienst de managementfee weigeren als aftrekpost voor de werkmaatschappij. Dat betekent dubbele belastingheffing over hetzelfde bedrag.
De managementovereenkomst is niet wettelijk verplicht, maar in de praktijk onmisbaar. Een tussenpersoon zorgt ervoor dat de overeenkomst aansluit bij de werkelijke situatie en niet als standaarddocument van internet wordt gebruikt. Standaardcontracten missen vaak de specifieke afspraken die nodig zijn om discussie met de fiscus te voorkomen. De tussenpersoon past de overeenkomst aan op de branche, de taken van de DGA en de financiële structuur van de onderneming.
Hoe wordt de managementfee bepaald en waarom is onderbouwing nodig?
De managementfee is het bedrag dat de werkmaatschappij maandelijks aan de holding betaalt voor de inzet van de DGA. De Belastingdienst verwacht dat dit bedrag zakelijk is onderbouwd. Te laag betekent dat de DGA zijn holding kunstmatig arm houdt. Te hoog betekent dat winst uit de werkmaatschappij onbelast wordt overgeheveld. Beide situaties leiden tot fiscale correcties.
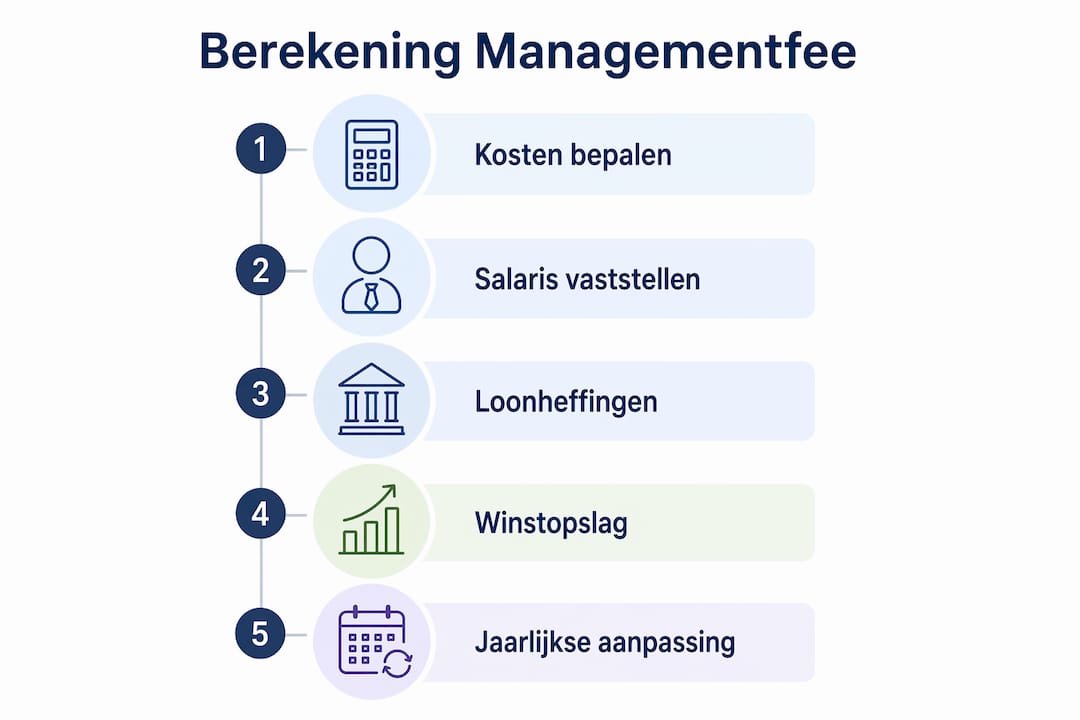
De opbouw van een correcte managementfee ziet er als volgt uit:
| Onderdeel | Toelichting |
|---|---|
| Bruto salaris DGA | Minimaal het gebruikelijk loon van €56.000 in 2025 conform de gebruikelijke loonregeling |
| Vakantietoeslag | 8% over het bruto salaris, wettelijk verplicht |
| Loonheffingen | Werkgeverslasten die de holding draagt voor de DGA |
| Holdingkosten | Accountantskosten, kantoorkosten, verzekeringen en andere vaste lasten |
| Winstopslag | 5 tot 10% opslag bovenop de totale kosten als zakelijke vergoeding |
De managementfee bestaat uit bruto salaris, vakantietoeslag, loonheffingen en holdingkosten plus een winstopslag. Dit zorgt voor voldoende cashflow binnen de holding en een fiscaal verdedigbare positie. De winstopslag van 5 tot 10% is geen willekeurig getal: de Belastingdienst hanteert dit als marktconforme vergoeding voor een zakelijke dienstverlener.
Een tussenpersoon berekent de fee op basis van de werkelijke kosten van de holding en past deze jaarlijks aan. Die jaarlijkse indexatie is geen formaliteit. Zonder indexatieclausule in de managementovereenkomst kan de fee na enkele jaren niet meer aansluiten bij de werkelijke kosten, wat de onderbouwing verzwakt.
Pro-tip: Leg de berekening van de managementfee vast in een apart memo dat bij de managementovereenkomst wordt bewaard. Bij een belastingcontrole toont dit memo direct aan hoe de fee is opgebouwd en waarom het bedrag zakelijk is.
Een bijzonder risico dat veel DGA’s onderschatten: de managementvergoeding mag achteraf niet zomaar worden verlaagd. Een rechtbank wees een verlaging met terugwerkende kracht af, ook in een situatie waarbij een stamrechtuitkering was gemist. Dit betekent dat de afspraken die je vooraf maakt bindend zijn. Een tussenpersoon die de fee te laag vaststelt om belasting te besparen, creëert een probleem dat later niet meer te corrigeren is.
Wat is het voordeel van een tussenholding en welke rol speelt de tussenpersoon?
Een tussenholding is een extra vennootschap die tussen de persoonlijke holdings van meerdere ondernemers en de gezamenlijke werkmaatschappij wordt geplaatst. Een tussenholding wordt gebruikt als aandeelhoudersstructuur waar meerdere ondernemers hun persoonlijke holdings samenbrengen. Dit biedt voordelen op het gebied van risicospreiding en samenwerking.
De voordelen van een tussenholding zijn concreet:
- Risicospreiding: aansprakelijkheid van de werkmaatschappij raakt niet direct het privévermogen van de individuele DGA’s
- Fiscale efficiëntie: winsten kunnen via de deelnemingsvrijstelling onbelast van de werkmaatschappij naar de tussenholding en vervolgens naar de persoonlijke holdings vloeien
- Flexibiliteit bij uittreding: een partner kan uittreden door zijn persoonlijke holding te verkopen zonder dat de werkmaatschappij wordt geraakt
- Heldere governance: de tussenholding kan als formeel overlegorgaan fungeren voor aandeelhoudersbeslissingen
De tussenpersoon speelt bij een tussenholding een dubbele rol. Hij organiseert niet alleen de contracten tussen de persoonlijke holdings en de tussenholding, maar ook de afspraken tussen de aandeelhouders onderling. Dat laatste is een aandeelhoudersovereenkomst die regelt wat er gebeurt bij conflict, uittreding of overlijden van een van de partners. Zonder die overeenkomst ontstaan bij een geschil situaties die juridisch en financieel zeer kostbaar zijn.
Voor DGA’s die samenwerken met andere ondernemers is de tussenholding een structuur die de samenwerking professioneel maakt. De tussenpersoon zorgt ervoor dat alle lagen van de structuur juridisch kloppen en fiscaal optimaal zijn ingericht. Dat is werk dat een generalist niet kan uitvoeren: het vereist kennis van vennootschapsrecht, fiscaal recht en bedrijfseconomie tegelijk.
Belangrijkste inzichten
Een goed ingerichte holdingstructuur staat of valt bij de kwaliteit van de managementovereenkomst, de zakelijke onderbouwing van de fee en de consistente uitvoering door een deskundige tussenpersoon.
| Punt | Details |
|---|---|
| Tussenpersoon als regisseur | De tussenpersoon organiseert de juridische en fiscale verbinding tussen DGA, holding en werkmaatschappij. |
| Managementovereenkomst is onmisbaar | Zonder overeenkomst kan de Belastingdienst de managementfee weigeren als aftrekpost. |
| Fee-onderbouwing voorkomt correcties | De fee moet bestaan uit salaris, holdingkosten en een winstopslag van 5 tot 10%. |
| Tussenholding biedt extra bescherming | Bij samenwerking verdeelt een tussenholding risico’s en maakt uittreding fiscaal efficiënt. |
| Achteraf corrigeren is vrijwel onmogelijk | Afspraken over de managementfee zijn bindend; scherp contracteren vooraf is de enige oplossing. |
Waarom ik elke DGA adviseer om niet te bezuinigen op de tussenpersoon
Ik spreek regelmatig DGA’s die hun holdingstructuur hebben opgezet met een standaardpakket van een online notaris en een goedkope boekhouder. De structuur staat op papier, maar de managementovereenkomst is een generiek document van drie pagina’s dat de werkelijke situatie niet beschrijft. De fee is vastgesteld op een rond getal zonder berekening. En de indexatieclausule ontbreekt.
Dat werkt prima totdat de Belastingdienst een boekenonderzoek instelt. Dan blijkt dat de fee niet zakelijk is onderbouwd, dat de overeenkomst geen opdrachtrelatie maar een dienstverband beschrijft, en dat de DGA feitelijk op de loonlijst van de werkmaatschappij had moeten staan. De naheffing loonheffingen over meerdere jaren, plus boetes, is dan vele malen hoger dan de kosten van een goede tussenpersoon ooit waren geweest.
Wat ik ook zie: DGA’s die de fee halverwege het jaar willen aanpassen omdat de winst tegenvalt. Dat kan niet zomaar. De managementvergoeding achteraf verlagen is juridisch vrijwel onmogelijk als de overeenkomst anders bepaalt. Een rechter zal de eerder gemaakte afspraken handhaven, ongeacht de financiële situatie van dat moment.
Mijn advies is concreet: investeer in een tussenpersoon die de structuur van begin af aan goed inricht. Dat betekent een managementovereenkomst die aansluit bij de werkelijke taken van de DGA, een fee die jaarlijks wordt herzien en een dossier dat bij een controle direct antwoord geeft op alle vragen van de inspecteur. De kosten van die begeleiding verdienen zichzelf terug bij de eerste belastingcontrole die zonder problemen verloopt.
Een punt dat weinig adviseurs benoemen: de tussenpersoon beschermt ook de DGA en aansprakelijkheid bij geschillen met de werkmaatschappij. Als de managementovereenkomst helder is over taken, bevoegdheden en aansprakelijkheid, is er bij een conflict een duidelijk juridisch kader. Zonder dat kader wordt de DGA persoonlijk aangesproken op beslissingen die hij in zijn rol als manager heeft genomen.
— Willem
Bescherm je holdingstructuur met de juiste zakelijke verzekeringen
Een goed ingerichte holdingstructuur vraagt om meer dan alleen de juiste contracten. De risico’s die een DGA loopt, van bestuurdersaansprakelijkheid tot beroepsfouten en cyberschade, vragen om verzekeringen die zijn afgestemd op de specifieke structuur van holding en werkmaatschappij.

Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft onafhankelijk advies over zakelijke verzekeringen die passen bij jouw situatie als DGA. Of het nu gaat om een beroepsaansprakelijkheidsverzekering voor de holding, een bestuurdersaansprakelijkheidsverzekering of een pakket voor de werkmaatschappij: via Zakelijkeverzekering krijg je advies van een specialist die jouw structuur begrijpt. Bekijk het volledige aanbod van verzekeringen voor ondernemers en vraag direct een offerte aan.
FAQ
Wat doet een tussenpersoon bij een holdingstructuur?
Een tussenpersoon begeleidt de oprichting van de holding en werkmaatschappij, stelt de managementovereenkomst op en onderbouwt de managementfee fiscaal. Hij zorgt dat de structuur juridisch correct is en bestand tegen een belastingcontrole.
Is een managementovereenkomst verplicht voor een DGA?
De managementovereenkomst is niet wettelijk verplicht, maar zonder dit document kan de Belastingdienst de managementfee weigeren als aftrekpost voor de werkmaatschappij. In de praktijk is de overeenkomst daarmee onmisbaar.
Hoe hoog moet de managementfee zijn in 2026?
De managementfee moet minimaal het gebruikelijk loon van €56.000 dekken, aangevuld met holdingkosten en een winstopslag van 5 tot 10%. De exacte hoogte hangt af van de werkelijke kosten van de holding en moet jaarlijks worden herzien.
Wat is een tussenholding en wanneer is die nuttig?
Een tussenholding is een vennootschap tussen de persoonlijke holdings van meerdere DGA’s en de gezamenlijke werkmaatschappij. Ze is nuttig bij samenwerkingen omdat ze risicospreiding biedt en uittreding van een partner fiscaal efficiënt maakt.
Kan ik de managementfee achteraf aanpassen?
Nee. Eerder gemaakte afspraken over de managementvergoeding zijn bindend en kunnen niet met terugwerkende kracht worden verlaagd. Een rechter zal de oorspronkelijke overeenkomst handhaven, wat benadrukt hoe belangrijk een correcte vaststelling vooraf is.