

25 oktober 2026
Als ondernemer die een bedrijfsruimte huurt en daarin vaste aanpassingen heeft gedaan, zoals een ingebouwde keuken, systeemplafond of laminaatvloer, valt schade aan die aanpassingen niet onder de opstalverzekering van uw verhuurder. Dat is precies wat een huurdersbelangverzekering dekt. Controleer uw huurcontract en maak een lijst van alle vaste aanpassingen. Heeft u inbouw of verbeteringen waarvoor u aansprakelijk bent? Vraag dan direct een offerte aan. Verzamel uw huurcontract en een waardeschatting van de aanpassingen en vraag via Zakelijkeverzekering een vrijblijvend advies of AI-scan aan.
Pro-tip: Kijk in uw huurcontract of er een clausule staat die u verplicht uw huurdersbelang te verzekeren. Veel verhuurders eisen dit expliciet, en zonder polis kunt u bij schade volledig zelf opdraaien voor de kosten.
Inhoudsopgave
- Wat valt er precies onder een huurdersbelangverzekering?
- Wanneer heeft u als ondernemer een huurdersbelangverzekering nodig?
- Hoe verhoudt huurdersbelang zich tot de verzekering van de verhuurder?
- Wat bepaalt de premie en wat kunt u realistisch verwachten?
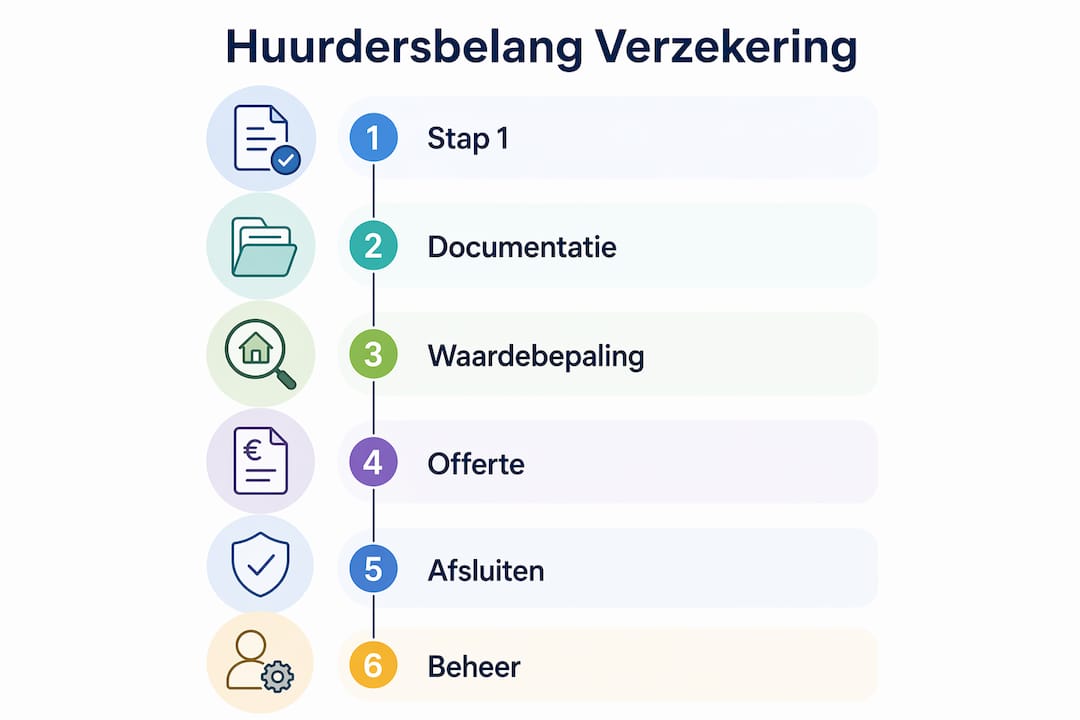
- Stap voor stap: zo regelt u huurdersbelang voor uw bedrijfspand
- Wat doet u bij schade: claims, bewijs en termijnen
- Veelgemaakte fouten bij het verzekeren van huurdersbelang
- Hoe helpt Zakelijkeverzekering.nl u bij het verzekeren van uw huurdersbelang?
- Belangrijkste inzichten
- Wat ondernemers vaak onderschatten bij huurdersbelang
- Snel een passende huurdersbelangverzekering regelen via Zakelijkeverzekering
Wat valt er precies onder een huurdersbelangverzekering?
Een huurdersbelangverzekering dekt materiële schade aan vaste verbeteringen die u als huurder heeft aangebracht of overgenomen van de vorige huurder, en die niet zonder schade te verwijderen zijn. Denk aan zaken die onderdeel zijn geworden van het gebouw zelf.
Gedekte voorbeelden zijn onder meer:
- Laminaat- of parketvloeren en andere vaste vloerafwerking
- Ingebouwde keukens en vaste keukenapparatuur
- Systeemplafonds en kabelgoten
- Vaste kantoorinventaris die aan het gebouw is bevestigd
- Overgenomen aanpassingen van de vorige huurder (mits schriftelijk vastgelegd en gewaardeerd)
- Ruiten en glas, afhankelijk van de gekozen dekking
| Categorie | Voorbeelden | Gedekt onder huurdersbelang? |
|---|---|---|
| Vaste vloerafwerking | Laminaat, parket, tegels | Ja |
| Ingebouwde keuken | Keukenblok, apparatuur | Ja |
| Systeemplafond | Verlaagd plafond, kabelgoten | Ja |
| Losse inventaris | Bureaus, stoelen, apparatuur | Nee (inventarisverzekering) |
| Gebouwschil | Buitenmuren, dak, fundering | Nee (opstal verhuurder) |
De voorwaarde die vrijwel altijd geldt: de zaak moet duurzaam met het gebouw verbonden zijn en niet zonder schade te verwijderen. Losse meubels of apparatuur vallen onder een aparte inventaris- en goederenverzekering.
Wanneer heeft u als ondernemer een huurdersbelangverzekering nodig?
De beslissing is snel gemaakt als u de volgende vragen doorloopt:
- Heeft u vaste aanpassingen gedaan aan het gehuurde pand?
- Staat er in uw huurcontract een clausule over verantwoordelijkheid voor aanpassingen?
- Heeft u inbouw overgenomen van de vorige huurder?
- Is de waarde van de aanpassingen zodanig dat verlies u financieel hard raakt?
Beantwoordt u één of meer vragen met ja, dan is een huurdersverzekering afsluiten vrijwel altijd verstandig. Zeker in de horeca en retail, waar investeringen in inbouwkeukens, vaste barinrichting of vloerbedekking al snel tienduizenden euro’s bedragen, is het risico zonder dekking aanzienlijk.
Huurdersbelang is niet wettelijk verplicht, maar contractueel kan uw verhuurder dit wel eisen. Staat die verplichting in uw huurovereenkomst, dan bent u juridisch gebonden een polis te overleggen.
Aandachtspunt: Bij overname van inbouw van een vorige huurder legt u schriftelijk vast welke items blijven en wat de waarde ervan is. Verzekeraars accepteren dit als onderdeel van de verzekerde som, maar alleen als de documentatie klopt.
Pro-tip: Vraag uw verhuurder om een schriftelijke bevestiging van welke aanpassingen u mag achterlaten bij vertrek en welke u moet verwijderen. Dit voorkomt discussie én bepaalt mede welk bedrag u moet verzekeren.
Hoe verhoudt huurdersbelang zich tot de verzekering van de verhuurder?
De grens is eenvoudig: de opstalverzekering van de verhuurder dekt het gebouw zoals het oorspronkelijk was. Aanpassingen die u als huurder heeft aangebracht vallen daar standaard buiten, ook als ze fysiek aan het gebouw vastzitten.
Veelvoorkomende uitsluitingen in huurdersbelangpolissen:
- Schade door slechte onderhoudstoestand of geleidelijke slijtage
- Schade door illegale activiteiten in het pand
- Diefstal zonder braaksporen (afhankelijk van de polis)
- Schade aan het pand zelf (dat blijft de opstal van de verhuurder)
| Situatie | Wie is verantwoordelijk? |
|---|---|
| Brand beschadigt buitenmuur | Verhuurder (opstal) |
| Brand beschadigt ingebouwde keuken huurder | Huurder (huurdersbelang) |
| Waterschade aan vloer die huurder legde | Huurder (huurdersbelang) |
| Waterschade aan leidingen in de muur | Verhuurder (opstal) |
Rode vlaggen om op te letten: onduidelijke clausules in het huurcontract over wie verantwoordelijk is voor aanpassingen, en polissen waarbij de grens tussen opstal en huurdersbelang niet expliciet is vastgelegd. Dubbele dekking is verspild geld; een gat in de dekking is een financieel risico.
Wat bepaalt de premie en wat kunt u realistisch verwachten?
De premie voor een zakelijke huurdersbelangverzekering hangt af van meerdere factoren:
- Verzekerde som: hoe hoger de waarde van de aanpassingen, hoe hoger de premie
- Locatie: stedelijke panden dragen doorgaans een hoger risico dan landelijke
- Branche: horeca en retail betalen meer dan een kantooromgeving
- Dekkingsvorm: allrisk-dekking is duurder dan een standaard brand- en waterdekking
- Eigen risico: een hoger eigen risico verlaagt de premie
- Beveiliging: alarmsystemen en brandmelders kunnen de premie verlagen
Ter vergelijking: particuliere inboedelverzekeringen hebben doorgaans een betaalbare premie per maand. Zakelijke polissen met hogere verzekerde sommen en bredere dekkingen liggen daar doorgaans boven, afhankelijk van de omvang van de aanpassingen.
Onderverzekering ontstaat wanneer de verzekerde som lager is dan de werkelijke waarde van het huurdersbelang op het moment van schade. De verzekeraar vergoedt dan alleen naar rato. Jaarlijkse actualisatie van de verzekerde som is daarom geen luxe maar een noodzaak, zeker als u tussentijds aanpassingen heeft gedaan.
Stap voor stap: zo regelt u huurdersbelang voor uw bedrijfspand
- Inventariseren: maak een volledige lijst van alle vaste aanpassingen met bijbehorende waardeschatting. Bewaar facturen, foto’s en eventuele tekeningen op één centrale plek.
- Huurcontract controleren: lees de clausules over aanpassingen, teruggaveplicht en verantwoordelijkheid. Overleg met uw verhuurder over wat u bij vertrek mag achterlaten.
- Offertes aanvragen: gebruik de AI-scan of vraag een adviesgesprek aan via Zakelijkeverzekering. Vergelijk polissen op dekking, uitsluitingen en eigen risico, niet alleen op premie.
- Afsluiten en registreren: sla de polis op samen met uw huurcontract en inventarislijst. Plan een jaarlijkse actualisatie om onderverzekering te voorkomen.
Pro-tip: Maak direct na oplevering van verbouwingen een fotodossier en bewaar alle facturen. Dit versnelt taxatie bij een claim en voorkomt discussie over de leeftijd en conditie van de aanpassingen.
Welke documenten heeft u nodig bij een aanvraag?
Verzekeraars vragen bij een aanvraag doorgaans het volgende:
- Het huurcontract, inclusief clausules over aanpassingen en verantwoordelijkheid
- Een specificatie en waardeschatting van alle vaste aanpassingen (facturen, foto’s, tekeningen)
- Informatie over uw bedrijfsactiviteiten en branche
- Gegevens over beveiliging van het pand (alarm, brandmelding)
- Uw schadehistorie van de afgelopen jaren
Bij overname van inbouw van een vorige huurder voegt u de schriftelijke vastlegging toe van welke items zijn overgenomen en tegen welke waarde.
Wat doet u bij schade: claims, bewijs en termijnen
- Veilig stellen: zorg dat er geen verdere schade ontstaat en meld de schade zo snel mogelijk bij uw verzekeraar. De meeste polissen hebben een meldingstermijn van enkele dagen tot maximaal een week.
- Documenteren: maak direct foto’s van de schade en de omgeving. Leg vast wat er is beschadigd en in welke staat het verkeerde vóór de schade.
- Bewijsstukken verzamelen: facturen van de aanleg, foto’s en bij grotere schades een taxatierapport zijn vereist. Zonder bewijs loopt u het risico dat de uitkering lager uitvalt of wordt afgewezen.
- Adviseur inschakelen: uw vaste contactpersoon bij Zakelijkeverzekering begeleidt u bij de communicatie met de verzekeraar en helpt de afhandeling te versnellen.
Bij grotere schades schakelt de verzekeraar een expert in om de omvang vast te stellen. U ontvangt dan een voorschot van maximaal 50% van het geschatte schadebedrag, waarna het restant volgt na aantoonbaar herstel binnen drie jaar.
Veelgemaakte fouten bij het verzekeren van huurdersbelang
- Onderverzekering door een te lage verzekerde som: ondernemers schatten de waarde van aanpassingen te laag in of vergeten tussentijdse verbouwingen mee te nemen. Controleer de som jaarlijks.
- Veronderstellen dat de verhuurder alles dekt: de opstalpolis van de verhuurder dekt nooit uw eigen aanpassingen. Check dit altijd expliciet in het huurcontract en de polisvoorwaarden van de verhuurder.
- Verkeerde poliskeuze: een polis zonder ruitdekking of zonder dekking voor overgenomen inrichting kan bij schade een onaangename verrassing opleveren. Lees de uitsluitingen zorgvuldig.
Pro-tip: Vraag uw verhuurder om een kopie van zijn opstalpolis. Zo ziet u precies waar zijn dekking ophoudt en waar uw huurdersbelang moet beginnen. Dat voorkomt gaten én dubbele dekking.
Hoe helpt Zakelijkeverzekering.nl u bij het verzekeren van uw huurdersbelang?
Zakelijkeverzekering biedt ondernemers onafhankelijk advies en vergelijkt meer dan 66 verzekeraars in Nederland. Dat betekent dat u niet gebonden bent aan één aanbieder, maar altijd de polis krijgt die past bij uw situatie en budget.
Wat u kunt verwachten:
- AI-bedrijfsscan: op basis van uw bedrijfsactiviteiten, branche en risico’s geeft de scan een eerste aanbeveling over welke dekking u nodig heeft, inclusief huurdersbelang.
- Persoonlijk advies: een vaste contactpersoon die uw bedrijf en polis kent, beschikbaar voor vragen, wijzigingen en hulp bij schade.
- 24/7 ondersteuning: ook buiten kantooruren bereikbaar voor dringende zaken.
- Vergelijking van 66+ verzekeraars: zo betaalt u nooit te veel en bent u nooit onderverzekerd door een te beperkte keuze.
Vraag een adviesgesprek aan of start de AI-scan via het platform. U heeft uw huurcontract en een waardeschatting van de aanpassingen nodig om snel een correcte offerte te ontvangen.
Belangrijkste inzichten
Een huurdersbelangverzekering is voor elke ondernemer met vaste aanpassingen in een gehuurd bedrijfspand een noodzakelijke dekking die de opstalverzekering van de verhuurder niet vervangt maar aanvult.
| Punt | Details |
|---|---|
| Wat valt eronder | Vaste verbeteringen die niet zonder schade te verwijderen zijn, zoals vloeren, inbouwkeukens en systeemplafonds. |
| Wanneer nodig | Bij vaste aanpassingen, contractuele verplichting of overname van inbouw van de vorige huurder. |
| Onderverzekering voorkomen | Actualiseer de verzekerde som jaarlijks en bewaar facturen en foto’s van alle aanpassingen. |
| Grens met verhuurder | De opstalpolis van de verhuurder dekt nooit uw eigen aanpassingen; check dit altijd expliciet. |
| Zakelijkeverzekering | Vergelijkt 66+ verzekeraars en biedt een AI-scan en vaste contactpersoon voor snelle, correcte poliskeuze. |
Wat ondernemers vaak onderschatten bij huurdersbelang
De meeste ondernemers die ik spreek, denken dat huurdersbelang een kleine toevoeging is op een bestaande polis. Dat klopt technisch, maar de financiële impact bij schade is allesbehalve klein. Een horecaondernemer die aanzienlijk heeft geïnvesteerd in een vaste bar-inrichting en keuken, en die polis niet heeft geactualiseerd na een verbouwing, kan bij brand terugvallen op een vergoeding die flink lager uitvalt dan verwacht.
Het echte risico zit niet in het ontbreken van een polis, maar in de onderverzekering die sluipend ontstaat. Elke verbouwing, elke overname van inbouw, elke nieuwe vloer verhoogt de verzekerde som die u nodig heeft. Wie dat niet bijhoudt, betaalt jarenlang premie voor een dekking die bij schade tekortschiet.
Voor kantoorondernemers is de prioriteit anders: vloeren en kabelgoten zijn de grootste posten, en ruitdekking is vaak minder relevant. Horecabedrijven en retailers doen er goed aan allrisk-dekking te kiezen en ruitbreuk expliciet mee te verzekeren. Bij beperkt budget kiest u eerst voor de hoogste verzekerde som op de kernposten, en pas daarna voor uitbreiding van de dekkingsvorm.
Snel een passende huurdersbelangverzekering regelen via Zakelijkeverzekering
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars, zodat u als ondernemer niet zelf door stapels polisvoorwaarden hoeft te ploegen. De AI-scan analyseert uw bedrijfsrisico’s en geeft direct een aanbeveling over welke dekking u nodig heeft, inclusief of een huurdersbelangverzekering aanvullend vereist is. Daarna neemt een vaste adviseur het over voor persoonlijk advies en begeleiding bij de aanvraag.

Wat u vooraf klaarlegt voor een snelle offerte: uw huurcontract, een lijst van vaste aanpassingen met waardeschatting, en gegevens over uw bedrijfsactiviteiten en beveiliging. Meer heeft u niet nodig om binnen korte tijd een correcte polis te ontvangen.
Bekijk het volledige aanbod van zakelijke verzekeringen of plan direct een adviesgesprek. Zo regelt u uw huurdersbelang zonder gedoe, tegen de scherpste premie.
Aanbevolen bronnen en documenten
Nuttige bronnen om polisvoorwaarden te verifiëren en uw aanvraag voor te bereiden:
- Polisvoorwaarden Inventaris-/Goederenverzekering, Dekking Huurdersbelang (Nationale-Nederlanden): officiële polisvoorwaarden met uitleg over verzekerde zaken, uitsluitingen en schadeprocedure.
- Uitleg huurdersbelang (Huurstunt): heldere definitie en uitleg over rechten bij zelf aangebrachte zaken.
- Huurdersbelang en inboedelverzekering (Nationale-Nederlanden): overzicht van welke verzekeringen relevant zijn voor huurders.
- Verhuurder verzekering: wat je echt nodig hebt: verdieping op het verschil tussen opstal en huurdersbelang voor ondernemers.
Bewaar uw huurcontract, facturen en foto’s van aanpassingen op één centrale plek en deel deze met uw adviseur. Gebruik de polisvoorwaarden van uw verzekeraar én een onafhankelijke uitlegbron als dubbele check bij het beoordelen van een offerte.
Dit artikel is algemene informatie en geen professioneel verzekeringsadvies. Controleer de actuele polisvoorwaarden en uw specifieke situatie altijd met een gekwalificeerd adviseur.