
16 november 2026
Als horecaondernemer weet je hoe snel een zieke medewerker je operatie onder druk zet. Wat veel eigenaren echter onderschatten, is de financiële last die daarna volgt. Een goede verzuimverzekering voor horecabedrijf dekt je loonkosten bij ziekte, maar het speelveld is complexer dan het lijkt. Wettelijke verplichtingen, re-integratietrajecten en de keuze tussen verschillende verzekeringsvormen maken het een onderwerp dat aandacht verdient. Dit artikel geeft je een helder overzicht van alles wat je moet weten.
Inhoudsopgave
- Belangrijkste inzichten
- Loondoorbetaling en re-integratieplicht in de horeca
- Conventioneel of stop loss: twee verzuimvarianten
- Wat je verzuimverzekering wel en niet dekt
- Stappen voor het kiezen van de juiste verzuimpolis
- Mijn kijk op verzuimverzekering in de horeca
- Zo vind je de juiste verzuimverzekering via Zakelijkeverzekering
- FAQ
Belangrijkste inzichten
| Punt | Details |
|---|---|
| Loondoorbetaling is wettelijk verplicht | Je betaalt maximaal 104 weken minimaal 70% van het loon door bij ziekte van een medewerker. |
| Re-integratie heeft harde deadlines | Spoor 2 moet uiterlijk week 52 starten, anders riskeer je een loonsanctie van maximaal één jaar extra. |
| Niet alles is gedekt | Arbodienst, interventies en re-integratiekosten vallen vaak buiten de dekking van een verzuimverzekering. |
| Conventioneel of stop loss | Kleine horecabedrijven kiezen vaak voor conventioneel, grotere ondernemingen profiteren meer van een stop loss variant. |
| Vergelijken loont | Premies en voorwaarden verschillen sterk per verzekeraar; een onafhankelijke vergelijking bespaart geld en risico. |
Loondoorbetaling en re-integratieplicht in de horeca
Als horecaondernemer ben je wettelijk verplicht om een zieke medewerker maximaal 104 weken door te betalen, met een minimum van 70% van het loon. In de praktijk schrijft de horeca-cao voor dat je in het eerste jaar 100% betaalt en in het tweede jaar 70%. Dat loopt snel op, zeker wanneer het gaat om een fulltimer in een drukke vestiging.
Maar loondoorbetaling is pas het begin. Naast het loon moet je als werkgever actief bezig zijn met de re-integratie van je zieke medewerker. Dat is vastgelegd in de Wet verbetering poortwachter, die werkgevers dwingt tot een gestructureerd herstelproces met documentatie, plannen van aanpak en periodieke evaluaties.
Spoor 1 en spoor 2: wat houdt dat in?
Re-integratie kent twee sporen. Spoor 1 richt zich op herstel binnen je eigen bedrijf. Zodra een medewerker aangepast werk kan doen, bied je dat aan. Spoor 2 start wanneer terugkeer naar de eigen functie niet meer realistisch is. Dan zoek je samen met de medewerker naar werk bij een andere werkgever.
Het starten van spoor 2 moet uiterlijk in week 52 van de ziekteperiode plaatsvinden. Doe je dat te laat, of onderbouw je het niet goed, dan kan het UWV een loonsanctie opleggen. Dat betekent dat je de loondoorbetalingsverplichting met nog eens maximaal een jaar verlengd ziet worden. Een kostbare vergissing.
Nog een punt specifiek voor de horeca: de horeca-cao kent een wachtdagregel waarbij de eerste ziektedag onbetaald is. Keert een medewerker binnen vier weken opnieuw ziek terug, dan mag je die wachtdag niet opnieuw inhouden. Dit correct toepassen voorkomt loonconflicten en fouten in je personeelsadministratie.
Pro-tip: Leg elke stap in het re-integratieproces schriftelijk vast. Het UWV toetst bij een WIA-aanvraag streng op de kwaliteit van het dossier. Een goed gedocumenteerd dossier is je sterkste bescherming tegen een loonsanctie.
Verder geldt: ook na 104 weken ziekte blijft de re-integratieverplichting bestaan zolang het dienstverband duurt. Je hoeft na twee jaar geen loon meer door te betalen, maar je moet wel passend werk blijven aanbieden als dat mogelijk is.
Conventioneel of stop loss: twee verzuimvarianten
Wat is een verzuimverzekering precies? Een verzuimverzekering dekt de loonkosten die je maakt wanneer een medewerker ziek uitvalt. Zonder deze verzekering draai je zelf voor die kosten op, maand na maand. Er zijn twee hoofdvarianten die relevant zijn voor horecabedrijven.
De conventionele verzuimverzekering
Bij een conventionele verzuimverzekering betaal je een vaste premie en vergoedt de verzekeraar de loonkosten van zieke medewerkers, na een eigen risicoperiode. Die eigen risicoperiode loopt doorgaans van 1 tot 10 wachtdagen. Kies je voor meer eigen risico, dan betaal je een lagere premie.
De premie wordt berekend op basis van je loonsom, branche en verzuimhistorie. In de horeca, waar verzuim traditioneel hoger ligt dan gemiddeld, kan die premie stevig zijn. Het voordeel is voorspelbaarheid: je weet wat je kwijt bent, ongeacht hoeveel medewerkers er ziek zijn.
De stop loss verzuimverzekering
Een stop loss verzekering werkt anders. Je draagt zelf een groter deel van het verzuimrisico, maar de verzekeraar springt bij als de totale verzuimkosten boven een vooraf afgesproken grens uitkomen. Dat eigen behoud is gebaseerd op je gemiddelde verzuim over drie jaar.
Dit type is geschikter voor grotere horecaondernemingen met een stabieler en historisch lager verzuimpercentage. De premie is lager, maar je hebt meer financieel risico bij een verzuimpiek.
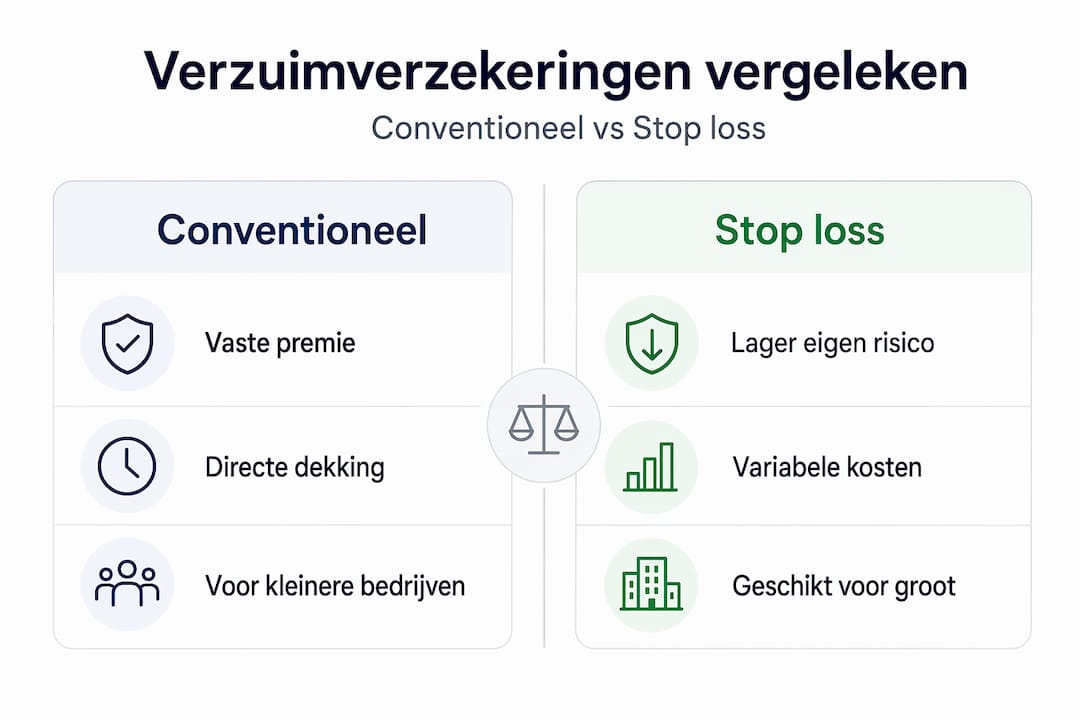
Vergelijking op een rij
| Kenmerk | Conventioneel | Stop loss |
|---|---|---|
| Premie | Hoger, vaste kosten | Lager, variabel eigen behoud |
| Eigen risico | Korte wachtperiode | Hoog eigen behoud op jaarbasis |
| Geschikt voor | Kleine horecabedrijven | Grotere ondernemingen met laag verzuim |
| Voorspelbaarheid | Hoog | Lager bij onverwachte verzuimpieken |
| Financieel risico | Beperkt | Hoger bij hoog verzuim |
Pro-tip: Veel verzekeraars hanteren standaard 10 wachtdagen. Kortdurende ziekte, denk aan een griepje van vijf dagen, valt dan volledig buiten de dekking en betaal je zelf. Weeg af of je die wachtperiode wilt verkorten tegen een hogere premie.
Wat je verzuimverzekering wel en niet dekt
Hier gaat het vaak mis. Veel horecaondernemers sluiten een horeca personeel verzekering af en gaan ervan uit dat alle verzuimkosten gedekt zijn. De werkelijkheid is genuanceerder.
Een verzuimverzekering vergoedt primair de loonkosten tijdens ziekte. Dat is het grootste deel van de financiële schade, maar zeker niet het geheel. Denk aan de volgende posten die buiten de dekking vallen:
- Kosten van de arbodienst of bedrijfsarts
- Interventies zoals een re-integratiecoach of psychologische begeleiding
- Vervanging en inwerken van tijdelijke krachten
- Administratieve kosten voor dossierbeheer
- Kosten van een spoor 2 traject bij een extern re-integratiebureau
Juist in de horeca lopen deze bijkomende kosten snel op. Je zet extra personeel in, regelt vervanging en investeert in re-integratiebegeleiding, terwijl je verzuimverzekering alleen de loonpost compenseert.
De horeca-cao speelt ook een rol. Afspraken over loondoorbetaling, wachtdagen en toeslagen bepalen mede welk bedrag je daadwerkelijk vergoed krijgt. Wanneer je op basis van de cao meer dan het wettelijk minimum doorbetaalt, vergoedt niet elke verzekering dat meerdere automatisch.
Wil je weten wat verzuim je bedrijf echt kost inclusief de verborgen posten? De totale verzuimkosten zijn voor veel ondernemers een eye-opener. Door die kosten inzichtelijk te maken, kun je beter bepalen welke dekking je nodig hebt en of aanvullende afspraken met je verzekeraar zinvol zijn.
Stappen voor het kiezen van de juiste verzuimpolis
Een verzuimverzekering kiezen zonder je eigen situatie te kennen is geld over de balk gooien. Doorloop de volgende stappen voordat je een keuze maakt.
Breng je verzuimcijfers in kaart. Hoeveel procent van je loonsom gaat jaarlijks op aan ziekte? Als je dat niet weet, vraag het op bij je salarisadministrateur of HR-adviseur. Dit getal bepaalt of een conventionele of stop loss variant voor jou voordeliger is.
Bepaal je eigen risicotolerantie. Hoeveel kun je zelf dragen bij kortdurend verzuim? Een horecaondernemer met een goede liquiditeitsbuffer kan kiezen voor meer eigen risico en een lagere premie. Wie krap bij kas zit, kiest beter voor een kortere wachtperiode.
Schakel een gecertificeerde arbodienst in. De Wet verbetering poortwachter verplicht je tot samenwerking met een bedrijfsarts. Zorg dat die relatie er is vóórdat iemand ziek wordt, niet erna. Sommige verzekeraars stellen dit zelfs als voorwaarde voor dekking.
Richt je dossiervoering in. Maak een standaardproces voor ziektemeldingen, plan van aanpak, evaluaties en communicatie met de bedrijfsarts. Goede documentatie beschermt je bij controle door het UWV en voorkomt loonsancties.
Vergelijk meerdere verzekeraars. Premies voor een horeca verzekering ziekte en verzuim verschillen fors per aanbieder. De ene verzekeraar biedt een lage premie maar beperkte dekking; een andere heeft een hogere premie maar vergoedt ook re-integratietrajecten. Kijk altijd naar de totaalprijs, niet alleen de premie.
Betrek verzuimpreventie in je beleid. Verzuimpreventie in de horeca is geen luxe. Denk aan duidelijke roosters, voldoende rust tussen diensten en een laagdrempelig gesprek als iemand klachten heeft. Lagere uitval betekent lagere premie op termijn en minder operationele druk.
Herzie je polis jaarlijks. Je loonsom verandert, personeel wisselt en je verzuimcijfers fluctueren. Een polis die vorig jaar klopte, past misschien niet meer bij je huidige situatie.
Mijn kijk op verzuimverzekering in de horeca
In mijn ervaring is er één misvatting die horecaondernemers het meest geld kost: de aanname dat het afsluiten van een verzuimverzekering de verantwoordelijkheid overdraagt aan de verzekeraar. Dat klopt niet. De verzekering dekt de loonkosten, maar de plicht om actief te re-integreren blijft volledig bij jou liggen.
Ik heb meerdere gevallen gezien waarbij ondernemers een loonsanctie opgelegd kregen, niet omdat ze bewust nalatig waren, maar omdat ze niet wisten dat spoor 2 al in week 52 moest starten. Ze hadden een verzekering, ze betaalden netjes het loon door, maar het proces was niet op orde. Het UWV is daar helder over: onvoldoende re-integratie-inspanningen leiden tot sancties, ook als je verder alles keurig hebt nageleefd.
Wat ik ondernemers altijd aanraad: behandel verzuimmanagement als een operationeel proces, net zoals je voorraadbeheer of roostering serieus neemt. Zet een vaste procedure op, werk samen met een bedrijfsarts die de horecasector kent, en kijk minstens één keer per jaar naar je verzekeringsvoorwaarden.
Tot slot: vergelijk niet alleen op prijs. Een goedkope polis met een hoge drempel en beperkte dekking kan je bij lang verzuim meer kosten dan een iets duurdere polis die ook re-integratiekosten vergoedt. De echte waarde van een verzuimverzekering zit in de zekerheid die het geeft wanneer het écht nodig is.
— Willem
Zo vind je de juiste verzuimverzekering via Zakelijkeverzekering
Als horecaondernemer heb je geen tijd om tientallen polissen door te spitten. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars op één plek, zodat je direct inzicht krijgt in premies, eigen risico’s en dekking die past bij jouw bedrijf en personeelsomvang.

Of je nu een café met vijf medewerkers runt of een restaurant met een grote vaste kern, via Zakelijkeverzekering vind je een verzuimverzekering die aansluit op jouw risicoprofiel. Heb je behoefte aan persoonlijk advies? Een adviseur denkt met je mee over eigen risico, wachtdagen en aanvullende dekking. Bekijk het volledige aanbod aan zakelijke verzekeringen en vraag direct een offerte aan.
FAQ
Wat is een verzuimverzekering voor horecabedrijf?
Een verzuimverzekering voor horecabedrijf dekt de loonkosten die je als werkgever doorbetaalt wanneer een medewerker ziek uitvalt. De verzekeraar vergoedt het loon na een eigen risicoperiode, zodat langdurig ziekteverzuim je bedrijfsresultaat niet volledig aantast.
Hoe lang moet je loon doorbetalen bij ziekte?
Je bent wettelijk verplicht om maximaal 104 weken minimaal 70% van het loon door te betalen. De horeca-cao schrijft doorgaans 100% in het eerste jaar en 70% in het tweede jaar voor.
Wat dekt een verzuimverzekering niet?
Een verzuimverzekering dekt voornamelijk loonkosten, maar arbodienst en re-integratiekosten zoals begeleiding, interventies en spoor 2 trajecten vallen er doorgaans buiten. Controleer de polisvoorwaarden altijd op deze uitsluitingen.
Wat is het verschil tussen conventioneel en stop loss?
Een conventionele verzuimverzekering vergoedt loonkosten per individueel ziekgeval na een korte wachtperiode. Een stop loss verzekering vergoedt pas als de totale verzuimkosten een afgesproken drempel overschrijden, met een lagere premie maar hoger eigen risico.
Wanneer riskeer je een loonsanctie van het UWV?
Je riskeer een loonsanctie als je re-integratietraject niet op tijd start of onvoldoende onderbouwd is. Spoor 2 moet uiterlijk in week 52 van de ziekteperiode aantoonbaar van start zijn gegaan.