

8 november 2026
Een hoog eigen risico loont alleen als u weinig zorg verwacht én het volledige bedrag zonder moeite kunt betalen als het toch tegenzit. Verwacht u ziekenhuisbezoek, vaste medicijnen of een behandeling, of is uw buffer krap? Dan is het laagste eigen risico bijna altijd de veiligere keuze. Hieronder leest u welke bedragen u kunt kiezen, hoe u met één simpele som uitrekent wat voor u gunstig is, en waarom u als zzp’er of ondernemer net iets anders naar die keuze kijkt dan iemand in loondienst.
Kort samengevat
- Het verplichte eigen risico is €385 in 2026 en stijgt naar €400 in 2027. Kinderen onder de 18 betalen geen eigen risico.
- U kunt het vrijwillig verhogen met €100, €200, €300, €400 of €500. In 2027 komt het maximum daarmee op €900.
- Hoeveel premiekorting u daarvoor krijgt, verschilt per verzekeraar. Reken dus met de korting van úw polis, niet met een gemiddelde.
- Vuistregel: kies alleen hoog als uw verwachte zorgkosten laag zijn en het volledige eigen risico al als spaargeld klaarstaat.
- Als ondernemer is uw buffer ook uw bedrijfsbuffer. Een zorgrekening valt nooit op een handig moment.
Inhoudsopgave
- Wat het eigen risico precies is
- Welke bedragen u kunt kiezen
- Wat telt wel en niet mee voor het eigen risico
- Hoog of laag: reken het zelf uit
- Wanneer past hoog, en wanneer laag?
- Waarom u als ondernemer anders kijkt
- Wanneer u uw keuze kunt aanpassen
- Eigen risico bij zakelijke verzekeringen: dezelfde afweging
- Ons advies
- Hulp bij uw keuze
- Veelgestelde vragen
- Bronnen
Wat het eigen risico precies is
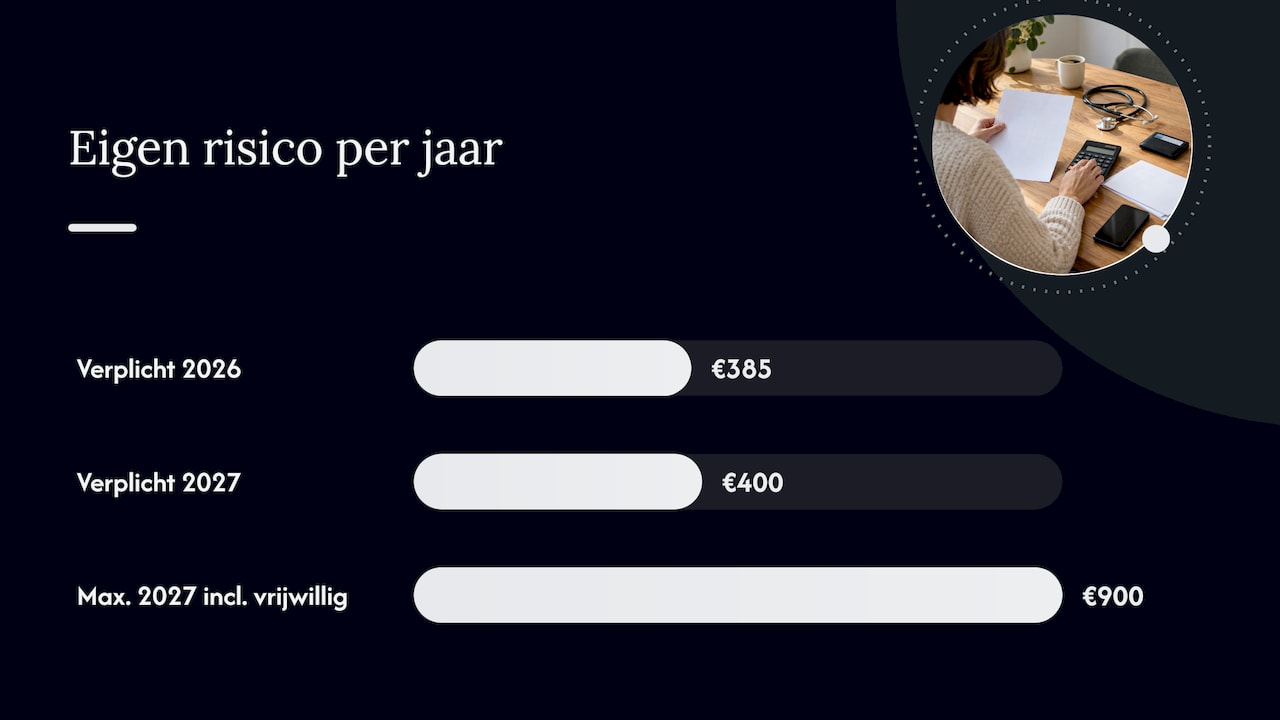
Het eigen risico is het deel van de kosten voor zorg uit het basispakket dat u eerst zelf betaalt. Pas daarna vergoedt de zorgverzekeraar. Volgens Zorginstituut Nederland bedraagt het verplichte eigen risico in 2026 €385. Het geldt per kalenderjaar, van 1 januari tot en met 31 december, en voor verzekerden vanaf 18 jaar.
Voor 2027 ligt het bedrag hoger: de Consumentenbond meldt dat het verplichte eigen risico in 2027 €400 is, met een totaal van maximaal €900 als u vrijwillig het hoogste bedrag kiest. Kiest u nu, in het najaar, dan kiest u dus voor 2027 en rekent u met die bedragen.
Waarom bestaat het eigen risico eigenlijk? De Rijksoverheid geeft als reden dat de premie lager blijft doordat u het eerste deel van de zorgkosten zelf betaalt en daardoor bewuster omgaat met zorg. Op diezelfde pagina staat ook dat kinderen jonger dan 18 jaar geen eigen risico hebben.
Welke bedragen u kunt kiezen
Bovenop het verplichte deel kunt u vrijwillig €100, €200, €300, €400 of €500 extra eigen risico nemen. In ruil daarvoor krijgt u korting op uw premie. De volgorde ligt vast: u betaalt eerst het verplichte eigen risico, daarna het vrijwillige deel, en pas dan vergoedt de verzekeraar de rest. Zo beschrijft Zorginstituut Nederland de werking van het vrijwillig eigen risico.
| Vrijwillige verhoging | Totaal eigen risico 2026 | Totaal eigen risico 2027 |
|---|---|---|
| Geen (alleen verplicht) | €385 | €400 |
| €100 | €485 | €500 |
| €200 | €585 | €600 |
| €300 | €685 | €700 |
| €400 | €785 | €800 |
| €500 (maximaal) | €885 | €900 |
Elke stap vergroot uw risico met precies €100, terwijl de extra korting per stap per verzekeraar anders uitvalt. Een tussenstap kan zinvol zijn als u twijfelt tussen hoog en laag, maar reken elke optie apart door met de premies van uw eigen polis.
Wat telt wel en niet mee voor het eigen risico
Het eigen risico geldt voor zorg uit het basispakket, maar niet voor alles. De Rijksoverheid noemt onder meer deze uitzonderingen, waarvoor u geen eigen risico betaalt:
- zorg van de huisarts;
- verloskundige zorg en kraamzorg;
- wijkverpleging;
- nacontroles en reiskosten bij orgaandonatie;
- bepaalde zorg bij chronische ziekten.
Dat maakt veel uit voor uw keuze. Een paar keer per jaar naar de huisarts kost u niets van uw eigen risico. Het wordt pas spannend bij een verwijzing naar het ziekenhuis of een medisch specialist, bij geneesmiddelen of bij onderzoek in een laboratorium: dat is zorg uit het basispakket die meestal wél onder het eigen risico valt.
Let op twee details. Valt een zorgsoort niet onder het verplichte eigen risico, dan valt die meestal ook niet onder het vrijwillige deel. Zorginstituut Nederland raadt aan dit in uw polis na te kijken. En een wettelijke eigen bijdrage kan blijven bestaan, ook als uw eigen risico al op is. De ACM legt uit dat u een eigen bijdrage soms naast het eigen risico betaalt. Zorgkosten houden dus niet altijd op bij het bedrag dat u kiest.
Hoog of laag: reken het zelf uit
De vraag “hoog of laag” is in de kern een rekensom. U zet de premiekorting die u zeker krijgt af tegen het extra bedrag dat u misschien moet betalen. Belangrijk: volgens de ACM verschilt de korting voor een vrijwillig hoger eigen risico per zorgverzekeraar. U kunt dus niet uitgaan van een standaardbedrag.
Een rekenvoorbeeld
Stel, en dit is een verzonnen voorbeeld om de som te laten zien, dat uw verzekeraar in 2027 €20 per maand korting geeft als u het eigen risico van €400 naar €900 verhoogt. Dat is €240 korting per jaar. Daartegenover staat maximaal €500 extra eigen risico.
| Uw zorgkosten in 2027 (onder het eigen risico) | U betaalt bij €400 | U betaalt bij €900, na €240 korting | Verschil |
|---|---|---|---|
| €0 | €0 | −€240 | €240 voordeel bij hoog |
| €300 | €300 | €60 | €240 voordeel bij hoog |
| €640 | €400 | €400 | gelijk |
| €900 of meer | €400 | €660 | €260 nadeel bij hoog |
Het omslagpunt ligt bij het verplichte eigen risico plus de jaarkorting: hier €400 + €240 = €640. Blijven uw zorgkosten daaronder, dan wint het hoge eigen risico. Komen ze erboven, dan verliest u geld, tot maximaal het extra eigen risico min de korting.
Zo maakt u de som voor uzelf
- Zoek op hoeveel premie u per maand betaalt met het laagste en met het hoogste eigen risico. Vermenigvuldig het verschil met 12.
- Tel die jaarkorting op bij het verplichte eigen risico. Dat is uw omslagpunt.
- Kijk terug: hoeveel eigen risico heeft u de afgelopen twee of drie jaar gebruikt? Uw verzekeraar laat dat zien in uw online omgeving.
- Kijk vooruit: staat er een operatie, behandeling of onderzoek gepland? Gebruikt u vaste medicijnen?
- Vergelijk uw verwachte kosten met het omslagpunt, en controleer of het volledige eigen risico op uw spaarrekening staat.
Twijfelt u welke zorg u volgend jaar nodig heeft, bijvoorbeeld bij een lopende behandeling? Overleg dan eerst met uw huisarts of behandelaar voordat u het eigen risico verhoogt.
Wanneer past hoog, en wanneer laag?
Uit de som volgt een duidelijk beeld. Twee vragen bepalen de keuze: hoeveel zorg verwacht u, en kunt u een onverwachte rekening van enkele honderden euro’s betalen zonder in de problemen te komen?
Een hoog eigen risico past bij u als:
- u de afgelopen jaren nauwelijks eigen risico heeft gebruikt;
- u geen vaste medicijnen gebruikt en geen behandeling verwacht;
- het volledige eigen risico als vrij spaargeld klaarstaat, los van uw zakelijke buffer;
- u de korting echt opzijzet, zodat die er is als het toch misgaat.
Een laag eigen risico is verstandiger als:
- u regelmatig medicijnen gebruikt of onder behandeling bent bij een specialist;
- er een ingreep, onderzoek in het ziekenhuis of revalidatie op de planning staat;
- uw spaargeld krap is of uw inkomen sterk schommelt;
- u gewoon rust wilt: geen rekening van honderden euro’s in een slechte maand.
Een ongeluk of ziekte is niet te plannen. Wie hoog kiest, moet daarom accepteren dat het in een slecht jaar per saldo geld kost. De korting is de beloning voor dat risico, geen gratis geld.
Waarom u als ondernemer anders kijkt
Voor iemand in loondienst is het eigen risico een privékwestie. Voor een zzp’er of dga lopen privé en zakelijk veel sneller door elkaar. Drie punten om mee te wegen:
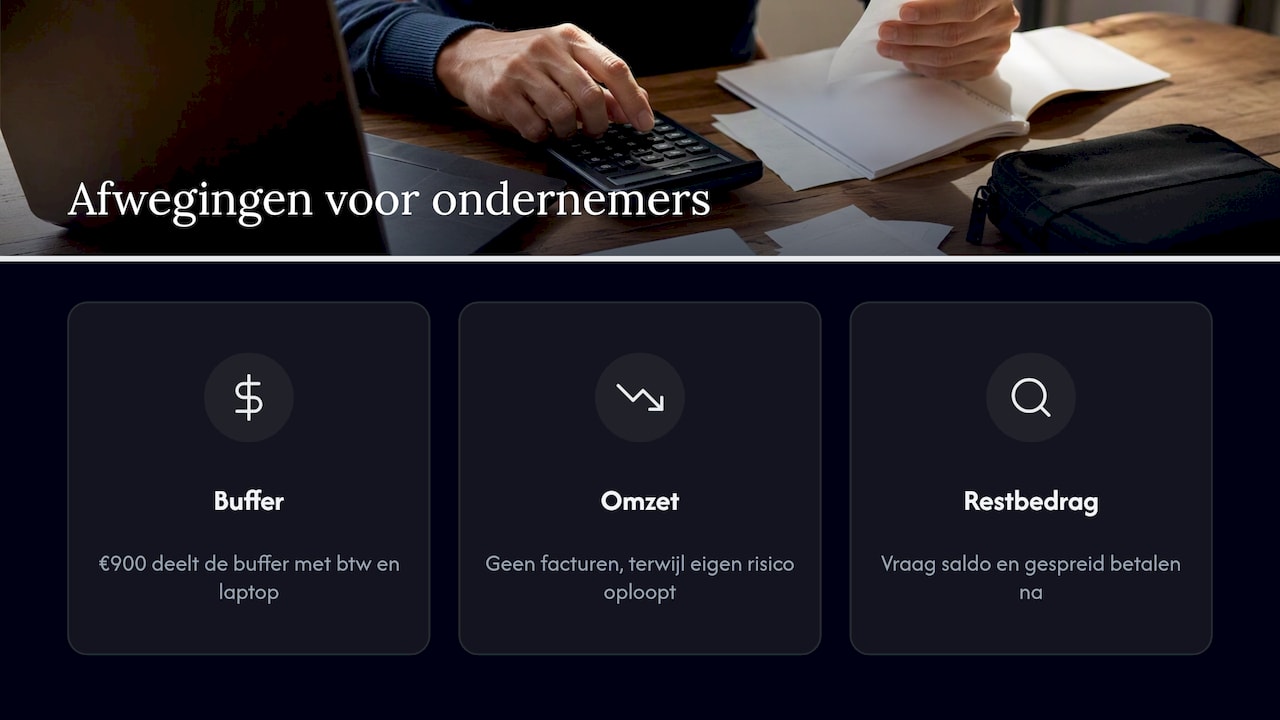
Uw buffer heeft meerdere taken. Hetzelfde spaargeld vangt een stille maand op, de btw-afdracht, een kapotte laptop en straks misschien een zorgrekening. Rekent u het eigen risico mee in uw buffer, dan is €900 ineens een groter bedrag dan het lijkt.
Ziekte raakt ook uw omzet. Een periode in het ziekenhuis betekent voor een zelfstandige vaak dat er even geen facturen de deur uit gaan. Juist in dat jaar loopt ook het eigen risico vol. Een hoog eigen risico zonder inkomensvangnet treft u dan dubbel, op het slechtste moment. Lees ook hoe een arbeidsongeschiktheidsverzekering voor ondernemers werkt als u dat vangnet nog niet heeft geregeld.
U kunt navragen wat er nog openstaat. De Nederlandse Zorgautoriteit stelt dat een zorgaanbieder u vooraf moet informeren als een behandeling uw eigen risico aanspreekt, inclusief de mogelijke financiële gevolgen. Bij uw verzekeraar kunt u navragen hoeveel eigen risico er nog resteert. Dat is handig om een rekening in te plannen, zeker als u met wisselende inkomsten werkt. Vraag uw verzekeraar ook of u het eigen risico gespreid kunt betalen als een grote rekening slecht uitkomt.
Wanneer u uw keuze kunt aanpassen
Het eigen risico geldt per kalenderjaar. Een andere keuze gaat daarom in per 1 januari. In de praktijk geeft u een wijziging van het vrijwillig eigen risico vóór 1 januari door aan uw verzekeraar, meestal via de online omgeving. Midden in het jaar wisselen kan niet zomaar.
Het najaar is dus het moment om de som te maken. De nieuwe premies voor het komende jaar zijn dan bekend, u weet ongeveer hoeveel zorg u dit jaar heeft gebruikt en u ziet of er volgend jaar iets gepland staat. Zet het in uw agenda, net als uw andere jaarlijkse verzekeringscheck.
Eigen risico bij zakelijke verzekeringen: dezelfde afweging
De logica van “hoger eigen risico, lagere premie” geldt niet alleen voor uw zorgverzekering. Ook bij zakelijke polissen kiest u vaak zelf een eigen risico, en ook daar draait het om dezelfde twee vragen: hoe groot is de kans op schade, en kan uw bedrijf het eigen deel dragen?
Werkgevers met personeel maken die keuze bijvoorbeeld bij verzuim: lees over eigen risico bij een verzuimverzekering voor de afweging tussen wachttijd en premie. Bij juridische geschillen speelt het net zo. In ons artikel over rechtsbijstand en eigen risico leest u wat u zelf betaalt. En voor transportondernemers hebben we een aparte uitleg over het eigen risico van een vrachtwagenverzekering.
Ons advies
Wij zien elk najaar ondernemers die hun eigen risico op het maximum zetten omdat het “toch altijd scheelt”. Soms klopt dat. Maar de keuze voor een eigen risico staat nooit los van de rest: ze hoort bij het totaalplaatje van uw risico’s.
Een zzp’er die goed spaart, gezond is en een arbeidsongeschiktheidsverzekering heeft, kan best een hoger eigen risico dragen. Een ondernemer met een dunne buffer en geen inkomensvangnet stapelt risico op risico. Daarom kijken wij niet naar één polis, maar naar alles samen: zorg, aansprakelijkheid, inkomen en bedrijfsmiddelen.
Dat is precies waarom we meer dan 66 verzekeraars vergelijken. Het gaat niet alleen om de laagste premie, maar om de combinatie van premie, eigen risico en voorwaarden die bij uw bedrijf en uw portemonnee past. Met één vast aanspreekpunt dat uw situatie kent, hoeft u die som niet elk jaar alleen te maken.
Willem
Hulp bij uw keuze
Wilt u weten welk eigen risico bij uw situatie past, en hoe uw zorgverzekering aansluit op uw zakelijke verzekeringen? Bekijk onze pagina over de zorgverzekering voor ondernemers of start met onze AI-adviseur, die op basis van uw bedrijfsactiviteiten en risico’s een eerste scan maakt.

Liever direct iemand spreken? Een adviseur denkt met u mee en is 24/7 bereikbaar voor advies, wijzigingen of hulp bij schade. Als onafhankelijk adviseur vergelijken we meer dan 66 verzekeraars, zodat u niet te veel betaalt en niet onderverzekerd raakt.
Veelgestelde vragen
Hoe hoog is het eigen risico in 2027?
Het verplichte eigen risico is €400 in 2027, tegen €385 in 2026. Met de maximale vrijwillige verhoging van €500 komt het totaal in 2027 op €900. Voor verzekerden onder de 18 geldt geen eigen risico.
Is een hoog eigen risico verstandig als ik gezond ben?
Dat kan, als u het volledige eigen risico als spaargeld achter de hand heeft. Reken het omslagpunt uit: verplicht eigen risico plus de jaarlijkse premiekorting van uw verzekeraar. Blijven uw verwachte zorgkosten daaronder, dan bespaart u. Houd er wel rekening mee dat een ongeluk of een onverwachte diagnose het plaatje in één keer kan veranderen.
Telt een bezoek aan de huisarts mee voor het eigen risico?
Nee. Huisartsenzorg valt buiten het eigen risico, net als onder meer verloskundige zorg, kraamzorg en wijkverpleging. Een verwijzing naar het ziekenhuis of een specialist valt meestal wel onder het eigen risico. Kijk bij twijfel in de voorwaarden van uw polis.
Kan ik mijn eigen risico midden in het jaar verlagen?
Meestal niet. Het eigen risico geldt per kalenderjaar en een wijziging gaat in per 1 januari, dus u geeft die vóór 1 januari door aan uw verzekeraar. Verwacht u volgend jaar meer zorg? Pas uw keuze dan op tijd aan in het najaar.
Bronnen
- Eigen risico (Zvw), Zorginstituut Nederland
- Wanneer betaal ik een eigen risico voor mijn zorg?, Rijksoverheid
- Zorgverzekeringen: premie, eigen risico en eigen bijdrage, ACM ConsuWijzer
- Eigen risico, Nederlandse Zorgautoriteit
- Eigen risico zorgverzekering 2027, Consumentenbond