

8 november 2026
Ja, je kunt het eigen risico verhogen — maar of dat verstandig is, hangt af van drie dingen: je liquiditeitsbuffer, je verwachte zorggebruik en het risicoprofiel van je branche. Als je de volledige mogelijke kosten van maximaal € 885 liquide kunt dragen zonder dat je bedrijfsvoering er last van heeft, is verhogen het overwegen waard. Zo niet, dan is de premiekorting een schijnvoordeel.
Drie besliskriteria voor ondernemers:
- Liquiditeit: heb je het volledige maximale eigen risico van € 885 direct beschikbaar zonder dat je bedrijfskrediet of privéspaargeld aanslaat?
- Branche- en personeelsrisico: werk je in een fysiek zwaar beroep (bouw, transport) of heb je personeel waarvan de zorgkosten indirect jouw continuïteit raken?
- Geplande zorg of medicijnen: verwacht je dit jaar een operatie, behandeling of dure medicatie? Dan is verhogen vrijwel altijd verliesgevend.
Wijzig je keuze uiterlijk op 31 december, want het vrijwillig eigen risico geldt per kalenderjaar.
Inhoudsopgave
- Wat betekent eigen risico verhogen voor je zorgverzekering?
- Wat moet je controleren voordat je het eigen risico aanpast?
- Wanneer is een hoger eigen risico slim voor ondernemers?
- Hoe bereken je of verhogen financieel loont?
- Wat is het verschil tussen zorg-eigen risico en franchise bij zakelijke verzekeringen?
- Praktische checklist: zo verhoog je het eigen risico stap voor stap
- Belangrijkste inzichten
- Verhogen of niet? Mijn eerlijke kijk als adviseur
- Zakelijkeverzekering helpt je de juiste keuze maken
- Handige bronnen om cijfers en regels te controleren
Wat betekent eigen risico verhogen voor je zorgverzekering?
Het verplicht eigen risico bedraagt in 2026 € 385 per persoon per jaar. Iedere Nederlander van 18 jaar en ouder betaalt dit bedrag zelf voordat de basisverzekering bijspringt. Bovenop dit verplichte deel kun je vrijwillig kiezen voor een verhoging in stappen van € 100, € 200, € 300, € 400 of € 500, waardoor het totale eigen risico maximaal € 885 wordt. Het volledige overzicht van bedragen: € 385 verplicht, plus € 100 (€ 485 totaal), € 200 (€ 585 totaal), € 300 (€ 685 totaal), € 400 (€ 785 totaal) of € 500 (€ 885 totaal) vrijwillig.
Niet alle zorg telt mee. Huisartsbezoeken, verloskundige zorg en zorg uit aanvullende modules zijn vrijgesteld van het eigen risico. Dat betekent dat de meeste alledaagse zorg buiten de berekening valt. Zodra je echter naar het ziekenhuis gaat, dure medicijnen gebruikt of een specialist bezoekt, telt het eigen risico wél mee.
| Vrijwillige verhoging | Totaal eigen risico | Indicatieve maandkorting |
|---|---|---|
| — | € 385 | — |
| € 100 | € 485 | Enkele euro’s |
| € 200 | € 585 | Enkele euro’s tot ± € 5 |
| € 300 | € 685 | — |
| € 400 | € 785 | — |
| € 500 | € 885 | — |
De exacte kortingen verschillen per verzekeraar. Gebruik altijd een actuele premie-offerte voor je eigen situatie.
Je geeft je keuze door bij het afsluiten of verlengen van de polis, uiterlijk 31 december. Sommige verzekeraars openen de wijzigperiode al vanaf half november.
Wat moet je controleren voordat je het eigen risico aanpast?
Voordat je een hogere drempel kiest, zijn drie concrete checks nodig.
- Declaratiehistorie: bekijk je zorgdeclaraties van de afgelopen twee à drie jaar. Heb je structureel minder dan € 385 per jaar gedeclareerd? Dan is verhogen financieel aantrekkelijk. Zit je er elk jaar bovenop? Dan niet.
- Lopende behandelingen en medicatie: een behandeling die over twee kalenderjaren loopt, kan het eigen risico over beide jaren spreiden. Dat verdubbelt je kosten als je een hoog vrijwillig eigen risico hebt gekozen.
- Betalingsregelingen: veel verzekeraars bieden geen afbetalingsregeling voor het vrijwillige deel. Je moet de rekening in één keer kunnen voldoen.
Pro-tip: Zet het vrijwillig verhoogde bedrag maandelijks apart op een aparte spaarrekening. Bij een verhoging van € 500 is dat circa € 42 per maand. Zo staat het geld klaar als je het nodig hebt en merk je de discipline nauwelijks.
Wanneer is een hoger eigen risico slim voor ondernemers?
Het enige directe voordeel is een lagere maandpremie. Bij de maximale verhoging kan de korting bij sommige verzekeraars oplopen tot een waarde die per maand enkele tientjes kan bedragen. Dat klinkt aantrekkelijk, maar de keerzijde is reëel.
Voordelen:
- Lagere vaste maandlasten, wat de cashflow van een eenmanszaak of klein bedrijf direct verbetert.
- Bij weinig of geen zorggebruik verdien je de premiekorting volledig terug.
- De vrijgekomen premieruimte kun je inzetten als bedrijfsbuffer of voor andere zakelijke verzekeringen.
Risico’s voor ondernemers:
- Een onverwachte ziekenhuisopname of dure medicijnen brengen je direct op het maximale eigen risico van € 885.
- Als eigenaar-directeur betaal je dit uit privémiddelen, wat indirect de bedrijfsfinanciën raakt.
- In fysiek zware branches zoals bouw of transport is de kans op letsel en bijbehorende zorgkosten structureel hoger dan in een kantooromgeving.
Ondernemers in de IT- of dienstensector hebben doorgaans een lager fysiek risicoprofiel en profiteren vaker van een hogere drempel. Bouwers en koeriers moeten kritischer rekenen. Houd ook rekening met verzuimtrends in je sector: hogere zorgkosten bij personeel kunnen indirect de druk op jou als eigenaar verhogen.
Bij geplande operaties of behandelingen weegt de premiebesparing vrijwel nooit op tegen de extra kosten. Dat is een harde conclusie, maar een eerlijke.
Hoe bereken je of verhogen financieel loont?
De breakeven-methode is eenvoudig:
Breakevenformule: vrijwillige verhoging ÷ jaarlijkse premiekorting = aantal jaren zonder extra zorgkosten dat je nodig hebt om quitte te spelen.
Uitgewerkt voorbeeld:
- Je kiest voor de maximale vrijwillige verhoging van € 500.
- Je verzekeraar geeft hiervoor een korting van € 200 per jaar (circa € 16,67 per maand).
- Breekpunt: € 500 ÷ € 200 = 2,5 jaar zonder dat je het vrijwillige deel aanspreekt.
- Gebruik je in jaar 1 al meer dan € 385 aan zorg, dan kost de verhoging je netto geld.
| Scenario | Zorgkosten jaar | Premiekorting | Nettoresultaat |
|---|---|---|---|
| Geen zorg | — | € 200 | + € 200 |
| Lichte zorg | € 300 | € 200 | + € 200 (verplicht eigen risico niet vol) |
| Zware zorg | € 885 | € 200 | – € 300 (vrijwillig deel volledig benut) |
Vul de formule in met je eigen premie-offerte en je gemiddelde declaraties van de afgelopen jaren. Dat geeft een eerlijker beeld dan een algemeen rekenvoorbeeld.
Wat is het verschil tussen zorg-eigen risico en franchise bij zakelijke verzekeringen?
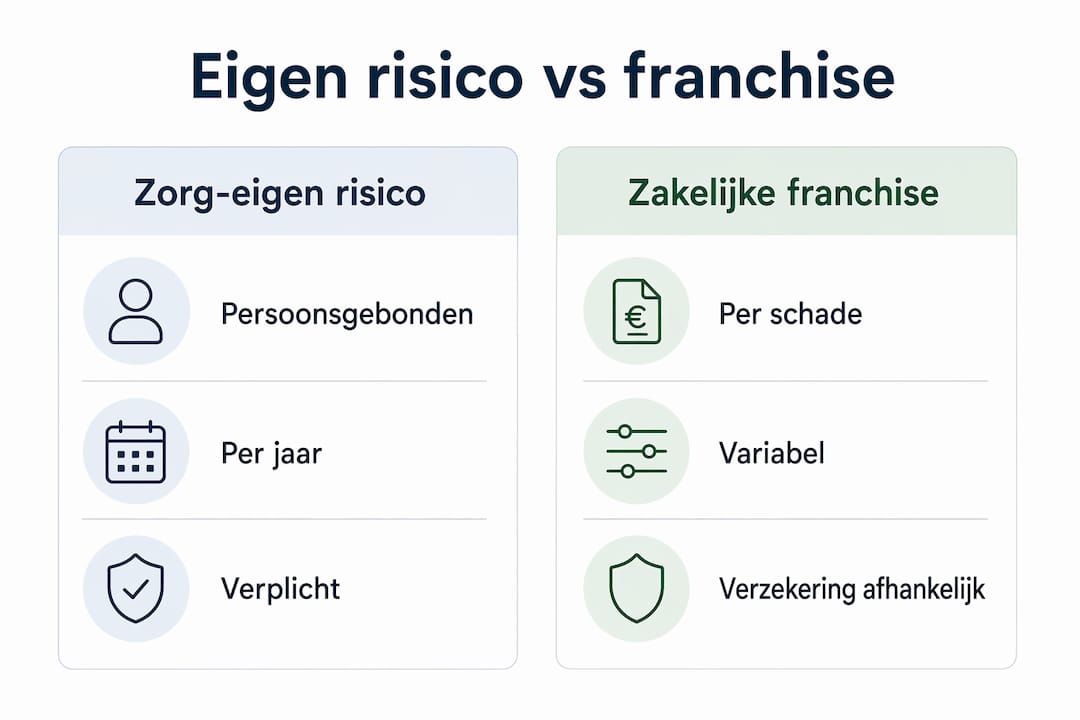
Veel ondernemers verwarren het zorg-eigen risico met de franchise of het eigen risico in zakelijke polissen. Het zijn fundamenteel andere begrippen.
| Kenmerk | Zorg-eigen risico | Zakelijke franchise |
|---|---|---|
| Grondslag | Persoonsgebonden, per kalenderjaar | Per schadegeval of polisconditie |
| Geldt voor | Basisverzekering zorgkosten | Casco, all-risk, verzuim, AOV |
| Betaler | Privépersoon | Bedrijf of eigenaar afhankelijk van polis |
| Aanpasbaar | Jaarlijks, vóór 31 december | Bij poliswijziging of verlenging |
Bij een zakelijke autoverzekering of een arbeidsongeschiktheidsverzekering geldt de franchise per schadegeval. Een hogere franchise verlaagt ook daar de premie, maar de logica en timing zijn anders dan bij de zorgverzekering.
Pro-tip: Bekijk je zakelijke verzekeringsportefeuille als geheel. Een hoog zorg-eigen risico en een hoge franchise op je bedrijfspolis tegelijk kunnen je cashflow in een slecht jaar flink onder druk zetten. Stem beide keuzes op elkaar af.
Praktische checklist: zo verhoog je het eigen risico stap voor stap
- Verzamel declaratieoverzichten van de afgelopen drie jaar via je verzekeraar of het patiëntenportaal. Bereken je gemiddelde jaarlijkse zorgkosten.
- Bepaal je liquiditeitsbuffer. Het aanbevolen minimum is het volledige maximale eigen risico van € 885 direct beschikbaar op een spaarrekening, los van je bedrijfsreserve.
- Check lopende behandelingen en of geplande zorg over een jaargrens loopt. Dat kan het eigen risico over twee jaren spreiden en je kosten verdubbelen.
- Overleg met je boekhouder of financieel adviseur over de impact op je privéfinanciën en bedrijfscontinuïteit, zeker als je een eenmanszaak of kleine bv hebt.
- Wijzig je keuze uiterlijk op 31 december via de app of website van je verzekeraar. Noteer wie in je huishouden of bedrijf verantwoordelijk is voor het bijhouden van de spaarrekening.
- Controleer of je verzekeraar een betalingsregeling aanbiedt voor het vrijwillige deel.
- Begin eventueel met een kleine verhoging van € 100 of € 200 om het effect op je cashflow te testen.
- Stel een automatische maandelijkse overboeking in naar een aparte spaarrekening ter hoogte van het extra eigen risico gedeeld door twaalf.
Belangrijkste inzichten
Het verhogen van het eigen risico is alleen verstandig als je de volledige mogelijke kosten van € 885 liquide kunt dragen, weinig zorg verwacht en je brancherisico laag is.
| Punt | Details |
|---|---|
| Verplicht eigen risico 2026 | € 385 per persoon per jaar; vrijwillig verhoogbaar tot maximaal € 885 (of € 485, € 585, € 685, € 785 afhankelijk van gekozen stap). |
| Breekpunt berekenen | Deel de vrijwillige verhoging door de jaarlijkse premiekorting om te weten hoeveel jaar je quitte speelt. |
| Buffer is vereiste | Heb je € 885 niet direct beschikbaar, dan is verhogen financieel riskant voor je bedrijfsvoering. |
| Timing is cruciaal | Wijzig het vrijwillig eigen risico uiterlijk op 31 december voor het volgende kalenderjaar. |
| Zakelijkeverzekering | Vergelijkt meer dan 66 verzekeraars en helpt ondernemers de juiste balans te vinden tussen premie en risico. |
Verhogen of niet? Mijn eerlijke kijk als adviseur
De meeste artikelen over dit onderwerp behandelen het eigen risico als een persoonlijke financiële puzzel. Voor ondernemers is het dat ook, maar met een extra dimensie die zelden wordt benoemd: de grens tussen privéfinanciën en bedrijfsfinanciën is bij zzp’ers en dga’s dunner dan mensen denken.
Een medische rekening van € 885 is voor een werknemer vervelend. Voor een ondernemer die net een drukke maand heeft gehad met uitgestelde betalingen van klanten, kan diezelfde rekening een liquiditeitscrisis worden. Dat is geen overdrijving. Het is precies waarom ik adviseer om de buffereis serieus te nemen en niet te rekenen met “ik red het wel”.
Wat ik ook zie: ondernemers die het eigen risico verhogen zonder hun zakelijke verzekeringspakket opnieuw te bekijken. Een hoog zorg-eigen risico terwijl je ook een hoge franchise op je bedrijfsaansprakelijkheid hebt, is een combinatie die je in een ongelukkig jaar flink kan raken. Risicomanagement werkt alleen als je het totaalplaatje ziet, niet als losse keuzes per polis.
Mijn aanbeveling: begin met een verhoging van € 100 of € 200 als je twijfelt. Zet het extra bedrag maandelijks apart en evalueer na een jaar. Dat is geen voorzichtige strategie. Dat is gewoon slim ondernemen.
Zakelijkeverzekering helpt je de juiste keuze maken
Als ondernemer wil je niet alleen weten of je het eigen risico kunt verhogen, maar ook wat dat betekent voor je totale risicoprofiel. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft je inzicht in hoe privékeuzes zoals het zorg-eigen risico samenhangen met je zakelijke dekking.

Of je nu twijfelt over je bedrijfsaansprakelijkheidsverzekering of je volledige zakelijke verzekeringspakket wilt doorlichten: een vaste adviseur bekijkt je situatie en rekent de breakeven voor jouw specifieke geval door. Geen verplichtingen, wel een helder advies. Neem vandaag contact op via zakelijkeverzekering.nl voor een vrijblijvende risicoscan.
Handige bronnen om cijfers en regels te controleren
- Rijksoverheid — eigen risico zorgverzekering: officiële uitleg over verplicht en vrijwillig eigen risico, bedragen en timing van wijziging.
- Zorginstituut Nederland — eigen risico Zvw: wettelijke kaders en uitzonderingen per zorgsoort.
- Consumentenbond — eigen risico: praktische rekenvoorbeelden en vergelijkingen voor consumenten en ondernemers.
- Je eigen verzekeraar: vraag een actueel declaratieoverzicht op en controleer de polisvoorwaarden voor betalingsregelingen en wijzigmomenten.
- Zakelijkeverzekering.nl: voor advies over de zakelijke implicaties van je zorg-eigen risico en een vergelijking van meer dan 66 verzekeraars.
Dit artikel is algemene informatie en geen persoonlijk financieel of juridisch advies. Controleer de actuele regels en bedragen bij de Rijksoverheid of je verzekeraar, en bespreek je situatie met een financieel adviseur voor een beslissing die past bij jouw specifieke omstandigheden.