

22 oktober 2026
Sluit een zakelijke bestelbusverzekering af zodra je de bus voor je bedrijf gebruikt: dat is wettelijk verplicht en financieel verstandig. Kies minimaal WA, en afhankelijk van de waarde van je bus en het gebruik ook WA+ (beperkt casco) of All-Risk (volledig casco). Bereken je premie online, vergelijk dekkingen op gelijke voorwaarden en sluit direct af.
Kort samengevat:
- Bij het afsluiten van een bestelbusverzekering moet je minimaal een WA-verzekering hebben, vooral als je waardevolle lading vervoert of de bus duur is.
- Het is verstandig om te kiezen voor WA+ of All-Risk als je jongere, duurdere bus hebt of regelmatig gereedschap of goederen vervoert.
- Een hogere eigen risico, vergelijken van offertes en het vermijden van onnodige claims kunnen flinke premiebisparingen opleveren zonder je risico significant te vergroten.
- Het afsluiten van een verzekering duurt slechts enkele minuten en vraagt om gegevens zoals kenteken, bouwjaar, waarde en omschrijving van je bedrijfsactiviteiten.
- Aanvullende modules zoals ladingverzekering, inzittendenverzekering en pechhulp zijn vaak essentieel voor ondernemers die regelmatig waardevolle spullen vervoeren of afhankelijk zijn van pechhulp.
Inhoudsopgave
- Welke dekkingen bestaan er en welke past bij jouw bestelbus
- Hoe wordt je premie berekend en 7 concrete bespaartips
- Hoe sluit je in een paar minuten een bestelbusverzekering af
- Aanvullende dekkingen die vaak relevant zijn voor ondernemers
- Waarom Zakelijkeverzekering.nl een logisch startpunt is
- Zakelijkeverzekering.nl: bereken je premie of vraag advies aan
- Persoonlijke waarschuwingen en korte checklist van Willem
- Bronnen
Welke dekkingen bestaan er en welke past bij jouw bestelbus
Elke bestelbus tot 3.500 kilo moet in Nederland minimaal een WA-verzekering hebben. Zodra je zakelijk rijdt, telt een particuliere polis niet meer. Je hebt dan een zakelijke verzekering nodig, ook als je maar een paar keer per week klant bezoekt met de bus.
WA dekt alleen schade die jij aan anderen toebrengt. Rijd je met een oude, afgeschreven bus zonder lading van waarde? Dan is WA vaak voldoende. Zodra de bus zelf geld waard is, wordt dat al snel een risicovolle keuze.
Verzekeraars werken meestal met drie niveaus: WA, beperkt casco (WA+) en volledig casco (All-Risk). WA+ vergoedt diefstal, brand en ruitschade, ook aan je eigen bus. All-Risk gaat verder en dekt ook eigen schade door een aanrijding die jij zelf veroorzaakt.
Een korte checklist helpt bij het kiezen:
- Is je bus jonger dan vijf jaar of duurder dan € 20.000? Overweeg All-Risk.
- Vervoer je regelmatig gereedschap of voorraad met marktwaarde? Dan is WA+ het absolute minimum.
- Rijd je veel in de stad, waar diefstal en parkeerschade vaker voorkomen? Kies minstens WA+.
- Vervoer je klanten of personeel mee? Dat vraagt om een aparte inzittendendekking, los van de casco-keuze.
Hoe wordt je premie berekend en 7 concrete bespaartips
Verzekeraars kijken naar een combinatie van factoren, niet naar één getal. Het type bus en zijn gewicht bepalen het basisrisico: een zware bakwagen kost meer te verzekeren dan een compacte bestelbus. Daarnaast tellen je schadevrije jaren, je leeftijd als bestuurder en het aantal kilometers dat je jaarlijks rijdt.
Ook het gebruik weegt mee. Rijd je alleen binnen Nederland of ook grensoverschrijdend? Vervoer je gereedschap of goederen van klanten? Dat verandert het risicoprofiel en dus de premie.
De no-claimkorting is de grootste hefboom die je zelf in handen hebt. Jaren zonder schade bouwen korting op, vaak tientallen procenten. Eén claim kan die opbouw in één klap terugzetten, zelfs bij kleine schades. Daarom is het soms slimmer om een kleine schade zelf te betalen dan te claimen.
Zeven manieren om te besparen zonder je risico te vergroten:
- Kies een hoger eigen risico als je financiële buffer dat toelaat.
- Vraag altijd een offerte op met identieke dekkingsvoorwaarden, zodat je premies écht vergelijkt.
- Combineer je bestelbusverzekering met andere zakelijke polissen bij dezelfde verzekeraar.
- Parkeer de bus ’s nachts op een afgesloten terrein of in een garage.
- Laat personeel dat zelden rijdt niet als hoofdbestuurder registreren.
- Volg een rijtraining als je werknemers vaak lange ritten maken.
- Meld kleine schades niet automatisch als de kosten onder je eigen risico blijven.
Pro-tip: Vraag je huidige verzekeraar jaarlijks actief om een heronderhandeling van de premie op basis van je opgebouwde schadevrije jaren. Veel ondernemers betalen jarenlang te veel omdat ze nooit heronderhandelen.
Hoe sluit je in een paar minuten een bestelbusverzekering af
Voordat je begint, verzamel je een paar gegevens: het kenteken van de bus, het bouwjaar, de dagwaarde, je schadevrije jaren en een korte omschrijving van je zakelijke activiteit. Hoe je die activiteit omschrijft, beïnvloedt de premie, dus wees specifiek.
Het proces zelf verloopt in vijf stappen:
- Bereken je premie online met de gegevens van je bus en je bedrijf.
- Kies je dekkingsniveau: WA, WA+ of All-Risk.
- Vul je bedrijfsgegevens en het gewenste ingangsmoment in.
- Sluit de polis digitaal af en betaal de eerste termijn.
- Controleer het polisblad zorgvuldig op dekking, eigen risico en uitsluitingen.
De dekking gaat meestal in op het moment dat je zelf als ingangsdatum kiest, vaak al de volgende dag. Je krijgt 14 dagen bedenktijd om zonder opgaaf van reden terug te krijgen, en veel zakelijke polissen zijn dagelijks opzegbaar, wat handig is als je bus tijdelijk stilstaat of je van verzekeraar wilt wisselen. Twijfel je over een onderdeel van de polis, of heb je meteen na afsluiten schade? Neem dan direct contact op met je adviseur voordat je iets zelf regelt.
Aanvullende dekkingen die vaak relevant zijn voor ondernemers
Naast de basisdekking bieden verzekeraars losse modules aan die voor ondernemers vaak net het verschil maken tussen goed en onvoldoende verzekerd zijn.
- Ladingverzekering: onmisbaar als je gereedschap, voorraad of klantgoederen vervoert die bij diefstal of een ongeval verloren kunnen gaan.
- Inzittendenverzekering: dekt letselschade van jou en je meerijdende collega’s, iets wat een gewone WA-polis niet vergoedt.
- Pechhulp met vervangend vervoer: houdt je bedrijf draaiend als de bus onverwacht uitvalt, zodat je afspraken niet misloopt.
- Dekking voor gereedschap in de laadruimte: los van de lading zelf, want vast gemonteerde apparatuur valt vaak buiten de standaardpolis.
Rijd je dagelijks met dure apparatuur op pad? Dan wegen deze aanvullingen bijna altijd op tegen de meerprijs.
Waarom Zakelijkeverzekering.nl een logisch startpunt is
Er zijn platforms die meer dan 66 verzekeraars vergelijken en persoonlijk advies of een AI-adviseur aanbieden die op basis van je bedrijfsactiviteiten een eerste risico-inschatting kan maken. Voor ondernemers die geen tijd hebben om tien polisvoorwaarden naast elkaar te leggen, is dat een praktisch verschil.
Je krijgt één vast aanspreekpunt dat je bedrijf en je verzekeringen kent, in plaats van steeds een nieuwe medewerker aan de telefoon. Dat is vooral waardevol bij schade, wanneer snelheid en duidelijkheid het meest tellen. Via het platform bereken je binnen een paar minuten een indicatieve premie voor je bestelbusverzekering, zonder dat je meteen ergens aan vastzit.
Wie zijn administratie en verzekeringskosten fiscaal goed wil verwerken, heeft daar overigens ook een boekhouder bij nodig; een partij als SmartZZP helpt zzp’ers met die kant van de zaak.
Zakelijkeverzekering.nl: bereken je premie of vraag advies aan
Er bestaan alternatieven voor het eindeloos offertes opvragen bij losse verzekeraars: vergelijk in één keer meerdere aanbieders en krijg binnen korte tijd een reëel premiebeeld, zonder dat je zelf tien websites moet doorspitten.

Bereken je premie voor de zakelijke autoverzekering direct online, of vraag een kort adviesgesprek aan als je twijfelt tussen WA+ en All-Risk. Je krijgt onafhankelijk advies, één vast contactpersoon en snelle afhandeling, ook als je later je dekking wilt wijzigen of wilt opzeggen. Vul je kenteken en bouwjaar in, en je ziet meteen waar je staat.
Persoonlijke waarschuwingen en korte checklist van Willem
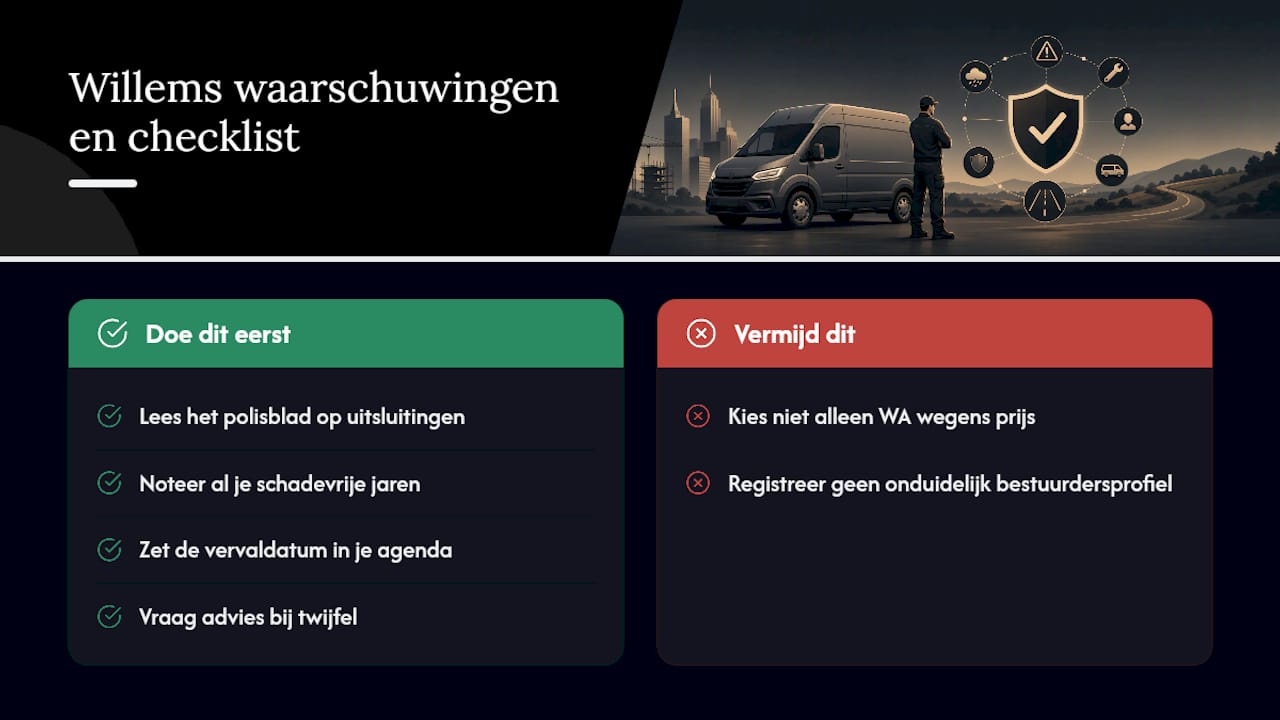
De meest gemaakte fout die ik terugzie: ondernemers kiezen WA omdat het goedkoop is, maar vervoeren wel dure apparatuur zonder ladingdekking. Bij diefstal sta je dan met lege handen. Een tweede valkuil is een onduidelijk bestuurdersprofiel: staat de zzp’er zelf als hoofdbestuurder geregistreerd, of toch de meest gebruikte medewerker?
Doe dit voor je klikt op “afsluiten”: lees het polisblad na op uitsluitingen, noteer al je schadevrije jaren voordat je overstapt, en zet de vervaldatum in je agenda. Twijfel je over jouw specifieke situatie? Vraag dan gewoon even advies, dat kost je vijf minuten en bespaart later veel gedoe.
— Willem